Автор: ChandlerZ, Foresight News
Strategy, яка володіє понад 850 000 біткоїнів, очікує публікації списку від MSCI, який може змінити структуру її акціонерів.
Індексна компанія MSCI визначила, що застосовуватиме новий метод для відбору неопераційних компаній, які не відповідають вимогам її глобального індексу інвестованих ринків. Strategy була включена до раніше опублікованого списку потенційних кандидатів на виключення, остаточні результати очікуються після 6:00 ранку за пекінським часом 12 листопада.
Strategy, яка володіє понад 850 000 біткоїнів із сукупною вартістю придбання понад 64,1 мільярда доларів, раніше була включена до списку кандидатів на виключення. Якщо остаточний список підтвердить її виключення, глобальні пасивні фонди, що відстежують індекс, будуть змушені провести обов'язкове ребалансування до закриття торгів 30 листопада, що спричинить примусовий продаж на суму від 1,57 до 2,8 мільярда доларів. Ця подія безпосередньо тиснутиме на премію до акцій Strategy та перекриє її основний канал постачання додаткових покупок на спотовий крипторинок.
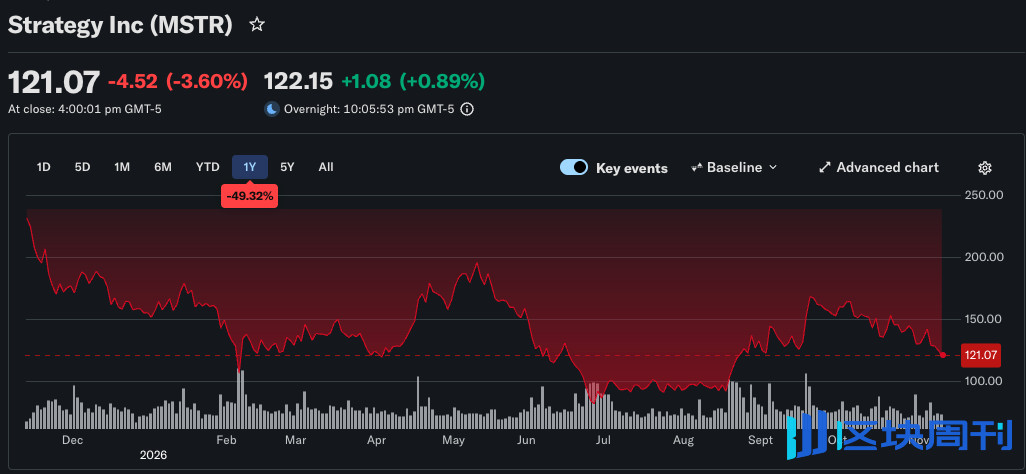
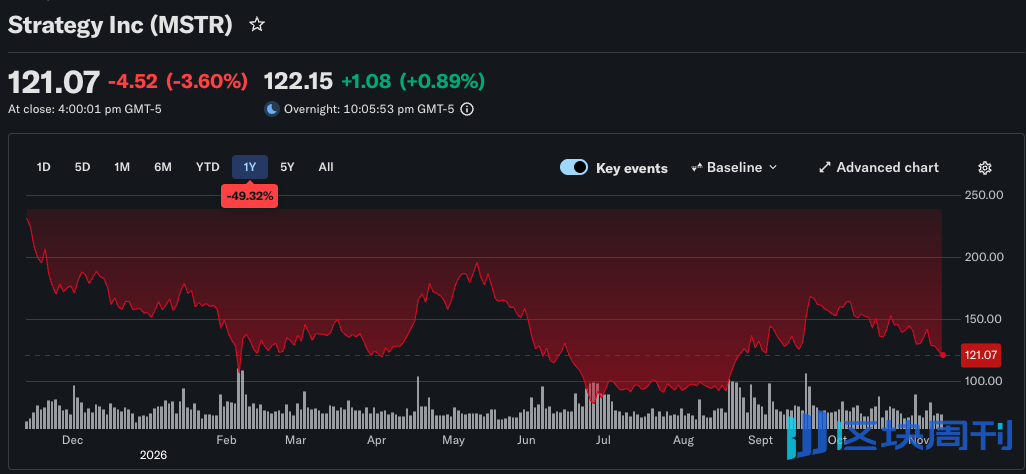
Станом на закриття американського фондового ринку 11 листопада за пекінським часом, звичайні акції Strategy (MSTR) закрилися на рівні 121,07 долара, впавши за день на 3,60% і приблизно на 6,4% порівняно з ціною закриття 129,30 долара 5 листопада. Компанія 9 листопада повідомила, що станом на 8 листопада володіє 850 364 біткоїнами із сукупною вартістю придбання близько 64,16 мільярда доларів.
Чому Strategy виключать з індексу?
Глобальні індекси, складені MSCI, використовуються багатьма фондами для формування портфелів акцій. Можливість залишитися в індексі впливає на частку, яку пасивні фонди, що відстежують індекс, тримають у компанії.
У жовтні минулого року MSCI запропонувала план виключення для казначейських компаній, де цифрові активи становлять 50% або більше від загальних активів. У січні цього року було вирішено тимчасово не впроваджувати його під час лютневого перегляду та перейти до ширшого перегляду неопераційних компаній.
16 жовтня MSCI затвердила нове правило допуску до індексів. Нове правило, починаючи з листопадового перегляду індексів, може класифікувати публічні компанії, які переважно отримують вартість від володіння активами та не мають реальної операційної діяльності, як «неопераційні компанії», позбавляючи їх права на включення до глобального індексу інвестованих ринків MSCI. Тобто такі компанії, як Strategy, Metaplanet, Upexi та інші, що купують криптовалюту за рахунок фінансування на ринках капіталу, можуть більше не розглядатися MSCI як звичайні операційні підприємства.
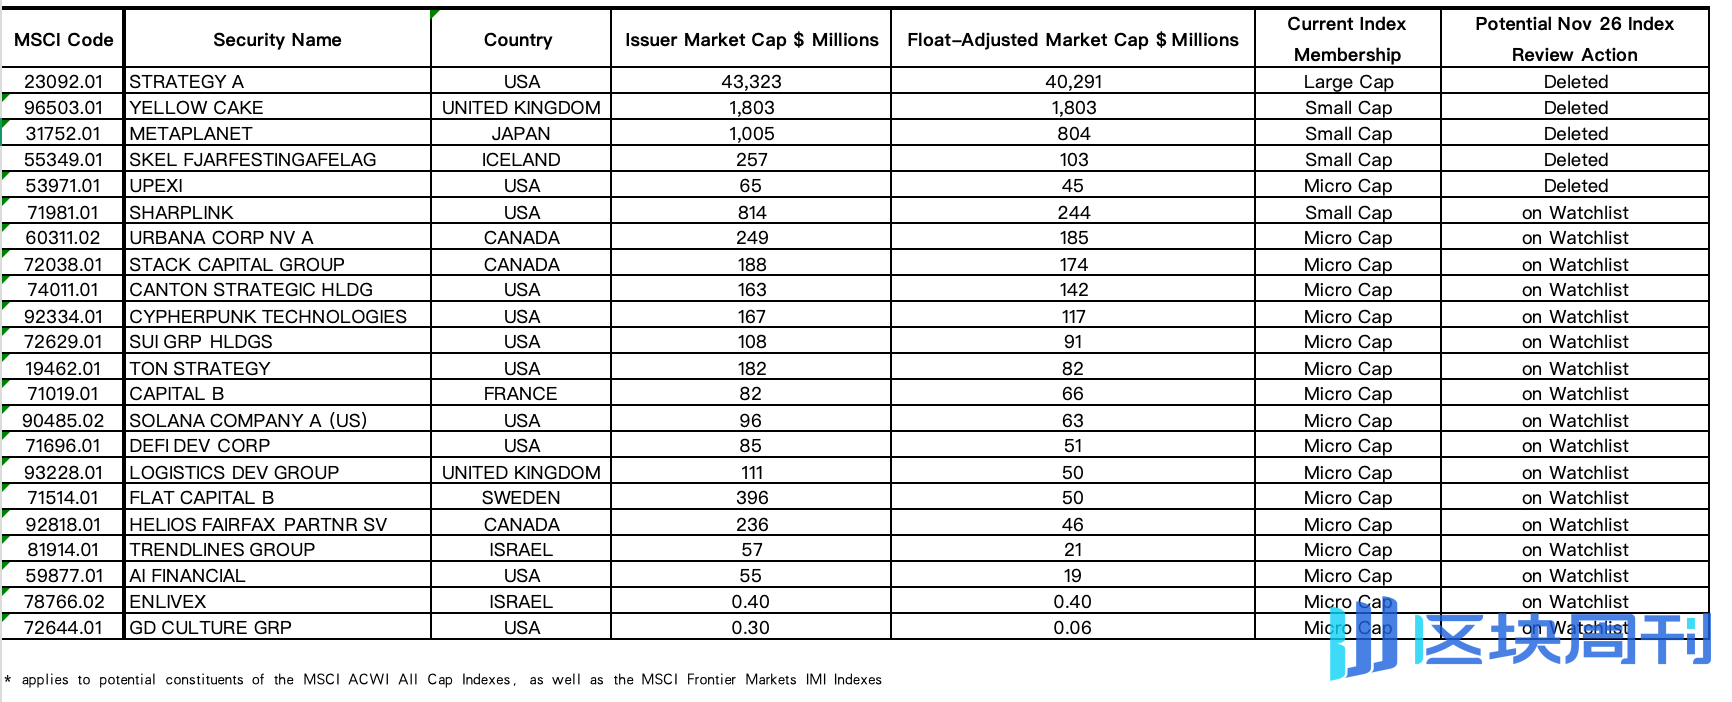
MSCI також опублікувала список потенційно постраждалих компаній. З 22 компаній 14 безпосередньо пов'язані з криптовалютами: Strategy, Metaplanet і SOL-казначейська компанія Upexi позначені як заплановані до виключення, а ще 11 компаній, включаючи SharpLink, Solana Company та інші, внесені до списку спостереження.
Нове правило спочатку визначає, чи достатньо операційних активів у структурі активів компанії. Компанії, які не пройшли цей етап, повинні пройти перевірку за п'ятьма фінансовими показниками: операційні витрати, операційний грошовий потік, зміни справедливої вартості та залежність від зовнішнього фінансування. Якщо спрацьовують чотири або більше з них, компанія може втратити право на включення до індексу. Для компаній, які вже входять до індексу, MSCI вимагає, щоб вони не пройшли відбір протягом двох останніх річних звітних періодів, перш ніж їх буде виключено.
З 5 компаній, запланованих до виключення, 3 є казначейськими компаніями цифрових активів:
- Біткоїн-казначейська компанія Strategy;
- Біткоїн-казначейська компанія Metaplanet;
- SOL-казначейська компанія Upexi.
Ще дві — британська інвестиційна компанія з урану Yellow Cake та ісландська інвестиційна холдингова компанія SKEL, що свідчить про те, що правило формально не спрямоване виключно на криптоактиви.
Ще 11 криптопов'язаних компаній внесено до списку спостереження, зокрема:
- ETH-казначейська компанія SharpLink;
- CC (Canton) казначейська компанія Canton Strategic Holdings;
- ZEC-казначейська компанія Cypherpunk Technologies;
- SUI-казначейська компанія SUI Group;
- TON-казначейська компанія TON Strategy;
- BTC-казначейська компанія Capital B;
- SOL-казначейська компанія Solana Compan;
- SOL-казначейська компанія DeFi Development;
- WLFI-казначейська компанія AI Financial;
- RAIN-казначейська компанія Enlivex;
- Компанія GD Culture, яка володіє BTC і раніше оголошувала про плани щодо TRUMP.
Strategy виступила проти нового методу, стверджуючи, що вона досі веде програмний бізнес і вважає біткоїн-бізнес операційним сегментом у фінансовій звітності, а нові правила MSCI фактично знову спрямовані на казначейські компанії цифрових активів. MSCI, у свою чергу, заявила, що новий метод відбору орієнтований на компанії з фінансовими характеристиками, подібними до інвестиційних інструментів, і не обмежується підприємствами, що володіють криптоактивами.
Зворотний відлік ребалансування: механічний розпродаж на мільярди доларів
Якщо Strategy буде виключена, безпосередньо під тиск продажів потраплять її акції MSTR. Фонди, які повністю копіюють відповідний індекс, зазвичай повинні продати акції компонентів, які вони тримають; фонди, що використовують вибіркове копіювання тощо, можуть коригувати відповідно до інвестиційної стратегії, а час і обсяг торгів різних продуктів також можуть відрізнятися.
Раніше опублікована модель JPMorgan припускає, що якщо всі види капіталу, включаючи супутні бенчмарки, повністю вийдуть, верхня межа пасивного відтоку може сягнути 2,8 мільярда доларів. Офіційна кількісна нижня межа Strategy є відносно стриманішою: за оцінками, пасивні фонди, що відстежують цей індекс, разом володіють близько 13 мільйонами акцій MSTR, що становить 3,1% від загального акціонерного капіталу, що за поточною ціною відповідає ринковій вартості близько 1,57 мільярда доларів.
За простою оцінкою на основі ціни закриття 11 листопада 121,07 долара, цей пакет акцій коштує близько 1,57 мільярда доларів. Компанія вважає, що ця кількість є меншою за середньоденний обсяг торгів, який вона фіксувала на той час, і вплив на бізнес буде обмеженим.
Однак високий обсяг торгів не означає, що нові продажі обов'язково будуть поглинуті покупцями за ціною, близькою до поточної. Деякі інвестори можуть заздалегідь торгувати очікуваннями щодо списку, а фактична ціна ребалансування залежить від готовності інших покупців прийняти пропозицію. Пасивні фонди, продаючи MSTR, також не продаватимуть безпосередньо біткоїни з балансу Strategy, оскільки ними далі володіє компанія.
Чи вплине падіння акцій на біткоїн?
Справжня руйнівна сила виходу пасивних коштів для крипторинку полягає в тому, що вона пробиває арбітражний цикл, побудований Майклом Сейлором на ліквідності американського фондового ринку.
Модель купівлі біткоїнів Strategy за останні чотири роки могла існувати виключно завдяки довгостроковій високій премії ціни її акцій до чистої вартості активів у біткоїнах (mNAV). Поки премія існує, компанія може через механізм ринкового розміщення акцій (ATM) продавати звичайні акції на американському ринку за високою ціною або навіть випускати низьковідсоткові конвертовані облігації в обмін на доларову готівку. Отримана фіатна валюта спрямовується менеджментом в односторонньому порядку на спотовий крипторинок для скуповування та нарощування позицій. Різке розширення обсягу біткоїн-резервів, у свою чергу, ще більше стимулює спекулятивні настрої роздрібних інвесторів і хедж-фондів, підвищуючи премію до акцій і сприяючи наступному, ще більшому раунду акціонерного фінансування.
Лише за період з 2 по 8 листопада Strategy щойно через цей механізм продала 2,05 мільйона акцій MSTR, отримавши 283,8 мільйона доларів, і негайно конвертувала 81,9 мільйона доларів з них у 1036 біткоїнів на спотовому ринку.
Якщо виключення спричинить постійний тиск продажів, ціна та оцінка акцій MSTR можуть постраждати, і компанія зможе залучати менше коштів за кожну продану акцію під час майбутніх випусків. Щоб залучити ту саму суму, Strategy, можливо, доведеться випустити більше акцій, і частка існуючих акціонерів відповідно зменшиться. Якщо інвестори одночасно вимагатимуть вищої дохідності, витрати компанії на фінансування через привілейовані акції або борг також можуть зрости.
Тиск на фінансування передається далі на біткоїн лише через такі ланки, як скорочення компанією майбутніх покупок, продаж існуючих активів або синхронне коригування позицій іншими інвесторами. Лише на основі виключення з індексу неможливо зробити висновок, що Strategy повинна продавати біткоїни, або розрахувати, наскільки впаде біткоїн через це.
Однак Strategy цього року вже продавала біткоїни. Компанія розкрила, що частину виручки від продажу біткоїнів цього року в розмірі приблизно 431,8 млн доларів США було спрямовано на підтримку дивідендів за привілейованими акціями та викупу STRC; водночас компанія продовжувала купувати монети. Станом на 8 листопада її доларовий резерв, спеціально призначений для підтримки дивідендів за привілейованими акціями та процентів за боргом, становив приблизно 4,77 млрд доларів США, а ще 146,2 млн доларів США готівки були доступні для ширших корпоративних потреб.
Навіть Metaplanet, Upexi та SharpLink та інші скопіювали фінансово-інженерний сценарій випуску акцій для накопичення токенів. Ключова вразливість цих підприємств є надзвичайно схожою: здатність основного бізнесу генерувати грошовий потік є слабкою, і вони надзвичайно залежать від підвищення вартості активів на публічному ринку капіталу для підтримки своєї діяльності.
Кваліфікаційні критерії MSCI встановили чітку межу ізоляції для традиційних фінансових ринків, і основна система індексів офіційно перекрила канал несвідомого постачання пасивних коштів до структур, які накопичують монети через оболонкові компанії. Якщо такі індексні провайдери, як S&P та FTSE, послідовно запровадять аналогічні правила, глобальні публічні компанії, що спираються на акціонерний леверидж вторинного ринку для масштабного поглинання криптоактивів, зіткнуться з всебічними обмеженнями з боку базового рівня традиційної фінансової системи.