Примітка редактора: У вересні ринок облігацій США пережив хвилю інтенсивного продажу. Дохідність 10-річних казначейських облігацій США зросла з 4,75% до 5,29%, піднявшись на 54 базисних пункти за один місяць, а деякі активи з фіксованим доходом впали на 2,3%–5%. Але якщо розкласти зміну дохідності, ви виявите факт, який легко не помітити: за той самий період 10-річна реальна процентна ставка зросла приблизно на 49 базисних пунктів, тоді як ринкова компенсація за інфляцію зросла лише приблизно на 5 базисних пунктів. Іншими словами, цей раунд продажу на ринку облігацій не пояснюється головним чином зростанням інфляційних очікувань; суттєво змінилася саме реальна процентна ставка.
Це порушує складніше питання: чому ринок готовий вимагати вищу реальну дохідність? Зазвичай зростання реальних процентних ставок може бути пов'язане з сильнішими очікуваннями економічного зростання, коригуванням майбутньої траєкторії монетарної політики або збільшенням ризикової компенсації за довгострокове утримання облігацій. Ще незвичайніше те, що, хоча казначейські облігації США різко впали, технологічні акції, пов'язані зі штучним інтелектом, все ще демонстрували сильні результати, причому напівпровідниковий сектор очолював зростання, тоді як більшість інших акцій зазнали очевидного тиску.
Гаррі Мамайскі, засновник QuantStreet Capital, запропонував пояснення у своєму останньому щомісячному інвестиційному листі: ринок може переоцінюватися через сильніше майбутнє економічне зростання, а також через попит на капітал, спричинений продовженням розширення інфраструктури штучного інтелекту великими технологічними компаніями. У цій структурі вищі процентні ставки та сильні акції ШІ не обов'язково суперечать одне одному, оскільки інвестори можуть вважати, що майбутнє зростання прибутків буде достатнім, щоб компенсувати вплив вищих витрат на фінансування та ставок дисконтування.
Але це все ще ринкове пояснення, яке ще належить перевірити. Зростання реальних процентних ставок не означає певного покращення перспектив зростання, а зміни в строковій премії також означають, що інвестори можуть вимагати вищої ризикової компенсації. Як для фондового, так і для облігаційного ринків ключовим є розрізнити: чи це зростання процентних ставок відображає вищу майбутню економічну віддачу, чи означає, що утримання довгострокових активів стало дорожчим і небезпечнішим?
Нижче наведено переклад оригінального тексту:
У вересні 2026 року на фінансових ринках США з'явилася досить незвичайна сукупність тенденцій: казначейські облігації США зазнали різкого розпродажу, тоді як технологічні акції, особливо напівпровідниковий сектор, продовжували зростати.
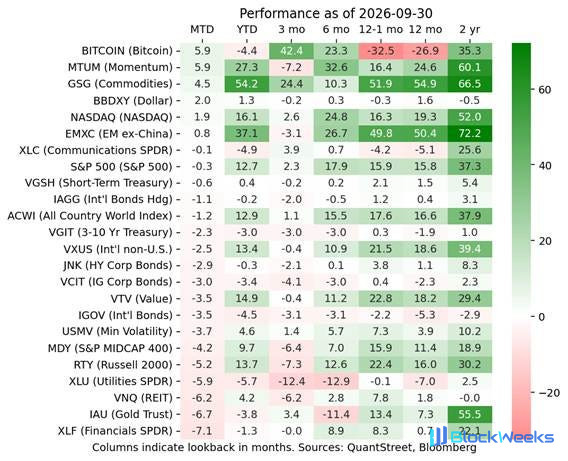
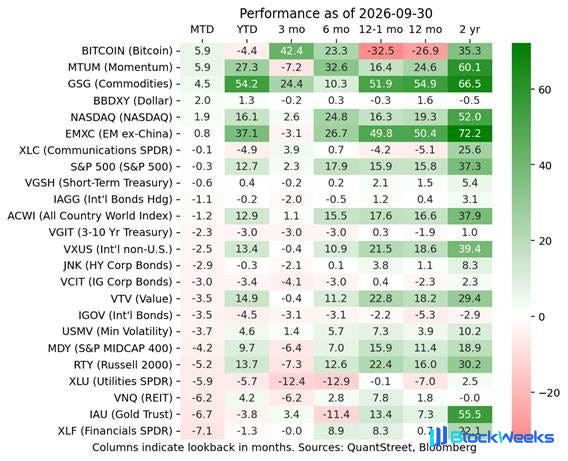
Показники основних активів у вересні 2026 року: технології та стратегії моментуму були відносно сильними, тоді як багато типів облігацій та активів, чутливих до процентних ставок, зазнали тиску.
Згідно з даними Міністерства фінансів США, дохідність 10-річних казначейських облігацій США зросла з 4,75% наприкінці серпня до 5,29% наприкінці вересня, піднявшись на 54 базисних пункти за один місяць. Статистика QuantStreet Capital показує, що деякі активи США з фіксованим доходом впали на 2,3%–5% того місяця.
Але фондовий ринок не зазнав синхронного широкого падіння. Біткойн і стратегії моментуму з важливими holdings у напівпровідникових і технологічних компаніях показали помітні результати, а індекс Nasdaq залишився зростаючим. Водночас акції малих і середніх компаній США, рівнозважений індекс S&P 500 та чутливі до ставок сектори, такі як інвестиційні фонди нерухомості, комунальні послуги та фінанси, були продані.
Зазвичай різке зростання довгострокових процентних ставок підвищує витрати компаній на фінансування та знижує дисконтовану вартість майбутніх прибутків, що особливо несприятливо для високооцінених акцій. Але розбіжність, продемонстрована ринком цього разу, свідчить про те, що інвестори можуть оцінювати майбутню дохідність різних активів дуже по-різному.
Гаррі Мамайскі, засновник QuantStreet, вважає, що для розуміння цього раунду ринкових дій потрібно спочатку відповісти на питання: що саме торгує ринок облігацій?
I. Дохідність казначейських облігацій США різко зросла у вересні; насправді зросла реальна процентна ставка
З точки зору структури дохідності, важливою особливістю вересневого розпродажу казначейських облігацій США було те, що зростання номінальних процентних ставок головним чином відповідало зростанню реальних процентних ставок, а не одночасному стрибку компенсації за інфляцію.
Щоб зрозуміти це, спочатку потрібно розрізнити три поняття.
Номінальна дохідність — це дохідність казначейських облігацій, яку зазвичай бачать інвестори, і яка включає компенсацію за майбутню інфляцію, а також необхідну реальну дохідність та інші фактори ризику.
Реальну дохідність можна розуміти як дохідність після вирахування інфляційної компенсації. На ринку казначейських облігацій США дохідність цінних паперів, захищених від інфляції (TIPS), зазвичай використовується для спостереження за ринковим ціноутворенням реальної дохідності.
Різниця між ними — це беззбиткова ставка інфляції, яка часто використовується як довідковий показник довгострокових інфляційних очікувань ринку. Однак вона також включає такі фактори, як інфляційний ризик та ліквідність, і не є еквівалентом чистого прогнозу інфляції.
Зміну дохідності казначейських облігацій США у вересні можна розкласти далі. Номінальна дохідність 10-річних казначейських облігацій США зросла з 4,75% 31 серпня до 5,29% 30 вересня, тобто на 54 базисних пункти. З них реальна дохідність зросла з 2,44% до 2,93%, тобто на 49 базисних пунктів; неявна інфляційна компенсація зросла лише з 2,31% до 2,36%, тобто на 5 базисних пунктів.

Показники основних ETF американських облігацій у вересні: довгострокові казначейські облігації та деякі кредитні облігації зазнали очевидного тиску продажів.
Це означає, що з підвищення дохідності 10-річних казначейських облігацій США у вересні понад 90% відповідало зростанню реальних процентних ставок, а не збільшенню інфляційної компенсації. Принаймні з розкладу цього ринкового показника основна зміна під час вересневого розпродажу облігацій була не в інфляційній компенсації, а в реальній процентній ставці.
Це особливо важливо, оскільки зростання реальних процентних ставок та інфляційної компенсації часто відповідає різним економічним поясненням.
Якщо зростання дохідності переважно походить від інфляційної компенсації, це може означати, що інвестори стурбовані майбутнім зростанням цін та зниженням купівельної спроможності грошей, і тому вимагають вищої номінальної дохідності. Але якщо зростання переважно походить від реальних процентних ставок, тоді необхідно додатково враховувати очікування економічного зростання, майбутню реальну політичну ставку та ризикову компенсацію, яку інвестори вимагають за утримання довгострокових облігацій.
Це не означає, що інфляційний ризик зник. Сам рівень інфляції залишається підвищеним, а ціни на нафту, фіскальна політика та траєкторія процентних ставок Федеральної резервної системи також впливатимуть на ринкові очікування. Але з огляду на зміни дохідності у вересні, пояснення цього раунду продажів казначейських облігацій США виключно «посиленням інфляційних побоювань» є явно недостатнім.
II. Це не просто інфляційні побоювання; ринок може переоцінювати економічне зростання та попит на капітал
Чому реальні процентні ставки значно зросли? Мамайський обговорив кілька ринкових пояснень у своєму інвестиційному листі.
Перше — це те, що доларовий кредит ставиться під сумнів. Але долар насправді зміцнився у вересні, що не відповідає наративу широкої кризи довіри до доларових активів.
Друге — це те, що інвестори почали хвилюватися щодо здатності уряду США погасити свій борг. Автор вважає, що якби занепокоєння ринку щодо фіскального кредиту США головним чином відображалося через майбутній інфляційний ризик, тоді довгострокова інфляційна компенсація мала б зрости помітніше, а вересневі дані не показали такої характеристики.
Однак це не виключає фіскального ризику. Збільшення пропозиції казначейських облігацій та зростання ризикової компенсації за утримання облігацій також можуть підвищити довгострокову дохідність, тоді як інфляційна компенсація залишається відносно стабільною.
Натомість Мамайський віддає перевагу зосередженню на іншому поясненні: ринок може очікувати сильнішого економічного зростання, одночасно переоцінюючи зростаючі потреби великих технологічних компаній у капіталі.
Ключовою змінною тут є ШІ. Оскільки інвестиції в інфраструктуру штучного інтелекту продовжують розширюватися, великі постачальники хмарних послуг (Hyperscalers) інвестують величезні суми грошей у будівництво центрів обробки даних, придбання GPU, розширення обчислювальних потужностей та розгортання енергетичної та мережевої інфраструктури.
Ці витрати насамперед означають попит на капітал.
З макроекономічної точки зору, якщо компанії хочуть одночасно розширювати інвестиції, а довгострокові кошти, доступні для розподілу, не зростають відповідно, ціна коштів може зазнати тиску в бік підвищення. Водночас, якщо інвестори вважають, що ШІ підвищить майбутню економічну продуктивність і створить більше корпоративних прибутків, вони також можуть відповідно підвищити свою необхідну довгострокову реальну норму прибутку.
Обидві сили можуть бути пов'язані зі зростанням реальних процентних ставок, але механізми не зовсім однакові: перша наголошує на попиті на капітал і умовах фінансування, тоді як друга наголошує на очікуваннях майбутньої економічної віддачі.
Нещодавнє дослідження ING також вказує в подібному напрямку, стверджуючи, що вплив ШІ на прибутковість облігацій походить не лише від позик технологічних компаній для фінансування себе, але також може відображатися в реальних процентних ставках через продуктивність і очікування довгострокового економічного зростання.
Однак таке судження все ще належить до ринкового аналізу, а не до підтвердженого причинно-наслідкового зв'язку. Зростання реальних процентних ставок саме по собі не може довести, що ШІ спричиняє швидше зростання економіки США, а також не може довести, що попит на фінансування ШІ є домінуючим фактором розпродажу казначейських облігацій.
Для Мамайського привабливість цього пояснення головним чином походить від реакції фондового ринку.
Якби різке зростання прибутковості казначейських облігацій повністю відображало погіршення економічних перспектив, то фондовий ринок зазвичай також зазнав би ширшого тиску. Але у вересні акції, пов'язані зі ШІ, такі як напівпровідники, залишалися сильними, що показує, що інвестори принаймні залишаються оптимістичними щодо довгострокового зростання деяких технологічних компаній.
Це призводить до цікавішого зв'язку між ринком облігацій і фондовим ринком: вищі реальні процентні ставки можуть оцінюватися ринком одночасно з вищими очікуваннями майбутніх прибутків.
III. Чому акції ШІ все ще можуть зростати, коли реальні процентні ставки вищі?
З точки зору традиційної логіки оцінки, зростання довгострокових реальних процентних ставок зазвичай не є доброю новиною для акцій зростання.
Ціни акцій по суті залежать від вартості майбутніх грошових потоків після дисконтування. Чим вища норма прибутку, яку вимагає ринок, тим нижча вартість майбутніх прибутків компанії, переведених у сьогоднішні умови. Для компаній зростання, чиї прибутки переважно зосереджені в майбутньому, цей ефект зазвичай ще більш виражений.
Але показники акцій ШІ у вересні показують, що ринок може робити ставку на іншу силу.

У вересні ETF напівпровідників (SMH) зріс приблизно на 9,4%, тоді як рівноважений індекс S&P 500 (SPW) впав приблизно на 4,8%, демонструючи чітку розбіжність між технологічним сектором і ширшим ринком.
Мамайський розуміє це як «битву між чисельником і знаменником» в оцінці: зростання ставки дисконтування підвищує знаменник, чинячи тиск на оцінки; але очікуване зростання майбутніх прибутків підвищує чисельник, що може компенсувати частину або навіть усі негативні наслідки. Іншими словами, ринок не обов'язково ігнорує високі процентні ставки, але може вважати, що майбутнє зростання прибутків, спричинене ШІ, достатньо, щоб покрити вищі витрати на капітал.
У вересні momentum ETF з важливими частками в таких компаніях, як AMD, Micron, Intel, Cisco та Applied Materials, показали сильні результати, і напівпровідники продовжували бути важливою силою, що рухає ринок вгору.
Ця тенденція має певну фундаментальну логіку. Будівництво інфраструктури ШІ спочатку вимагає чіпів, серверів і пов'язаного обладнання, тому постачальники вгорі ланцюга створення вартості можуть отримати замовлення та дохід раніше.
Але це також призводить до проблеми, яка найбільше турбує автора. Акції напівпровідників продовжували зростати, тоді як рівноважений індекс S&P 500 показав слабкі результати. Це показує, що існує чітка розбіжність між очікуваннями капіталу щодо перспектив прибутку постачальників інфраструктури ШІ та його очікуваннями щодо ширшого корпоративного сектору.
Мамайський називає широку групу компаній поза напівпровідниками ROCS (Rest of the Corporate Sector), тобто решта корпоративного сектору.
На його думку, причина, чому компанії, які купують ШІ-чіпи, готові інвестувати великі суми грошей, полягає в тому, що вони вірять, що зможуть отримати економічну віддачу в майбутньому завдяки підвищенню продуктивності. Ринок також готовий надати фінансування авансом для цих ще не реалізованих прибутків.
Тому не дивно, що на цьому етапі не всі галузі зростають синхронно. Що дійсно викликає подив, так це те, що сам фондовий ринок є орієнтованим на майбутнє. Якби інвестори вже були переконані, що ШІ значно покращить майбутню прибутковість інших компаній, то ці очікування також поступово відображалися б в оцінках відповідних компаній.
Але у вересні ринок не продемонстрував такого широкомасштабного зростання. Постачальники чіпів уже заробляють, але компанії, які купують чіпи, ще не досягли загалом відповідного покращення прибутку. Це означає, що поточна торгівля ШІ має комерційний цикл, який потрібно перевірити: дохід, отриманий компаніями верхнього рівня, зрештою має бути підкріплений економічною цінністю, яку постійно створюють компанії нижнього рівня. Якщо ШІ не може створити достатньо прибутку для ширшого корпоративного сектору, то постійне збільшення закупівель чіпів, будівництва центрів обробки даних і витрат на фінансування може поступово підірвати рентабельність інвестицій.
Мамайський не вважає, що ШІ вже сформував бульбашку. Він все ще вірить у довгострокову економічну цінність ШІ, але вважає, що ринку потрібно побачити більше доказів того, що переваги ШІ поширюються з технологічної галузі на інші компанії.
Дані про продуктивність праці, опубліковані Бюро статистики праці США, вже показали деякі позитивні ознаки, причому зростання продуктивності в останні роки перевищує довгострокове середнє значення з 2010 року. Але це покращення не можна повністю приписати ШІ, і тим більше воно не може безпосередньо довести, що компанії вже отримали додатковий прибуток, достатній для покриття інвестиційних витрат. З цієї точки зору, ринок облігацій і фондовий ринок насправді чекають на ту саму відповідь: чи може майбутнє економічне зростання забезпечити прибутковість, яка зараз закладена в ціни авансом?

Історичні зміни продуктивності праці в секторі несільськогосподарського бізнесу США.
IV. Зростання реальних процентних ставок не обов'язково є позитивом, а премія за строк — ще один ризик
Розуміння зростання доходності казначейських облігацій як того, що ринок стає більш оптимістичним щодо економічного зростання, справді може пояснити частину динаміки цін на активи. Але це пояснення все ще має важливе обмеження: зростання реальних процентних ставок не повністю дорівнює покращенню очікувань майбутнього економічного зростання.
Довгострокова доходність державних облігацій відображає не лише очікування інвесторів щодо майбутніх короткострокових процентних ставок, але й включає премію за строк, тобто додаткову компенсацію, яку інвестори вимагають за несення таких ризиків, як волатильність цін довгострокових облігацій.
Премія за строк може відображати невизначеність щодо процентних ставок, фіскальну пропозицію, ринковий попит і пропозицію та інші фактори ризику. Навіть якщо компенсація за інфляцію не зросла суттєво, довгострокова доходність все одно може зростати, якщо інвестори не бажають заморожувати кошти на довгий термін і вимагають вищої компенсації за ризик.
Ця відмінність особливо важлива на поточному ринку.
Ринковий аналіз Reuters від 7 жовтня зазначив, що премія за строк за 10-річними казначейськими облігаціями США зросла до приблизно 12-річного максимуму. Це показує, що зростання довгострокової доходності може включати не лише очікування економічного зростання, але й відображати переоцінку інвесторами фіскальної політики, монетарної політики та ризиків довгострокового утримання облігацій.
Слід підкреслити, що реальні процентні ставки та премія за строк не є двома незалежними показниками, які можна просто додати разом. Сама реальна доходність TIPS також може включати реальну премію за строк. Тому зростання реальних процентних ставок приблизно на 49 базисних пунктів у вересні не означає, що всі 49 базисних пунктів походять від сильніших очікувань зростання.
Два різні рушії можуть мати різний вплив на ринки активів. Якщо зростання реальних процентних ставок головним чином відображає покращення очікувань економічного зростання, то майбутні прибутки компаній можуть зростати відповідно, і деякі акції можуть витримати вищі ставки дисконтування.
Але якщо зростання реальних процентних ставок і довгострокових доходностей більшою мірою зумовлене премією за строк, тоді компанії можуть зіткнутися з постійно зростаючими витратами на фінансування без відповідного покращення майбутніх прибутків. У цей момент високі процентні ставки чинитимуть більш прямий тиск на оцінки акцій, ціни облігацій та корпоративні інвестиції.
Це також пояснює, чому не можна лише на підставі зростання акцій ШІ зробити висновок, що цей раунд продажу казначейських облігацій обов'язково є позитивним сигналом для економічного зростання. Для QuantStreet поточний ринок ще не має достатньо доказів, щоб підтримати повний перехід до будь-якого одного активу.
Установа залишається відносно надмірно зваженою в акціях вартості та акціях низької волатильності, сподіваючись зберегти експозицію до ширшого корпоративного сектору, продовжуючи утримувати деякі технологічні акції в портфелях з вищою толерантністю до ризику.
Розподіл облігацій також почав зазнавати незначних коригувань. Мамайський вважає, що коли дохідність 10-річних казначейських облігацій досягає близько 5,25%, потенційна привабливість облігацій вже дещо зросла. Тому QuantStreet почала помірно подовжувати дюрацію в портфелях з низьким ризиком, тобто збільшувати розподіл облігацій, більш чутливих до змін процентних ставок.
Але це не означає, що установа повністю перейшла на бичачий настрій щодо довгострокових облігацій. Її модель все ще не віддає перевагу активам з більшою дюрацією, і загальна дюрація облігацій залишається нижчою за бенчмарк, лише недостатня вага дещо зменшилася.
Автор також зазначає, що для відповідних інвесторів деякі альтернативні активи, такі як певні вічнозелені фонди приватного капіталу, можуть забезпечити певну диверсифікацію, але ліквідність та ризики оцінки відповідних продуктів все ще потрібно розглядати окремо.
Ці коригування відображають обережний підхід: довгострокові дохідності почали мати певну привабливість, але ще немає чіткої відповіді на питання, чи сили, що змушують дохідності зростати, згасли.
Далі ринок повинен стежити за трьома типами сигналів: по-перше, як змінюються довгострокові реальні процентні ставки та премії за строк, щоб розрізнити очікування зростання та компенсацію за ризик; по-друге, чи починають інвестиції в ШІ справді покращувати продуктивність, маржу прибутку та грошовий потік нетекнологічних компаній; і нарешті, чи продовжують очікування щодо політики Федеральної резервної системи, потреби у фіскальному фінансуванні та пропозиція довгострокових казначейських облігацій чинити тиск на підвищення дохідностей.
Якщо економічне зростання та корпоративні прибутки продовжать покращуватися, високі реальні процентні ставки та сильний фондовий ринок можуть співіснувати протягом певного часу. Але якщо премії за строк продовжать зростати, а віддача від інвестицій у ШІ не матеріалізується протягом тривалого часу, технологічні акції, які зараз виглядають здатними витримати високі процентні ставки, також зіткнуться з більш суворим тестом оцінки.
Найважливіший сигнал від розпродажу казначейських облігацій США у вересні полягає не в тому, що інфляційні очікування знову вийшли з-під контролю, а в тому, що довгострокові реальні дохідності, які вимагають інвестори, явно зросли.
Дійсно невирішене питання полягає в наступному: чи ця вища вимога до дохідності походить від впевненості, що майбутня економіка може генерувати більше прибутків, чи ризик, який необхідно нести для утримання довгострокових активів, зростає?
Обидва пояснення можуть підвищити дохідність казначейських облігацій США, але вони передбачають абсолютно різні ринкові перспективи для акцій, облігацій та майбутнього інвестиційного циклу ШІ.