Технологічний наратив DRAM починає розходитися. Після того, як ChangXin Memory Technologies розкрила прогрес у своїй архітектурі наступного покоління 4F² та продуктах, Samsung підтвердила, що продовжить паралельну розробку, SK Hynix обрала поступовий підхід, а Micron чітко заявила, що не буде наслідувати.
ChangXin явно розглядає архітектуру 4F² як одну з можливостей для «обгону на повороті». Її судження полягає в тому, що ChangXin і три великі зарубіжні виробники DRAM перебувають на стадії дослідження цієї нової технології, і комерціалізація все ще несе невизначеність.
ChangXin Memory Technologies прагне обігнати на повороті через IPO
2026/05/18 Читати повністю>
Однією з головних цілей технологічного змагання DRAM є збільшення ємності зберігання бітів на одиницю площі. Теоретичну плоску площу однієї комірки пам'яті DRAM можна спростити як kF². За цією формулою збільшення щільності зберігання зводиться до двох шляхів: зменшення коефіцієнта компонування k або зменшення розміру елемента F.
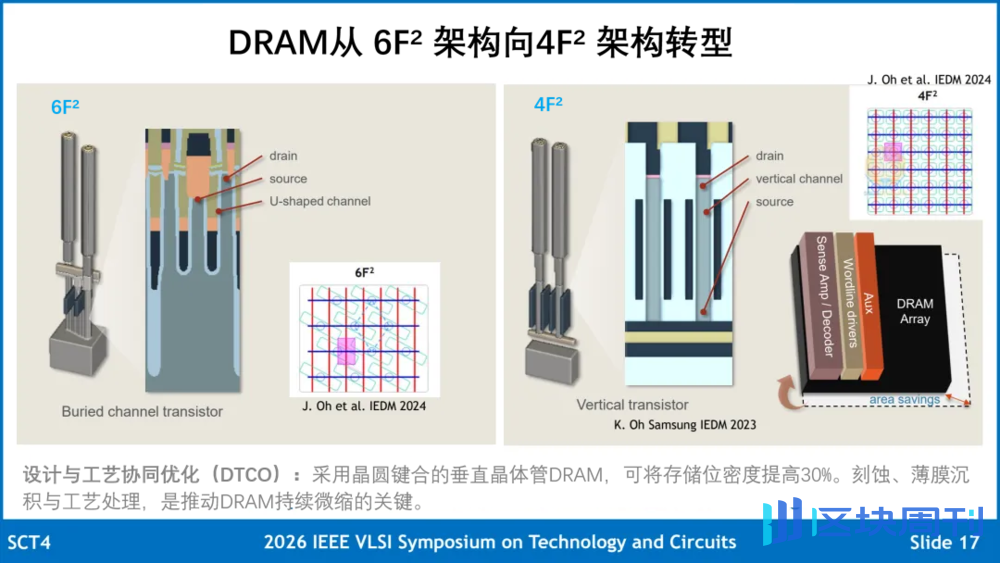
Примітка: Від 6F² до 4F² теоретична плоска площа комірки пам'яті (рожева область на малюнку) зменшується з типової 3F×2F до 2F×2F
Близько двадцяти років тому галузь уже стискала площу комірки з 8F² до 6F² шляхом зміни компонування комірки пам'яті. Протягом тривалого періоду після цього покращення щільності DRAM головним чином покладалося на постійне зменшення розміру елемента. Сьогодні, коли плоске масштабування стає дедалі складнішим, архітектурні інновації для зменшення k знову стали важливим напрямком галузевої конкуренції.
Але очевидно, що цього разу галузь ще не сформувала чіткого технічного консенсусу. Різні виробники роблять різні судження щодо технічної здійсненності, економіки та термінів комерціалізації 4F². Це також надає ChangXin конкурентне вікно, відмінне від минулого.
Від першої публікації ChangXin статей, пов'язаних з архітектурою 4F², у 2021 році до подальшого обговорення її технічних викликів на IMW 2026 (Міжнародний семінар IEEE з питань пам'яті) на початку цього року, ринок давно знав, що ChangXin зробила велику ставку на маршрут 4F².
Навіть з огляду на це, мало хто очікував, що її прогрес буде настільки швидким. 10 жовтня ChangXin оголосила, що очікує запустити нове покоління продукту DDR5 RDIMM, що інтегрує архітектуру 4F² та технологію гібридного з'єднання, до кінця року, і просуватиме темпи масового виробництва відповідно до прогресу валідації клієнтами та ринкового попиту. Це спричинило різке падіння цін на акції південнокорейських Samsung Electronics, SK Hynix та американської Micron; звичайно, загальне охолодження наративу ШІ також було фактором.
14-го числа на галузевій виставці Сон Джехьок, головний технічний директор підрозділу Device Solutions (DS) Samsung Electronics, підтвердив, що Samsung працює над просуванням архітектури 4F². Раніше цього року компанія продемонструвала тестовий чіп DRAM 16Gb 4F² з використанням відповідної технології. Кажуть, що він надійде в масове виробництво у 2028 році.
21-го числа Скотт ДеБоер, президент і головний технічний та продуктовий директор Micron Technology, публічно заявив, що компанія продовжить розширювати архітектуру 6F², одночасно просуваючи дослідження та розробку 3D DRAM, і не включатиме 4F² до своєї поточної технологічної дорожньої карти. Micron колись була піонером архітектури 6F² і вже досліджувала 4F² понад 20 років, але тепер вважає, що цей напрямок є і дорогим, і складним, не маючи достатньо привабливого шляху до масштабування.
28-го числа під час телефонної конференції щодо доходів SK Hynix підтвердила, що перейде на архітектуру 4F², але це не є фокусом компанії на поточному етапі. Поточний план досліджень і розробок полягає в тому, щоб максимально використати потенціал архітектури 6F² через зрілість процесу та стабільну технологічну платформу, і продовжити термін служби цієї технологічної платформи. SK Hynix сподівається, що кожна технологія буде застосована до правильного продукту в правильний час. «Правильний час» тут включає як технічну готовність, так і економічну готовність.
Усе це саме так, як ChangXin оцінила у своєму проспекті: 4F² досі перебуває на стадії дослідження технології, і до масштабного комерційного застосування ще існує невизначеність. Можливості масштабування, технологічне середовище та структура витрат кожної компанії різняться, тому їхні стратегічні вибори щодо архітектури 4F² також різняться.
Занепокоєння Micron небезпідставні. Теоретично, за однакового розміру елемента F, 4F² може зменшити площу однієї комірки пам'яті на площині на одну третину, збільшивши кількість комірок пам'яті, які можуть розміститися на тій самій площі, на 50%. Але перехід від 6F² до 4F² — це не просто стиснення площі комірки; це перепланування структури 1T1C комірки DRAM. Потрібно не лише забезпечити продуктивність пам'яті, а й відповідати вимогам до виходу придатної продукції, надійності та собівартості.
Протягом понад 20 років двовимірного масштабування конденсатор (C, capacitor) витягували у високу тонку циліндричну форму, щоб він міг зберігати достатній заряд у постійно зменшуваному просторі. Щоб зменшити типову архітектуру 3F×2F розміром 6F² до 2F×2F розміром 4F², транзистор (T, transistor) також потрібно поставити вертикально, що означає нові структури пристроїв та інтеграційні процеси.
Однак Micron вважає, що розташування транзистора можна змінити, але конденсатори не можна нескінченно зближувати, оскільки необхідно забезпечити достатню ємність, ізоляційні характеристики та надійність виробництва.
Це означає, що теоретичний приріст щільності 4F² буде суттєво зменшений після врахування обмежень на відстань між конденсаторами, площі периферійних схем та резервних комірок, тоді як витрати на процес зростають. Тож чи є його економіка кращою за подальше масштабування 6F² — не є очевидним. Більше того, навіть якщо все піде гладко, він усе ще обмежений підвищенням виходу придатної продукції та швидкістю нарощування потужностей, що протягом тривалого періоду буде з'їдати прибуток.
Ринок настільки голодний до DRAM, що навіть Альтман порушив суперечливе питання: чому дозволяти великим обсягам пам'яті простоювати в персональних комп'ютерах. Micron вважає, що дефіцит триватиме до 2028 року, а SK Hynix навіть очікує, що він триватиме до 2030 року. У такому ринковому середовищі для гігантів, які вже володіють більшими частками ринку, інвестування великих обсягів капіталу та ресурсів на дослідження й розробку в 4F², комерційні перспективи якого все ще неясні, не є найпривабливішим вибором на цей момент.
Вони мають EUV (екстремальна ультрафіолетова літографія) і можуть підвищувати щільність шляхом подальшого зменшення F, повністю використовуючи цінність процесу 6F² протягом цього періоду високих премій на DRAM; Micron є останньою серед трьох, хто впровадив EUV у масове виробництво DRAM, а процеси, накопичені нею раніше в епоху багаторазового формування зображення DUV, також забезпечили основу для подальшого впровадження EUV.
Обмеження ChangXin полягає у відсутності передових літографічних можливостей, таких як EUV. Якщо вона продовжить іти шляхом 6F², їй доведеться постійно зменшувати розмір елемента F і дедалі більше покладатися на багаторазове формування зображення DUV, а її економіку неминуче будуть стискати точність суміщення, технологічні вікна та вихід придатної продукції.
4F² може змінити це обмежувальне співвідношення, даючи ChangXin можливість використовувати відносно більший розмір елемента F, тим самим зменшуючи залежність від екстремальної літографії та багаторазового формування зображення. Якщо цю структурну перевагу вдасться реалізувати в реальних процесах, масове виробництво DRAM з архітектурою 4F² може бути економічнішим, ніж подальше покладання на багаторазове формування зображення DUV для масштабування 6F².
Це еквівалентно отриманню часового вікна для розробки вітчизняного обладнання для передової літографії. Ось чому китайські виробники напівпровідників, досліджуючи технології чіпів наступного покоління, такі як 3D folding та 4F², можуть виводити такі технології з лабораторії до продукту раніше й активніше, ніж лідери галузі. Тому що в них немає вибору, і вони не несуть надто важкого історичного тягаря. Це інновація, вимушена до існування, і, звісно, вона також сповнена труднощів.
Але "обгін на повороті" від 6F² до 4F² по суті є лише одноразовим структурним дивідендом. Після стиснення площі комірки до 4F² шляхом зміни коефіцієнта компонування k подальше підвищення щільності ємності DRAM все ще вимагає зменшення розміру елемента F.

Насправді 4F² не є довгостроковою технічною кінцевою точкою індустрії DRAM і, можливо, навіть не обов'язково розвиватиметься далі до 2F²; скоріше, це поетапний вибір у дослідженні архітектур пам'яті наступного покоління. Дорожня карта технології DRAM, запропонована Applied Materials, включає, крім 4F², масштабування за допомогою передової літографії, передові периферійні транзистори та міжз'єднання, CMOS-з'єднані масиви та 3D DRAM. Ці напрямки не є взаємовиключними.
У довгостроковій перспективі шлях до 3D DRAM є важливим напрямком для галузі, щоб подолати обмеження щільності планарних масивів. На відміну від 4F², який коригує компонування в межах комірки пам'яті 1T1C, 3D DRAM вертикально накладає кілька масивів пам'яті 1T1C.
Просування 4F² є як шляхом, який можна спробувати для комерціалізації, так і, як очікується, дозволить накопичити досвід у пристроях, матеріалах і процесах для майбутнього 3D DRAM. Пропуск 4F² означає ставку на те, що 3D DRAM зможе досягти масового виробництва до вичерпання економіки масштабування 6F², уникаючи інвестування значних ресурсів у перехідну архітектуру з обмеженою віддачею; навпаки, це може створити технологічний розрив у кілька років між двома поколіннями технологій.
Для ChangXin і китайського ланцюжка напівпровідникової індустрії значення 4F² виходить за межі самої DRAM. Якщо цей шлях продовжить розвиватися, потреби в дослідженнях і масовому виробництві, пов'язані з цією архітектурою, також будуть завчасно передані вгору за течією до секторів EDA, напівпровідникового обладнання та матеріалів. На етапі, коли можливості EUV залишаються обмеженими, цей шлях інновацій в архітектурі чіпів нижнього рівня, що стимулює ітерацію ланцюжка поставок верхнього рівня, також є одним із важливих способів для китайської вітчизняної обчислювальної індустрії подолати технологічні «вузькі місця».
Ця стаття з публічного акаунта WeChat: Weijin Research , автор: Weijin Research