Керівник криптовалютного маркет-мейкера Flowdesk Гійом Шомон заявив, що з перенесенням акцій та ETF на блокчейн фінансовими установами токенізовані акції можуть повторити траєкторію зростання стейблкоїнів протягом наступних чотирьох-п'яти років.
Шомон зазначив, що фокус криптоіндустрії зміщується від токенізації фіатних валют до перенесення високоліквідних фінансових активів у блокчейн-мережі, а регуляторне схвалення та управління ризиками інституцій визначатимуть швидкість цього переходу.
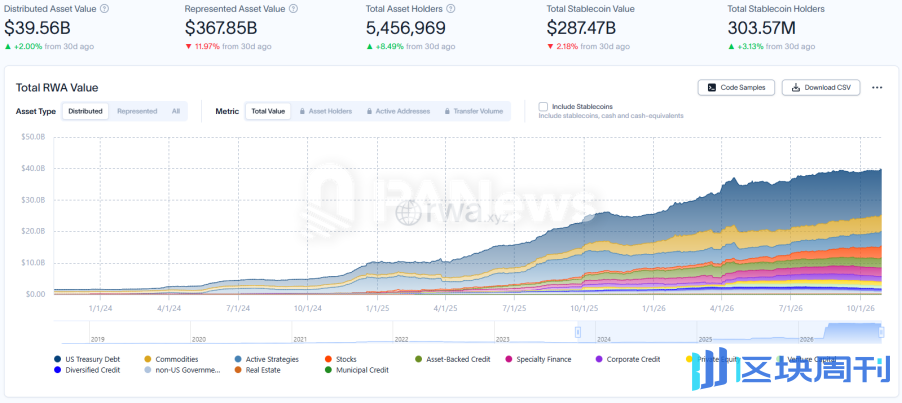
За даними Token Terminal, ринкова капіталізація токенізованих акцій досягла приблизно 4,63 млрд доларів, що відповідає розміру ринку стейблкоїнів у березні 2020 року. Відтоді обсяг стейблкоїнів зріс майже у 64 рази, досягнувши приблизно 297 млрд доларів — ця цифра розглядається як орієнтир потенційного простору зростання токенізованих акцій.
Наразі ринок висококонцентрований: Binance bStocks, Ondo Finance та xStocks разом займають понад 80% ринкової капіталізації токенізованих акцій.
Шомон назвав останні чотири-п'ять років "експериментальним періодом стейблкоїнів" і вважає, що наступний етап буде зосереджений на активах із зрілою ліквідністю, включаючи акції та ETF. Такі активи зрештою можуть забезпечити цілодобову торгівлю на блокчейні, звільнивши доступ до інвестицій від годин роботи традиційних бірж.
Незважаючи на зростання популярності токенізації, великі фінансові установи залишаються обережними щодо переміщення значних коштів на блокчейн. Шомон зазначив, що три роки тому лише дуже невелика кількість установ вважала токенізацію майбутнім, а сьогодні ця технологія вже широко визнана в традиційному фінансовому секторі.
Однак інституційні інвестори все ще мають відповісти на низку операційних питань: чи можна масштабно токенізувати активи, як ці активи будуть зберігатися, чи відповідають пов'язані ризики внутрішнім вимогам комплаєнсу. Шомон особливо наголосив, що в умовах, коли криптоплатформи досі часто зазнають серйозних інцидентів безпеки, токенізувати активи рівня 1 млрд доларів і підтримувати інституційні стандарти безпеки особливо складно.
Такі побоювання посилилися після інциденту безпеки Binance — цей інцидент спричинив несанкціонований відтік коштів з гарячого гаманця біржі на суму близько 6,3 млрд доларів. Binance зобов'язалася відшкодувати збитки користувачів і повідомила, що близько 3 млрд доларів постраждалих активів було заморожено. Шомон вважає, що саме інциденти такого масштабу є причиною, чому команди з управління ризиками інституцій зволікають із переміщенням великих балансів на блокчейн, навіть якщо регулятори вже дозволили токенізовані продукти.
Він прогнозує, що в міру поступового дозрівання механізмів зберігання, інфраструктури розрахунків та регуляторних стандартів інституційне впровадження прискориться, і токенізовані цінні папери зможуть функціонувати в межах існуючих фінансових рамок управління ризиками.
Дослідження ринку Token Terminal показує, що близько 86% токенізованих акцій підтримуються заставними структурами — тобто третій емітент утримує базові цінні папери та випускає ончейн-токени, що представляють експозицію на цей актив. Токенізація під керівництвом емітента та синтетичні продукти займають меншу частку, що відображає різні підходи ринку до власності, зберігання та шляхів розрахунків.
У 2026 році цей ринок стрімко розширювався: його обсяг зріс з менш ніж 1 млрд доларів на початку року до понад 4,6 млрд доларів наприкінці жовтня. Однак токенізовані акції наразі все ще становлять лише дуже малу частину традиційного ринку акцій, і їхнє зростання не обов'язково повторить криву стейблкоїнів.
Flowdesk надає послуги маркет-мейкінгу та інституційної торгівлі на понад 150 торгових майданчиках, перебуваючи в інфраструктурному сегменті, який може виграти від розширення ринку токенізованих активів. Шомон вважає, що в наступні роки темп впровадження визначатимуть регуляторне середовище та довіра інституцій, а не сама лише технологічна доступність.