Kalshi готується вийти на інституційний ринок похідних інструментів на інфляцію із запропонованими біржовими ф'ючерсними контрактами, прив'язаними до індексу споживчих цін (CPI) США. Згідно зі звітом Bloomberg від 23 жовтня 2026 року, оператор ринку прогнозів планує запуск у грудні ф'ючерсів, що відстежують як загальний CPI, так і базовий CPI, який виключає продукти харчування та енергоносії. Компанія залучила Майкла Ештона, колишнього трейдера Barclays з інфляції, відомого як «Inflation Guy», щоб допомогти розробити контракти та залучити інституційний інтерес від великих банків і хедж-фондів.
Ініціатива Kalshi CPI Futures являє собою потенційне розширення за межі контрактів, заснованих на подіях, які закріпили позицію Kalshi на ринках прогнозів. Її існуючі контракти на інфляцію дозволяють трейдерам спекулювати на тому, чи перевищить CPI певні пороги, але інституційні інвестори часто потребують інструментів із більш безперервною експозицією до змін економічних даних. Стандартизовані ф'ючерси на інфляцію потенційно могли б усунути цю різницю, за умови, що їхні характеристики ціноутворення, розрахунків і ліквідності відповідатимуть вимогам професійної торгівлі.
Заплановані контракти ще не запущені, і Kalshi офіційно не підтвердила дату лістингу в грудні. Їхнє остаточне комерційне значення залежатиме не лише від регуляторного статусу чи доступності продукту. Головне питання полягає в тому, чи зможе платформа, пов'язана з ринками прогнозів, забезпечити глибину ринку, клірингові механізми та стійку інституційну участь, необхідні для конкуренції в традиційній торгівлі макроекономічними похідними інструментами.
Ключові висновки
- Kalshi розробляє ф'ючерси, прив'язані до CPI, орієнтуючись на можливий запуск у грудні 2026 року, хоча дата залишається непідтвердженою.
- Запропоновані продукти відстежуватимуть загальну та базову інфляцію в США, а не просто розраховуватимуть окремі прогнози подій CPI.
- Інституційне впровадження залежатиме від ліквідності, стандартизованих специфікацій контрактів, механізмів маржі та ефективності хеджування.
- Існуючі контракти на прогнозування CPI не забезпечують такої ж експозиції, як звичайний інструмент ф'ючерсів на інфляцію.
- Ініціатива може розширити роль Kalshi від торгівлі на основі подій до інституційного управління макроекономічними ризиками.
Kalshi CPI Futures: що насправді планується?
Запропоновані Kalshi ф'ючерси на інфляцію є спробою конкурувати за інший тип фінансових операцій, ніж ті, що домінують у її існуючому бізнесі на ринках прогнозів. Bloomberg повідомив 23 жовтня, що компанія представляла банкам і хедж-фондам плани щодо біржових контрактів, безпосередньо прив'язаних до загального та базового CPI. Запропонована структура строків погашення охоплюватиме кожен із наступних 12 референтних місяців, а далі — контракти, пов'язані з травнем і листопадом, протягом наступних чотирьох років. Повідомляється, що компанія розглядає торгівлю з неділі по п'ятницю, а Kalshi Klear визначена як передбачувана клірингова організація. Ці деталі походять із оприлюднених маркетингових матеріалів, а не з остаточних публічних специфікацій контрактів, тобто важливі елементи продукту можуть змінитися до запуску. Kalshi підтвердила, що працює над ф'ючерсами на CPI, але відмовилася надати остаточну дату впровадження.
Розширення спирається на існуючий ринок контрактів на події, пов'язані з інфляцією. Kalshi вже пропонує продукти, які дозволяють учасникам торгувати прогнозами щодо щомісячного зростання CPI, річних темпів інфляції та того, чи перевищать конкретні показники визначені пороги. Ці ринки можуть агрегувати інформацію про очікувані економічні результати та дозволяти трейдерам займати позиції щодо окремих публікацій. Однак професійні макроінвестори часто управляють портфелями, чутливість яких до інфляції є безперервною, а не бінарною. Облігаційні портфелі, цінні папери, прив'язані до інфляції, та похідні інструменти на процентні ставки можуть змінюватися в ціні в діапазоні результатів інфляції, створюючи попит на контракти, які більше нагадують традиційні інструменти фінансового хеджування. Запропоновані Kalshi ф'ючерси мали б задовольнити цей попит, виходячи за межі вузько визначеного результату події до інструменту, вартість якого могла б реагувати більш безпосередньо на зміни базового показника інфляції.
Як працюватимуть Kalshi CPI Futures?
Kalshi CPI Futures покликані забезпечити стандартизовану експозицію до показників інфляції США, хоча їхня остаточна методологія розрахунків, розмір тіка, множник контракту та вимоги до маржі не були публічно підтверджені в доступному оголошенні. Звичайний ф'ючерсний контракт на CPI зазвичай посилався б на узгоджений індекс інфляції або опублікований показник і дозволяв би учасникам купувати або продавати експозицію до цього значення. Його прибутковість залежала б від конкретних правил ціноутворення та розрахунків контракту, а не просто від того, чи перетнуло опубліковане число єдиний поріг. Для порівняння, бінарний контракт на подію CPI виплачує кошти відповідно до певної умови, наприклад, чи перевищує щомісячна інфляція зазначений відсоток. Ця відмінність може суттєво змінити те, як позиції реагують на несподіванки інфляції та наскільки ефективно вони компенсують ризики в існуючому інвестиційному портфелі.
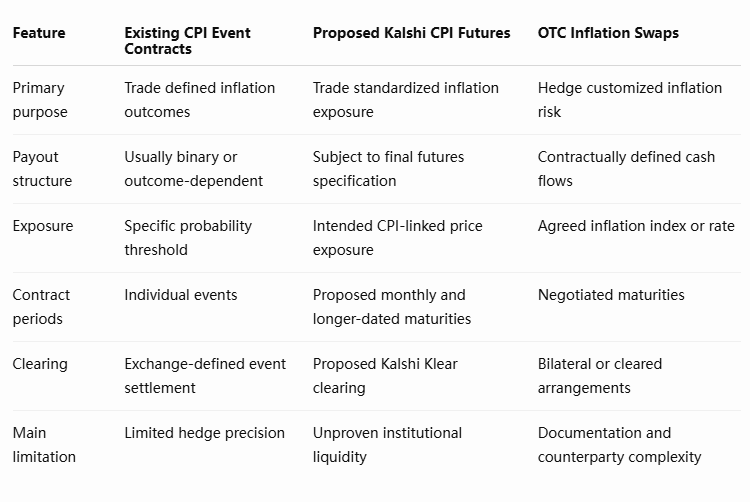
Запропонований графік погашення потенційно важливий, оскільки інфляційна експозиція виходить за межі наступного економічного релізу. Інституційні інвестори можуть бажати управляти ризиком, пов'язаним з інфляційними очікуваннями на кілька місяців або років, і стандартизована крива контрактів могла б забезпечити більшу гнучкість, ніж окремі ставки на індивідуальні оголошення. Тим не менш, довший діапазон строків погашення не створить автоматично придатної для використання ліквідності за кожним контрактом. Торгова активність часто концентрується на близьких або еталонних строках погашення, залишаючи контракти, що торгуються рідше, з ширшими спредами та вищими витратами на виконання. Kalshi потрібно буде підтримувати достатньо послідовне ціноутворення та маркет-мейкінгову активність, щоб запропонована структура стала корисною за межами найближчих релізів CPI.
Чому хеджування інфляції складніше, ніж прогнозування CPI
Прогнозування напрямку оголошення про інфляцію та хеджування економічної експозиції, створеної інфляцією, — це принципово різні види діяльності. Інвестор може правильно передбачити, що CPI перевищить ринкову консенсус-оцінку, не обов'язково володіючи інструментом, який компенсує збитки в іншій частині портфеля. Інфляція впливає на номінальні дохідності облігацій, реальні процентні ставки, очікування центрального банку, корпоративні витрати на фінансування та оцінку фінансових активів через різні канали. Тому зв'язок між конкретним релізом CPI та вартістю облігації або позиції за ф'ючерсами на процентні ставки може бути нестабільним. Контракт, безпосередньо прив'язаний до CPI, може запропонувати більш цілеспрямоване джерело інфляційної експозиції, але його здатність хеджувати портфель залежить від розрахункового дизайну інструменту, його чутливості до відповідного показника інфляції та періоду, охопленого базовим зобов'язанням або інвестицією.
Розглянемо інвестиційного менеджера, який володіє активами, схильними до несподівано стійкої інфляції. Менеджер може шукати захисту від інфляційних результатів, що перевищують припущений базовий рівень, але бінарний контракт, зосереджений на тому, чи перевищить CPI наступного місяця поріг, може створити розривну виплату. Невелика різниця між опублікованим результатом і порогом може визначити весь результат розрахунку, тоді як інфляційна чутливість портфеля може змінюватися більш поступово. Ф'ючерсний контракт, що посилається на відповідний показник CPI, потенційно міг би забезпечити тісніший зв'язок між хеджем та економічною змінною, якою управляють. Навіть тоді залишаться важливі відмінності між фактичним CPI, ринковими очікуваннями та ціноутворенням активів, чутливих до інфляції. Ефективне хеджування вимагає вивчення цих взаємозв'язків, а не припущення, що кожен контракт, пов'язаний з інфляцією, забезпечує взаємозамінний захист.
Ліквідність — друга головна проблема. Інфляційні деривативи використовуються досвідченими учасниками ринку, які часто потребують значних транзакцій, надійних двосторонніх котирувань і здатності коригувати позиції без надмірного впливу на ринок. Контракт може концептуально добре підходити для хеджування, але залишатися комерційно непривабливим, якщо трейдери не можуть ефективно входити в позиції або виходити з них. Маркет-мейкери також повинні мати можливість хеджувати власні експозиції, управляти заставою та послідовно ціноутворювати інструмент відносно пов'язаних ринків. Для Kalshi встановлення цих зв'язків може виявитися складнішим, ніж запровадження самих контрактів. Остаточна довіра до запропонованого продукту залежатиме від того, чи готові банки та фонди не лише висловлювати зацікавленість, але й виділяти торговий капітал та забезпечувати повторну участь у ринку.
Чи може Kalshi конкурувати з традиційними ф'ючерсними біржами?
Пропозиція Kalshi виходить на ринок, який історично домінується усталеною інфраструктурою деривативів, а не платформами прогнозних ринків. Такі біржі, як CME Group та Intercontinental Exchange, підтримують широку активність у деривативах на процентні ставки, облігації та пов'язаних макроекономічних деривативах, тоді як інституційну інфляційну експозицію також можна отримати через інфляційні свопи, інфляційно-індексовані державні цінні папери та інші інструменти. Запропоновані ф'ючерси на CPI не обов'язково конкуруватимуть з кожним із цих продуктів на ідентичних умовах. Стандартизований контракт, безпосередньо прив'язаний до індексу інфляції, міг би слугувати вужчій меті, потенційно залучаючи інвесторів, які хочуть більш явного зв'язку між опублікованим показником CPI та їхньою торговою експозицією. Bloomberg повідомляв, що CME раніше намагалася запустити ф'ючерси на CPI, але наразі їх не пропонує, що ілюструє: сама лише диференціація продукту не гарантує створення стійкого ринку.
Існуюча інституційна та регуляторна інфраструктура Kalshi може забезпечити точку входу, але вимоги професійного ф'ючерсного ринку відрізняються від вимог спекуляцій на основі подій. Банки та хедж-фонди зазвичай оцінюють надійність клірингу, ефективність застави, ліміти позицій, участь маркет-мейкерів, прозорість ціноутворення та доступність інструментів, що використовуються для хеджування відповідних ризиків. Вони також враховують, чи створює впровадження нової біржі операційні витрати, які перевищують вигоди від спеціалізованого контракту. Навіть якщо запропоновані ф'ючерси на CPI мають привабливу структуру виплат, їм може бути важко залучити інституційну активність, якщо трейдери можуть ефективніше управляти подібними ризиками через усталені інструменти. Завдання Kalshi полягає в тому, щоб запропонувати достатньо цінну форму інфляційної експозиції, одночасно побудувавши мережу ліквідності, необхідну для того, щоб ця експозиція стала практичною.
Запланована участь Майкла Ештона забезпечує відповідну ринкову експертизу, але її не слід плутати з доказом майбутнього торгового успіху. Розробники продуктів можуть покращити специфікації контрактів і встановити відносини з потенційними учасниками, однак глибина ринку зрештою виникає через повторювані транзакції між покупцями, продавцями та постачальниками ліквідності. Установи можуть спочатку тестувати ф'ючерси невеликими позиціями, перш ніж вкладати значний капітал. Результуючий ринок може зростати поступово, концентруватися навколо певних строків погашення або залишатися обмеженим, якщо ціноутворення суттєво відрізняється від пов'язаних інфляційних інструментів. Ці можливості роблять фактичний обсяг торгів і відкритий інтерес більш інформативними, ніж кількість установ, з якими проводилися попередні маркетингові контакти.
Що насправді вимагало б інституційне впровадження?
Першим значущим індикатором була б стійка двостороння ліквідність за контрактами, найбільш релевантними для інституційних інвесторів. Початковий обсяг торгів міг би бути підвищений увагою, пов'язаною із запуском, без демонстрації того, що ринок підтримує рутинне управління ризиками. Більш стійким показником було б поєднання непогашених позицій, спредів між цінами купівлі та продажу, глибини книги замовлень і здатності виконувати більші транзакції без значного руху ціни. Інституційним трейдерам також потрібна впевненість у тому, що ціни залишаються узгодженими з базовим орієнтиром CPI та пов'язаними інфляційними ринками. Стійкі відмінності в ціноутворенні можуть створювати торгові можливості, але вони також можуть відштовхувати хеджерів, якщо вносять невизначеність щодо зв'язку між ф'ючерсним контрактом і експозицією, яку він покликаний управляти.
Вимоги до клірингу та застави також впливатимуть на впровадження. Професійні торгові підрозділи працюють у межах усталених систем управління ризиками та оцінюють, наскільки ефективно позиції можуть бути забезпечені маржею, профінансовані та врегульовані. Якщо запропоновані продукти встановлюють відносно високі вимоги до застави або не можуть бути зручно інтегровані з існуючими процесами управління ризиками, їхня корисність може бути обмеженою, незважаючи на привабливі специфікації контрактів. І навпаки, ефективна модель клірингу в поєднанні з надійним маркет-мейкінгом могла б підтримати впровадження установами, які прагнуть більш прямої інфляційної експозиції. Ці фактори неможливо повністю оцінити, доки Kalshi не опублікує остаточні правила контрактів, домовленості щодо маржі та операційні деталі. Поточне оголошення встановлює стратегічний намір, а не доведену функціональність інституційного ринку.
Погляд MEXC: ринкам прогнозів потрібна інституційна ринкова структура
Заплановані Kalshi ф'ючерси на CPI ілюструють можливу еволюцію відносин між ринками прогнозів і традиційними ринками деривативів. Контракти на події демонструють, що ринкові ціни можуть агрегувати очікування щодо економічних результатів, але інституційні фінансові ринки вимагають більшого, ніж інформативні ймовірності. Вони залежать від продуктів, здатних безперервно передавати ризик, приймати значні позиції та підтримувати виконувані ціни за різних ринкових умов. Kalshi перевіряє, чи може її існуюча біржова інфраструктура та регуляторна база підтримувати цю більш вимогливу функцію. Її попередня модель ринку подій залишається релевантною, але ціннісна пропозиція ф'ючерсів на CPI оцінювалася б через ефективність хеджування та глибину торгів, а не лише через точність прогнозів.
Ця відмінність також впливає на те, як Kalshi слід порівнювати з іншими постачальниками ринків прогнозів. Як пояснюється в посібнику MEXC щодо регульованих контрактів на події Kalshi, існуючі продукти платформи зазвичай зосереджені на визначених реальних результатах. Інфляційні ф'ючерси перемістили б бізнес до інструментів, призначених для ширшої макроекономічної експозиції. Якщо заплановані контракти залучать стійку інституційну участь, цей розвиток міг би продемонструвати шлях для операторів ринків прогнозів до розширення в спеціалізовану інфраструктуру деривативів. Якщо ліквідність залишиться низькою, спроба натомість показала б, чому традиційні ф'ючерсні біржі зберігають переваги, які неможливо відтворити лише через інновації контрактів.
Kalshi потребує ліквідності, а не лише контракту на інфляцію
Запропоновані Kalshi ф'ючерси на CPI можуть стати потенційно значним розширенням її бізнес-моделі, але найважливішою подією стане не запровадження ще одного продукту, прив'язаного до інфляції. Нею стане створення ринку, здатного підтримувати інституційні транзакції, які існуючі контракти на події не можуть належним чином забезпечити. Платформа, побудована навколо визначених економічних результатів, може мати цінний досвід в агрегуванні очікувань, проте професійне управління інфляційним ризиком вимагає безперервного ціноутворення, надійного виконання, достатньої інфраструктури забезпечення та інструментів, які змістовно відповідають ризикам, якими інвесторам потрібно управляти.
Таким чином, ініціатива Kalshi CPI Futures є випробуванням структури ринку, а не лише продуктовою інновацією. Банки та хедж-фонди можуть мати причини розглядати контракти, безпосередньо прив'язані до загального та базового CPI, особливо коли інфляційна невизначеність впливає на оцінку облігацій, витрати на фінансування та очікування щодо монетарної політики. Однак спеціалізований біржовий контракт приверне стабільне використання лише за умови, що учасники зможуть ефективно відкривати, підтримувати та закривати позиції. Наявність потенційної потреби в хеджуванні не гарантує, що навколо нового запровадженого контракту розвинеться незалежно ліквідний ринок.
Наступними віхами є підтвердження графіка запуску, публікація остаточних специфікацій контрактів, роз'яснення домовленостей щодо маржі та клірингу, а також участь маркет-мейкерів. Після початку торгівлі відкритий інтерес, виконувані спреди, глибина ринку та регулярна інституційна активність забезпечать надійнішу оцінку впровадження, ніж початковий обсяг сам по собі.
Можливість Kalshi полягає в тому, щоб привнести більш безпосередній інфляційний вплив у стандартизоване біржове середовище, але її здатність конкурувати з усталеною інфраструктурою деривативів залежатиме від ліквідності та здатності до передачі ризику, які вона зможе побудувати навколо цього продукту. Доки ці умови не будуть продемонстровані, заплановане розширення залишається перспективним експериментом зі структури ринку, а не доказом того, що ринки прогнозів успішно вийшли на інституційну торгівлю макроекономічними деривативами.
Джерела
Bloomberg — Kalshi Taps Inflation Guy to Break Into $8 Trillion Market, October 23, 2026:
https://news.bloomberglaw.com/banking-law/kalshi-taps-inflation-guy-to-break-into-8-trillion-market-1
Kalshi — Existing Inflation Prediction Markets:
https://kalshi.com/category/economics/inflation
Застереження щодо ризиків: Ця стаття призначена лише для довідки і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.