Огляд
Південна Корея переводить свою систему токенізованих цінних паперів із законодавства у виробничу інфраструктуру: Корейський депозитарій цінних паперів (KSD) готує платформу, покликану з'єднати кілька розподілених реєстрів, зокрема Avalanche, Hyperledger Besu та Hyperledger Fabric. Samsung SDS, яка раніше працювала над тестовим стендом KSD, будує виробничу платформу із цільовим завершенням у лютому 2027 року, паралельно із впровадженням переглянутої правової бази Кореї щодо токенізованих цінних паперів.
Найважливіший момент не в тому, що використовується Avalanche. KSD не обирає Avalanche як єдиний національний блокчейн цінних паперів Кореї. Натомість Південна Корея розробляє регульовану архітектуру цінних паперів, у якій різні схвалені реєстри можуть співіснувати, тоді як KSD продовжує забезпечувати авторитетний рівень для контролю випуску, управління правами та звірки. Це робить проєкт менше схожим на вибір блокчейну-переможця і більше — на розв'язання складнішої інституційної проблеми підтримання узгоджених юридичних записів у кількох технологічних середовищах.
Таким чином, токенізовані цінні папери KSD дають корисну модель того, як може розвиватися токенізація ринків капіталу. Традиційні системи цінних паперів потребують однієї надійної відповіді на питання, скільки цінних паперів юридично існує, хто ними володіє і чи були передані права. Розподілені реєстри можуть покращити програмованість і ринкову зв'язність, але вони також створюють нові виклики звірки. Підхід Кореї намагається поєднати гнучкість блокчейну з інституційною дисципліною центрального депозитарію цінних паперів.
Ключові висновки
- Виробнича платформа KSD розроблена для підтримки Avalanche, Hyperledger Besu та Hyperledger Fabric, а не одного ексклюзивного ланцюга.
- Samsung SDS будує виробничу систему із цільовим завершенням у лютому 2027 року.
- KSD залишається центральним елементом контролю обсягів випуску, управління правами на цінні папери та звірки записів.
- Блокчейн не замінює реєстр цінних паперів; він стає частиною інфраструктури цінних паперів.
- Справжній інституційний виклик полягає в підтриманні узгодженості юридично авторитетних записів у кількох реєстрах.
Що насправді будує KSD?
Samsung SDS виграла проєкт впровадження платформи токенів цінних паперів KSD після попереднього завершення консультаційної роботи та роботи над тестовим стендом. Виробнича система покликана з'єднати діяльність розподіленого реєстру з наявною інфраструктурою електронних цінних паперів KSD, включаючи моніторинг у реальному часі того, скільки токенізованих цінних паперів випущено та перебуває в обігу.
Ця функція є критично важливою, оскільки токенізація не усуває потреби в авторитетних записах про цінні папери. На звичайному ринку центральний реєстр визначає юридично визнану кількість цінних паперів, що існують, і фіксує пов'язані з ними права. Щойно ці цінні папери можуть також існувати в розподілених реєстрах, ринок потребує механізму, який гарантує, що записи блокчейну не відхилятимуться від юридично визнаного запису про випуск.
Тому токенізовані цінні папери KSD найкраще розуміти як багаторівневу архітектуру. Розподілені реєстри можуть фіксувати випуск і передачу, тоді як KSD зберігає інституційні механізми контролю, потрібні для підтвердження загальної пропозиції, прав власності та відповідності регульованій системі цінних паперів Кореї. Згідно із запропонованою Комісією з фінансових послуг рамкою, відповідна інфраструктура реєстру також має залучати KSD і кілька установ з управління рахунками, а не одного емітента, який керує ізольованою базою даних блокчейну.
Для ширшого контексту щодо проєкту дивіться MEXC On-Chain Daily Report: Solana Alpenglow Confirmed for October 21 Launch, де також висвітлюється мультиреєстрова платформа KSD.
Чи стає Avalanche національним блокчейном цінних паперів Кореї?
Ні. Avalanche — це одна з підтримуваних технологій реєстру, а не ексклюзивний національний блокчейн.
Технічний напрям KSD включає Avalanche поряд із Hyperledger Besu та Hyperledger Fabric. Це важлива відмінність, оскільки інакше ринок міг би хибно витлумачити включення Avalanche як доказ того, що Південна Корея обрала один публічний блокчейн для національної системи цінних паперів.
Роль Avalanche все ще має стратегічне значення. Її включення показує, що екосистема публічного ланцюга може брати участь у регульованій інфраструктурі ринків капіталу, а не так, що інституційна токенізація повністю обмежується дозволеними корпоративними реєстрами. Але більше рішення полягає в готовності Кореї підтримувати різні технологічні середовища в межах однієї рамки цінних паперів.
Це важливіший прецедент.
Чому Кореї потрібні кілька реєстрів?
Фінансові установи рідко впроваджують блокчейн з однакової відправної точки. Одна компанія з цінних паперів може віддавати перевагу сумісному з EVM корпоративному середовищу, такому як Hyperledger Besu, інша може надавати перевагу дозволеній архітектурі Fabric, а ще інша може вбачати цінність у ширшій екосистемі токенізації Avalanche. Вимога до кожного учасника ринку відмовитися від існуючої інфраструктури та перейти на один обраний державою ланцюжок могла б зменшити деякі проблеми сумісності, але вона також створила б концентрацію технологій, витрати на міграцію та залежність від однієї архітектури.
Корейська модель натомість відокремлює базовий реєстр від авторитетної системи цінних паперів. Емітент або фінансова установа може використовувати схвалений розподілений реєстр, але отриманий випуск все одно повинен відповідати ширшій системі визнання прав і контролю пропозиції KSD. Це створює структуру, в якій технологічне різноманіття допускається, доки зберігається правова узгодженість.
Такий підхід стає важливішим у міру масштабування токенізованих ринків. Пілотний проєкт на одному ланцюжку є відносно простим. Національний ринок, що містить акції, облігації, фонди та дробові інвестиційні цінні папери від кількох установ, є набагато складнішим. Ключове питання полягає в тому, як різні реєстри можуть залишатися синхронізованими з одним авторитетним правовим станом.
Avalanche, Besu та Fabric обслуговують різні інституційні потреби
Три технології реєстрів, наразі пов'язані з технічним напрямом KSD, мають різні сильні сторони дизайну. KSD публічно не призначила кожній з них єдину ексклюзивну роль, але їхні архітектури допомагають пояснити, чому багатореєстрова структура може бути привабливою.
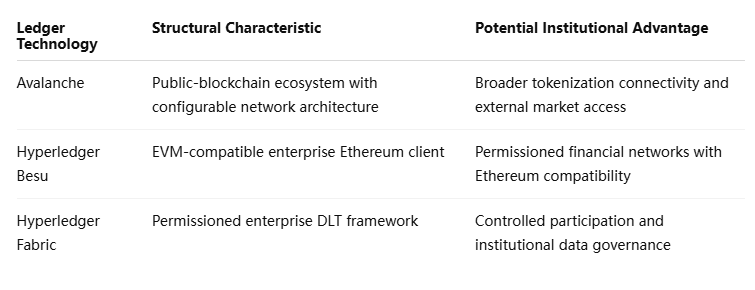
Важлива відмінність полягає між відкритою ринковою зв'язністю та контрольованими інституційними середовищами. Технологія публічного ланцюжка може забезпечити компонованість і ширший доступ, тоді як дозволені системи можуть забезпечити жорсткіший контроль над учасниками, видимістю транзакцій та управлінням даними.
Регульована система цінних паперів може потребувати обох. Проблема не в тому, щоб визначити, який блокчейн є універсально кращим, а в тому, щоб забезпечити відповідність кожного схваленого середовища тим самим правилам, що регулюють випуск, права інвесторів і цілісність записів.
Чому KSD важливіша за бренд блокчейну
Дискусії про токенізацію часто зосереджуються на тому, де випускається актив, але регульовані ринки цінних паперів більше дбають про те, чи відповідає токен юридично забезпеченій вимозі. Це породжує низку питань, на які сама технологія блокчейну відповісти не може.
Хто перевіряє загальну кількість випущених цінних паперів? Який запис має перевагу, якщо блокчейн-реєстр і реєстр цінних паперів розходяться? Як синхронізуються дивіденди, процентні платежі та права голосу? Як запобігається дублюванню випуску, якщо подібні цінні папери з'являються в кількох реєстрах? Що відбувається, коли одна мережа стає недоступною?
KSD перебуває в центрі цих питань. Її запланований моніторинг загального випуску та обігу в реальному часі вказує на те, що Корея розглядає токенізовані цінні папери як продовження існуючої інфраструктури цінних паперів, а не як звичайні криптотокени, чия дійсність залежить лише від контролю над ончейн-адресою.
Інституційна токенізація за своєю суттю є проблемою узгодженості записів, перш ніж бути проблемою випуску токенів.
Ось чому роль KSD залишається критичною, навіть коли дедалі більше активності переміщується на розподілені реєстри.
Що зміниться, коли правила Кореї набудуть чинності у 2027 році?
Переглянута система токенізованих цінних паперів Південної Кореї запланована до набуття чинності 4 лютого 2027 року. Законодавчі зміни дозволяють записувати інформацію про випуск і обіг цінних паперів за допомогою технології розподіленого реєстру та покликані підтримувати не лише нішеві продукти дробового інвестування. З часом система також може охоплювати традиційні категорії цінних паперів, такі як акції, облігації та фонди.
Однак лютий 2027 року не слід тлумачити як дату, коли весь корейський ринок цінних паперів перейде в ончейн. Впровадження є поетапним. Перший етап стосується створення регульованого випуску, інфраструктури управління рахунками, участі в реєстрі та узгодження прав. Ширші моделі торгівлі та розрахунків можуть розвиватися пізніше, у міру набуття ринком операційного досвіду.
Цей поетапний підхід є важливим, оскільки токенізація впливає не лише на зберігання записів. Захист інвесторів, зберігання, розрахунки, корпоративні дії та нагляд за ринком — усе це має залишатися забезпечуваним у міру того, як розподілені реєстри стають частиною інфраструктури цінних паперів.
Чи можуть цінні папери на кількох реєстрах уникнути фрагментації ліквідності?
Технічно так, але сумісність кількох реєстрів не створює автоматично уніфікованої ліквідності.
Підтримка різних реєстрів дає емітентам і фінансовим установам гнучкість, але водночас може розділити торговельну активність між мережами, майданчиками, схемами зберігання та моделями розрахунків. KSD може бути здатен узгодити легальний випуск, не роблячи при цьому автоматично кожен токен безперешкодно переказним між усіма ланцюгами.
Таким чином, довгострокова цінність системи значною мірою залежатиме від інтероперабельності. Якщо інвестори зможуть ефективно переміщати позиції, а KSD підтримуватиме єдиний авторитетний юридичний запис, модель із кількома реєстрами могла б поєднати гнучкість із цілісністю ринку. Якщо кожна мережа стане ізольованим пулом ліквідності, операційні переваги підтримки кількох технологій можуть бути нівельовані фрагментацією.
Якість шлюзів, спільні стандарти та правила узгодження можуть зрештою мати таке саме значення, як і базові ланцюги.
Погляд MEXC: Інституційним переможцем може стати рівень координації
Корейська модель свідчить, що інституційна токенізація може не зійтися на одному універсальному блокчейні. Банки, брокери та постачальники інфраструктури цінних паперів уже працюють із різними системами, і національні ринки мають мало стимулів відкривати всю архітектуру ринку капіталу одній мережі чи технологічному провайдеру.
Тому більш довговічна цінність може перебувати над окремим ланцюгом. Інфраструктура, здатна підтримувати ліміти випуску, синхронізувати записи про власність і з'єднувати кілька схвалених реєстрів, стає стратегічно важливою, щойно токенізовані активи існують у різних технічних середовищах.
Це змінює спосіб, у який слід оцінювати інституційне впровадження блокчейну. Найважливіше питання може полягати не в тому, який ланцюг розміщує найбільше цінних паперів, а в тому, чи можуть токенізовані активи переміщатися між різними системами, зберігаючи один узгоджений юридичний стан.
Якщо корейська модель працює, інтероперабельність і управління авторитетними записами можуть виявитися важливішими для інституційного впровадження, ніж блокчейн-ексклюзивність.
Ризики та обмеження
Підхід із кількома реєстрами пропонує гнучкість, але також створює додаткові рівні складності.
- Ризик узгодженості записів: дані блокчейну та юридично авторитетні записи про цінні папери повинні залишатися синхронізованими.
- Ризик інтероперабельності: підтримка кількох технологій не гарантує безперешкодних переказів між реєстрами.
- Операційний ризик: шлюзи, вузли та системи узгодження додають нові залежності.
- Ризик конфіденційності: дані про власність цінних паперів не можна просто розкривати на публічній інфраструктурі.
- Ризик, специфічний для технології: кожен реєстр вносить різні припущення щодо програмного забезпечення та оновлень.
- Фрагментація ліквідності: активність може розділятися між ланцюгами, майданчиками та системами розрахунків.
- Ризик впровадження: заплановані можливості не слід вважати повністю робочими до впровадження у 2027 році.
Існує також важлива відмінність у розрахунках. Токенізовані цінні папери можуть бути записані в розподілених реєстрах без обов'язкового розрахунку грошової частини транзакції ончейн. Тому «блокчейн-інфраструктуру цінних паперів» не слід автоматично ототожнювати з повністю атомарним ончейн-розрахунком.
Токенізовані цінні папери KSD роблять координацію справжнім випробуванням
Токенізовані цінні папери KSD ілюструють більш зрілу версію інституційного впровадження блокчейну, ніж просто випуск активів у публічному ланцюзі. Південна Корея будує інфраструктуру, у якій можуть брати участь різні розподілені реєстри, тоді як KSD продовжує зберігати контроль за випуском і узгодженість юридичних записів.
Включення Avalanche є важливим, оскільки демонструє, що екосистема публічного ланцюга може стати частиною регульованої інфраструктури цінних паперів поряд із корпоративними технологіями, такими як Hyperledger Besu і Fabric. Але глибше рішення полягає в готовності Кореї підтримувати кілька реєстрів, а не один національний блокчейн.
Така архітектура робить KSD важливішим, а не менш важливим. Депозитарій повинен допомагати підтримувати один узгоджений запис про цінні папери, тоді як випуск і транзакційна активність стають технічно розподіленими. Тому справжній виклик зміщується від створення токенів до забезпечення того, щоб кілька токенізованих середовищ не могли створити дублюючі вимоги, суперечливі записи про власність або фрагментовані юридичні стани.
Впровадження у лютому 2027 року перевірить, чи працює ця структура у виробництві. Якщо так, Корея могла б надати корисну модель для інших ринків, які розглядають токенізацію: інституційне впровадження блокчейну може не вимагати, щоб кожен актив жив в одній і тій самій мережі. Воно може вимагати інфраструктури, здатної змусити різні мережі поводитися як один юридично узгоджений ринок капіталу.
Джерела
Використане внутрішнє посилання MEXC:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-solana-alpenglow-confirmed-for-october-21-launch
Фоновий аналіз MEXC щодо корейських токенізованих цінних паперів:
https://www.mexc.com/crypto-pulse/article/hanwha-builds-a-tokenized-securities-platform-on-avalanche-as-south-korea-s-february-2027-rules-approach-149946
Samsung SDS — Впровадження платформи токенізованих цінних паперів KSD:
https://www.samsungsds.com/en/news/tk-260508.html
Комісія з фінансових послуг — Дорожня карта політики щодо токенізованих цінних паперів:
https://fsc.go.kr/eng/pr010101/87653
Комісія з фінансових послуг — Запропоновані правила від жовтня 2026 року:
https://www.fsc.go.kr/eng/pr010101/87834
Комісія з фінансових послуг — Правова основа для токенів цінних паперів:
https://fsc.go.kr/eng/pr010101/86076
Застереження щодо ризиків: Ця стаття призначена лише для довідки та не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.