
Автор: 0xFacai, Blockbeats
Раніше ми згадували, що у вересні номінальний обсяг он-чейн опціонів досяг 4,829 млрд доларів США, що на 121,7% більше в порівнянні з попереднім місяцем; місячний обсяг премій також зріс з понад двадцяти мільйонів доларів США на початку року до понад вісімдесяти мільйонів доларів США. Засновник Hyperliquid Джефф публічно обговорив можливості розвитку опціонів.
Однак багато крипто-трейдерів давно звикли до того, як працюють безстрокові контракти. Якщо очікуєш зростання — відкривай лонг; якщо очікуєш падіння — відкривай шорт; вносиш маржу і відкриваєш та закриваєш позиції в будь-який момент. Перейшовши до інтерфейсу опціонів, обличчям до рядів страйкових цін, дат експірації та грецьких літер, бажання торгувати наполовину зникає ще до початку через складні операції.
Нещодавно анонсовані Power Perps від торгової платформи HIP-3 Paragon пропонують іншу точку входу. Починаючи з HYPE², вони дозволяють трейдерам отримувати криві виплат в стилі опціонів шляхом «відкриття контрактів».
Без страйкової ціни, без дати експірації. Ви все ще торгуєте безстроковим контрактом, за винятком того, що ціна, яку він відстежує, стала квадратом HYPE.
Випуклість
Виплата звичайного безстрокового контракту — це пряма лінія. Утримуючи фіксовану кількість довгих позицій, за кожен 1 долар США зростання базового активу заробіток однаковий; за кожен 1 долар США падіння збиток також однаковий. Додавання плеча робить цю пряму лінію крутішою, але форма залишається незмінною.
«Контракти N-го степеня» змінюють це.
Для простоти розрахунку припустимо, що актив коштує 100 доларів США при лістингу, а ціна контракту на квадрат також починається зі 100.
Базовий актив зростає до 110, індекс досягає 121, зростання на 21%; базовий актив падає до 90, індекс падає до 81, зниження на 19%. За однакової 10% зміни ціни лонги заробляють трохи більше при зростанні та втрачають трохи менше при падінні.
Розширте цінову зміну, і різниця стане більш очевидною. Базовий актив зростає на 50%, індекс квадрата зростає на 125%; базовий актив падає на 50%, індекс падає на 75%. Якщо базовий актив подвоюється, індекс стає вчетверо більшим за початковий. Контракти куба йдуть далі: якщо базовий актив подвоюється, індекс стає у вісім разів більшим за початковий.
Припустимо, що відсоткова зміна базового активу становить r:
Відсоткова зміна контракту на квадрат = 2r + r²
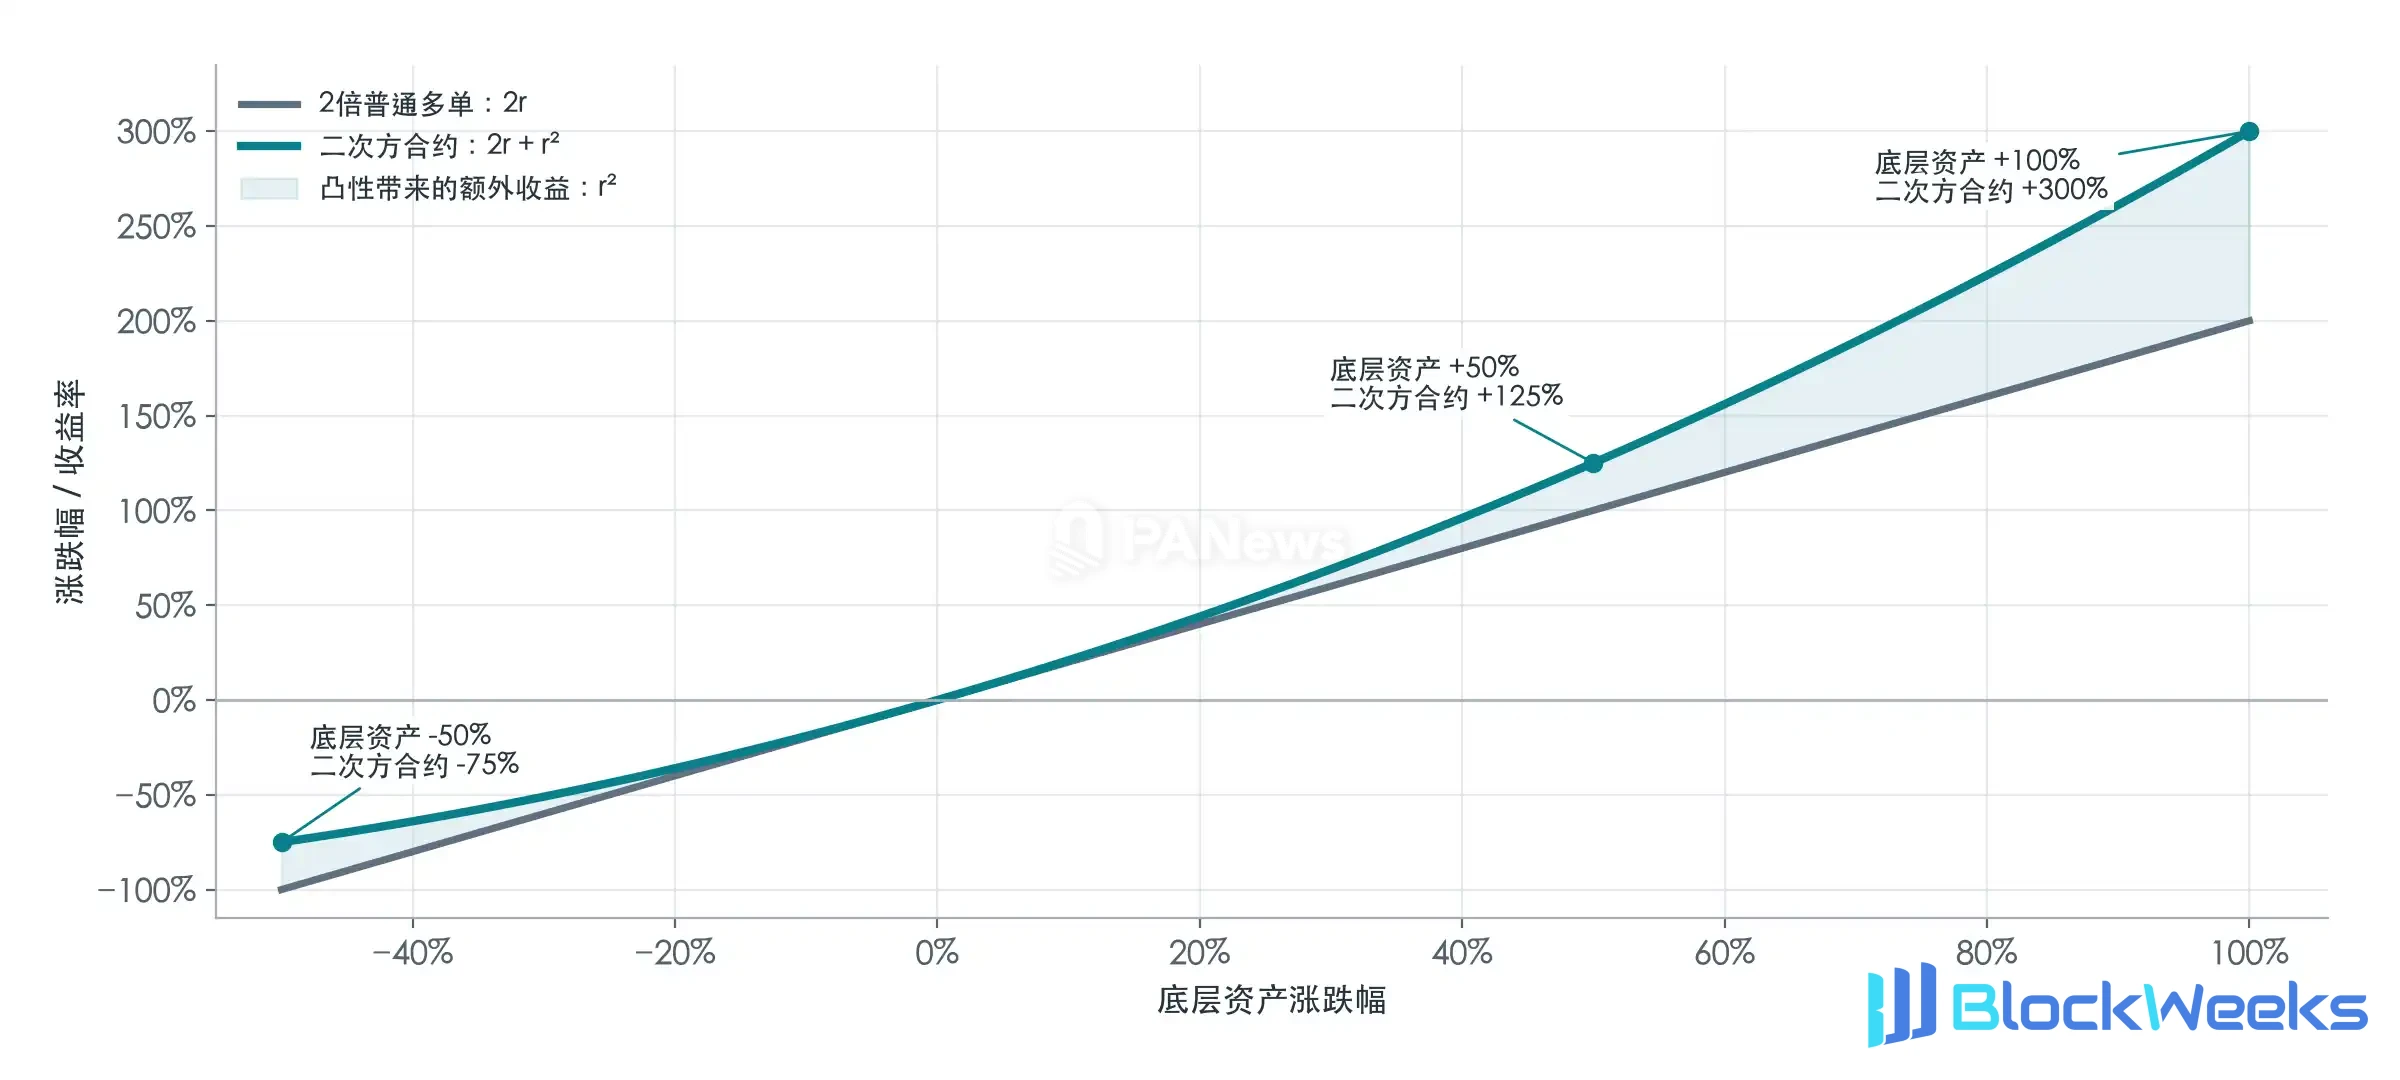
Провідний член 2r забезпечує величину прибутковості лонгу з плечем 2x; залишковий член r² ніколи не менший за нуль незалежно від зростання чи падіння, тому порівняно з лонгом 2x він може збільшувати прибуток при зростанні та зменшувати збитки при падінні, і чим більша цінова зміна, тим більша ця різниця.
Це і є «випуклість». Рухаючись угору вздовж кривої квадрата, за кожен додатковий 1 долар США зростання лонги заробляють більше, ніж на попередньому 1 доларі США; рухаючись униз, за кожен додатковий 1 долар США падіння збиток менший, ніж на попередньому 1 доларі США. Чутливість контракту на квадрат автоматично змінюється разом із ціною, чого звичайні контракти робити не можуть.
Те, що трейдери опціонів готові купувати, включає саме цю «випуклість».
Ця ідея вже мала теоретичну основу ще у 2021 році. Everlasting Options від Paradigm обговорювали, як використовувати безперервні фінансові виплати для підтримки опціонної експозиції, що «ніколи не закінчується», а подальша стаття про Power Perpetuals використовувала степені ціни як ціль відстеження. Пізніше Opyn втілив це на практиці за допомогою Squeeth, що відстежує ETH², і Paragon хоче принести цей тип продуктів до книги замовлень Hyperliquid.
Крім того, торговий попит на традиційні опціони розпорошений між багатьма контрактами з різними страйковими цінами та датами експірації, що робить ліквідність сильно фрагментованою. «Контракти N-го степеня» дозволяють трейдерам одного базового активу та однакового степеня спільно використовувати єдину книгу замовлень.
Ставка фінансування
На цьому етапі легко виникнути думці. Квадратичні контракти зростають швидше і падають повільніше — яка ціна цієї переваги?
Проведімо експеримент з одночасним відкриттям довгої та короткої позицій. Припустімо, трейдер, коли ціна становить 100, одночасно відкриває одну квадратичну довгу позицію і хеджує її двома одиницями звичайних коротких контрактів на базовий актив. Базовий актив зростає зі 100 до 110, квадратична довга позиція заробляє 21, лінійна коротка втрачає 20, загальний прибуток становить 1. Базовий актив падає зі 100 до 90, квадратична довга позиція втрачає 19, лінійна коротка заробляє 20, загальний прибуток знову становить 1. Якщо він зросте до 120 або впаде до 80, в обох випадках прибуток становить 4.
Записане у вигляді формули, прибуток і збиток цієї довго-короткої комбінації становить:
Ціна P&L довго-короткої комбінації = квадрат різниці між ціною базового активу та 100 ÷ 100

Якби не було ставки фінансування, трейдери могли б безкоштовно арбітражувати в описаний вище спосіб.
Але «принцип відсутності арбітражу» вимагає, щоб така перевага мала ціну, а саме ставку фінансування.
Це легше зрозуміти з боку маркет-мейкера. Маркет-мейкер продає один квадратичний контракт і одночасно купує дві одиниці базового активу для хеджування. Базовий актив зростає на 10 USD, коротка позиція маркет-мейкера втрачає 21, тоді як хеджований спотовий актив заробляє лише 20, чистий збиток становить 1; базовий актив падає на 10 USD, коротка позиція заробляє 19, тоді як хеджований спотовий актив втрачає 20, також чистий збиток становить 1. Це саме той «арбітражний» прибуток на іншій стороні.
Маркет-мейкер також повинен продовжувати коригувати кількість хеджу в міру зміни ціни. Після кожного коригування наступний рух ціни знову створить P&L, пов'язаний із квадратом відсоткової зміни. Накопичення цих квадратів дає «дисперсію» в цьому контексті. Чим більш різко ціна рухається туди й назад, тим вищі витрати на хеджування, які несе маркет-мейкер за забезпечення опуклості.
Тому, окрім витрат на утримання звичайних контрактів, довгі позиції в контрактах N-го степеня також повинні постійно платити за опуклість. Ця частина комісії пов'язана з дисперсією (квадратом волатильності) і зазвичай сплачується довгими позиціями коротким. Премія або дисконт у книзі замовлень також впливатимуть на остаточну ставку фінансування.
Ліквідація
Все ще починаючи зі 100 USD, внесіть 100 USD основного капіталу та порівняйте 2-кратну довгу позицію з повністю забезпеченою квадратичною довгою позицією вартістю 100 USD.
Базовий актив падає зі 100 до 50, збиток за 2-кратною довгою позицією становить 100 USD, основний капітал уже знищено, і фактична ліквідація була б запущена ще раніше. Ігноруючи ставки фінансування та збитки від інших крос-маржинальних позицій, квадратична довга позиція на цей момент падає зі 100 до 25 і все ще зберігає 25 USD власного капіталу, і не буде ліквідована лише через падіння ціни.
Повністю забезпечена квадратична довга позиція дає трейдерам приблизно вдвічі більшу початкову чутливість до ціни, водночас уникаючи ліквідації, спричиненої чистим падінням ціни.
Але щойно до квадратичного контракту додається плече, ліквідація наближається швидко. Згідно з прикладом у документації з ризиків Paragon, тимчасово ігноруючи накопичені комісії за фінансування та інші активи рахунку, 2-кратна довга позиція HYPE² буде ліквідована, коли HYPE впаде приблизно на 22,5%, а 3-кратна довга позиція HYPE² буде ліквідована після падіння лише приблизно на 10,6%.

Короткій стороні потрібно бути ще обережнішою. Чим більше зростає ціна, тим швидше втрачає квадратична коротка позиція, і навіть 1-кратна квадратична коротка позиція буде ліквідована.
Торгівля волатильністю
Комбінацію квадратичної довгої позиції з лінійною короткою, описана раніше, також можна перетворити на торгову стратегію. Вам не потрібно визначати, чи ціна піде вгору чи вниз далі; вам потрібно лише визначити, чи ціна відійде достатньо далеко від своєї поточної позиції.
У традиційних опціонах купівля кол-опціону та пут-опціону з однаковою ціною виконання та однаковою датою закінчення утворює «стретл». Коли відбувається велике зростання, кол-опціон приносить прибуток; коли відбувається велике падіння, пут-опціон приносить прибуток — є можливості для прибутку в обох напрямках. Power Perps, використовуючи квадратичну довгу позицію в парі з лінійною короткою, також можуть скласти криву виплат, яка зростає з обох боків.

Це інтуїтивна точка входу для довгої позиції за волатильністю. Як велике зростання, так і велике падіння можуть принести можливості, але ціна повинна мати достатню волатильність, щоб компенсувати витрати на фінансування.
І навпаки, шляхом відкриття коротких позицій за квадратичними контрактами та подальшої купівлі відповідної кількості базового активу або лінійних довгих позицій для хеджування можна відкрити коротку позицію за волатильністю. Якщо ціна залишається близько до позиції відкриття, фінансування, зібране короткими квадратичними контрактами, має шанс стати прибутком; щойно відбувається велике зростання або велике падіння, збиток після хеджування зростатиме пропорційно квадрату величини руху.
Однак особливість квадратичних контрактів «без дати закінчення» також означає, що витрати на утримання у вигляді фінансування можуть накопичуватися безстроково.
Power Perps також не можуть точно відтворити всі стратегії традиційних опціонів. Комбінація «стренгл» вимагає двох різних цін виконання, одна вище, інша нижче; спред-стратегії можуть встановити верхню межу прибутку та нижню межу збитку через різні ціни виконання; покриті кол- та покриті пут-опціони також вимагають продажу опціонів за вказаними цінами виконання, відмовляючись від частини потенціалу прибутку у відповідному напрямку в обмін на премію.
Усі ці стратегії мають точки перегину виплат, окреслені цінами виконання, і зазвичай також вказують час закінчення. Квадратичні контракти в парі з лінійними позиціями утворюють плавну криву. Регулюючи співвідношення позицій, можна наблизити деякі опціонні стратегії в межах певного цінового діапазону; але якщо ви хочете точно вказати «обмежити виплату, коли ціна зросте до певного рівня» або «залишити виплату незмінною в межах певного діапазону», опціони все ще незамінні.
Ціна спрощених операцій та концентрованої ліквідності — це втрата деяких вільно вибираних структур виплат.
Еволюція стратегії «лістингу»
Hyperliquid надає книгу замовлень, спотові ринки та систему маржі, тоді як Paragon розробляє нові криві виплат на цій основі. Маркет-мейкери можуть хеджувати зручніше, а розробники можуть продовжувати пакувати комбінації в стратегії, зменшуючи потребу трейдерів самостійно будувати та коригувати позиції.
Традиційні опціони вже довели, що ринок має довгостроковий попит на різні структури виплат. Цінність цієї спроби Paragon полягає в тому, щоб виразити частину цього попиту в спосіб, звичний для крипто-трейдерів, а також дозволити існуючій ліквідності безстрокових контрактів забезпечити хеджування для нових продуктів.
Більш варта уваги тенденція полягає в тому, що «лістинг» бірж HIP-3 еволюціонував від вибору традиційних фінансових активів з ажіотажем до створення нових форм деривативів. Я з нетерпінням чекаю побачити більше таких нових фінансових експериментів на Hyperliquid.