Останнє пояснення Circle щодо доходів від USDC дає ринку чіткіше уявлення про те, як виглядає економіка стейблкоїнів після врахування витрат на дистрибуцію та операційних витрат. Протягом першої половини 2026 року Circle заявила, що отримала приблизно 1,4 мільярда доларів доходу та доходу від резервів. Близько 819 мільйонів доларів пішло партнерам з дистрибуції та на транзакційні витрати, тоді як ще 473 мільйони доларів підтримали ліцензії, банківські відносини, ліквідність для розрахунків, комплаєнс, розробку продуктів та інтеграції з блокчейнами. Circle заявила, що приблизно сім центів з кожного долара доходу врешті-решт залишаються як чистий прибуток.
Ця цифра звучить незвично низькою, доки не розділити шари, що стоять за нею. Сім центів — це не дохідність, що виплачується власникам USDC, і це не означає, що Circle отримує лише 7% валового доходу від резервів до витрат. Категорія в 819 мільйонів доларів також охоплює партнерів з дистрибуції та транзакційні витрати разом, а не являє собою один платіж Coinbase чи іншій платформі.
Це розкриття з'являється в той час, коли новіші стейблкоїни конкурують через безкоштовне карбування, погашення та агресивні домовленості про розподіл доходів. Це робить центральне питання доходів від USDC менше про те, скільки доходу від резервів заробляє Circle, і більше про те, яку частину цього доходу необхідно розподілити або реінвестувати, щоб підтримувати дистрибуцію, ліквідність, доступ до банківських послуг та регуляторну інфраструктуру. Конкуренція стейблкоїнів дедалі більше стає змаганням за те, хто бере на себе ці витрати, а хто отримує решту економіки.
Ключові висновки
- Circle повідомила про приблизно 1,4 мільярда доларів доходу та доходу від резервів за першу половину 2026 року.
- Приблизно 0,59 долара з кожного долара доходу пішло партнерам з дистрибуції та на транзакційні витрати.
- Близько 0,34 долара підтримали банківську діяльність, ліквідність, комплаєнс, ліцензії та продуктову інфраструктуру.
- Circle заявила, що приблизно 0,07 долара на долар залишилося як чистий прибуток.
- Конкуренція стейблкоїнів дедалі більше залежить від економіки дистрибуції, а не лише від технології токенів.
Розподіл доходу від 1 долара USDC
Розкриття Circle найлегше зрозуміти, прослідкувавши один долар доходу через бізнес.
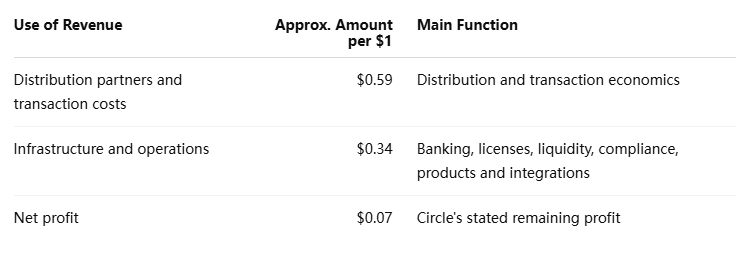
Таблиця показує, чому заголовні сім центів потребують контексту. Circle описує суму, що залишається після значних платежів партнерам та операційних інвестицій. Вона не стверджує, що резерви USDC генерують лише сім центів валової економіки на долар доходу.
Щоденний звіт MEXC про ринок стейблкоїнів від 19 жовтня також висвітлює розкриття Circle та дискусію навколо конкуренції стейблкоїнів без комісій.
Чи справді Circle залишає собі лише 7 центів з долара?
Згідно з розподілом Circle за першу половину 2026 року, приблизно сім центів з кожного долара доходу залишилося як чистий прибуток. Це бухгалтерський результат після витрат на дистрибуцію та операційних витрат, а не фіксована економічна властивість USDC.
Ця різниця важлива, оскільки ця цифра може рухатися в кількох напрямках. Вищі процентні ставки можуть збільшити дохід від резервів. Більший обіг USDC може розширити базу резервів. Партнерські угоди можуть ставати дорожчими або дешевшими. Витрати на комплаєнс, банківську діяльність та ліквідність також можуть змінюватися в міру розширення Circle на нові продукти та юрисдикції.
Тому цифру в сім центів слід розглядати як знімок поточної моделі, а не як постійну маржу стейблкоїна.
Чому дистрибуція забирає таку велику частку
USDC може випускатися Circle, але користувачі часто стикаються з ним через інші компанії. Біржі, гаманці, банки, фінтех-платформи та платіжні застосунки визначають, де USDC доступний і наскільки легко клієнти можуть його зберігати або використовувати. Ці відносини дають дистриб'юторам економічний важіль впливу.
Корисність стейблкоїна зростає, коли він доступний через більше фінансових інтерфейсів. Це означає, що дистрибуція — це не просто реклама. Вона допомагає створювати ліквідність, доступність та мережеві ефекти.
Компроміс очевидний:
- більший розподіл доходів може залучити сильнішу дистрибуцію;
- сильніша дистрибуція може збільшити обіг;
- більший обіг може збільшити дохід від резервів;
- вищі витрати на партнерів можуть зменшити суму, яку залишає собі емітент;
- слабші стимули можуть зробити конкуруючі стейблкоїни привабливішими для платформ.
Отримана модель може швидко зростати, все ще даючи відносно тонкі збережені маржі.
Категорію Circle в 819 мільйонів доларів також потрібно читати уважно. Вона включає партнерів з дистрибуції та транзакційні витрати, тому її не можна розглядати як прямий показник того, що отримала одна компанія, наприклад Coinbase.
Конкуренція з нульовими комісіями змінює те, де саме виникають витрати
Стейблкоїн може рекламувати безкоштовний випуск або погашення, але базова фінансова інфраструктура все одно має свою вартість. Банківські відносини потрібно підтримувати. Ліквідність повинна бути доступною, коли клієнти погашають. Комплаєнс-операції потребують персоналу та систем. Ліцензії тягнуть за собою постійні зобов'язання.
Таким чином, нульові комісії змінюють те, хто бере на себе витрати, а не автоматично їх усувають.
Один емітент може субсидувати погашення, щоб прискорити впровадження. Інший може віддавати більшу частку доходу від резервів біржам або гаманцям. Третій може працювати в меншій кількості юрисдикцій і підтримувати легший комплаєнс-слід.
Ці вибори можуть створювати справжні переваги у витратах, але вони також ускладнюють пряме порівняння, оскільки два стейблкоїни можуть оптимізуватися під різні речі.
Чи можуть стейблкоїни з нульовими комісіями підірвати позиції USDC?
Так, особливо якщо вони можуть поєднати нижчі явні комісії з сильнішою економікою для партнерів. Біржі та фінтех-платформи мають стимул підтримувати стейблкоїн, який генерує для них більше доходу, особливо якщо користувачі можуть випускати та погашати актив без додаткових тертів.
Складніше питання полягає в тому, чи залишається ця модель привабливою в масштабі. Стейблкоїн, що підтримує великі інституційні баланси та часті погашення, потребує надійного банкінгу, достатньої ліквідності та операційної стійкості. Ці функції стає дедалі важче субсидувати безстроково в міру зростання обігу.
Таким чином, модель з нульовими комісіями є найбільш переконливою тоді, коли нижчі ціни походять від справді нижчої структури витрат, а не лише від тимчасових стимулів.
$36 трильйонів обсягу — це інший показник
Circle заявляє, що USDC обробив понад $36 трильйонів обсягу ончейн-транзакцій протягом першої половини 2026 року. Компанія також повідомила про понад $315 мільярдів активності з випуску та погашення, що дорівнює приблизно $1,7 мільярда на день. Circle додатково зазначила, що USDC становив приблизно 77% глобального обсягу транзакцій зі стейблкоїнами в червні.
Ці цифри є корисними показниками активності, але їх не слід вважати еквівалентом доходу компанії.
Один USDC може багаторазово переміщатися між біржами, гаманцями, DeFi-додатками та казначейськими рахунками. Кожен переказ може додавати до обсягу ончейн-транзакцій, навіть якщо той самий базовий капітал використовується повторно. Це робить обсяг транзакцій принципово відмінним від доходу або залишків резервів.
Те саме розрізнення стосується частки ринку. Частка обсягу транзакцій вимірює, наскільки активно рухається токен, а не скільки пропозиції стейблкоїнів він представляє.
Для доходу USDC важливішими змінними є середні баланси в обігу, дохідність резервів, дистрибуційні угоди та вартість підтримки випуску й погашення.
Що визначає прибутковість стейблкоїнів?
Прибутковість стейблкоїнів формується кількома змінними, які можуть рухатися в протилежних напрямках.
Більший обіг розширює базу резервів. Вищі короткострокові процентні ставки можуть збільшувати дохід від цих резервів. Краща операційна ефективність може зменшити частку доходу, необхідну для банкінгу, комплаєнсу та технічної інфраструктури.
Але зростання також може ставати дорогим. Дистрибуційні партнери можуть вимагати вигідніших умов у міру набуття переговорної сили. Конкуренти можуть змушувати емітентів пропонувати сильніші стимули. Розширення на більшу кількість юрисдикцій може збільшувати витрати на комплаєнс і ліцензування.
Тому більший стейблкоїн не автоматично створює більш прибуткового емітента.
Економічний результат залежить від того, чи генерують додаткові баланси достатньо додаткового доходу, щоб покрити дистрибуцію та інфраструктуру, необхідні для їх залучення й утримання.
Рів стейблкоїнів може лежати поза межами токена
Смарт-контракти стейблкоїнів стає дедалі легше відтворити. Складнішими шарами є доступ до банкінгу, регуляторні схвалення, ліквідність погашення, інтеграції та дистрибуція.
Власна структура витрат Circle підтверджує цю інтерпретацію. Значна частка доходу USDC або йде партнерам, які розповсюджують стейблкоїн, або реінвестується в навколишню фінансову інфраструктуру.
Це не доводить, що модель Circle є найефективнішою. Новіший емітент може працювати з нижчими витратами або використовувати агресивнішу модель розподілу доходу, щоб завоювати частку ринку. Але будь-який конкурент, який прагне порівнянного масштабу, зрештою має вирішити схожі питання щодо ліквідності, погашення та фінансового доступу.
Це зміщує конкурентну дискусію від створення токенів до мережевої економіки.
Погляд MEXC: Дистрибуція стейблкоїнів стає власним ринком
Індустрія стейблкоїнів дедалі більше розвиває другий шар конкуренції навколо самого токена. Емітенти конкурують не лише за користувачів; вони конкурують за біржі, гаманці, банки та платіжні компанії, які визначають, з якими стейблкоїнами ці користувачі стикаються.
Це означає, що дистрибуція може стати самостійним ринком. Платформи можуть домовлятися про частку доходу від резервів, тоді як емітенти вирішують, скільки економіки вони готові віддати в обмін на доступ до клієнтів і балансів.
Розкриття інформації Circle робить цей компроміс видимим. Компанія генерує значний дохід, але більша частина вартості або розподіляється з її мережею, або реінвестується в її підтримку.
Наступна фаза конкуренції стейблкоїнів може, отже, визначатися ефективністю дистрибуції: скільки емітент повинен витратити, щоб залучити один додатковий долар стійкого обігу, і скільки прибутку залишається, коли цей баланс інтегрується в ширшу фінансову систему.
Ризики та обмеження
- Цифри Circle є звітними даними компанії. Жовтневе пояснення також слугує захистом моделі Circle у дебатах про конкуренцію з нульовими комісіями.
- Маржа в сім центів є історичною. Процентні ставки, обіг, партнерські угоди та операційні витрати можуть суттєво змінити майбутні маржі.
- Витрати на дистрибуцію можуть змінитися. Великі біржі та фінтех-платформи можуть з часом посилювати або втрачати переговорну силу.
- Обсяг транзакцій не є доходом. Показник у 36 трильйонів доларів відображає широку ончейн-активність, а не еквівалентну комерційну монетизацію.
- Конкуренти з нульовими комісіями можуть справді працювати інакше. Нижчі витрати, вужчий регуляторний слід або тимчасові субсидії можуть ускладнити прямі порівняння.
- Обіг не гарантує зростання прибутку. Більша пропозиція все ще може давати слабку економіку, якщо витрати на дистрибуцію та інфраструктуру зростають швидше.
Дохід USDC показує, що дистрибуція тепер є справжнім змаганням
Дохід USDC слугує корисним нагадуванням про те, що стейблкоїни — це не просто портфелі резервів, прикріплені до токенів. Розбивка Circle за перше півріччя 2026 року свідчить про те, що приблизно 59 центів з кожного долара доходу пішло партнерам з дистрибуції та на транзакційні витрати, тоді як ще 34 центи підтримували інфраструктуру та операції. Лише близько семи центів залишилося як чистий прибуток.
Ця структура пояснює, чому конкуренція з нульовими комісіями має значення. Конкурент може кинути виклик USDC, надаючи більше економіки дистриб'юторам, скасовуючи комісії для клієнтів або працюючи з ощадливішою моделлю інфраструктури. Але порівняння стає значущим лише тоді, коли ліквідність, доступ до банківських послуг, відповідність вимогам і надійність погашення розглядаються поряд із ціною.
Поточна модель Circle може виявитися стійкою, якщо її витрати створюють інтеграції та баланси, які конкуренти не можуть легко витіснити. Вона також може стати дорогою, якщо платежі партнерам зростуть або якщо падіння процентних ставок зменшить пул доходу від резервів, доступний для розподілу.
Тому найкориснішими показниками для подальшого спостереження є не лише пропозиція USDC та обсяг транзакцій. Дохідність резервів, витрати на дистрибуцію, активність погашення, операційні витрати та здатність конкурентів з нульовими комісіями утримувати баланси після нормалізації стимулів дадуть чіткішу картину того, чи залишається економіка USDC стійкою. Конкуренція стейблкоїнів дедалі більше вирішується навколо токена, а не всередині нього.
Джерела
Використане внутрішнє посилання MEXC:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-polygon-labs-acquires-coinme-to-expand-into-stablecoin-payments
Circle — Економіка USDC і чому наші партнери виграють:
https://www.circle.com/blog/the-economics-of-usdc-and-why-our-partners-win
Відмова від відповідальності щодо ризиків: Ця стаття призначена лише для довідки і не є інвестиційною порадою. Ринок криптовалют є високоволатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.