
概述
Aave于2026年10月21日在其V3以太坊核心市场调整了USDT可变借款利率模型,将最优利用率阈值从94%下调至92%。此次调整遵循了风险服务提供商LlamaRisk的建议,并在以太坊区块26,241,799处执行。基础利率和两个主要利率斜率保持不变,这意味着此次更新改变的是借款成本开始加速上升的时点,而非引入统一的利率上调。
Aave USDT利率调整涉及稳定币借款需求与可用储备流动性之间的关系。随着已供应USDT中被借出的比例增大,可立即用于提取的资金减少。Aave的利率模型通过在使用率接近储备容量上限时使额外借款变得越来越昂贵来做出响应。
在新参数下,使用率为94%的储备其模型化可变借款年化利率将为7.0%,而此前为4.5%。在LlamaRisk于10月20日评估中观察到的85.6%使用率下,模型化增幅要小得多,从约4.10%升至4.19%。
因此,此次调整将最强效应集中在流动性稀缺附近。它不会创造额外的USDT,不会将借款上限降低两个百分点,也不保证提取的可用性。相反,Aave正在改变围绕稀缺稳定币流动性的经济激励,试图在借款需求将储备推向枯竭之前保留更多的提取空间。
关键要点
- Aave于2026年10月21日在以太坊V3核心市场将USDT最优利用率阈值从94%下调至92%。
- 基础借款利率保持0%,斜率1为4.5%,斜率2为10%。
- 在使用率94%时,模型化可变借款年化利率从4.5%升至7.0%。
- 修订后的阈值在相同参考供应量下创造了约5780万USDT的额外模型化流动性缓冲,且未增加新资金。
- 在其他条件允许时,使用率高于92%仍可借款,但其边际成本上升更为陡峭。
Aave USDT利率曲线在92%使用率处的变化
Aave的调整影响的是特定的储备和利率策略,而非协议上的每个USDT市场。该变化适用于Aave V3以太坊核心市场的USDT,其最优利用率阈值从94%下调至92%。其他主要利率参数保持不变:0%的基础利率、4.5%的第一斜率和10%的第二斜率。新配置改变了借款成本开始以更陡速率上升的使用率水平。
经济逻辑很直接。Aave允许供应方存入稳定币,借款方通过提供合格抵押品即可获取。当前已借出的供应资产份额通过使用率来衡量。当使用率相对较低时,贷款方拥有更多未借出的流动性可用于提取。随着使用率上升,更大比例的供应资本被承诺用于未偿还贷款。在使用率极高时,储备对提取、还款和需求的突然变化变得更加敏感。
可变利率曲线试图通过在使用流动性下降时提高借款成本来平衡这些相互竞争的利益。降低最优利用率阈值意味着借款方更早遇到曲线的陡峭部分,从而在储备接近流动性压力时强化偿还债务或避免额外借款的激励。
Aave USDT利率参数:调整前后对比
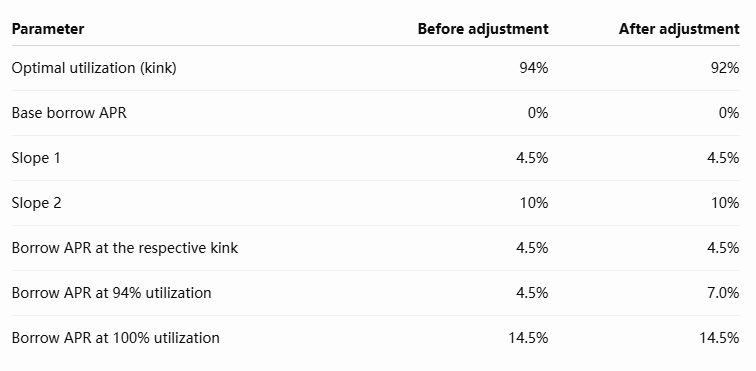
表格显示,此次调整并未提高模型下的理论最高利率。两种配置在完全使用率时均达到14.5%。相反,利率在修订后的92%阈值与完全使用率之间的高使用率区间上升得更快。这是对稀缺流动性的针对性重新定价,而非对每笔未偿还贷款成本的统一上调。
Aave的利率拐点如何运作?
Aave采用双斜率可变借款利率模型。在最优利用率阈值以下,借款利率随使用率逐渐上升。在该阈值以上,随着可立即获得的流动性减少,利率上升更为陡峭。
对于此次调整中的USDT参数,该模型可表示为:
低于最优阈值时:
借款年化利率 = 4.5% × (使用率 ÷ 最优使用率)
高于最优阈值时:
借款年化利率 = 4.5% + 10% × [(使用率 − 最优使用率) ÷ (100% − 最优使用率)]
修订后的模型保持两条斜率不变,但将第二部分开始的点从94%移至92%。
Aave USDT 借款年化利率:旧曲线与新曲线对比
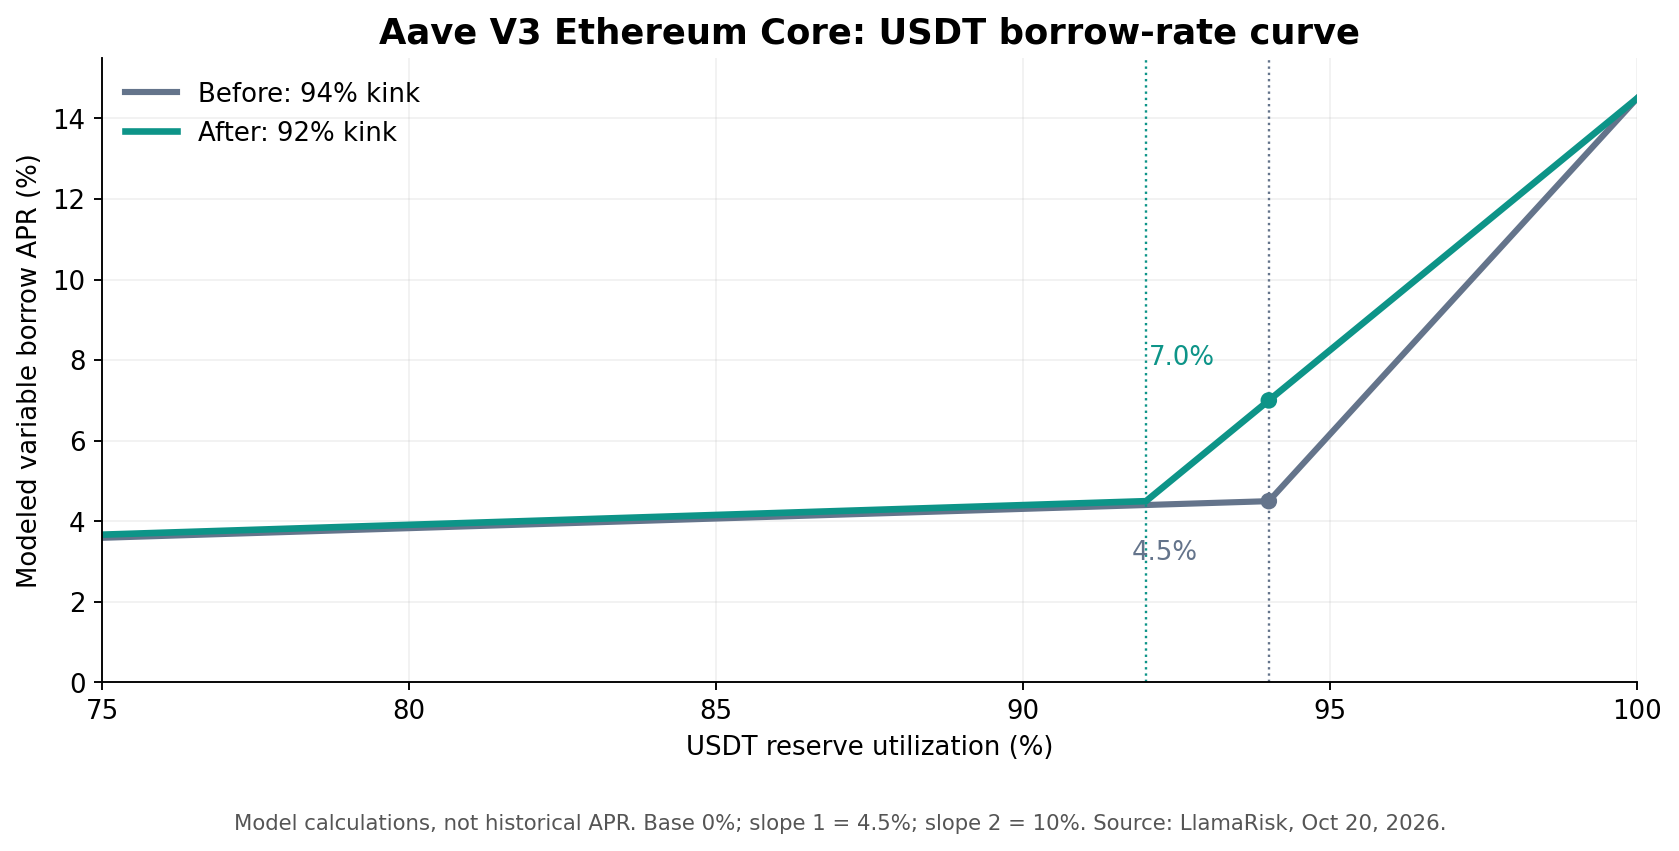
图1. 在94%和92%最优利用率配置下计算的可变借款年化利率。曲线源自披露的利率模型参数,并非历史观测的年化利率数据。来源:Aave治理与LlamaRisk,2026年10月。
最显著的差异出现在原阈值附近。在94%利用率下,旧模型产生的借款利率为4.5%,而修订后的模型产生7.0%。然而,在85.6%利用率下,差异仅约九个基点。
这说明为何不应将该调整描述为整个市场借款利率的突然上升。其影响取决于该储备接近高利用率的程度,而在高利用率下,流动性的可获得性变得更加重要。
为何流动性收紧时借款成本会更早上升
降低拐点的目的是在储备几乎被完全利用之前影响借款行为。当借款成本在可用流动性上限附近仍相对较低时,用户可能继续借款,即便提款空间日益受限。这可能造成一种状况,即供应方在不等待新存款或贷款偿还的情况下难以提取大量资金。
更陡峭的借款利率为消耗稀缺流动性引入了财务成本。当融资成本超过其策略产生的回报时,一些借款人可能会偿还贷款。其他人可能会避免开立额外头寸,而更高的供应方收益率可能吸引新存款。这些反应有可能改善可用流动性,但无一得到保证。借款人可能接受更高的利率,供应方可能提取资金,而更广泛的市场状况可能抵消预期的激励效果。
因此,Aave的决定反映了一种特定的流动性管理方法:协议并非禁止在最优利用率阈值处借款,而是使超过该阈值的借款变得更加昂贵。
这一区别使该储备具有灵活性,能够容纳贷款需求的暂时增加,同时利用价格来抑制长期过度利用。该机制可以降低进一步借款的吸引力,但它无法迫使现有借款人立即偿还,也无法按需创造新的流动性。
为何5780万USDT的缓冲并非新增流动性
LlamaRisk于10月20日的评估为该变化提供了数值说明。当时,该储备约有28.922亿USDT的供应资产和24.751亿USDT的未偿借款,产生约85.6%的利用率。约4.17亿USDT仍未被借出。
使用相同的供应余额,LlamaRisk计算了如果利用率达到旧的和新的最优阈值时将剩余的未借出流动性金额。在94%利用率下,建模缓冲约为1.735亿USDT。在92%下,其增加至约2.314亿USDT。
流动性指标旧94%拐点新92%拐点参考供应USDT28.922亿28.922亿最优利用率94%92%拐点处建模的未借出流动性1.735亿2.314亿额外建模缓冲—约5780万参考快照中的实际闲置流动性约4.170亿约4.170亿
额外的5780万USDT是根据相同供应余额计算的两个假设流动性缓冲之间的差额。它不是新存款、协议储备注入,也不是可立即提取资金已确认的增加。
在新配置下,更陡峭的利率机制在更多USDT仍未被借出时便开始。这是否会导致持续更大的可用余额,取决于实际借款人的偿还、新存款、提款以及实施后利用率的变化。
在新曲线下谁受益、谁付出代价?
当利用率上升至修订后的阈值时,借款人受到最直接的影响。维持可变利率USDT债务的用户在给定的高利用率水平下面临比先前配置下更高的融资成本。这对于借入稳定币以购买其他资产、管理抵押品或通过利差产生回报的杠杆策略很重要。一个在4.5%借款成本下仍具有经济吸引力的头寸,当其融资成本接近7%或更高时,可能变得不那么可行。
当借款需求保持强劲时,供应方可能获得更高的可变回报,但这些回报取决于利用率、借款利率和协议的储备因子。更高的供应方收益率并不一定意味着该储备风险降低或更容易退出。事实上,当大部分存款仍被借出时,收益率上升可能与提款可用性降低同时出现。
这种关系是可变利率稳定币借贷的一个更广泛特征。MEXC 对影响可变 USDT 利率的因素的说明提供了关于借贷需求和可用流动性如何影响收益率的额外背景。然而,Aave 的具体利率由其自身的链上利率参数决定,而非其他平台的收益方法。
因此,这一调整对不同参与者产生了不同的激励。借款人可能会减少债务,供应方可能会对更高的收益率做出反应,而储备金可能会经历利用率的变化。没有任何结果是自动发生的,实际市场行为仍然是决定性变量。
常见问题
为什么 Aave 将 USDT 最优利用率从 94% 下调至 92%?
Aave 下调该阈值是为了在储备金达到极高利用率之前,使借贷成本更积极地上升。其预期效果是通过经济激励保留额外的提款空间,而非直接增加储备金的实际 USDT 余额。
较低的利用率拐点是否会增加所有人的 USDT 借贷成本?
修订后的模型在相同的正利用率下通常会产生更高的可变借贷利率,但差异幅度各不相同。在新阈值以下,增幅相对较小,而在接近此前 94% 拐点处则更为明显。实际利率仍会随储备金利用率的变化而变化。
用户是否仍可在利用率高于 92% 时借入 USDT?
可以。92% 阈值决定的是利率曲线变得更为陡峭的位置;它并非绝对的借贷禁令。在可用流动性、抵押品要求和其他储备金限制允许的情况下,仍可进行额外借贷,但其融资成本会变得越来越昂贵。
Aave 在资金池枯竭之前重新定价流动性稀缺
Aave 在 10 月 21 日的调整表明,对利率参数的小幅调整如何在特定市场条件下显著影响借贷激励。将 USDT 最优利用率从 94% 下调至 92%,在保持基础斜率参数不变的同时,将更陡峭的借贷利率区段提前。其效果集中在流动性稀缺附近,而在这一区域,为供应方提款维持充足资金变得越来越重要。
Aave USDT 利率调整并不代表未偿贷款的减少或额外稳定币储备的创造。相反,它改变了在利用率升高时消耗流动性的借款人所面临的财务激励。最优流动性缓冲的模型化增加说明了预期的风险管理效果,但该缓冲能否维持取决于实际的存款、提款、借贷和还款情况。
未来的评估应重点关注围绕新的 92% 阈值的持续利用率、可用 USDT 流动性、可变借贷成本、供应方收益率,以及储备金在需求高企时期的行为。这些指标可以揭示修订后的曲线是否在不必要地限制具有经济生产性的借贷的同时,改善了提款灵活性。
更长期的意义在于自动定价在 DeFi 金融风险管理中的作用。协议必须持续在杠杆需求与维持流动性的需要之间取得平衡,而利率模型是实现这种平衡的主要机制之一。
Aave 并非通过其利率调整来创造流动性;它是在更早的阶段让稀缺流动性变得更加昂贵。这一决定能否改善储备金的韧性,将取决于市场参与者如何回应修订后的激励。
来源
使用的 MEXC 内部链接:
https://www.mexc.com/learn/article/why-does-usdt-apr-change-7-factors-that-affect-crypto-earn-rates/1
Aave 治理论坛 — 风险管理员:Aave V3 上的上限削减与 USDT IRM 变更,2026 年 10 月:
https://governance.aave.com/t/risk-stewards-cap-reductions-and-usdt-irm-change-on-aave-v3-2026-10-19/25885
CryptoSlate — Aave 更改 USDT 借贷规则,贷款成本突然飙升:
https://cryptoslate.com/aave-changes-usdt-borrowing-rules-and-loan-costs-suddenly-jump/