原文作者:金十數據
聯準會9月會議紀要將於北京時間本週四凌晨2點公布。這份文件可能比通常更受關注,因為它將進一步揭示聯準會為何在9月升息25個基點,以及官員們究竟如何判斷當前貨幣政策到底有多緊。
更關鍵的是,紀要或許能透露聯準會還在考慮多少次升息。9月決議後的新聞發布會上,聯準會主席凱文·沃什(Kevin Warsh)表示,他很難把整體金融狀況描述為「限制性」。
這句話留下了一個重要問題:如果當前政策只移除了「一劑」寬鬆,是否意味著後面還需要繼續升息?
聯準會究竟在看哪些指標
目前尚不清楚,聯準會具體使用哪些金融狀況指標判斷政策是否足夠緊,也無法確定近期市場利率上升在多大程度上已經抵消此前的寬鬆。
芝加哥聯準會全國金融狀況指數顯示,自2022年秋季達到峰值以來,美國金融狀況持續放鬆。雖然這一指標從歷史水平看並非處於最寬鬆狀態,但仍位於歷史區間的偏寬鬆一側。
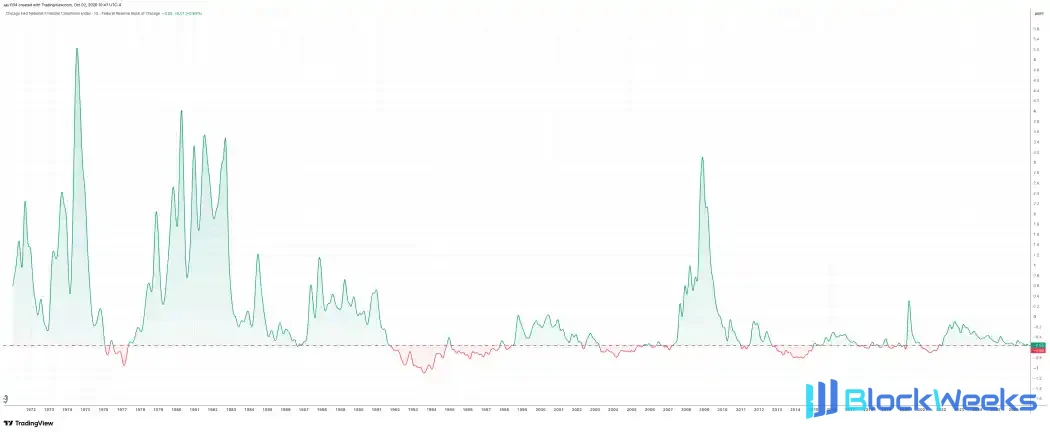
其他指標也給出了類似信號。ICE BofA美國高收益債券指數的期權調整利差目前仍然較窄,歷史上只有少數時期比現在更低。
Mott Capital Management創始人邁克爾·克萊默(Michael Kramer)寫道,如果聯準會確實關注這些指標,那麼目前的金融環境可能仍不足以被定義為明顯的限制性政策。這也解釋了為什麼9月升息可能只是開始,而非一次性的政策調整。
實際利率仍明顯低於2006年水平
通膨同樣是判斷政策是否足夠緊的關鍵。
美國8月個人消費支出(PCE)數據是在9月會議之後公布的,因此不會出現在會議紀要所依據的信息中。不過,這份報告包含了美國經濟分析局的年度修訂,並對2021年以來的數據進行了追溯調整,為判斷當前通膨環境提供了新的背景。
修訂後的數據顯示,8月整體PCE同比上漲3.4%,核心PCE同比上漲3.0%,兩者均與7月持平。除2024年和2025年的一小段時期外,整體PCE自2021年初以來從未降至2.5%以下,更沒有達到聯準會2%的目標。
這使得「是否還需要進一步收緊政策」變得更加值得關注。
目前有效聯邦基金利率約為3.9%,若以整體PCE計算,實際聯邦基金利率只有約50個基點;若以核心PCE計算,也僅約90個基點。
這一水平與沃什2006年首次擔任聯準會理事期間存在明顯差距。
2006年中期,美國整體PCE同比漲幅約為3.3%至3.5%,與當前水平大致相當。但當時實際聯邦基金利率約為1.5%至2.0%。到2006年10月,隨著通膨回落,實際利率進一步升至3.6%。

換言之,在相似的通膨水平下,當前實際利率仍比沃什2006年任期中期低300多個基點。
會議紀要可能透露什麼?
因此,克萊默認為,本週即將公布的FOMC會議紀要真正值得關注的,可能不是9月為何升息25個基點這一已經明確的決定,而是官員們如何討論金融狀況、實際利率以及通膨回落速度。
紀要也可能透露,聯準會希望通膨以多快的速度回到2%目標,以及官員是否認為目前的政策限制性已經足夠。
當然,會議紀要未必會給出明確答案。它可能篇幅有限,內容集中於9月會議當時的討論,也可能缺乏明確的前瞻性指引。
但克萊默認為,如果其中能夠呈現美聯儲官員圍繞政策寬鬆程度的討論,就可能幫助市場判斷:9月這「一劑」加息究竟是一次性調整,還是新一輪緊縮週期的起點。