作者:中金點睛
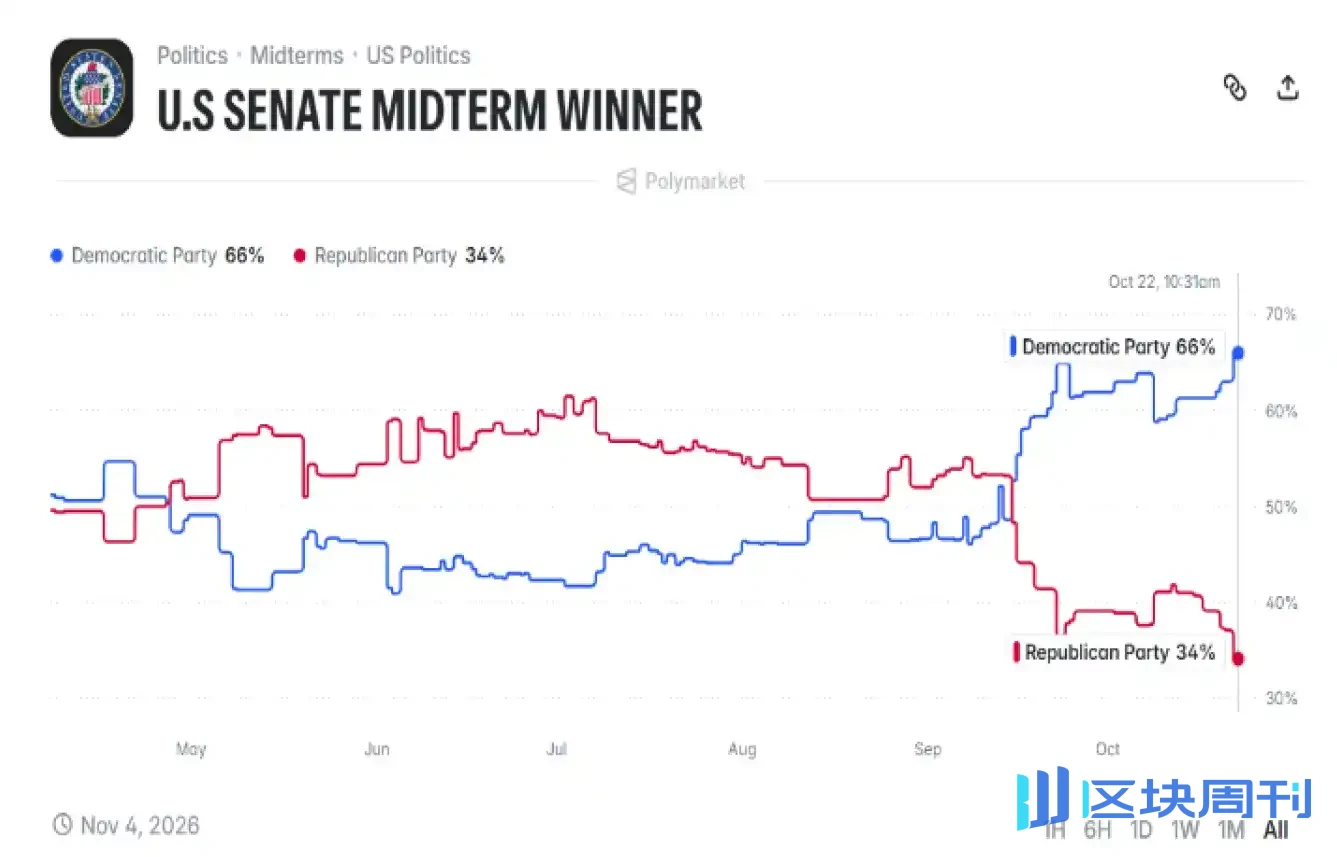
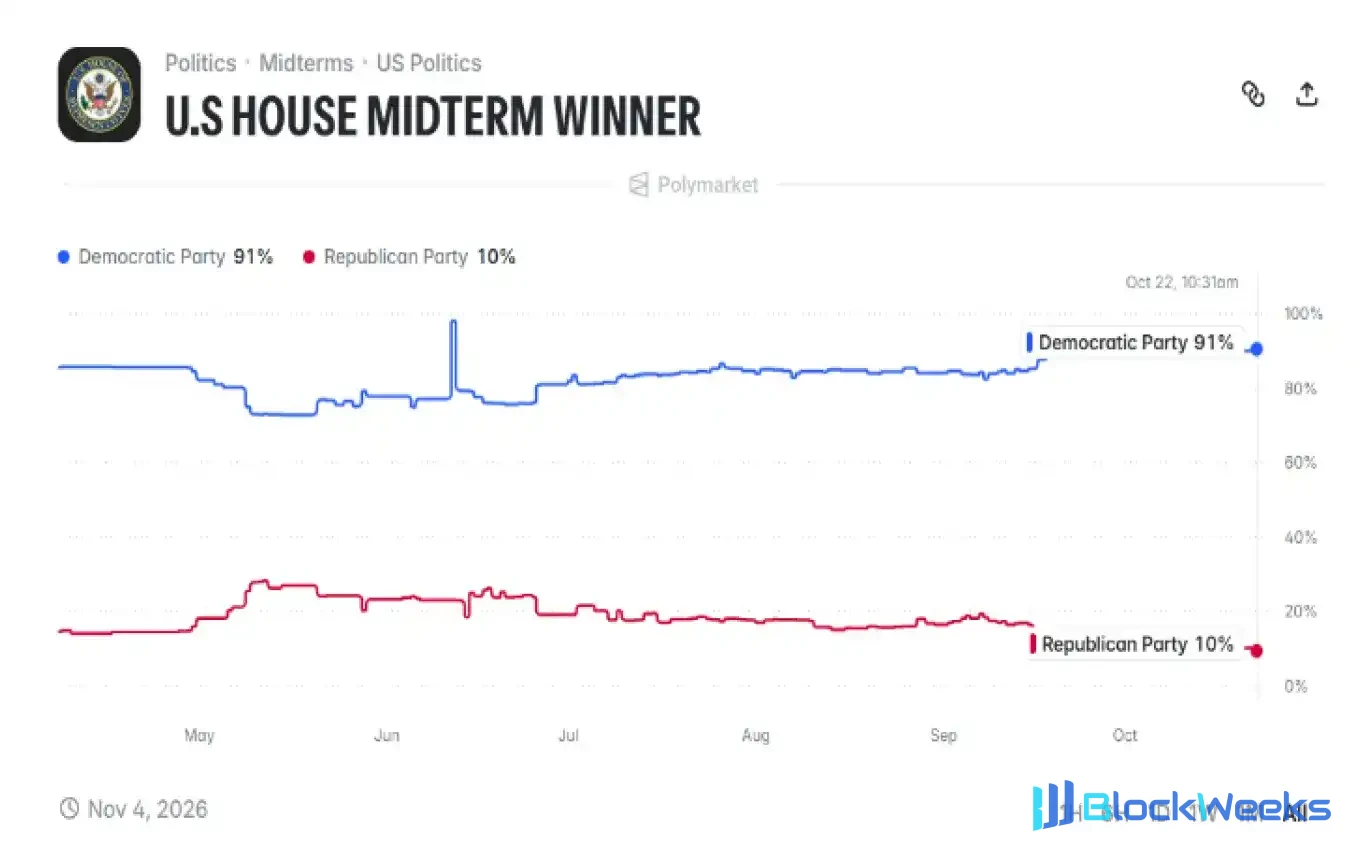
投注市場的定價偏向民主黨。截至10月22日,Polymarket顯示民主黨贏得眾議院的概率約91%,贏得參議院的概率約為64%(圖表1-2)。這意味著很可能將出現分裂國會,即民主黨至少拿下眾議院,同時民主黨橫掃兩院(Democrats Sweep)的概率也在上升。
圖表1:投注市場顯示民主黨贏下參議院的概率升至66%
資料來源:Polymarket,中金公司研究部
圖表2:投注市場顯示民主黨贏下眾議院的概率高達91%
資料來源:Polymarket,中金公司研究部
共和黨選情承壓主要來自生活成本高企。調查數據顯示,特朗普支持率最新降至34%,創下其兩屆任期內的新低[1]。選民對物價持續感到不滿,成為拖累特朗普支持率及共和黨選情的核心因素。當前距離中期選舉只有一周多時間,特朗普政府似乎沒有很好的辦法解決能源成本問題。本月,多名共和黨議員反對特朗普放鬆對俄羅斯柴油出口的限制[2],表明想要繞開與伊朗談判、降低能源成本,空間非常有限。與此同時,民主黨選民的投票熱情高於共和黨選民,可能進一步放大民主黨的選情優勢[3]。
分裂國會意味著未來兩年的立法主導權將在兩黨之間重新分配,眾議院掌握撥款、調查和彈劾的發起權,一旦易手,特朗普政府的部分議程將受到阻礙。民主黨橫掃兩院的情景在幾個月前還是小概率事件,如今也已成為了市場考慮的選項。我們認為,如果民主黨取得眾議院控制權,甚至進一步贏得參議院,其影響可能主要體現在以下幾個方面。
國會對特朗普加以制衡,衝突升級約束增多
目前國會兩院由共和黨把持,在軍事行動上對特朗普總體持支持態度。如果民主黨獲勝,無論是控制眾議院還是橫掃兩院,對特朗普軍事行動的約束都會增強:
1)財政支出權。五角大樓此前透露需要約800億美元緊急撥款[4]。但民主黨參議員此前表示,參議院湊不齊通過追加撥款所需的60票[5]。與此同時,特朗普曾要求通過預算和解法案,塞入3500億美元國防資金[6]。民主黨若贏得眾議院將直接封死這條繞開60票門檻的通道。
2)軍事權力的制衡。民主黨人多次在國會發起立法,要求限制特朗普的軍事行為,但均遭到共和黨抵制[7]。如果民主黨獲勝,國會對於特朗普發動軍事行動的約束力會增強。而在共和黨內部,一些議員也可能將中選失敗歸咎於特朗普的軍事政策,從而加大對後者的約束。
3)監督調查。民主黨控制國會之後,可能向特朗普發起包括彈劾在內的各種調查[8],使得特朗普無暇顧及地緣衝突。這也意味著,未來兩年特朗普本人的政治生命將面臨挑戰,大部分精力都可能用於黨派鬥爭,以及應對民主黨的調查。
不過,仍需警惕新一屆國會正式履職前的過渡期。新一屆國會要到2027年1月3日才就職,在此之前的約兩個月裡,國會仍由共和黨控制。理論上,特朗普可以利用這一時期進一步採取行動。但過去一年的情況表明,地緣問題並非一兩個月就能解決,不過市場短期擾動不可忽視,油價存在再度衝高風險。
財政擴張空間受限,主要焦點轉向債務上限
民主黨將對特朗普的財政政策形成約束。2025年7月,特朗普主導的《大美麗法案》借助預算調解程序(Budget Reconciliation)獲得通過,全部贊成票均來自共和黨[9]。預算調解是美國國會的一項特殊程序,其核心優勢是可以繞過參議院常規的60票門檻,只需簡單多數即可通過。一旦民主黨控制國會,這一便利通道將難以再被共和黨單方面使用。
事實上,特朗普的主要財政政策已通過《大美麗法案》落地,這意味著本屆政府的財政刺激已經「前置」完成,特朗普本人目前也沒有新的大規模財政刺激計劃,後續兩年本身就缺乏增量政策。這也意味著,未來兩年基本不會再有大规模的黨派性減稅或支出擴張,赤字路徑向CBO基線收斂。
然而,債務上限問題可能成為擾動點。《大美麗法案》將債務上限從36.104萬億美元提高至41.104萬億美元[10]。截至2026年10月20日,受法定上限約束的債務已達到約40.241萬億美元,剩餘空間不到1萬億美元[11]。綜合美國國會預算辦公室(CBO)及兩黨政策中心(BPC)等機構的預測,美國聯邦政府可能在2027年年中觸及法定債務上限[12]。觸頂後,財政部仍可依靠現金餘額和非常規措施維持一段時間,並不意味著真正面臨支付危機,但對於經濟運行,仍可能產生擾動。2025年10-11月發生了史上最長聯邦政府關門,最後通過臨時撥款(Continuing Resolution)暫續。在此期間,經濟數據無法按時發布,GDP增長也有所放緩。若選後出現分裂國會,不排除2027年年中兩黨可能圍繞債務上限再度激烈博弈,政府關門的風險上升,並可能在階段性層面影響市場流動性。
AI 監管風險主要在於地方差異,而非聯邦全面收緊
市場擔心的另一個問題是AI監管加強。Brookings報告稱,64%的美國人認為「快速建設數據中心並不是一件好事」,77%擔憂AI推高電費,只有14%的人願意住在數據中心附近[13]。關於特朗普處理AI的看法,只有23%的美國人認為特朗普處理得很好,而57%的美國人認為他處理得不好[14]。《華盛頓郵報》最近的一項研究顯示,政治競選者對AI數據中心的評論從大多正面轉為負面,共和黨人的轉變比民主黨人更劇烈,但他們都朝著負面方向轉變[15]。
對AI的反對情緒是選舉炒作,還是真實民意?我們認為,民意有真實的成分,而政客的表態強度則帶有炒作成分。民意反對主要來自電價上漲。2026年1–7月,美國居民平均電價比2019年高出近40%[16]。在數據中心密集區,批發電價最高比2020年上漲超過200%[17]。不過,一項調查實驗顯示,如果開發商自付能源成本、不推高居民電價並出資升級基礎設施,民眾的支持率會上升[18]。
政客的表態則出於拉票需要,以此來攻擊競選對手[19]。事實上,即使反對AI的競選者獲勝,在國會層面也很難形成統一的反AI立法。一方面,國會內部分歧巨大,部分國會議員認為暫停AI「愚蠢」,只會讓其他國家跑得更快[20]。另一方面,特朗普長期支持AI和數據中心發展,即便國會通過相關限制性法案,也可能面臨總統否決(veto),除非國會兩院分別以三分之二多數推翻否決,否則法案難以生效。
因此我們認為,聯邦層面很難出台AI暫停令,監管風險主要在州與地方政府層面。決定數據中心項目能否落地的,是州公用事業委員會和地方規劃部門。隨著部分州的州長改選,各地會根據自身情況推出不同政策,對數據中心建造的審批要求可能上升。截至2026年7月初,全美已有約109部州級AI法律生效,加州、紐約、伊利諾伊等州走在前列[21]。加州更在2026年9月簽署SB 813和AB 1405,率先建立AI獨立評估與審計框架[22]。由於各地情況不同,這類監管屬區域性、分散化的個體政策,並非全國統一的約束,大概率不會對AI行業整體構成系統性威脅。
對市場而言,我們判斷選舉落地或推動政策不確定性下降,構成風險出清契機。選舉前階段,市場圍繞美伊衝突、俄烏衝突、AI監管等議題反覆博弈,而當事各方都希望在選舉前把自身籌碼的價值最大化,帶來很大的政策不確定性。一旦選舉結果落地,這些博弈將隨之收斂,政策走向反而變得清晰:軍事行動受國會約束、財政轉向中性、AI監管總體克制。因此,中期選舉更可能是一個風險出清的契機,選舉後政策不確定性下降,對市場整體可能起到積極作用。