作者:Foresight News
美元指數升至近 19 個月高位,抹平特朗普「解放日」關稅政策引發的跌幅。美國通脹持續偏高、美聯儲加息預期升溫,正推動全球資金重新流向美元。
撰文:楊大盤,金十數據
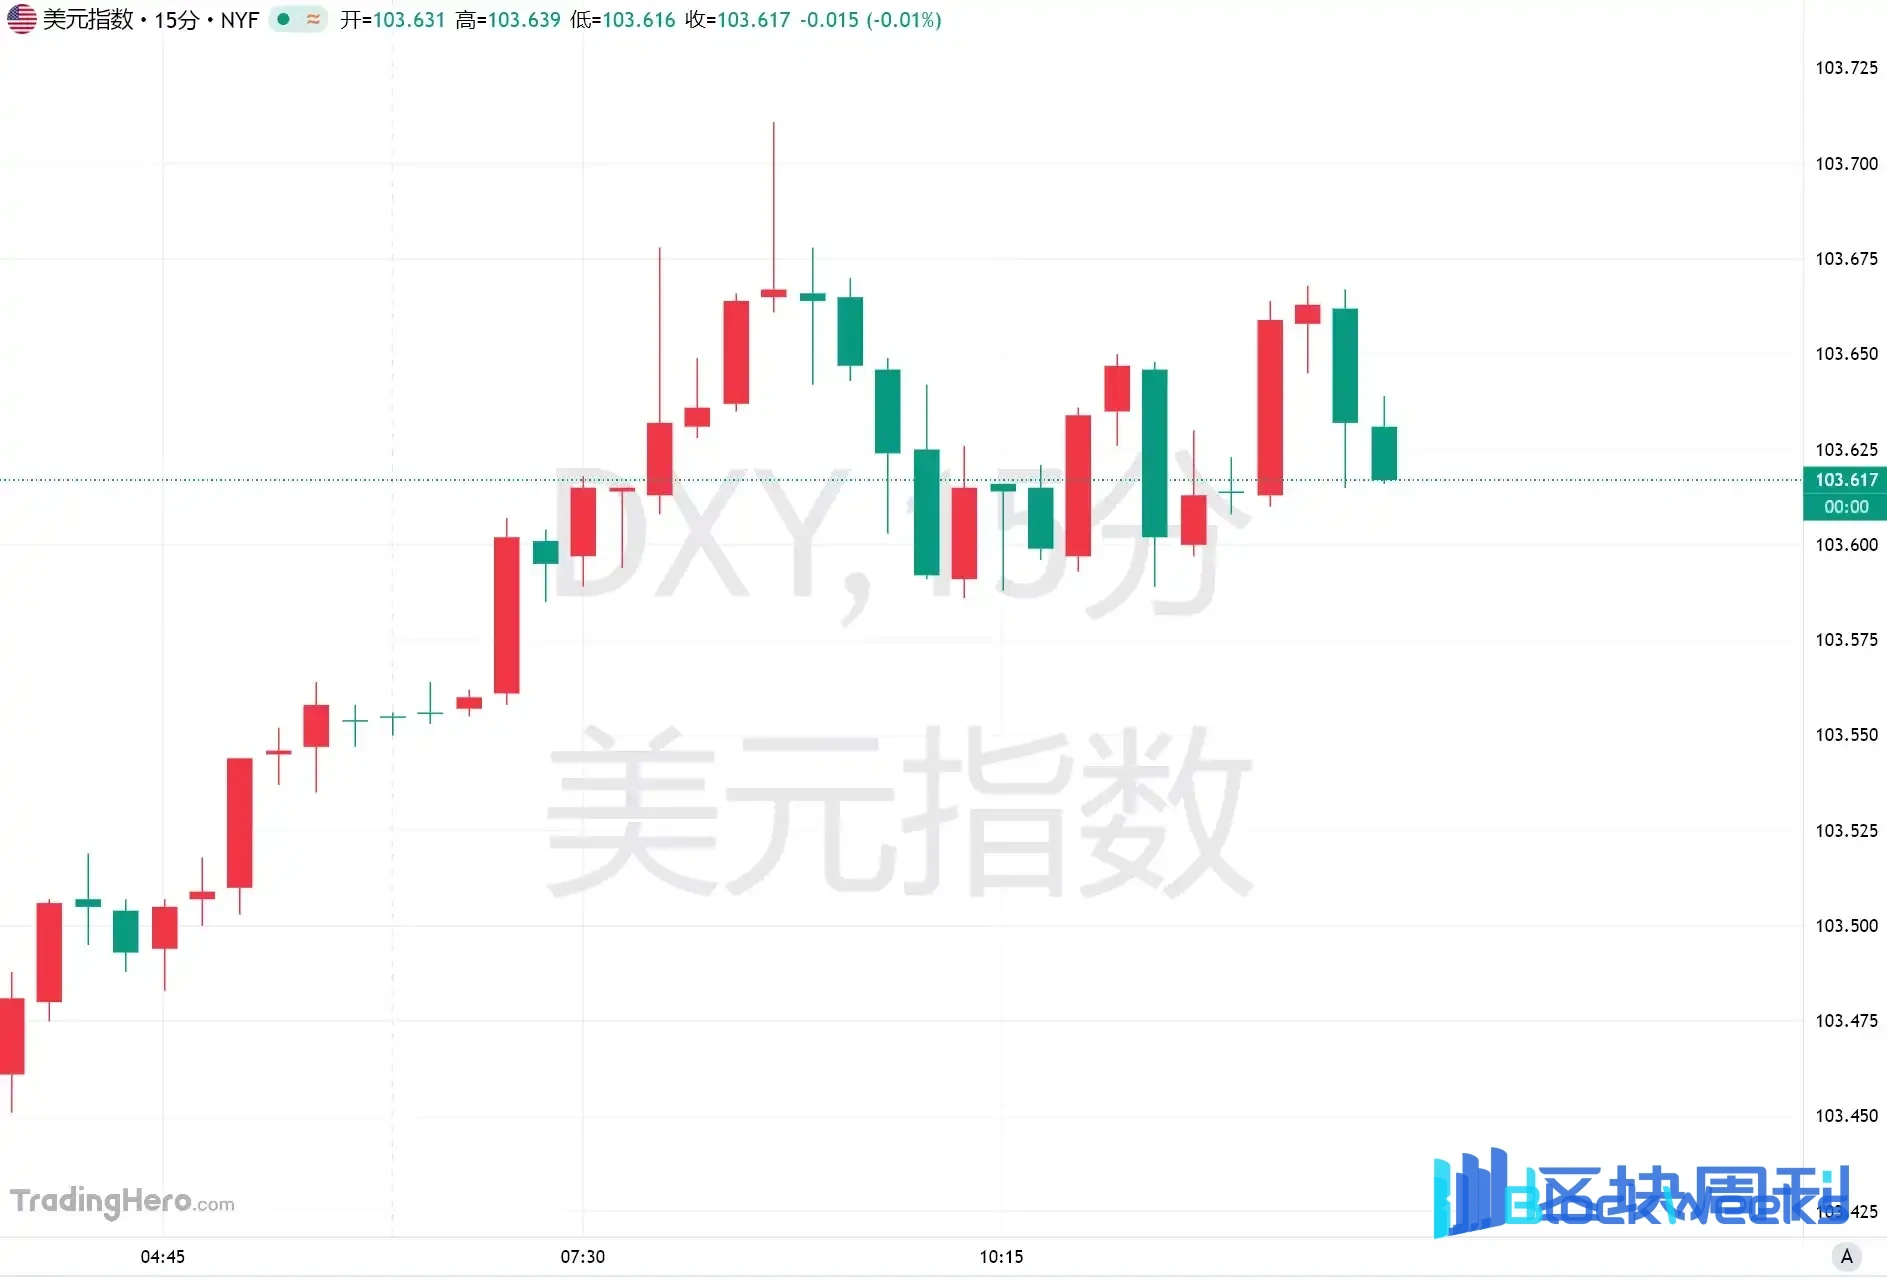
美元正在完成一輪顯著反轉。隨著美國通脹壓力持續、美聯儲進一步加息的預期增強,美元指數已收復 2025 年 4 月特朗普宣布大規模關稅措施以來的全部跌幅。截至週二,美元指數本月累計上漲約 1.7%,重新回到去年 4 月 2 日美國總統特朗普宣布所謂「解放日」關稅政策時的水平。
週三,美元指數徘徊於 103.6 附近,延續此前觸及 19 個月高位後的強勢表現。歐元兌美元本週一度跌破 1.10 關口,為 2025 年 4 月關稅衝擊以來首次。
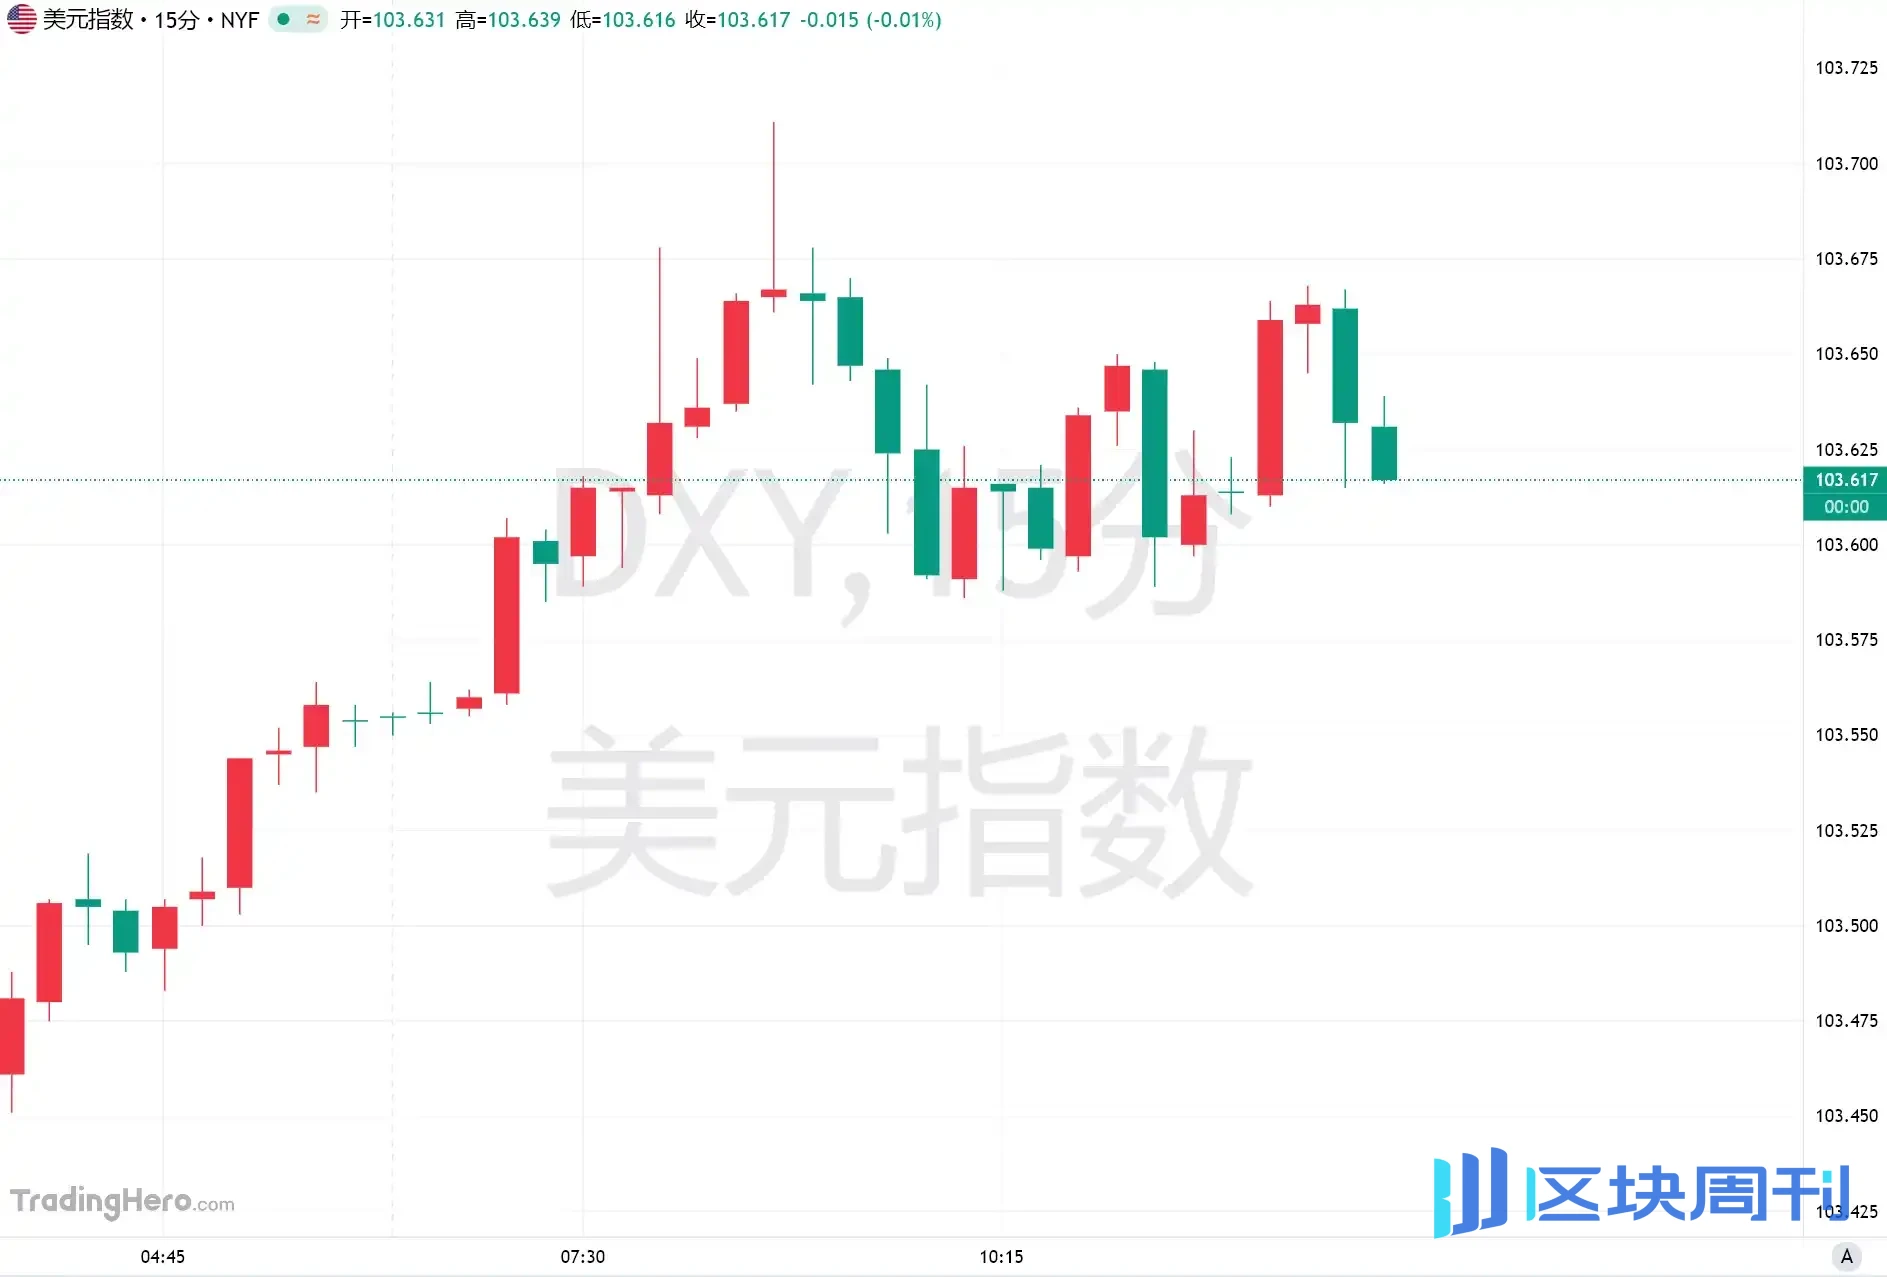
與去年市場擔憂美國貿易政策損害經濟增長、進而拋售美元的局面相比,如今推動匯率的主要因素已經轉向美聯儲政策前景和美國經濟的相對韌性。
通脹超預期,美聯儲加息押注成為美元上漲主線
美元本輪上漲的核心動力,來自市場對美國利率路徑的重新定價。美聯儲今年 9 月實施了自 2023 年以來的首次加息,將聯邦基金利率目標區間提高至 3.75%,4.00%。
此後,美國通脹數據持續高於預期,進一步強化了市場對貨幣政策收緊的判斷。美國 10 月消費者價格指數(CPI)環比上漲 0.4%,高於市場預期。美聯儲理事沃勒此前表示,如果通脹壓力持續,美聯儲應考慮在 12 月一次性加息 50 個基點。
利率期貨數據顯示,交易員已基本計入 12 月加息 25 個基點的情景,並預計 2027 年還可能有兩次同等幅度的加息。
聖路易斯聯儲主席穆薩萊姆週二進一步表示,為及時控制通脹,美國經濟可能需要在 2027 年春季之前經歷數次加息。他認為,當前政策利率可能比恢復物價穩定所需的水平低約 1 個百分點。
隨著市場上調利率預期,美債收益率明顯攀升,10 年期美債收益率重新突破 5%,上週美債市場經歷了 18 個月以來最嚴重的一輪拋售。
較高的美元資產收益率,也進一步增強了美元對國際資金的吸引力。ING 策略師弗朗切斯科·佩索萊認為,這是一輪由宏觀經濟因素主導的美元上漲。美國通脹和美聯儲鷹派表態不斷推高利率預期,而能源價格回落則使投資者懷疑其他央行還能繼續加息多久。
美國經濟保持韌性,歐洲債務風險放大美元優勢
除了貨幣政策,美國經濟表現相對強勁也是美元復甦的重要原因。儘管美伊戰爭、貿易政策不確定性及近期科技股回調帶來壓力,美國經濟仍展現出一定韌性。
最新數據顯示,美國第三季度 GDP 按年率增長 3.4%。10 月零售銷售環比增長 0.2%,剔除汽車、汽油、建材及餐飲服務後的核心零售銷售增長 0.6%,超過市場預期。
這一表現支持了市場關於美國經濟仍能承受較高利率的判斷。
Russell Investments 全球解決方案策略主管 Van Luu 表示,鷹派美聯儲與美國股市此前的強勁表現,共同構成了有利於美元上漲的環境。
與此同時,美國以外的經濟和政治風險也在增加。歐洲投資者持續關注法國和比利時的財政可持續性問題,歐元區部分國家債務壓力上升,使歐元及其他主要貨幣承壓。
三菱日聯金融集團(MUFG)高級外匯分析師李·哈德曼指出,儘管能源價格回落和美國科技股下跌給美元帶來一定不利影響,美元至今仍表現出較強韌性。過去一個月,其他九種主要 G10 貨幣兌美元均出現貶值。
政策獨立性擔憂減弱,新興市場面臨雙重壓力
美元走勢的另一項變化,來自市場對美聯儲獨立性的重新評估。此前,部分投資者擔憂特朗普政府可能施壓美聯儲維持較低利率,進而損害美元資產吸引力。
但在 11 月美國中期選舉後,民主黨贏得國會兩院控制權,部分機構認為,美聯儲面臨的政治壓力可能有所減輕。
巴克萊分析師週二指出,中期選舉結果降低了市場對美聯儲獨立性受到干預的擔憂。不過,美元持續升值也正在給新興市場帶來壓力。
美元走強通常意味著以美元計價的債務償還成本增加,同時可能加重新興市場資本外流及本幣貶值風險。
Macro Hive 策略主管西蒙·基哈諾 – 埃文斯認為,部分新興市場貨幣正在同時承受美元上漲和本國政治不確定性的雙重衝擊。
對於美元後續走勢,市場焦點將轉向美聯儲 12 月政策會議,以及未來幾個月通脹和就業數據能否繼續支持加息。
如果美國通脹重新放緩,或科技股持續調整削弱國際資本流入,美元仍可能面臨新的回調壓力。