
作者:Zhou,ChainCatcher
10 月 26 日,據彭博社援引知情人士報導,香港加密支付卡公司 RedotPay 正考慮在年底前秘密遞交美國 IPO 申請,目標估值至少 50 億美元。與此同時,該公司仍在與投資者洽談一輪估值 40 億至 50 億美元的 Pre-IPO 融資。
今年 8 月,彭博社報導 RedotPay 因監管和法律問題推遲上市計劃,公司隨後提出異議。同月,幣安關聯實體在香港起訴其三位聯合創始人,索賠約 4.7 億美元,案件至今沒有裁決。
從去年 9 月估值突破 10 億美元,到如今衝擊 50 億美元,這家成立僅三年的公司,估值在一年多裡翻了約五倍。它的增長和合規基礎,能否撐起這個價格?
估值一年翻五倍,50 億美元有點貴
RedotPay 成立於 2023 年,核心業務是讓用戶把 USDT、USDC 等穩定幣充值進帳戶,再通過其 Visa 卡在全球商戶消費,支付時由系統自動完成加密資產到法幣的兌換。
2025 年 9 月,RedotPay 完成 4700 萬美元融資,估值突破 10 億美元;12 月又完成由 Goodwater Capital 領投的 1.07 億美元 B 輪。今年 2 月,彭博社首次報導其計劃赴美上市,目標估值超過 40 億美元。
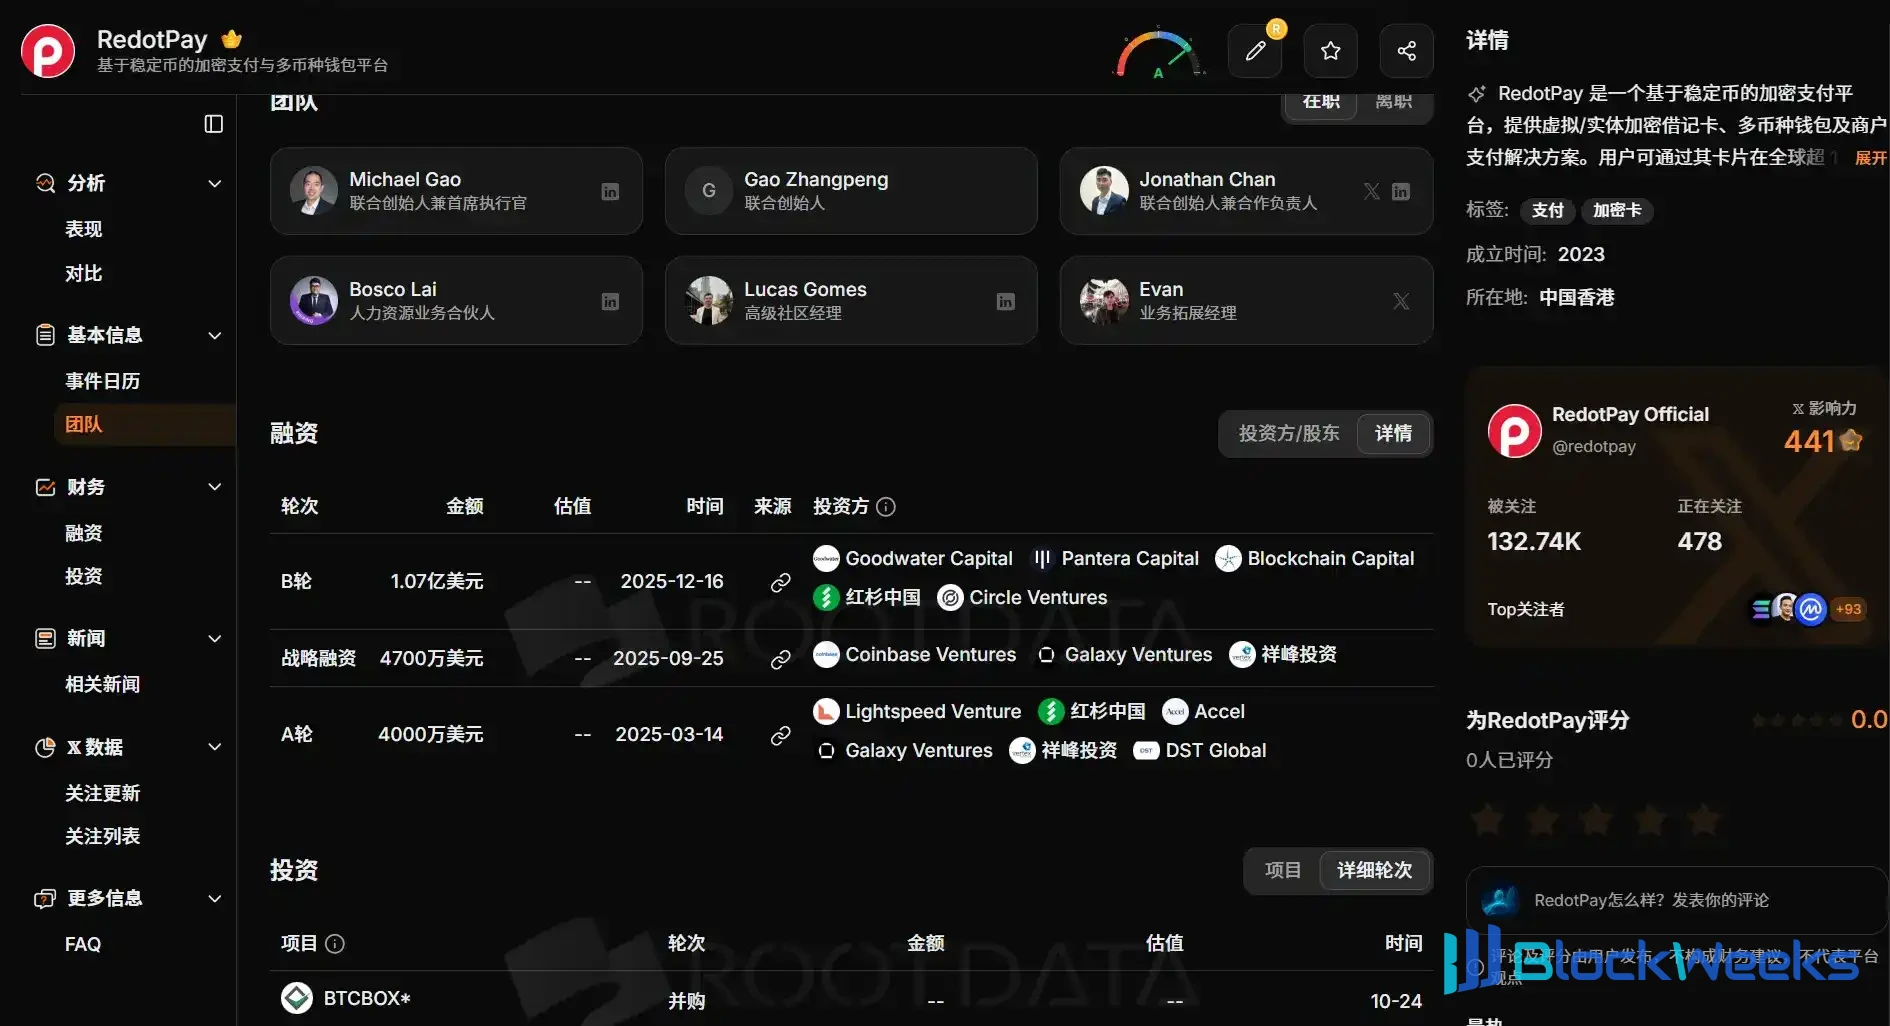
圖片來源:RootData
最新報導顯示,摩根大通、高盛、Jefferies 和巴克萊參與其上市工作,其中巴克萊的參與此前未被披露。
支撐這一估值的,是一組亮眼的經營數據。據彭博社援引知情人士,RedotPay 目前擁有超過 900 萬客戶,年化營收超過 1.8 億美元,營業利潤率超過 50%,今年前三季度營收同比增長超過 50%。
按 50 億美元估值計算,RedotPay 的估值約為年化營收的 28 倍。若按營業利潤率粗略折算,對應的營業利潤倍數約為 55 倍,而已上市的穩定幣發行商 Circle 截至 10 月下旬的市盈率約為 50 倍。
同比增速亮眼,很大程度上來自去年的低基數。加密卡數據平台 Paymentscan 的數據顯示,RedotPay 今年前三季度卡消費額約 30.8 億美元,較去年同期的 18.7 億美元增長約 64%。去年上半年,它的月消費額還在 1.4 億至 2.2 億美元之間。

需要說明的是,Paymentscan 上 RedotPay 的卡消費數據由公司自行上報,充值數據則來自鏈上追蹤。
如果看最近幾個月,兩組數據都顯示增長已經停滯。9 月,RedotPay 的鏈上充值額為 5.379 億美元,與 8 月的 5.344 億美元基本持平;卡消費額為 4.032 億美元,8 月為 4.036 億美元。
同期競爭對手仍在加速。Paymentscan 排行榜顯示,RedotPay 近 90 天消費額增長 12.9%,EtherFi 和 KAST 分別增長 42.5% 和 35.5%。

營收的增長也沒有跟上資金流入。去年 11 月至今年 8 月,RedotPay 的月充值額增長 68.4%,而公司披露的年化營收只從 1.5 億美元增至 1.8 億美元,增幅約 20%,這期間它還上調過外幣交易費和 ATM 取現費。兩者之間的差距來自單位收入下降,還是非卡業務的變化,目前公開信息無法判斷。
賽道在擴張,RedotPay 的護城河在變淺
與 RedotPay 的放緩形成對照的,是整個穩定幣卡賽道仍在快速擴張。Paymentscan 數據顯示,今年 7 月加密卡月消費額首次突破 10 億美元,較去年同期增長約兩倍,9 月進一步升至約 12.3 億美元。
市場變大的同時,RedotPay 的相對位置在下降。在 Paymentscan 追蹤的約 30 個卡項目中,RedotPay 的消費額佔比在 2024 年一度超過 90%,今年 9 月回落至約 33%。這期間它自身的消費額仍在增長,份額變化主要來自 EtherFi、KAST、Plasma One 等後來者的快速放量。

後來者之所以能夠迅速追趕,與發卡門檻的下降有關。基礎設施商 Rain 同時是 Visa 和 Mastercard 的主會員,為 200 多家企業提供發卡服務,今年 1 月以 19.5 億美元估值完成 C 輪融資。品牌方接入這類平台,就能在較短時間內推出自己的卡產品。
相比之下,RedotPay 的優勢更多來自渠道。ChainCatcher 今年 1 月在《三年估值達 20 億美元,RedotPay 是怎麼玩的?》一文中報導,RedotPay 早期依靠線下分銷網絡獲客,在奈及利亞、巴西和東南亞等新興市場藉助本地 KOL、OTC 商家和社群領袖推廣。
維持這套渠道的,是較高的費率與推廣激勵。據公開資訊,RedotPay 虛擬卡開卡費為 10 美元,實體卡為 100 美元。Paymentscan 的實測顯示,刷外幣時的綜合加價約為 2.2% 至 2.3%。推薦人可獲得開卡費 20% 至 40% 的獎勵,以及交易額 0.05% 至 0.25% 的分成,二級推薦人也能參與分配。

這意味著渠道成本已經寫進了業務規則,費率一旦在競爭中被壓低,用於推廣激勵的空間也會隨之收縮。該平台還認為,RedotPay 更適合作為穩定幣與本地支付系統之間的橋樑,對美國和歐洲多數用戶而言,當地往往有更具競爭力的選擇。
今年 7 月,瑞士支付平台 Fiat24 暫停加密資產充值功能,巴黎初創公司 Kulipa 因償債問題停止營運,約 20 個錢包和金融科技公司的卡項目隨之中斷。發卡、清算和合規的成本不斷上升,正在把中小玩家擠出市場。
4.7 億美元訴訟之外,RedotPay 還有合規帳要算
就在 10 月下旬,RedotPay 宣布收購日本加密資產交易所 BTCBOX,並在公告中承認,公司在日本沒有加密資產交易業者牌照,面向日本居民的現有服務不符合當地監管要求。
目前,RedotPay 已暫停日本地區的新用戶註冊,並將應用程式從當地應用商店下架,現有服務將逐步限制直至終止。被收購的 BTCBOX 今年 1 月曾因客戶資訊洩露暫停全部服務,8 月才分階段恢復,交易金額未披露。
更受關注的是與幣安的訴訟。據彭博社 8 月援引香港法院文件報導,幣安關聯實體指控 RedotPay 違反合作協議,將超過 47 萬名用戶從 Binance Card 導流至 RedotPay,並按每名用戶 925 美元的生命週期價值,向其三位聯合創始人索賠 4.728 億美元。
爭議的核心在於資金隔離。雙方 2025 年 3 月簽訂的協議要求 Binance Pay 的資金不得用於 RedotPay 卡的充值,幣安稱今年 3 月發現對方違約,隨後於 4 月終止合作。
RedotPay 否認相關指控,稱將積極抗辯,香港案件至今沒有裁決。據悉,過去一年 RedotPay 至少有 5 名高管離職,法務負責人也於今年 7 月離開公司。
牌照層面,RedotPay 今年確實補了不少。3 月,它取得阿根廷 VASP 牌照以及加拿大和美國的 MSB 註冊;6 月完成墨西哥 VASP 註冊;8 月拿到第一張美國州級貨幣轉移牌照,另有 20 多個州的申請在審;9 月又取得兩個州的放貸牌照。
不過,這些新牌照主要指向尚未開展的美國業務。RedotPay 8 月表示,其 1.8 億美元年化營收和約 140 億美元年化支付量,均通過非美國的受監管支付處理方完成,其卡產品也尚未在美國上線。
9 月,RedotPay 宣布完成由四大會計師事務所執行的反洗錢審查,但審查覆蓋的是其兩家香港持牌子公司,對照標準為香港公司註冊處的相關指引。
在發卡環節,RedotPay 官網顯示,其卡片由新加坡的 Xfers 依據 Visa 許可發行,RedotPay 作為項目管理方運營卡計劃,這與 Rain 等持有卡組織主會員資格的公司不同,存在依賴外部機構的問題。
此外,ChainCatcher 此前也提到,RedotPay 的生息和借貸業務在法律定性上處於灰區。目前這兩項業務仍在運營,生息產品還被納入付費會員權益,相關監管定性尚無定論。
總體來看,RedotPay 的同比增長依然亮眼,但近兩個月的鏈上充值和卡消費均已持平,營收增速也明顯慢於資金流入。賽道後來者正在更快放量,日本業務的整改和尚未了結的訴訟,也說明其合規結構仍在調整之中。
目前 RedotPay 已完成四大會計師事務所的財務審計,如果按計劃在年底前遞交申請,招股書公開後,分季度營收、營收構成、用戶地域分佈和訴訟風險的披露,將成為檢驗這一估值的關鍵。