Lang angestaute KI-Blase-Sorgen wurden plötzlich durch das Ergebnis einer Wahl ausgelöst.
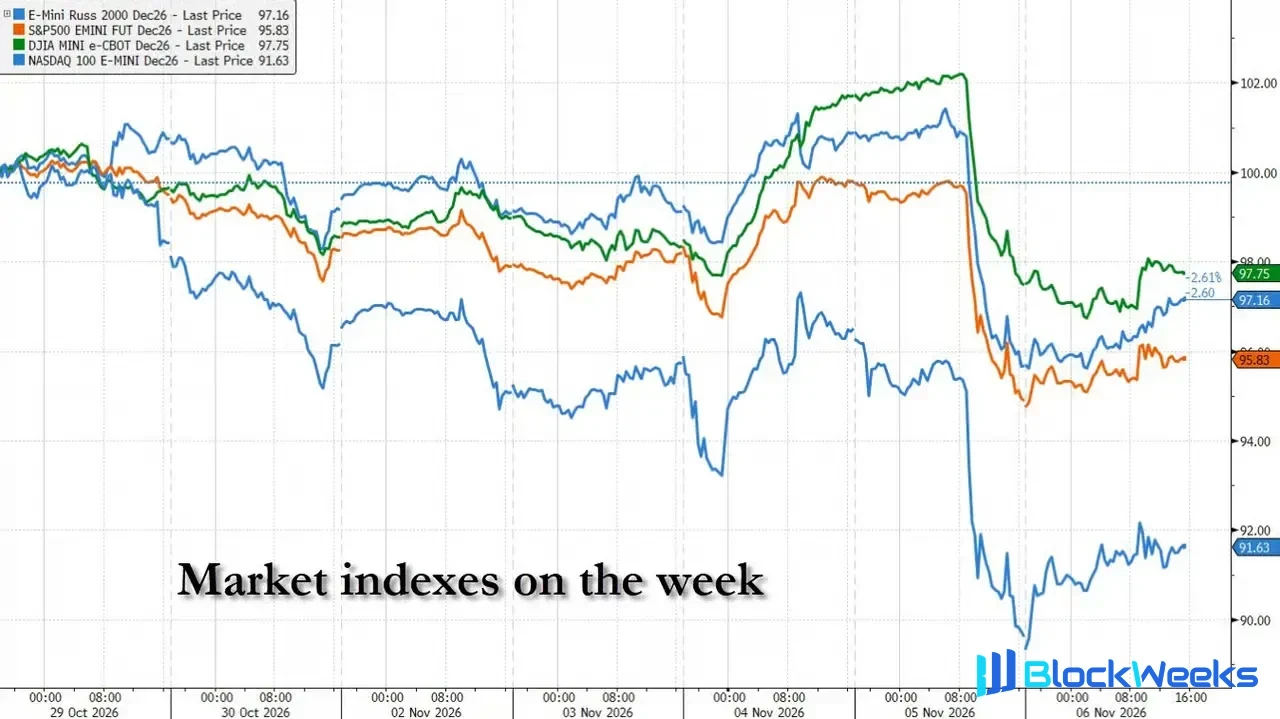
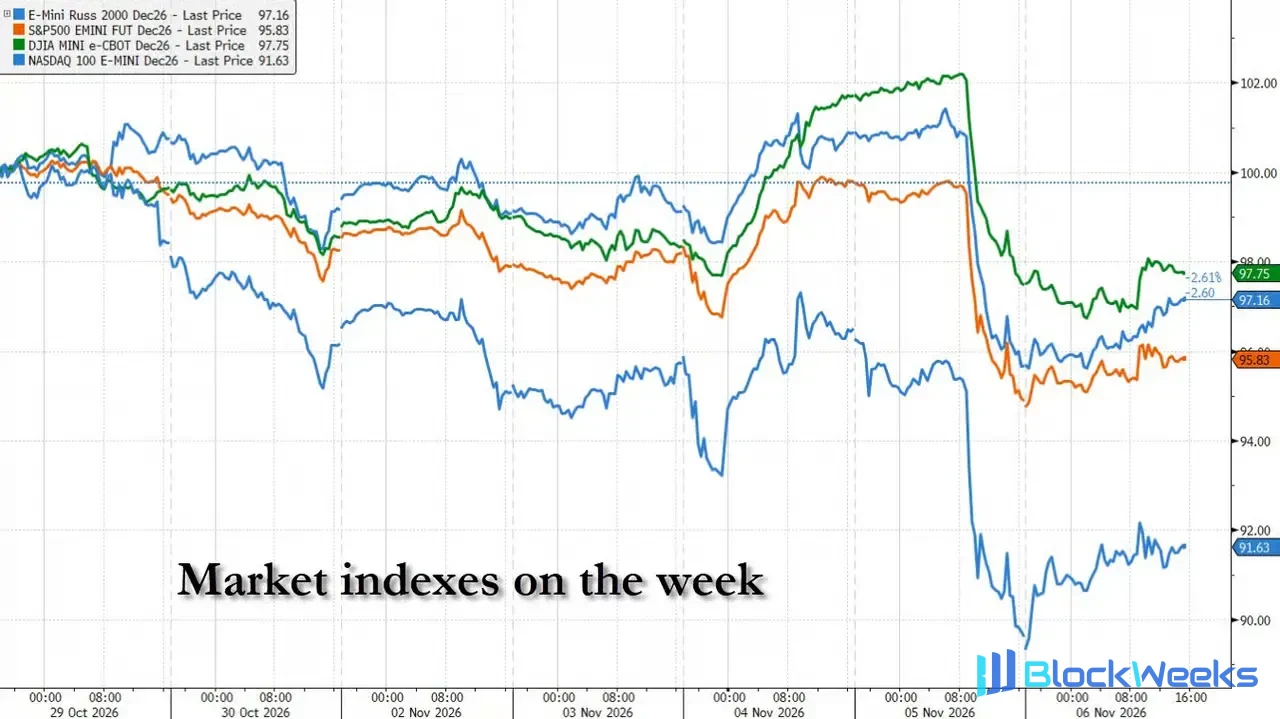
Der erdrutschartige Sieg der Demokraten bei den US-Zwischenwahlen zum Kongress hätte ein Signal für „Risikoabbau“ sein sollen – und der Aktienmarkt reagierte zunächst auch so. Doch in weniger als 24 Stunden vollzog die Wall Street eine dramatische Kehrtwende von Feierlaune zu Panik. Am Donnerstag verzeichnete der Nasdaq 100 seinen größten Tagesverlust seit März 2020 und löschte an einem Tag 2,3 Billionen Dollar Marktwert aus; gemessen am Höchststand vom 6. Oktober haben US-Aktien kumuliert 5,7 Billionen Dollar Marktwert verloren. Der VIX-Angstindex schnellte von 16,6 Punkten auf fast 28 Punkte – eines der heftigsten Volatilitätsereignisse der Geschichte, ausgehend vom ruhigsten Ausgangspunkt.
Auslöser war die Neubewertung der politischen Haltung der Demokratischen Partei durch den Markt – insbesondere deren tiefe Skepsis gegenüber dem großflächigen Ausbau von KI-Rechenzentren. Diese politische Variable schuf in Kombination mit bereits stark überfüllten KI-Handelspositionen eine seltene Szene, in der Kleinanleger, Hedgefonds und quantitative Strategien gleichzeitig in Panik gerieten. Der Grund, warum dieser Ausverkauf so verheerend war, ist, dass er fast niemandem Zeit zur Reaktion ließ – vom zuerst fliehenden Kleinanleger über nachfolgende Hedgefonds bis hin zu mechanisch liquidierenden quantitativen Strategien – alles innerhalb weniger Stunden abgeschlossen.
Wahlnacht: Von Feierlaune zu Verwirrung
Am Dienstagabend übertraf der überwältigende Sieg der Demokratischen Partei die Erwartungen. Laut The Wall Street Journal saß Ben Emons, Leiter einer Investmentforschungsinstitution, von 21 Uhr bis Mitternacht in seinem Büro in Manhattan, während sein Telefon praktisch ununterbrochen klingelte. Während er Kundenanrufe entgegennahm, machte er neben seinem Schreibtisch Liegestütze, um wach zu bleiben. „Die Leute wurden auf dem falschen Fuß erwischt“, sagte er. „Das ist ein echtes Schockereignis.“
Zu diesem Zeitpunkt gaben die Index-Futures während der frühen Auszählung zunächst nach, aber als der Sieg der Demokraten klar wurde und Trump öffentlich erklärte, das Wahlergebnis zu akzeptieren, drehten die Futures schnell ins Plus. George Mateyo, Chief Investment Officer bei Key Private Bank, verfolgte die Live-Übertragung zu Hause und schrieb gleichzeitig Kollegen Nachrichten. Sein Urteil war, dass das Risiko eines heftigen Streits nach der Wahl verschwunden sei und der Markt dies zu Recht begrüßen sollte.
Dieses Urteil bestätigte sich am Mittwochmorgen. Sektoren, die mit der „Realwirtschaft“ verbunden sind, wie Bau und Einzelhandel, legten stark zu, und der Dow verzeichnete seine beste Tagesperformance seit April. Die Wall Street atmete kurz auf – in der Annahme, die Wahlsicherheit sei abgeschrieben.
Diese Erholung erwies sich jedoch bald als Fehlausbruch.
Kleinanleger fliehen zuerst, Panik breitet sich in sozialen Medien aus
Der Ausverkauf am Donnerstag wurde zuerst von Kleinanlegern entfacht.
In der ersten halben Stunde nach Handelsbeginn stürzte der Nasdaq stark ab, und die Nettoverkäufe von Privatanlegern erreichten einen historischen Rekord. Laut Daten des Forschungsunternehmens Vanda Research waren die Nettoverkäufe von Privatanlegern am Donnerstag die zweithöchsten nach den beiden Handelstagen während des COVID-Schocks im März 2020. Der Marktintelligenz-Desk von JPMorgan stellte fest, dass die Verkäufe von Privatanlegern um mehr als drei Standardabweichungen vom normalen Niveau abwichen.
„Ich habe um 7 Uhr morgens angefangen zu arbeiten“, sagte Raphael Monges, Ingenieurstudent an der Columbia University und Mitglied des Columbia Options and Futures Trading Club. „Ich sah, wie der Markt öffnete, der Nasdaq schnell fiel, dann der S&P. Der Nasdaq war verrückt, alle KI-Aktien wurden abgestoßen. Mein Telefon begann ununterbrochen zu vibrieren, alle starrten auf die Aktien, alles rot.“
Der Investor und Content-Ersteller Kevin Xu aus San Francisco warf am Donnerstag um 10:30 Uhr einen Blick auf den Markt und erstarrte. Der Nasdaq war bereits um 4 % gefallen, und sein Rentenkonto hatte über Nacht sechsstellige Beträge verloren. „Man kann nichts tun“, sagte er. „Man kann nur zusehen.“ In seinem Social-Media-Feed posteten andere Kleinanleger Memes, ließen ihrem Frust in Großbuchstaben Luft, und einige posteten sogar die Telefonnummer einer psychologischen Hotline.
Joel Rieger, ein 50-jähriger Privatanleger aus Kalifornien, passte seine Positionen während des Tumults nicht an. „Das Portfolio von gestern hat schwer gelitten, überall rot“, sagte er. „Das wird kurzfristig wehtun.“
Hedgefonds folgen, institutionelle Verkäufe finden keine Käufer
Der Auszug der Privatanleger war nur der Auftakt. Als sich die Marktrichtung etablierte, schlossen sich Hedgefonds und Long-only-Vermögensverwalter dem Verkauf an, während auf der anderen Seite fast keine Käufer auftauchten.
Laut Bloomberg schrieb Vanda-Global-Macro-Stratege Viraj Patel in einem Bericht: „Institutionelle Anleger haben sich zurückgezogen, während Privatanleger und systematische Strategien aggressiv verkaufen.“ „Diese Art von Flow-Dynamik ist außerhalb echter Phasen von Marktstress äußerst selten.“
Ron Adler, Co-Head of Global Equities High-Touch Trading bei JPMorgan, erlebte den gesamten Prozess vom Cash-Trading-Desk aus mit – das Handelsvolumen an jenem Tag schnellte um 50 % über das normale Niveau. „Was wir sahen, war teilweise Portfolio-Schmerz und wahlloses Verkaufen“, schrieb er in einer Mitteilung an Kunden. „Die Offenheit der heutigen Flows war in der Richtung vernünftig, aber das Ausmaß war atemberaubend.“

Schätzungen des Prime-Brokerage-Desks von Goldman Sachs zufolge verloren fundamentale Long/Short-Hedgefonds am Donnerstag 1,3 % – ein Ereignis von zwei Standardabweichungen; technologieorientierte Fonds fielen um mehr als 4 % und löschten damit nahezu ihre Jahresgewinne aus. Momentum-Strategien erlitten einen Verlust von 3,7 Standardabweichungen. Daten von Morgan Stanley zeigten, dass der Rückgang der gesamten Hedgefonds-Leverage seit ihrem Höchststand im Juni der größte seit mehr als einem Jahrzehnt war.
Quantitative Liquidation übernimmt, systematischer Verkaufsdruck verstärkt sich selbst
Sobald der Marktrückgang etabliert war, wurde eine Reihe quantitativer Handelsmechanismen ausgelöst, die den Verkaufsdruck auf eine neue Größenordnung trieben.
Charlie McElligott, Managing Director für Cross-Asset-Strategie bei Nomura Securities, schätzte, dass während der Donnerstagssitzung die negative Gamma-Exposure der Optionshändler etwa 7 Milliarden Dollar pro 1 % Marktbewegung betrug – das bedeutet, dass Händler für jeden 1-prozentigen Rückgang der Aktien zusätzliche 7 Milliarden Dollar an Aktien verkaufen mussten, um das Risiko abzusichern. Gleichzeitig mussten volatilitätskontrollierte Fonds etwa 61 Milliarden Dollar an Aktien verkaufen, davon 25 Milliarden Dollar aus einer am Mittwoch nicht abgeschlossenen Liquidation; das Closing-Rebalancing gehebelter ETFs würde weitere rund 47 Milliarden Dollar an Verkäufen beisteuern.
Trendfolgende quantitative Fonds (CTAs) zogen sich ebenfalls im Gleichschritt zurück. Vanda-Schätzungen zufolge verkauften CTAs insgesamt etwa 13 Milliarden Dollar an S&P-500- und Nasdaq-Futures, wobei die Positionen auf nahezu historische Tiefststände fielen.

Barclays schätzte, dass volatilitätskontrollierte Fonds ihre Aktienexposure an einem einzigen Tag um 30 Prozentpunkte reduzierten – die größte Tagesreduktion seit dem COVID-Schock im Februar 2020. „Gespräche mit Kunden sagen mir, dass sie derzeit einen stärkeren Anreiz haben, dieses Risiko weiter zu reduzieren“, schrieb McElligott. „Das Feedback-Thema ist: bewahren, was von den Jahresgewinnen noch übrig ist, und weiterleben, um in den neuen Kapital- und neuen Risikozyklus des nächsten Jahres einzusteigen.“
Bis 15 Uhr war der Nasdaq um 4,5 % gefallen, und einige Händler hofften noch auf eine Erholung in der letzten Stunde. Stattdessen verstärkte sich der Verkauf, und der S&P 500 schloss nahe seinem Tagestief und verzeichnete seinen größten Tagesrückgang seit April letzten Jahres.
KI-Sektor liquidiert, Schäden konzentriert und tief
Die Zerstörungskraft dieser Verkaufswelle konzentrierte sich stark auf KI-bezogene Sektoren.
Teilsektoren wie Speicherchips, optische Netzwerke, Rechenzentren und KI-Halbleiter fielen an einem einzigen Tag um 12 % bis 15 %, was extremen Bewegungen von fünf bis sechs Standardabweichungen entspricht. Etwa ein Dutzend KI-Aktienkörbe verzeichneten allesamt ihre schlechteste Tagesperformance seit der Einführung von ChatGPT im November 2022. Darunter wurden die am stärksten betroffenen Körbe für Speicher und optische Kommunikation von ihren Juni-Höchstständen halbiert – mehr als jeder Rückgang in den vergangenen vier Jahren.
Zum Handelsschluss am Donnerstag waren 57 % der Nasdaq-100-Mitglieder um mehr als 20 % von ihren Höchstständen gefallen – ein Anteil, der sogar höher lag als beim Eintritt des Index selbst in einen Bärenmarkt im März 2022.
Ein Teil dessen, was diesen Crash so dramatisch machte, ist, dass er fast aus der Ruhe heraus ausbrach. Der VIX lag bei Börseneröffnung am Donnerstag bei nur 16,6 Punkten, unter seinem Ein-Jahres-Durchschnitt; zum Handelsschluss lag er nahe 28. Seit 1980 ist der S&P 500 nur 48 Mal am Tag nach einem Anstieg von 1,5% um mehr als 2% gefallen, fast immer während Bärenmärkten oder Krisen.
Politischer Schock verstärkt alte Sorgen, KI-Narrativ steht vor Neubewertung
Die heftige Reaktion des Marktes spiegelt die tiefsitzende Angst der Anleger vor der KI-Investmentthese wider.
Bereits vor der Wahl hegte der Markt Zweifel an der Nachhaltigkeit des KI-Handels: Die Investitionsausgaben der Technologieriesen schwollen weiter an, die Barreserven schrumpften, und auf den Bilanzen der Rechenzentrumsbetreiber türmten sich Schulden auf. Der Sieg der Demokraten fügte eine neue Ebene politischen Risikos hinzu – der starke Widerstand der Demokratischen Partei gegen den Ausbau von Rechenzentren, insbesondere in Staaten wie Texas, Ohio und Georgia, die zu Schlüsselkampfplätzen für den Bau von Rechenzentren geworden sind, wirft einen Schatten auf die Aussichten für den Ausbau der KI-Infrastruktur.
Der BofA-Analyst Michael Hartnett merkte an, dass unter den befragten Wählern bis zu 76% gegen den Bau neuer Rechenzentren in der Nähe ihrer Gemeinden sind, was zu einem ernsthaften Hindernis für die Expansion der KI-Infrastruktur wird.
Matt Rowe, Senior Portfolio Manager bei Man Group, sagte, die Wahlergebnisse lieferten "quantifizierbare Belege dafür, dass es eine echte öffentliche Abneigung gegen den Bau von Rechenzentren gibt", was "beginnt, mein Urteil über die Wahrscheinlichkeit der Verwirklichung dieser Projekte zu verändern". "Unter sonst gleichen Bedingungen werden diese Projekte länger brauchen, um voranzukommen, und mehr kosten."
Joe Gubler, Portfolio Manager bei Causeway Capital Management, merkte an, dass "es immer Verlierer geben wird, und nicht jeder, der auf Investitionsausgaben setzt, kann ein Gewinner sein."
Auf der anderen Seite vermieden Anleger, die früh ausstiegen, den Sturm. Jeff Muhlenkamp hatte vor dem Einbruch nahezu den gesamten KI-Bestand seines Fonds geleert; sein Portfolio im Wert von 275 Millionen Dollar ist seit November etwa unverändert und hat das ganze Jahr über den S&P 500 übertroffen. "Wir verkauften, was teuer und beliebt war, und kauften, was billig und vergessen war", sagte er. "Als die Dynamik drehte, profitierten wir."
Der Markt sucht einen Ausweg
Während der KI-Handel abgewickelt wird, suchen Anleger nach neuen sicheren Häfen – doch der Weg ist nicht reibungslos.
Schon vor der Wahl hatte Geld begonnen, in niedriger bewertete defensive Sektoren wie Versorger und Basiskonsumgüter zu rotieren. Im Oktober schnitten Wachstumsaktien um 10 Prozentpunkte schlechter ab als Substanzaktien, die größte monatliche Lücke seit 2001. Doch der Einbruch am Donnerstag zeigte, dass auch diese neuen Favoriten der Schockwelle des Technologie-Ausverkaufs nicht standhalten konnten.
Einige Anleger, die sich früh positioniert hatten, konnten unversehrt davonkommen. Fondsmanager Jeff Muhlenkamp hatte vor dem Einbruch fast alle KI-Bestände abgebaut; sein Portfolio im Wert von 275 Millionen Dollar war im November im Wesentlichen unverändert und hat seit Jahresbeginn den S&P 500 übertroffen. "Wir verkauften das Teure und Beliebte und kauften das Billige und Vergessene", sagte er. "Als die Dynamik drehte, profitierten wir."
Am Freitag erholten sich Chipaktien zuerst, wobei der Nasdaq 100 zeitweise um mehr als 2,6% zulegte, doch die wichtigsten Aktienindizes beendeten die Woche dennoch niedriger, wobei der S&P 500 in der Woche um 2,68% fiel. Sinisa Sorgic, ein erfahrener Händler bei Bright Trading, ging an diesem Tag bei den US-Aktien von TSMC short, wurde aber "verbrannt", als die Aktie intraday um mehr als 7,8% reboundete. Er fasste das Gefühl der Woche zusammen: "Gestern war ein Blutbad. Der Markt ist jetzt so verrückt, dass ich es einfach nicht wage, voll auf den Dip zu setzen."
Die Divergenz am Markt ist bereits zutage getreten. Mateyo von Key Private Bank glaubt, dass staatliche Regulierungen den Bau von Rechenzentren verzögern, aber nicht stoppen werden, und dass die öffentliche Skepsis gegenüber KI allmählich nachlassen könnte, je weiter die tatsächliche Nutzung zunimmt. Casaletto von Wellington Management ist vorsichtiger und glaubt, dass der Trend der Verlangsamung der KI-Expansion bereits Fuß gefasst hat.
Ob dieser Sturm ein heftiges Ausschütteln mitten im KI-Bullenmarkt oder der Beginn eines tieferen zyklischen Wandels ist, darüber hat die Wall Street noch keinen Konsens erzielt. Doch eine Realität ist bereits klar: Wenn politische Winde und überfüllte Positionierungen gleichzeitig drehen, ist der Puffer, den der Markt bieten kann, weit dünner als gedacht.