Circles jüngste Erläuterung der USDC-Erlöse gibt dem Markt einen klareren Blick darauf, wie die Stablecoin-Ökonomie aussieht, wenn Vertriebs- und Betriebskosten einbezogen werden. Im ersten Halbjahr 2026 erwirtschaftete Circle nach eigenen Angaben rund 1,4 Milliarden US-Dollar an Erlösen und Reserveerträgen. Etwa 819 Millionen US-Dollar gingen an Vertriebspartner und für Transaktionskosten, während weitere 473 Millionen US-Dollar Lizenzen, Bankbeziehungen, Abwicklungsliquidität, Compliance, Produktentwicklung und Blockchain-Integrationen unterstützten. Circle gab an, dass von jedem Erlösdollar letztlich etwa sieben Cent als Nettogewinn verblieben.
Die Zahl klingt ungewöhnlich niedrig, bis man die darunterliegenden Ebenen trennt. Sieben Cent sind nicht die an USDC-Halter gezahlte Rendite, und es bedeutet nicht, dass Circle nur 7 % der Bruttoreserveerträge vor Kosten vereinnahmt. Die Kategorie von 819 Millionen US-Dollar umfasst zudem Vertriebspartner und Transaktionskosten gemeinsam und stellt keine einzelne Zahlung an Coinbase oder eine andere Plattform dar.
Die Offenlegung erfolgt zu einem Zeitpunkt, an dem neuere Stablecoins durch kostenloses Prägen, Einlösen und aggressive Gewinnbeteiligungsvereinbarungen konkurrieren. Dadurch geht es bei der zentralen USDC-Erlösfrage weniger darum, wie viel Reserveertrag Circle verdient, sondern vielmehr darum, wie viel dieser Erträge geteilt oder reinvestiert werden muss, um Vertrieb, Liquidität, Bankzugang und regulatorische Infrastruktur aufrechtzuerhalten. Der Stablecoin-Wettbewerb entwickelt sich zunehmend zu einem Wettstreit darüber, wer diese Kosten trägt und wer die verbleibende Ökonomie vereinnahmt.
Wichtigste Erkenntnisse
- Circle meldete für das erste Halbjahr 2026 Erlöse und Reserveerträge von rund 1,4 Milliarden US-Dollar.
- Etwa 0,59 US-Dollar von jedem Erlösdollar gingen an Vertriebspartner und für Transaktionskosten.
- Etwa 0,34 US-Dollar unterstützten Bankwesen, Liquidität, Compliance, Lizenzen und Produktinfrastruktur.
- Circle gab an, dass etwa 0,07 US-Dollar pro Dollar als Nettogewinn verblieben.
- Der Stablecoin-Wettbewerb hängt zunehmend von der Vertriebsökonomie und nicht allein von der Token-Technologie ab.
Die Aufschlüsselung der USDC-Erlöse pro 1 US-Dollar
Circles Offenlegung lässt sich am einfachsten verstehen, indem man einen Erlösdollar durch das Geschäft verfolgt.
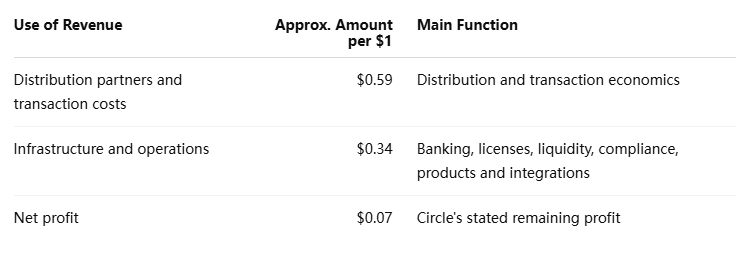
Die Tabelle zeigt, warum die Schlagzeile von sieben Cent Kontext benötigt. Circle beschreibt den Betrag, der nach erheblichen Partnerzahlungen und Betriebsinvestitionen verbleibt. Es wird nicht gesagt, dass USDC-Reserven nur sieben Cent Bruttoökonomie pro Erlösdollar erzeugen.
Das Stablecoin-Marktupdate von MEXC vom 19. Oktober behandelt ebenfalls Circles Offenlegung und die Debatte um gebührenfreien Stablecoin-Wettbewerb.
Behält Circle wirklich nur 7 Cent pro Dollar?
Laut der Aufschlüsselung von Circle für das erste Halbjahr 2026 verblieben etwa sieben Cent von jedem Erlösdollar als Nettogewinn. Das ist ein buchhalterisches Ergebnis nach Vertriebs- und Betriebskosten und keine feste ökonomische Eigenschaft von USDC.
Die Unterscheidung ist wichtig, weil sich die Zahl in mehrere Richtungen bewegen kann. Höhere Zinssätze können die Reserveerträge steigern. Eine größere USDC-Umlaufmenge kann die Reservebasis erweitern. Partnervereinbarungen können teurer oder günstiger werden. Auch Compliance-, Bank- und Liquiditätskosten können sich ändern, während Circle in neue Produkte und Jurisdiktionen expandiert.
Die Zahl von sieben Cent sollte daher als Momentaufnahme des aktuellen Modells und nicht als dauerhafte Stablecoin-Marge betrachtet werden.
Warum der Vertrieb einen so großen Anteil einnimmt
USDC mag von Circle ausgegeben werden, doch Nutzer begegnen ihm häufig über andere Unternehmen. Börsen, Wallets, Banken, Fintech-Plattformen und Zahlungsanwendungen bestimmen, wo USDC verfügbar ist und wie einfach Kunden es halten oder verwenden können. Diese Beziehungen verleihen den Vertriebspartnern wirtschaftliche Hebelkraft.
Der Nutzen eines Stablecoins steigt, wenn er über mehr finanzielle Schnittstellen verfügbar ist. Das bedeutet, dass Vertrieb nicht einfach Werbung ist. Er hilft, Liquidität, Zugänglichkeit und Netzwerkeffekte zu schaffen.
Der Zielkonflikt ist eindeutig:
- mehr Gewinnbeteiligung kann einen stärkeren Vertrieb anziehen;
- stärkerer Vertrieb kann die Umlaufmenge erhöhen;
- eine größere Umlaufmenge kann die Reserveerträge steigern;
- höhere Partnerkosten können den vom Emittenten einbehaltenen Betrag verringern;
- schwächere Anreize können konkurrierende Stablecoins für Plattformen attraktiver machen.
Das daraus resultierende Modell kann schnell wachsen und dennoch relativ dünne einbehaltene Margen erzielen.
Auch Circles Kategorie von 819 Millionen US-Dollar muss sorgfältig gelesen werden. Sie umfasst Vertriebspartner und Transaktionskosten und kann daher nicht als direktes Maß dafür behandelt werden, was ein einzelnes Unternehmen wie Coinbase erhalten hat.
Nullgebühren-Wettbewerb verändert, wo die Kosten liegen
Ein Stablecoin kann kostenloses Minting oder Redemption bewerben, aber die zugrunde liegende Finanzinfrastruktur hat dennoch Kosten. Bankbeziehungen müssen aufrechterhalten werden. Liquidität muss verfügbar sein, wenn Kunden einlösen. Compliance-Abläufe benötigen Personal und Systeme. Lizenzen bringen laufende Verpflichtungen mit sich.
Nullgebühren verändern daher, wer die Kosten trägt, anstatt sie automatisch zu beseitigen.
Ein Emittent kann die Redemption subventionieren, um die Akzeptanz zu beschleunigen. Ein anderer kann einen größeren Anteil der Reserveerträge an Börsen oder Wallets abgeben. Ein dritter kann in weniger Jurisdiktionen tätig sein und einen leichteren Compliance-Fußabdruck unterhalten.
Diese Entscheidungen können echte Kostenvorteile schaffen, aber sie machen auch direkte Vergleiche schwierig, weil zwei Stablecoins möglicherweise auf unterschiedliche Dinge optimieren.
Können Nullgebühren-Stablecoins USDC unterbieten?
Ja, insbesondere wenn sie niedrigere explizite Gebühren mit stärkerer Partnerökonomie kombinieren können. Börsen und Fintech-Plattformen haben einen Anreiz, einen Stablecoin zu unterstützen, der für sie mehr Einnahmen generiert, besonders wenn Nutzer das Asset ohne zusätzliche Reibung minten und einlösen können.
Die schwierigere Frage ist, ob dieses Modell im Maßstab attraktiv bleibt. Ein Stablecoin, der große institutionelle Bestände und häufige Redemptions unterstützt, benötigt zuverlässiges Banking, ausreichende Liquidität und operationelle Resilienz. Diese Funktionen werden mit wachsendem Umlauf schwieriger unbegrenzt zu subventionieren.
Ein Nullgebühren-Modell ist daher am überzeugendsten, wenn niedrigere Preise aus einer tatsächlich niedrigeren Kostenstruktur stammen und nicht allein aus temporären Anreizen.
36 Billionen Dollar Volumen ist eine andere Kennzahl
Circle gibt an, dass USDC in der ersten Hälfte des Jahres 2026 mehr als 36 Billionen Dollar an Onchain-Transaktionsvolumen abgewickelt hat. Das Unternehmen berichtete außerdem über mehr als 315 Milliarden Dollar an Minting- und Redemption-Aktivität, was etwa 1,7 Milliarden Dollar pro Tag entspricht. Circle erklärte weiter, dass USDC im Juni etwa 77 % des globalen Stablecoin-Transaktionsvolumens ausmachte.
Diese Zahlen sind nützliche Aktivitätsmaße, sollten aber nicht als gleichwertig mit den Unternehmenseinnahmen behandelt werden.
Ein USDC kann sich wiederholt zwischen Börsen, Wallets, DeFi-Anwendungen und Treasury-Konten bewegen. Jede Übertragung kann zum Onchain-Transaktionsvolumen beitragen, obwohl dasselbe zugrunde liegende Kapital wiederverwendet wird. Dies macht das Transaktionsvolumen grundlegend anders als Einnahmen oder Reservebestände.
Dieselbe Unterscheidung gilt für Marktanteile. Der Anteil am Transaktionsvolumen misst, wie aktiv sich ein Token bewegt, nicht wie viel Stablecoin-Angebot er repräsentiert.
Für USDC-Einnahmen sind die wichtigeren Variablen durchschnittliche Umlaufbestände, Reserveerträge, Vertriebsvereinbarungen und die Kosten für die Unterstützung von Minting und Redemption.
Was bestimmt die Rentabilität von Stablecoins?
Die Rentabilität von Stablecoins wird von mehreren Variablen geprägt, die sich in entgegengesetzte Richtungen bewegen können.
Ein höherer Umlauf erweitert die Reservebasis. Höhere kurzfristige Zinssätze können die Erträge aus diesen Reserven erhöhen. Bessere Betriebseffizienz kann den Anteil der Einnahmen senken, der für Banking, Compliance und technische Infrastruktur benötigt wird.
Aber Wachstum kann auch teuer werden. Vertriebspartner können günstigere Konditionen verlangen, wenn sie Verhandlungsmacht gewinnen. Wettbewerber können Emittenten dazu zwingen, stärkere Anreize zu bieten. Die Expansion in mehr Jurisdiktionen kann die Compliance- und Lizenzkosten erhöhen.
Ein größerer Stablecoin bringt daher nicht automatisch einen profitableren Emittenten hervor.
Das wirtschaftliche Ergebnis hängt davon ab, ob zusätzliche Bestände genügend inkrementelle Einnahmen generieren, um den Vertrieb und die Infrastruktur zu decken, die für ihren Erwerb und ihre Bindung erforderlich sind.
Der Stablecoin-Graben liegt möglicherweise außerhalb des Tokens
Stablecoin-Smart-Contracts werden zunehmend einfacher zu reproduzieren. Die schwierigeren Schichten sind Bankzugang, regulatorische Genehmigungen, Redemption-Liquidität, Integrationen und Vertrieb.
Circles eigene Kostenstruktur stützt diese Interpretation. Ein großer Teil der USDC-Einnahmen geht entweder an Partner, die den Stablecoin vertreiben, oder wird in die umgebende Finanzinfrastruktur reinvestiert.
Das beweist nicht, dass Circles Modell das effizienteste ist. Ein neuerer Emittent kann mit niedrigeren Kosten operieren oder ein aggressiveres Revenue-Sharing-Modell nutzen, um Marktanteile zu gewinnen. Aber jeder Wettbewerber, der vergleichbare Größe anstrebt, muss letztlich ähnliche Fragen rund um Liquidität, Redemption und Finanzzugang lösen.
Dies verschiebt die Wettbewerbsdebatte weg von der Token-Erstellung hin zur Netzwerkökonomie.
MEXC-Ansicht: Stablecoin-Vertrieb wird zu einem eigenen Markt
Die Stablecoin-Branche entwickelt zunehmend eine zweite Wettbewerbsebene rund um den Token selbst. Emittenten konkurrieren nicht nur um Nutzer; sie konkurrieren um die Börsen, Wallets, Banken und Zahlungsunternehmen, die bestimmen, welchen Stablecoins diese Nutzer begegnen.
Das bedeutet, dass Distribution zu einem eigenständigen Markt werden kann. Plattformen können um einen Anteil am Reserveeinkommen verhandeln, während Emittenten entscheiden, wie viel wirtschaftlichen Wert sie bereit sind abzugeben, um im Gegenzug Zugang zu Kunden und Guthaben zu erhalten.
Die Offenlegung von Circle macht diesen Trade-off sichtbar. Das Unternehmen erwirtschaftet erhebliche Einnahmen, aber der Großteil des Werts wird entweder mit seinem Netzwerk geteilt oder in dessen Aufrechterhaltung reinvestiert.
Die nächste Phase des Stablecoin-Wettbewerbs könnte daher durch Distributionseffizienz definiert werden: wie viel ein Emittent ausgeben muss, um einen zusätzlichen Dollar dauerhaften Umlaufs zu gewinnen, und wie viel Gewinn übrig bleibt, sobald dieses Guthaben in das breitere Finanzsystem integriert ist.
Risiken und Einschränkungen
- Die Zahlen von Circle sind unternehmenseigene Angaben. Die Erläuterung vom Oktober dient zugleich als Verteidigung von Circles Modell in der Debatte um gebührenfreien Wettbewerb.
- Die Sieben-Cent-Marge ist historisch. Zinssätze, Umlauf, Partnervereinbarungen und Betriebsausgaben können künftige Margen wesentlich verändern.
- Die Distributionskosten können sich verschieben. Große Börsen und Fintech-Plattformen können im Laufe der Zeit Verhandlungsmacht gewinnen oder verlieren.
- Transaktionsvolumen ist nicht gleich Umsatz. Die Zahl von 36 Billionen Dollar spiegelt eine breite Onchain-Aktivität wider und nicht eine entsprechende kommerzielle Monetarisierung.
- Gebührenfreie Wettbewerber können tatsächlich anders operieren. Niedrigere Kosten, engere regulatorische Fußabdrücke oder vorübergehende Subventionen können direkte Vergleiche erschweren.
- Umlauf garantiert kein Gewinnwachstum. Ein größeres Angebot kann dennoch schwache Wirtschaftlichkeit erzeugen, wenn Distributions- und Infrastrukturkosten schneller steigen.
USDC-Einnahmen zeigen: Distribution ist jetzt der eigentliche Wettbewerb
Die USDC-Einnahmen liefern eine nützliche Erinnerung daran, dass Stablecoins nicht einfach Reserveportfolios sind, die an Token gekoppelt sind. Die Aufschlüsselung von Circle für das erste Halbjahr 2026 legt nahe, dass etwa 59 Cent jedes Umsatzdollars an Distributionspartner und Transaktionskosten gingen, während weitere 34 Cent Infrastruktur und Betrieb unterstützten. Nur etwa sieben Cent blieben als Nettogewinn übrig.
Diese Struktur erklärt, warum gebührenfreier Wettbewerb wichtig ist. Ein Rivale kann USDC herausfordern, indem er Distributoren mehr wirtschaftlichen Wert gewährt, Kundenkosten abschafft oder mit einem schlankeren Infrastrukturmodell operiert. Aber der Vergleich wird erst dann aussagekräftig, wenn Liquidität, Bankzugang, Compliance und Einlösezuverlässigkeit neben dem Preis berücksichtigt werden.
Circles aktuelles Modell könnte sich als dauerhaft erweisen, wenn seine Ausgaben Integrationen und Guthaben schaffen, die Wettbewerber nicht leicht verdrängen können. Es könnte auch teuer werden, wenn Partnerzahlungen steigen oder wenn sinkende Zinssätze den Pool an Reserveeinkommen verringern, der zur Verfügung steht, um ihn zu teilen.
Die nützlichsten Indikatoren, die als Nächstes zu beobachten sind, sind daher nicht nur USDC-Angebot und Transaktionsvolumen. Reserveerträge, Distributionskosten, Einlöseaktivität, Betriebsausgaben und die Fähigkeit gebührenfreier Wettbewerber, Guthaben nach der Normalisierung von Anreizen zu halten, werden ein klareres Bild davon liefern, ob die Wirtschaftlichkeit von USDC nachhaltig bleibt. Der Stablecoin-Wettbewerb entscheidet sich zunehmend rund um den Token statt in ihm.
Quellen
Verwendeter interner MEXC-Link:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-polygon-labs-acquires-coinme-to-expand-into-stablecoin-payments
Circle — The Economics of USDC and Why Our Partners Win:
https://www.circle.com/blog/the-economics-of-usdc-and-why-our-partners-win
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist hochvolatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.