Artículo original deBank Policy Institute (BPI, Bank Policy Institute; autores Laurence Bristow, Eva Funaki
Nota del editor: Este artículo está compilado a partir de una nota de investigación del BPI. El BPI es una institución de investigación que representa a la industria bancaria de EE. UU., y sus conclusiones son desfavorables a las stablecoins extraterritoriales y a las stablecoins colateralizadas con criptoactivos; los lectores deben ser conscientes de su postura. Los datos son al 30 de junio de 2026, provenientes de las divulgaciones de los emisores y de Dune Analytics.
El 18 de enero de 2027, la Ley GENIUS entra oficialmente en vigor. Según la Ley, las "stablecoins de pago" emitidas en Estados Unidos u ofrecidas a usuarios estadounidenses deben estar totalmente respaldadas con activos altamente líquidos: valores del Tesoro de EE. UU. con un vencimiento residual no superior a 93 días, acuerdos de recompra inversa a un día garantizados con valores del Tesoro, depósitos bancarios y otros activos elegibles.
Pero por suministro circulante, entre las diez mayores stablecoins en dólares de Estados Unidos, actualmente solo dos tienen estructuras de reservas que coinciden con los requisitos de GENIUS, lo que representa el 26% del suministro circulante total. Se espera que otras dos cumplan pronto, lo que representa el 2%. El 72% restante no cumple: el 65% de eso son stablecoins emitidas en el extranjero, y el 7% están colateralizadas con criptoactivos.
Estas son las conclusiones de la última nota de investigación del BPI.
Muestra y metodología
El BPI seleccionó las 10 mayores stablecoins en dólares por suministro circulante, que al 30 de junio de 2026 representaban en conjunto el 97% del suministro circulante total del mercado. Los datos de composición de reservas provienen típicamente de las divulgaciones mensuales de los emisores, siendo la mayor, USDT, la única que divulga solo trimestralmente; las stablecoins colateralizadas con criptoactivos USDS y DAI obtienen datos en cadena a través de Dune Analytics.
Estas diez se dividen en tres grupos: las sujetas a GENIUS después de que la Ley entre en vigor, las no sujetas por ser emitidas en el extranjero, y las no sujetas por utilizar préstamos colateralizados con criptoactivos como reservas.
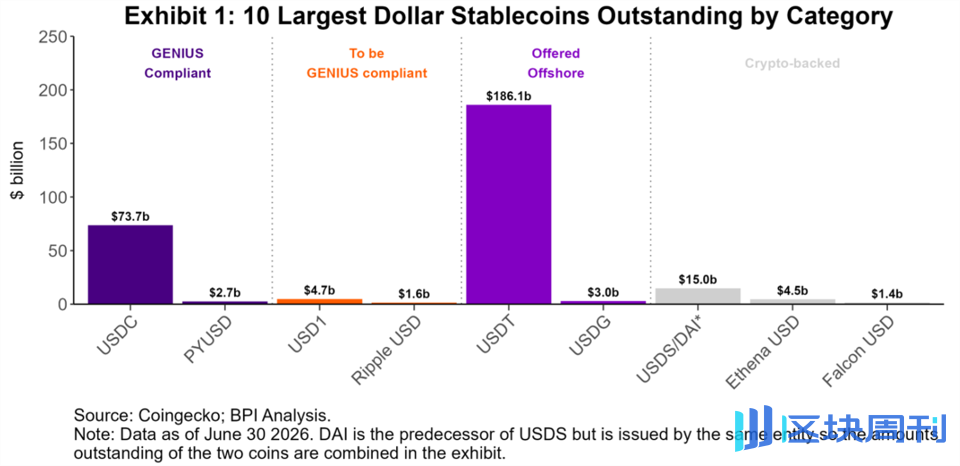
Las diez mayores stablecoins en dólares agrupadas por categoría (suministro circulante y estado de cumplimiento)
El 26% que cumple: USDC y PYUSD
Cuatro de las diez se emiten dentro de Estados Unidos y estarán sujetas a GENIUS después de que la Ley entre en vigor. A junio de 2026, USDC de Circle y PYUSD de Paxos ya cumplen con los requisitos de activos de reserva; USD1 de World Liberty y USD de Ripple no lo hacen: ambas mantienen fondos del mercado monetario, y estos fondos contienen deuda de agencias y valores del Tesoro de EE. UU. de mayor vencimiento.
USDC es la mayor de las nacionales, con un suministro circulante que supera los 73.000 millones de dólares. En julio de 2026, aproximadamente el 70% de sus activos de reserva eran acuerdos de recompra inversa garantizados con valores del Tesoro, y el 30% restante se dividía aproximadamente por igual entre depósitos bancarios no asegurados y letras del Tesoro.
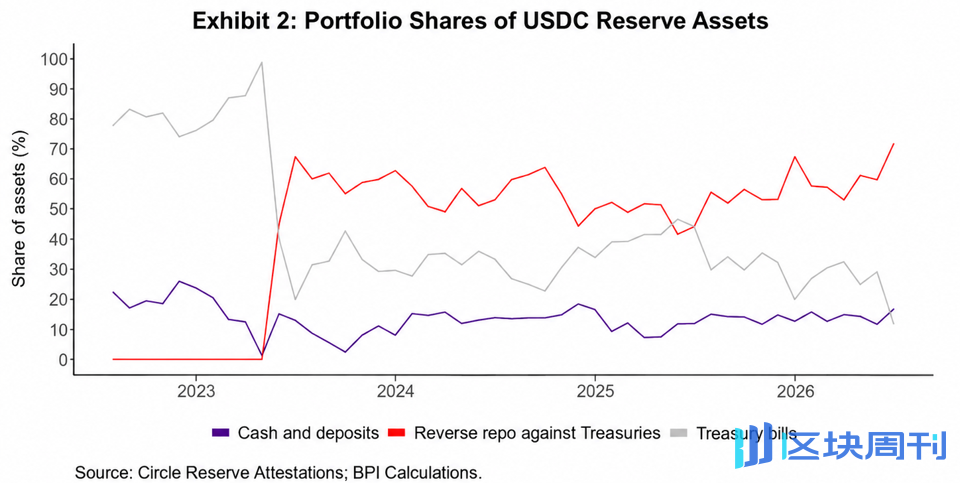
Serie temporal de la composición de los activos de reserva de USDC (anotada con los cambios en torno al evento del Silicon Valley Bank de 2023)
La estructura de reservas de USDC se vio remodelada por la crisis del Silicon Valley Bank a principios de 2023. Inicialmente, sus reservas eran 85% letras del Tesoro más 15% depósitos bancarios no asegurados, con más de la mitad de los depósitos en Silicon Valley Bank. Después de que el banco entrara en problemas, los tenedores de USDC comenzaron a cuestionar su solvencia, el precio de la moneda se desvinculó, cayendo hasta 87 centavos. Posteriormente, Circle redujo la proporción de letras del Tesoro y pasó a invertir en acuerdos de recompra inversa garantizados por letras del Tesoro para mejorar la liquidez.
El grueso no conforme: el 65% extraterritorial
Las principales stablecoins emitidas en el extranjero no están dentro de la jurisdicción de GENIUS, y sus estructuras de reservas no coinciden con los requisitos de la Ley.
La mayor es USDT, actualmente la stablecoin número uno por suministro circulante, con su entidad operativa ubicada en El Salvador. A 30 de junio de 2026, el 61% de las reservas de USDT eran letras del Tesoro de EE. UU., el 10% eran recompras inversas overnight garantizadas por letras del Tesoro, y los depósitos bancarios representaban una porción muy pequeña. Los activos de reserva restantes consisten en oro, acciones cotizadas, Bitcoin, préstamos garantizados, préstamos de recompra inversa a plazo y otras inversiones, cuya participación ha aumentado al 29%, y estas proporciones están aumentando lentamente con el tiempo.

Cambios en la composición de los activos de reserva de USDT
USDT se ha desvinculado varias veces: en octubre de 2018, cayó por debajo de la par cuando el mercado cuestionó sus activos de reserva; en noviembre de 2022, se desvinculó nuevamente en medio del colapso de FTX y los temores de contagio; en agosto de 2023, durante el "criptoinvierno", la liquidez de los exchanges cayó y los reembolsos por parte de Tether se bloquearon, y el precio de la moneda se desvinculó una vez más.
La segunda stablecoin extraterritorial más grande, Global Dollar (USDG), es emitida por las entidades de Paxos en Singapur y Europa. A 30 de junio de 2026, su composición de reservas era 53% fondos del mercado monetario gubernamental, 42% letras del Tesoro y 5% depósitos bancarios. Estos activos en sí mismos no son de alto riesgo, pero los fondos del mercado monetario gubernamental invierten en letras del Tesoro y valores de agencias federales con vencimientos superiores a 93 días, por lo que no cumplen con los requisitos de GENIUS. Poco después de su lanzamiento, USDG se desvinculó en noviembre de 2024 debido a una liquidez comercial insuficiente.
La Ley GENIUS también deja un canal para los emisores extranjeros de stablecoins de pago: siempre que el Tesoro de EE. UU. determine que el régimen regulatorio de su país de origen es comparable al de Estados Unidos y el emisor demuestre su capacidad para cumplir con las órdenes legales de EE. UU., podrán ofrecer stablecoins de pago a usuarios estadounidenses.
El 7% con colateral cripto: USDS, DAI y USDe
Las stablecoins con colateral cripto tienen carteras de reservas de mayor riesgo, principalmente préstamos con colateral cripto, y estos no son activos de reserva elegibles bajo GENIUS, por lo que no se espera que se conviertan en stablecoins de pago bajo la Ley.
Las más destacadas son USDS y DAI, ambas emitidas por Sky Protocol, que juntas constituyen la tercera stablecoin más grande, con una escala que se acerca a los 14.000 millones de dólares.
A diferencia de las stablecoins de pago respaldadas 1:1 por activos reales, USDS tiene tres vías de emisión: intercambiar directamente 1 USDC por 1 USDS; pedir prestado USDS contra colateral cripto a través del protocolo de préstamo DeFi de Sky; y la emisión por parte de entidades afiliadas de Sky: Sky proporciona líneas de crédito en USDS a entidades afiliadas para estrategias como préstamos con colateral cripto o activos del mundo real tokenizados.

Composición de los activos de reserva de USDS (julio de 2025 a junio de 2026)
A junio de 2026, las reservas de USDS consistían en 42% préstamos con colateral cripto, 38% stablecoins y 20% activos del mundo real tokenizados. De los activos del mundo real, casi el 90% son fondos tokenizados invertidos en letras del Tesoro de EE. UU. a corto plazo, acuerdos de recompra inversa y valores respaldados por hipotecas con calificación AAA.
Otra stablecoin con colateral cripto es la USDe de Ethena Lab, con aproximadamente 4.000 millones de dólares a junio de 2026. USDe comenzó con una estrategia de comercio de base al estilo de un fondo de cobertura, pero ajustó su estrategia tras la disminución de la rentabilidad del comercio de base y una grave pérdida de paridad en octubre de 2025; actualmente está respaldada por una combinación de activos del mundo real tokenizados, stablecoins que generan rendimiento y préstamos con colateral cripto en protocolos DeFi.
Conclusión: El cumplimiento no equivale a ausencia de pérdida de paridad
Los requisitos de activos de reserva de GENIUS tienen como objetivo mejorar la estabilidad de las stablecoins de pago y reducir la probabilidad de pérdida de paridad. Pero tal como están las cosas, solo dos de las diez mayores stablecoins en dólares —el 26% del suministro circulante global— tienen reservas que cumplen con los requisitos de la ley. Las stablecoins extraterritoriales y las stablecoins con colateral cripto, que representan la mayor parte, permanecen fuera del nuevo marco legal, manteniendo carteras de reservas significativamente más riesgosas.
Por supuesto, cumplir con los requisitos de reserva de GENIUS no significa que una stablecoin vaya a mantener necesariamente su valor—tanto las stablecoins que cumplen como las que no cumplen han perdido la paridad antes, y podrían volver a perderla en el futuro.