Aperçu
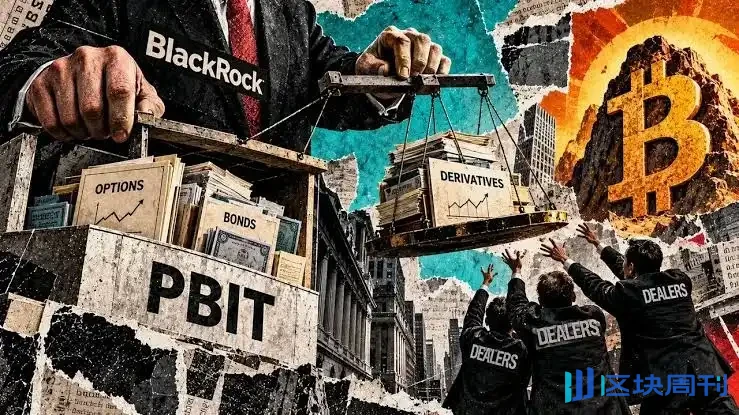
BlackRock a déposé le 19 octobre un formulaire 485APOS auprès de la Securities and Exchange Commission des États-Unis pour enregistrer un nouveau fonds nommé iShares Bitcoin Managed Protection ETF, avec le code proposé PBIT. Il s'agit de la troisième demande de Bitcoin ETF déposée par la société.
Il faut d'abord préciser l'état actuel : il s'agit d'une phase de demande, et non d'un produit déjà coté. Dans le document déposé, le code, les frais de gestion et les exemples de frais sont tous laissés en blanc, et ni la bourse de cotation ni la date de cotation ne sont précisées. Selon le délai de la Rule 485(a)(2), l'entrée en vigueur intervient 75 jours après le dépôt, soit environ le 2 janvier 2027.
Ce qui mérite vraiment d'être expliqué n'est pas l'étiquette de « troisième Bitcoin ETF », mais la structure de ce fonds. Il n'investit pas directement dans le Bitcoin et ne détient pas de parts d'IBIT ; il détient des options dont le sous-jacent est IBIT ou une exposition similaire au Bitcoin, et cherche, au moyen de trois groupes de spreads d'options d'achat entrelacés, à limiter la participation à la hausse tout en offrant une certaine protection à la baisse.
Le chiffre d'environ 10 % est le plus susceptible d'être mal interprété dans le document. Il désigne l'exposition initiale maximale à la perte d'une seule tranche au moment de son lancement, hors frais, et le document précise explicitement qu'il n'existe pas, au niveau du fonds, de point de départ de protection, de plancher ou de plafond fixes. Le comprendre comme « après l'achat du fonds, la perte maximale est de 10 % » est erroné ; la quatrième section de cet article en explique la raison à l'aide d'un exemple de calcul.
Points clés
Il s'agit actuellement d'une phase de demande. Le formulaire 485APOS a été déposé le 19 octobre ; le code, les frais de gestion et les exemples de frais sont tous en blanc dans le document, la bourse de cotation et la date de cotation ne sont pas précisées, et selon la Rule 485(a)(2), l'entrée en vigueur est prévue vers le 2 janvier 2027.
Le fonds ne détient pas de Bitcoin. Il n'investit pas directement dans le Bitcoin ni dans des produits négociés en bourse sur le Bitcoin, et ne détient pas de parts d'IBIT ; il détient des options dont le sous-jacent est IBIT ou une exposition similaire au Bitcoin, principalement des options FLEX.
La structure repose sur trois groupes de tranches entrelacées. Le fonds détient généralement trois groupes de spreads d'options d'achat qui se chevauchent, auxquels s'ajoutent des actifs à revenu fixe ; les tranches sont lancées de manière décalée chaque mois au cours d'un trimestre, de sorte qu'en général une tranche arrive à échéance et une nouvelle est créée chaque mois.
Environ 10 % est une valeur conditionnelle propre à une seule tranche. Le prix d'exercice des options achetées est généralement fixé à environ 90 % de la valeur du sous-jacent au moment de l'acquisition, ce qui crée une exposition initiale maximale à la perte d'environ 10 % pour une seule tranche ; ce chiffre n'inclut pas les frais, et le fonds peut modifier ce paramètre à tout moment.
Il n'existe pas de seuil de protection fixe au niveau du fonds. En raison du chevauchement des tranches, le document précise explicitement qu'il n'existe pas, au niveau du fonds, de point de départ de protection, de plancher ou de plafond fixes ; les investisseurs ne doivent pas s'attendre à obtenir le même résultat que s'ils détenaient intégralement une seule tranche.
La participation à la hausse est limitée par les options vendues. Les options d'achat hors de la monnaie vendues fixent un plafond pour la tranche, leur prix d'exercice étant déterminé par les conditions de marché au moment du lancement de chaque tranche ; le fonds dispose d'un pouvoir discrétionnaire quant à la décision de vendre et au moment de la vente.
Avancement de la demande et état actuel
Clarifier la procédure est une condition préalable pour éviter de confondre une demande avec un produit.
Le document se présente sous la forme 485APOS, soit une déclaration d'enregistrement initiale sous forme d'amendement à effet différé, déposée le 19 octobre 2026. Selon James Seyffart, analyste chez Bloomberg Intelligence, il s'agira d'un fonds constitué en vertu de l'Investment Company Act de 1940, et non de la structure fiduciaire adoptée par les Bitcoin ETF au comptant existants. Cette différence n'est pas un détail technique : elle détermine la possibilité pour le fonds de détenir des options et des actifs à revenu fixe, plutôt que simplement du comptant.
Concernant la date d'entrée en vigueur, selon la Rule 485(a)(2) citée par tftc, elle intervient 75 jours après le dépôt, soit environ le 2 janvier 2027. Toutefois, le document lui-même ne précise ni la bourse de cotation ni la date de cotation ; l'entrée en vigueur ne signifie donc pas la cotation en bourse.
Le degré d'achèvement du document témoigne également de l'avancement. Les frais de gestion, le ratio de frais totaux et les exemples de frais sont tous en blanc dans le document, les autres frais étant indiqués à 0,00 % ; le gestionnaire du fonds prend en charge la majeure partie des dépenses de fonctionnement, à l'exception des frais de gestion, des intérêts, des taxes, des coûts de transaction, des frais de distribution et des frais de litige ou exceptionnels, les frais des fonds dans lesquels il investit n'étant pas couverts. Le fonds étant nouvellement créé, il n'existe ni taux de rotation de portefeuille à déclarer ni données de performance. Les gestionnaires de portefeuille proposés sont Erin Armstrong, Kyle McClements et Richard Mejzak, dont l'année de début de fonction est 2026 pour chacun.
Le contexte temporel de la demande mérite attention. Au 19 octobre, l'actif net d'IBIT s'élevait à environ 65,70 milliards de dollars, avec des frais de parrainage de 0,25 %, et il a été créé le 5 janvier 2024 ; or, au 30 septembre 2026, son rendement sur un an était de moins 26,80 %, de moins 4,30 % depuis le début de l'année, et de plus 89,96 % depuis sa création. Le même jour, IBIT a enregistré un afflux net de 665,16 millions de dollars, soit, selon les données de SoSoValue, le plus important afflux journalier depuis le 7 octobre 2025, et le seul afflux net parmi les 12 Bitcoin ETF au comptant américains ce jour-là. Le lancement d'un produit de protection après une année de rendement négatif illustre en soi le positionnement du produit. Pour un aperçu de la structure des flux des ETF au comptant, consultez notre suivi Bitcoin ETF flows.
BlackRock avait déjà lancé en juin 2026 un produit Bitcoin générant des revenus mensuels de primes d'options par le biais de la vente d'options d'achat couvertes, que The Block appelle iShares Bitcoin Premium Income ETF. Avec IBIT et le PBIT faisant l'objet de la présente demande, les trois forment une gamme de produits couvrant le comptant, le rendement et la protection. En outre, des institutions telles que Calamos, First Trust et Innovator proposent déjà des produits Bitcoin de type tampon similaires ; cette catégorie n'est donc pas une première.
Différences d'exposition entre PBIT et IBIT
Les noms des deux produits sont proches, mais la nature de leur exposition est totalement différente.
IBIT est un trust Bitcoin au comptant, qui détient le Bitcoin lui-même ; la valeur des parts évolue dans le même sens que le prix du Bitcoin, les investisseurs obtiennent une exposition aux prix proche d'un pour un, pour un coût de 0,25 % de frais de parrainage.
Selon le document, PBIT cherche à obtenir une participation à la hausse des parts d'IBIT ou d'une exposition similaire au Bitcoin dans une limite approximative, tout en cherchant à offrir une certaine protection à la baisse. Le document précise également que le fonds n'investit pas directement dans le Bitcoin et n'investit pas dans des produits négociés en bourse sur le Bitcoin. Il détient des options dont ces sous-jacents servent de référence, le document désignant collectivement ces sous-jacents de référence comme actifs de référence Bitcoin.
Cette différence entraîne trois conséquences pratiques. Premièrement, les détenteurs de PBIT ne possèdent pas l'exposition au Bitcoin elle-même, mais un portefeuille composé de positions sur options et d'actifs à revenu fixe, dont la variation de valeur dépend de la tarification des options et non simplement du prix du sous-jacent. Deuxièmement, la participation à la hausse est limitée par les options d'achat vendues à un plafond, de sorte qu'en cas de forte hausse du Bitcoin, le fonds sera nettement en retard par rapport à IBIT. Troisièmement, il introduit des catégories de risques absentes d'IBIT, notamment le risque lié aux options, le risque lié aux options FLEX, le risque de défaut de la contrepartie et des membres de compensation, le risque de gestion de trésorerie et le risque de non-diversification.
Le traitement fiscal est également différent. Le document indique que le fonds prévoit de se qualifier comme société d'investissement enregistrée en vertu de la sous-chapitre M du droit fiscal américain, et s'attend à ce que les options concernées constituent des contrats de la section 1256, imposables à la valeur de marché en fin d'année, ce qui pourrait générer des revenus imposables sans flux de trésorerie ; si elles ne constituent pas des contrats de la section 1256, leur cession produit généralement des plus-values ou moins-values à court terme et est soumise aux règles sur les opérations de straddle. Le document précise également qu'il existe une incertitude quant au traitement des produits dérivés au regard des exigences d'identification de l'émetteur et de diversification, que l'administration fiscale américaine pourrait ne pas être d'accord avec la position du fonds, et que le non-maintien du statut de société d'investissement enregistrée entraînerait une double imposition au niveau du fonds et au niveau des détenteurs.
Fonctionnement du portefeuille d'options par tranches
Cette section explique le mécanisme lui-même ; comprendre le mécanisme permet de comprendre pourquoi la protection est conditionnelle.
Le fonds détient généralement trois groupes de spreads d'options sur Bitcoin qui se chevauchent, sous la forme d'achats de spreads d'options d'achat, tout en détenant des actifs à revenu fixe. Les dates de lancement des trois tranches sont décalées chaque mois au cours d'un trimestre civil, de sorte qu'en général une tranche arrive à échéance et une nouvelle est créée chaque mois. Le document précise également que le fonds dispose d'un large pouvoir discrétionnaire pour détenir plus ou moins de tranches, ou utiliser des options de différentes échéances.
La construction d'une tranche consiste à acheter des options d'achat dans la monnaie et à vendre des options d'achat hors de la monnaie. Les options achetées offrent une protection à la baisse, car leur prix d'exercice est inférieur à la valeur du sous-jacent à ce moment-là ; les options vendues fournissent une prime pour réduire le coût, au prix de l'abandon des gains au-delà du prix d'exercice. Le document prévoit que, au sein d'une même tranche, les options vendues sont couvertes par les options achetées, mais précise que cela n'est pas garanti dans toutes les conditions de marché, y compris si les positions sont ajustées avant l'échéance.
En ce qui concerne les instruments, le fonds prévoit d'utiliser principalement des options FLEX, c'est-à-dire des options négociées en bourse dont les termes sont personnalisables, et pourrait également utiliser des options négociées en bourse standardisées. Les options FLEX sont prévues comme des options européennes, exerçables uniquement à l'échéance, et garanties par l'Options Clearing Corporation. Ces deux paramètres — européen et exerçable uniquement à l'échéance — sont importants : ils signifient que les profits et pertes par tranche ne sont pas verrouillés avant l'échéance, et que les variations de valeur nette en cours de route reflètent la tarification de marché des options, et non le résultat final. Pour une explication des mécanismes de durée des options et de règlement à l'échéance, veuillez consulter notre calendrier d'expiration des options Bitcoin.
La partie à revenu fixe comprend des liquidités, des fonds du marché monétaire, de la dette publique à court terme et des titres à revenu fixe de qualité investissement à court terme. Le document indique que les rendements de cette partie visent à aider à compenser le coût des options et peuvent partiellement compenser les pertes, mais qu'ils comportent leurs propres risques et ne constituent pas une garantie de protection. Le document précise également que les primes des options vendues et les rendements à revenu fixe peuvent ne pas compenser entièrement le coût des options achetées.
La conception des tranches chevauchantes vise à ce que le fonds dispose à tout moment d'une protection en cours, plutôt que de connaître un vide de protection une fois par trimestre. Mais cette conception produit simultanément un résultat : comme les niveaux de déclenchement des trois tranches sont différents, il n'existe pas de ligne de protection unique au niveau du fonds dans son ensemble, ce qui est précisément la question développée dans la section suivante.
La condition de protection d'environ 10 % : ce que cette phrase ne peut pas signifier
C'est la partie de l'article qui doit être formulée avec le plus de précision, et aussi celle qui est le plus facilement réécrite de manière erronée.
La logique originale du document est la suivante. Le prix d'exercice des options achetées est appelé valeur de départ de la protection par tranche, généralement fixé à environ 90 % de la valeur de l'actif sous-jacent au moment de l'acquisition de l'option. Il en résulte une exposition initiale maximale à la perte d'environ 10 % par tranche individuelle, que le document appelle le plancher. Ce chiffre comporte quatre conditions limitatives ; si l'une d'elles manque, la conclusion ne tient pas.
La première condition est que la mesure s'applique à une tranche individuelle. Cet environ 10 % décrit l'exposition d'un groupe d'options par tranche à son point de départ, et non la limite de performance du fonds dans son ensemble. Le document précise explicitement qu'en raison de l'utilisation de tranches chevauchantes, il n'existe pas au niveau du fonds de valeur de départ de protection par tranche, de plancher ou de plafond fixes, et que les investisseurs ne doivent pas s'attendre à obtenir le même résultat d'investissement que s'ils détenaient intégralement une tranche unique.
La deuxième condition est l'exclusion des frais. Le document indique que les frais et dépenses réduisent la participation à la hausse et augmentent les pertes potentielles, et que le niveau de protection susmentionné ne tient pas compte des frais.
La troisième condition est que le fonds peut modifier les paramètres à tout moment. Le document indique que le fonds peut modifier à tout moment la valeur de départ de la protection par tranche ; par conséquent, le plancher peut différer d'une tranche à l'autre et dans le temps.
La quatrième condition est la plus cruciale et la plus facilement négligée : la protection est mesurée par rapport à la valeur au moment du lancement de la tranche. Le document indique qu'après le lancement d'une tranche, si l'actif de référence augmente, la perte potentielle peut dépasser le plancher.
Selon la logique du document, on peut construire un exemple de calcul pour illustrer la quatrième condition. Supposons qu'une tranche soit lancée lorsque l'actif de référence est à 100, avec une valeur de départ de protection fixée à 90 ; ensuite, l'actif de référence monte à 120, et un investisseur achète des parts du fonds à ce moment-là. L'exposition supportée par cet investisseur correspond au segment de 120 à 90, soit environ 25 % de sa valeur d'achat, et non 10 %. En effet, le point de départ de la protection est fixé au lancement de la tranche et ne remonte pas avec la hausse ultérieure des prix. Cet exemple est une illustration déduite du mécanisme décrit dans le document, et non une projection de scénario fournie par le fonds.
Par conséquent, la formulation exacte est la suivante : une tranche d'options individuelle présente, à son lancement, une exposition initiale maximale à la perte d'environ 10 %, ce chiffre n'incluant pas les frais, et il n'existe pas de ligne de protection fixe au niveau du fonds ; le résultat réel dépend de la position du point d'achat par rapport aux niveaux de lancement des différentes tranches. La formulation inexacte est « après l'achat du fonds, la perte maximale est de 10 % » ; cette affirmation ignore simultanément les quatre conditions que sont la mesure, les frais, le pouvoir discrétionnaire et le moment de l'achat.
Le document énumère également plusieurs situations qui affaiblissent davantage la protection. Le fonds peut réduire, liquider ou retarder des positions sur options, ce qui peut entraîner une protection inférieure à celle qui résulterait du maintien des positions jusqu'à l'échéance ; des ajustements en cours de tranche peuvent modifier le niveau de protection ou la participation à la hausse ; une volatilité extrême du marché peut réduire significativement la participation à la hausse et la protection à la baisse ; le fonds peut subir des pertes importantes tout en restant nettement en retard par rapport au Bitcoin.
Plafond de rendement, frais et impact de la période de détention
La contrepartie de la protection est la participation à la hausse ; les conditions de cette partie doivent également être précisées.
Concernant le mécanisme de plafond, les options d'achat vendues fixent une valeur de plafond par tranche ; le document indique que le fonds ne participe pas à la hausse de l'actif de référence au-delà du prix d'exercice des options vendues. Ce prix d'exercice est déterminé par les conditions de marché au lancement de chaque tranche, et le fonds dispose d'un pouvoir discrétionnaire quant à la vente d'options et au moment de cette vente. Cela signifie que le plafond n'est pas un pourcentage fixe publié à l'avance, mais un résultat qui varie avec le niveau de volatilité implicite au moment de l'émission. Plus la volatilité implicite est élevée, plus la prime obtenue de la vente d'options est importante, ce qui permet, à coût égal, de fixer un plafond plus élevé ou une protection plus forte, et inversement.
L'effet des frais est bidirectionnel. Le document indique que les frais et dépenses réduisent la participation à la hausse et augmentent les pertes potentielles, et que le niveau de protection décrit ne tient pas compte des frais. Comme les frais de gestion sont laissés en blanc dans le document, il est actuellement impossible de calculer l'ampleur de l'impact des frais sur le résultat réel, ce qui est l'une des raisons pour lesquelles ce produit ne peut pas faire l'objet d'une évaluation complète avant sa cotation.
L'impact de la période de détention provient de deux sources. La première est le rythme d'échéance des tranches : comme une tranche arrive à échéance chaque mois et une nouvelle est créée, un investisseur qui achète à un moment donné fait face à trois tranches à des stades différents ; son résultat est donc un mélange des trois, et non le résultat d'une tranche individuelle. La seconde est que les options européennes ne sont exerçables qu'à l'échéance, ce qui signifie que les profits et pertes des tranches ne sont pas verrouillés avant l'échéance et que la valeur nette en cours de route reflète la tarification de marché. Ces deux éléments conduisent ensemble à une conclusion : le résultat de conception de ce type de produit doit être mesuré sur un cycle complet, et un achat ou une vente au milieu du cycle s'écartera de l'intention de conception.
Ces conditions réunies indiquent une méthode de jugement. L'évaluation de ce type de produit ne doit pas comparer ses variations à court terme avec celles du Bitcoin, mais répondre à trois questions : où se situaient les différentes tranches au moment de l'achat, dans quelle mesure le niveau de plafond a été fixé par la volatilité de l'époque, et quelle part de participation les frais consommeront. Les réponses aux deux premières questions ne pourront être obtenues qu'après la cotation, à partir des informations sur les positions du fonds ; la troisième nécessite d'attendre que les clauses de frais soient renseignées.
Sur MEXC, consultez le cours au comptant du BTC pour comprendre la volatilité du prix du Bitcoin et le contexte de marché des stratégies ETF associées, la paire de négociation étant BTC/USDT
Ce qu'il faudra suivre par la suite
Les éléments de jugement se concentrent sur six points.
Le premier est la mise à jour des documents officiels, en particulier le renseignement des frais de gestion et du ratio de frais totaux. Tant que les frais sont inconnus, l'effet net de la participation à la hausse et du niveau de protection ne peut pas être calculé.
Le deuxième est la détermination de la bourse de cotation et de la date de cotation. Le document actuel ne désigne pas de bourse ; la date d'environ le 2 janvier 2027 calculée selon la Rule 485(a)(2) est la date d'entrée en vigueur et non la date de cotation.
Le troisième est de savoir si la Securities and Exchange Commission des États-Unis formulera des observations pendant la période d'examen, entraînant une modification des clauses. Le 485APOS est un type de dépôt soumis à examen ; la structure des tranches, les paramètres de protection ou les formulations de divulgation pourraient être ajustés avant l'entrée en vigueur.
Le quatrième est la divulgation des positions après la cotation. Les valeurs de départ de protection et les valeurs de plafond de chacune des trois tranches déterminent l'exposition réelle à tout moment de l'achat, et ces informations ne peuvent être lues que dans le détail des positions du fonds.
Le cinquième est l'environnement de volatilité. Le niveau de plafond est déterminé par les conditions de marché au lancement de chaque tranche ; par conséquent, les variations de la volatilité implicite du Bitcoin affecteront directement le niveau du plafond des nouvelles tranches ultérieures.
Le sixième est la performance réelle de produits similaires. Calamos, First Trust et Innovator disposent déjà de produits Bitcoin de type tampon similaires ; leur participation et leur effet de protection sur un cycle complet constituent des échantillons disponibles pour évaluer cette catégorie.
Point de vue exclusif de James Mitchell
Selon James Mitchell, ce qui est le plus remarquable dans cette demande n'est pas le mécanisme de protection lui-même, mais la phrase que le document répète : il n'existe pas au niveau du fonds de valeur de départ de protection, de plancher ou de plafond fixes. Cette phrase annule presque toute la certitude marketing de la « protection d'environ 10 % », et elle provient de la divulgation de l'émetteur lui-même. La raison réside dans la conception des trois tranches chevauchantes : elle rend la protection continue dans le temps, au prix d'une protection floue en valeur. Tout investisseur qui achète au milieu du cycle obtient un résultat mixte de trois tranches à des stades différents, et non une limite calculable à l'avance.
Les endroits les plus facilement mal interprétés par le marché sont au nombre de deux. Le premier est de prendre les paramètres d'une tranche individuelle pour une promesse du produit. L'environ 10 % provient du fait que le prix d'exercice des options achetées est fixé à environ 90 % de la valeur de l'actif sous-jacent au moment de l'acquisition ; c'est un paramètre au point de lancement de la tranche, hors frais, et le fonds peut le modifier à tout moment. Plus important encore, le point de départ de la protection est fixé au lancement de la tranche et ne remonte pas avec la hausse ultérieure ; par conséquent, l'espace de repli supporté par un investisseur qui achète après une hausse de l'actif sous-jacent sera supérieur à 10 %. Le second est de considérer ce type de produit comme un substitut à faible risque au Bitcoin. Le document précise que le fonds peut subir des pertes importantes tout en restant nettement en retard par rapport au Bitcoin ; c'est un résultat normal lorsque le plafond et la protection coexistent, et non une défaillance.
Ce qui est plus intéressant, c'est le moment de la demande. Le rendement sur un an d'IBIT au 30 septembre 2026 était de moins 26,80 %, tandis que le rendement depuis la création sur la même période restait positif à 89,96 %. Le lancement d'un produit de protection après une année de rendement négatif montre que l'évolution de la demande a été captée par l'émetteur : les acheteurs d'exposition au comptant sont déjà largement couverts, et les capitaux qui ne sont pas encore entrés s'inquiètent de la volatilité plutôt que de la direction. Le 19 octobre, IBIT a enregistré un afflux net de 665,16 millions de dollars en une seule journée et était le seul produit au comptant à afflux net ce jour-là ; cette combinaison, avec la demande de produit de protection apparue le même jour, décrit deux tendances parallèles : les capitaux se concentrent vers les produits de tête tout en cherchant à réduire la volatilité.
Pour les investisseurs, le véritable point de jugement se situe après le renseignement des frais et la divulgation des positions. D'ici là, seule la structure peut être déterminée : il s'agit d'une transaction qui échange de la participation à la hausse contre un tampon partiel à la baisse, les valeurs concrètes des deux extrémités étant fixées par le marché des options au lancement de chaque tranche. La bonne méthode pour mesurer ce type de produit est de comparer l'effet net de la participation et du tampon sur un cycle complet, et non de comparer ses variations avec celles du Bitcoin sur une certaine période. Une évaluation sur une fenêtre temporelle hors cycle conduira presque certainement à la conclusion erronée que le produit est défaillant.
Questions fréquentes
Peut-on acheter PBIT maintenant ?
Non. Il s'agit d'un produit au stade de la demande ; BlackRock a déposé le formulaire 485APOS le 19 octobre 2026 pour l'enregistrement, et dans le document le code, les frais de gestion et l'exemple de frais sont tous laissés en blanc, et la bourse de cotation et la date de cotation ne sont pas désignées. Selon le délai de la Rule 485(a)(2), l'entrée en vigueur intervient 75 jours après le dépôt, soit environ le 2 janvier 2027, mais l'entrée en vigueur ne signifie pas la cotation. La date de négociation réelle nécessite d'attendre les annonces ultérieures de l'émetteur.
Quelle est la différence entre PBIT et IBIT ?
La nature de l'exposition est totalement différente. IBIT est un fonds fiduciaire de bitcoin au comptant, qui détient le bitcoin lui-même et offre une exposition au prix proche d'un pour un, avec des frais de parrainage de 0,25 %. PBIT, selon la description du document, n'investit pas directement dans le bitcoin et ne détient pas de produits négociés en bourse sur le bitcoin, mais détient des options dont le sous-jacent est constitué de parts d'IBIT ou d'une exposition au bitcoin similaire, obtenant une participation à la hausse dans une limite approximative, tout en cherchant un certain degré de protection à la baisse ; il accusera donc nettement un retard par rapport à IBIT en cas de forte hausse du bitcoin.
Que signifie la protection d'environ 10 % ?
Cela désigne l'exposition initiale maximale à la perte d'une seule tranche d'options au moment de son lancement, résultant du fait que le prix d'exercice des options achetées est généralement fixé à environ 90 % de la valeur du sous-jacent au moment de l'acquisition. Ce chiffre comporte quatre conditions restrictives : il s'applique à une seule tranche et non à l'ensemble du fonds, il exclut les frais, le fonds peut modifier ce paramètre à tout moment, et la protection est mesurée sur la base de la valeur au lancement de la tranche. Le document précise explicitement qu'il n'existe pas, au niveau du fonds, de valeur de départ de protection, de plancher ou de plafond fixes.
Après avoir acheté le fonds, peut-on perdre au maximum 10 % ?
Non. Cette affirmation ignore les quatre conditions susmentionnées. Selon le mécanisme décrit dans le document, on peut construire un exemple illustratif : une tranche lancée lorsque l'actif de référence est à 100, avec un point de départ de protection fixé à 90 ; si un investisseur achète lorsque l'actif de référence monte à 120, l'exposition qu'il supporte est celle d'une baisse de 120 à 90, soit environ 25 % de la valeur d'achat et non 10 %, car le point de départ de protection a été fixé au lancement de la tranche et ne remonte pas avec la hausse ultérieure. Le document précise en outre que les frais augmentent les pertes potentielles.
Pourquoi les gains à la hausse de ce fonds sont-ils limités ?
Parce que le financement de la protection provient de la vente d'options. Chaque tranche achète des options d'achat dans la monnaie pour offrir une protection à la baisse, tout en vendant des options d'achat hors de la monnaie afin d'obtenir des primes et de réduire les coûts ; le prix d'exercice des options vendues constitue le plafond de la tranche, et le fonds ne participe pas à la hausse de l'actif de référence au-delà de ce prix d'exercice. Ce prix d'exercice est déterminé par les conditions de marché au lancement de chaque tranche ; plus la volatilité implicite est élevée, plus les primes sont importantes, ce qui permet, à coût égal, de fixer un plafond plus élevé ou une protection plus forte.
Quel est ce design de trois groupes de tranches entrelacées ?
Le fonds détient généralement trois groupes de spreads d'options d'achat qui se chevauchent, les dates de lancement de chaque groupe étant décalées mensuellement sur un trimestre calendaire, de sorte qu'il y a généralement chaque mois une tranche arrivant à échéance et une nouvelle tranche créée ; le fonds dispose en outre d'un pouvoir discrétionnaire pour détenir plus ou moins de tranches et utiliser différentes échéances. Cela permet d'assurer une continuité temporelle de la protection et d'éviter un vide de protection chaque trimestre ; le coût est que le fonds dans son ensemble ne dispose pas d'une ligne de protection unique, et qu'un acheteur à un moment donné obtient un résultat mixte de trois groupes de tranches à des stades différents.
Que faut-il examiner pour évaluer ce type de produit ?
Trois choses. La position de chaque tranche au moment de l'achat, qui détermine l'espace de repli effectivement supporté ; le niveau du plafond tel que la volatilité de l'époque l'a permis, qui détermine le degré de participation à la hausse ; et la part de participation consommée par les frais, les frais de gestion étant actuellement laissés en blanc dans le document. Les deux premiers éléments ne peuvent être lus qu'après la cotation, à partir des informations sur les positions. En outre, il convient de comparer l'effet net de la participation et du coussin sur un cycle complet plutôt que sur une fenêtre temporelle arbitraire, faute de quoi il est facile d'aboutir à une conclusion erronée.
Avis de non-responsabilité
Le contenu ci-dessus est uniquement destiné à fournir des informations et analyses de marché générales et ne constitue aucun conseil en investissement, conseil financier, conseil juridique, conseil fiscal ou recommandation de transaction. Les prix des actifs numériques et des produits financiers associés peuvent connaître de fortes fluctuations, et les performances passées ne garantissent pas les résultats futurs. Le produit décrit dans le présent document est actuellement au stade de la soumission d'un dossier d'enregistrement auprès de la Securities and Exchange Commission des États-Unis, n'est pas encore coté et négocié, le code, les frais de gestion et les exemples de frais dans le document sont laissés en blanc, la bourse de cotation et la date de cotation ne sont pas déterminées, et les clauses concernées peuvent être modifiées avant leur entrée en vigueur, le document officiel et les annonces de l'émetteur faisant foi en dernier ressort. Les mentions dans le document concernant une exposition initiale maximale à la perte d'environ 10 % sont toutes des paramètres d'une seule tranche d'options au moment de son lancement, hors frais, le fonds pouvant modifier les paramètres concernés à tout moment, et il n'existe pas, au niveau du fonds, de valeur de départ de protection, de plancher ou de plafond fixes, ce qui ne doit pas être interprété comme une garantie du montant maximal de perte. Les exemples de calcul dans le document sont des illustrations déduites du mécanisme décrit dans le document et ne constituent pas des prévisions de scénarios fournies par l'émetteur. Le traitement fiscal concerné comporte des incertitudes. Avant de prendre toute décision, le lecteur doit mener ses propres recherches et procéder à un jugement prudent en tenant compte de sa situation financière, de ses objectifs d'investissement et de sa capacité de tolérance au risque, et consulter si nécessaire des professionnels dûment qualifiés. L'équipe MEXC Crypto Pulse décline toute responsabilité pour les pertes directes ou indirectes résultant de l'utilisation des informations ci-dessus.