
Original | Odaily Planet Daily (@OdailyChina)
Auteur|Azuma (@azuma_eth)
Dans l'ombre d'une « crise de confiance dans l'IA », Zuckerberg a été le premier à rassurer le marché.
Au cours des dernières semaines, les doutes se sont accumulés concernant les investissements massifs des géants technologiques dans l'IA, qui n'ont pas encore prouvé de rendement commercial, et les actions des fabricants de puces ainsi que les valeurs technologiques du Nasdaq ont également connu un repli notable. En tant que premier géant technologique à capitaux de mille milliards de dollars à « rendre sa copie » cette saison de résultats, le rapport trimestriel du troisième trimestre 2026 de Meta, publié après la clôture du marché américain le 21 octobre, heure de l'Est, est devenu le premier grand test de la viabilité commerciale de l'IA.
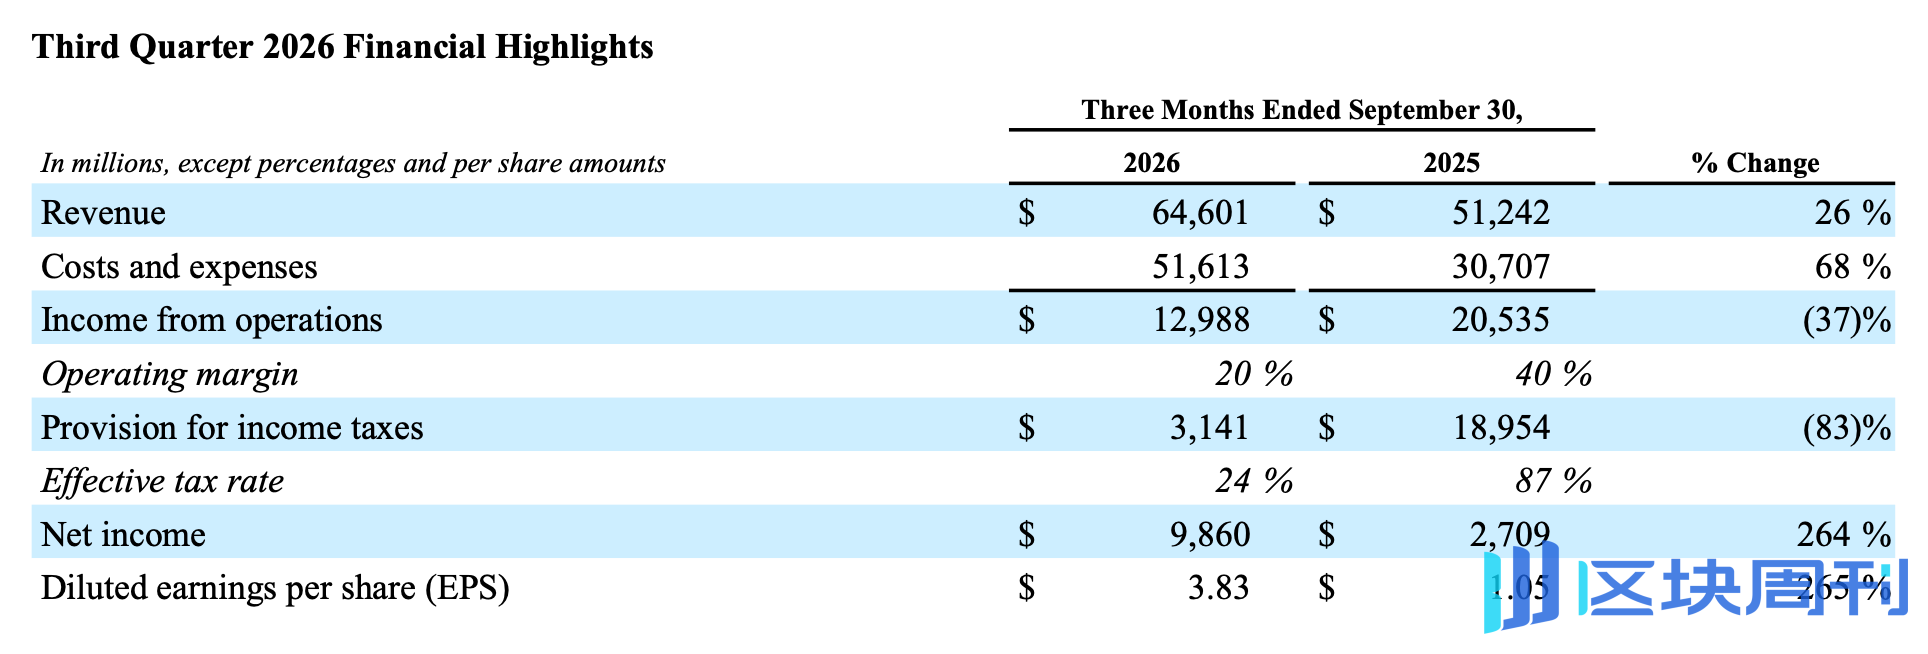
Les données de résultats montrent que le chiffre d'affaires du troisième trimestre de Meta a atteint 64,6 milliards de dollars, en hausse de 26 % sur un an, dépassant les attentes des analystes de 63,3 milliards de dollars ; l'entreprise prévoit un chiffre d'affaires de 73 à 76 milliards de dollars pour le quatrième trimestre, le point médian étant également supérieur aux attentes du marché. À en juger par la réaction du marché, ce bulletin a temporairement passé l'épreuve — le chiffre d'affaires trimestriel et les prévisions du quatrième trimestre dépassant tous les attentes de Wall Street, le cours de l'action de Meta a grimpé jusqu'à 6 % après la clôture (aujourd'hui revenu à 2 %).
Mais si l'on examine attentivement les comptes sous-jacents de ce rapport de résultats, on ressent toujours un fort sentiment de contradiction. D'un côté, un chiffre d'affaires trimestriel de 64,6 milliards de dollars, une activité publicitaire en croissance continue, et l'assistant IA Muse, qui a attiré plus de 10 millions d'utilisateurs nord-américains dans le mois et demi suivant son lancement ; de l'autre, le flux de trésorerie disponible de l'entreprise est devenu négatif pour la première fois depuis son introduction en bourse, près de 10 milliards de dollars de dépenses de règlement juridique ont été provisionnés en un seul trimestre, les prévisions de dépenses d'investissement pour l'année entière ont été encore relevées, et Meta a même annoncé un nouveau plan d'actions ordinaires de catégorie C pour réserver de l'espace aux futurs financements et incitations en actions.
Pris ensemble, ces éléments dessinent précisément la situation actuelle de Meta — les activités existantes fournissent encore des revenus et des flux de trésorerie abondants, mais Zuckerberg n'en est manifestement pas satisfait ; il dirige davantage de ressources vers l'IA et prépare les fonds à l'avance pour cette compétition, dont le cycle d'investissement pourrait être plus long.
Lever l'illusion du « bénéfice divisé par deux » : la machine à imprimer de l'argent publicitaire reste féroce
Tout d'abord, examinons le compte de résultat qui est le plus susceptible de provoquer des interprétations erronées.
Le total des coûts et dépenses de Meta au troisième trimestre a augmenté de 68 % sur un an pour atteindre 51,61 milliards de dollars, nettement plus vite que la croissance de 26 % du chiffre d'affaires ; le bénéfice d'exploitation GAAP a chuté de 37 % sur un an pour atteindre 12,99 milliards de dollars ; la marge opérationnelle est également passée de 40 % à la même période l'an dernier à 20 %.
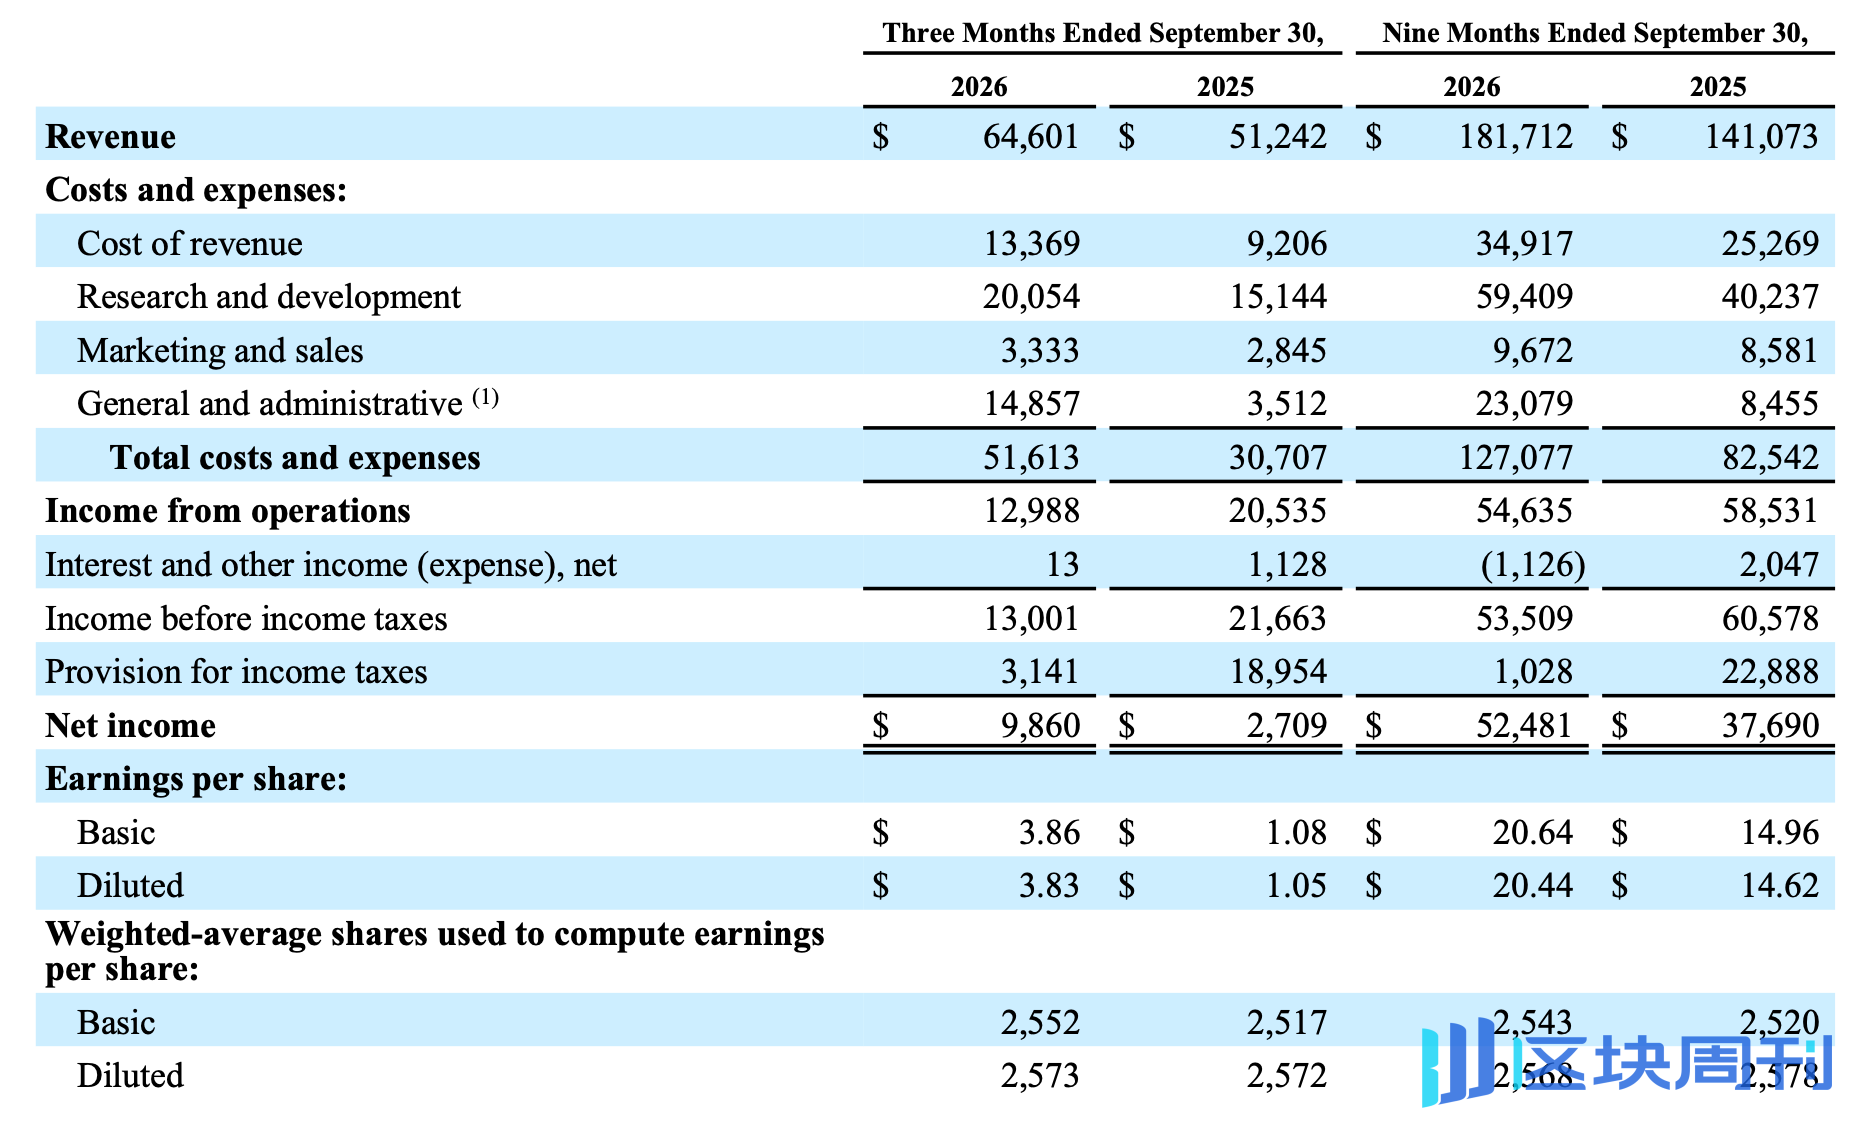
À la seule vue de ces chiffres, il est difficile d'affirmer qu'il s'agit d'un beau compte de résultat. Cependant, la baisse du bénéfice a été principalement affectée par une charge exceptionnelle — en août de cette année, Meta a conclu un accord avec les procureurs généraux de 52 États et territoires américains concernant des poursuites liées à la santé mentale des adolescents et à la dépendance aux médias sociaux. Selon les documents cités dans le texte original, cet arrangement implique des paiements potentiels pouvant atteindre environ 18,59 milliards de dollars sur les dix prochaines années. Meta a comptabilisé 9,89 milliards de dollars de charges de règlement juridique au troisième trimestre, enregistrées dans les frais généraux et administratifs (G&A).
Si l'on exclut cette charge non récurrente, le bénéfice d'exploitation de Meta pour le trimestre s'élèverait à environ 22,88 milliards de dollars, et le bénéfice par action dilué à environ 7,40 dollars, nettement supérieur aux 3,83 dollars déclarés et également au-dessus de la fourchette de prévisions précédente de Wall Street, d'environ 6,08 à 6,54 dollars.
Ce qui soutient cette véritable rentabilité, c'est toujours la fondation publicitaire inébranlable de Meta. Au troisième trimestre, le chiffre d'affaires total de Meta a atteint 64,6 milliards de dollars (en hausse de 26 % sur un an), supérieur à l'attente du marché de 63,3 milliards de dollars ; parmi cela, les revenus publicitaires de la Family of Apps (FoA) ont contribué à hauteur de 63,06 milliards de dollars, également en hausse de 26 % sur un an. Ce qui rassure encore plus les investisseurs, c'est la structure interne de la croissance publicitaire — « hausse à la fois des volumes et des prix ».
- Impressions : les impressions publicitaires sur toutes les applications ont augmenté de 10 % sur un an, et les personnes actives quotidiennement dans la famille d'applications (DAP) ont atteint 3,64 milliards (en hausse de 3 % sur un an) ;
- Prix moyen par publicité : le prix moyen par publicité a bondi de 14 % sur un an.
Dans l'environnement macroéconomique actuel plein d'incertitudes, une augmentation de 14 % du prix moyen des publicités est assez précieuse. Cela confirme directement le cycle vertueux de l'énorme puissance de calcul de Meta déversée dans les algorithmes de recommandation et les outils publicitaires automatisés (comme Advantage+, dont le taux d'exécution annualisé des revenus a dépassé 75 milliards de dollars) au cours des deux dernières années — l'IA a considérablement augmenté les taux de conversion publicitaire et le ROI des annonceurs, permettant à Meta de continuer à disposer d'un fort pouvoir de fixation des prix à une époque où le trafic social a atteint son plafond.
En parallèle, les prévisions de chiffre d'affaires de Meta pour le quatrième trimestre sont aussi élevées que 73 à 76 milliards de dollars (point médian de 74,5 milliards de dollars, correspondant à une croissance d'environ 24 % sur un an), battant une fois de plus fermement le consensus de Wall Street d'environ 73,7 milliards de dollars, ce qui prouve que la demande publicitaire pendant la saison des achats des fêtes de fin d'année reste extrêmement forte.
Percée de la deuxième courbe : Muse apporte l'aube de la « monétisation de l'IA »
Si l'activité publicitaire a prouvé la puissance de l'IA pour « améliorer l'efficacité des activités existantes », alors l'assistant personnel IA Muse, tout juste lancé en septembre, a permis à Wall Street de voir pour la première fois l'aube de la monétisation de Meta dans les « applications natives de l'IA incrémentales ».
Lors de la conférence téléphonique sur les résultats, Zuckerberg pouvait difficilement cacher son enthousiasme pour Muse et le modèle de frontière sous-jacent Muse Wonder, tout juste publié la semaine dernière. À en juger par les principales données opérationnelles divulguées, Muse aide Meta à achever le basculement narratif de « brûleur d'argent de l'IA » à « monétiseur de l'IA ».
- Croissance et fidélité des utilisateurs : en seulement un mois et demi depuis le lancement, plus de 10 millions d'utilisateurs aux États-Unis et au Canada ont créé des agents personnels Muse, dont environ 25 % se sont convertis en « utilisateurs actifs quotidiens » (DAU), et la courbe de rétention précoce est devenue plus solide à mesure que le temps d'utilisation augmente.
- Briser la malédiction du « chat seulement, pas d'argent » : contrairement à de nombreuses applications de grands modèles qui restent au niveau des questions-réponses, le shopping est devenu le plus grand scénario d'application de Muse à ce jour. Zuckerberg a révélé que plus d'un quart des utilisateurs de Muse ont effectué des achats réels sur la plateforme, avec une valeur moyenne des commandes (AOV) dépassant 200 dollars. Combiné aux deux niveaux d'abonnement de 20 dollars par mois et 100 dollars par mois officiellement lancés à la mi-octobre, Muse dispose d'un double potentiel de monétisation : « abonnement + commission de référencement e-commerce ».
- Intégration logiciel-matériel et extension vers le B2B : à partir du mois prochain, Muse sera officiellement lancé sur les lunettes connectées Meta, devenant le cœur de son modèle économique matériel ; du côté des entreprises (To B), la directrice financière Susan Li a clairement indiqué que les développeurs seront facturés pour l'accès au modèle de base et à l'agent de programmation Muse Code, et qu'un « réseau d'agents commerciaux Muse » destiné aux petites et moyennes entreprises sera progressivement construit.
Bien sûr, des inquiétudes demeurent. Actuellement, des dizaines de sites externes, dont Amazon, ont bloqué l'accès de Muse pour des raisons de sécurité des données et de concurrence commerciale, ce qui limite dans une certaine mesure la fluidité de sa comparaison de prix et de ses achats multiplateformes, mais la feuille de route des coûts donnée par Zuckerberg reste très attrayante — il est prévu que, dans l'année à venir, l'efficacité des coûts de calcul de Muse augmente de 10 fois, et que, dans les prochaines années, elle devienne une activité hautement rentable.
Projet de loi sur les dépenses d’investissement agressives : 34,9 milliards de dollars dépensés en un seul trimestre, flux de trésorerie disponible négatif pour la première fois
En se tournant vers le côté B du rapport de résultats, le prix que Zuckerberg a payé pour ce pari sur l’IA est tout aussi choquant.
Afin de prendre position dans la course aux armements en puissance de calcul avec OpenAI, Anthropic et Google, les dépenses d’investissement de Meta au seul troisième trimestre (y compris les remboursements de principal sur les contrats de location-financement) ont atteint 34,91 milliards de dollars, et ses achats cumulés de biens et d’équipements au cours des trois premiers trimestres avaient déjà atteint 83,06 milliards de dollars, soit près du double des 48,31 milliards de dollars de la même période l’an dernier.
Une vitesse aussi terrifiante de consommation de trésorerie a directement conduit à un tournant financier historique — bien que le flux de trésorerie opérationnel de Meta au troisième trimestre ait atteint 32,79 milliards de dollars, après déduction des dépenses d’investissement, son flux de trésorerie disponible s’est établi à -2,12 milliards de dollars (contre 10,63 milliards de dollars à la même période l’an dernier), ce qui est également la première fois que le flux de trésorerie disponible de Meta devient négatif depuis son introduction en bourse.
Même ainsi, Zuckerberg n’a pas du tout l’intention de freiner. Dans son rapport financier, Meta a relevé la borne inférieure de ses prévisions de dépenses d’investissement pour l’ensemble de l’année 2026 de 130 milliards de dollars à 135 milliards de dollars (réduisant la fourchette à 135 milliards-145 milliards de dollars), et a explicitement déclaré qu’elle continuerait à « investir de manière agressive » en 2027.
Alors que le flux de trésorerie opérationnel est tendu et que le solde de la dette à long terme est déjà passé de 58,74 milliards de dollars à la fin de l’année dernière à 80,92 milliards de dollars, d’où viendront les centaines de milliards de dollars destinés à la puissance de calcul à l’avenir ? Meta a donné la réponse dans son rapport financier du troisième trimestre — de nouvelles actions ordinaires de catégorie C.
Selon le plan annoncé par l’entreprise, Meta distribuera des actions de catégorie C aux détenteurs existants d’actions ordinaires de catégorie A et de catégorie B sur une base de 1 pour 1, et l’arrangement concerné devrait prendre effet le 19 janvier 2027. Parce que les actions de catégorie C ne comportent pas de droits de vote, ce plan établit une distinction entre l’attribution des droits économiques et le contrôle de l’entreprise. Pour Meta, cet arrangement a au moins trois niveaux de signification.
- Premièrement, il offre davantage d’options pour le financement futur par actions et les fusions-acquisitions. À mesure que les investissements dans l’infrastructure d’IA continuent d’augmenter, ce que Meta doit prendre en compte n’est pas seulement comment augmenter les dépenses d’investissement, mais aussi comment trouver un équilibre entre trésorerie, dette et financement par actions. L’ajout d’une nouvelle catégorie d’actions sans droit de vote peut fournir un outil pour le financement futur et les incitations en actions.
- Deuxièmement, cela aide à maintenir la structure de contrôle existante. Les actions de catégorie A de Meta confèrent 1 droit de vote par action, et les actions de catégorie B confèrent 10 droits de vote par action. Créer des actions de catégorie C sans droit de vote signifie que l’entreprise peut, dans une certaine mesure, élargir la marge d’utilisation des instruments de capitaux propres sans modifier simultanément les arrangements existants en matière de droits de vote des actionnaires. Cela est particulièrement important pour Zuckerberg, qui souhaite continuer à exercer un contrôle ferme sur l’entreprise.
- En outre, afin de soutenir le nouveau plan d’actions, le conseil d’administration a signé un « accord d’alignement du fondateur » avec Zuckerberg. Auparavant, en raison de la charge fiscale potentielle de plusieurs milliards de dollars liée à la « taxe sur la richesse de Californie » (proposition 40), des rumeurs de marché avaient circulé selon lesquelles Zuckerberg pourrait quitter la Californie, et grâce à cette réorganisation de la structure du capital et à la conception de clauses de cession, Zuckerberg a également promis de rester en fonction et de rester en Californie au cours des huit prochaines années.
Il convient de souligner que la création d’actions de catégorie C ne signifie pas que Meta a déjà décidé de lever le prochain cycle de financement de l’IA au moyen d’une émission supplémentaire à grande échelle, et ne peut pas non plus être directement assimilée au fait que l’entreprise serait sur le point de faire face à un déficit de financement. Elle ressemble davantage à la préparation anticipée d’un outil de financement ; à mesure que l’échelle des investissements devient de plus en plus importante, Meta espère conserver davantage de choix pour l’avenir.
Ce plan révèle également un autre signal — la course à l’IA pourrait ne pas se limiter à quelques trimestres d’investissements élevés, mais constituer une campagne de long terme qui exige des efforts soutenus pendant de nombreuses années et une planification anticipée de la structure du capital.
Manœuvres stratégiques : réduire le métavers, diminuer les effectifs et tout miser sur l’IA
Afin de libérer davantage de ressources pour l’IA, Meta ajuste également ses activités internes et sa structure organisationnelle.
Premièrement, la division métavers (Reality Labs), qui continue de plomber les opérations, va officiellement faire face à une contraction stratégique. Au troisième trimestre, Reality Labs a réalisé un chiffre d'affaires de 443 millions de dollars et une perte d'exploitation de 4,13 milliards de dollars (la perte cumulée sur les trois premiers trimestres a atteint 13,17 milliards de dollars). Contrairement aux déclarations vagues précédentes selon lesquelles « les pertes ont atteint leur pic », le directeur financier, dans les perspectives de ce rapport financier, a rarement donné un « calendrier clair pour arrêter l'hémorragie » : il est prévu que la perte annuelle de Reality Labs pour l'ensemble de l'année 2026 se réduise à 18-19 milliards de dollars, et d'ici 2027, la perte sera encore fortement réduite pour atteindre environ 15 milliards de dollars. Les milliards de dollars de budget économisés devraient être réaffectés à des projets d'IA centrés sur Meta Superintelligence Labs (MSL).
Deuxièmement, la « transfusion sanguine » de la structure organisationnelle. Au 30 septembre 2026, le nombre total d'employés de Meta était tombé à 66 775, soit une forte réduction de 15 % d'une année sur l'autre (une baisse d'environ 12 % d'un trimestre sur l'autre). Cependant, alors que les effectifs étaient considérablement rationalisés, les dépenses de recherche et développement (R&D) de Meta au cours des trois premiers trimestres sont passées de 40,24 milliards de dollars à la même période l'année dernière à 59,41 milliards de dollars — derrière l'écart en ciseaux de « effectifs en baisse tandis que la R&D explose » se cache l'élimination à grande échelle de postes ordinaires, tandis que les ressources sont concentrées avec une densité sans précédent dans une puissance de calcul d'IA astronomique et des chercheurs de premier plan en grands modèles.
Le rapport financier est passé, mais le retour sur investissement nécessite encore du temps
Dans l'ensemble, avec un rapport financier du troisième trimestre affichant de solides revenus et des prévisions optimistes, ainsi qu'un démarrage impressionnant de Muse dépassant les 10 millions d'utilisateurs, Meta a réussi à remporter la première bataille défensive dans la « crise de confiance dans l'IA » de Wall Street. La hausse du cours de l'action après la clôture prouve que tant que la machine à cash publicitaire principale continue de rugir et que les nouveaux produits d'IA montrent une réelle conversion transactionnelle, le marché est encore disposé à tolérer un flux de trésorerie disponible négatif à court terme.
Mais cela ne signifie pas que l'alerte a été complètement levée. Avec les prévisions de dépenses totales pour l'ensemble de l'année relevées à 175-179 milliards de dollars, et les nuages au niveau réglementaire loin de se dissiper, Meta n'a pas beaucoup de marge d'erreur pour l'avenir.
Lorsque des centaines de milliards de dollars de dépenses d'investissement se traduiront par une énorme dépréciation financière en 2027, et que les attentes de financement pour les actions de classe C se concrétiseront formellement, les revenus incrémentiels apportés par Muse et la publicité par IA pourront-ils vraiment dépasser les factures de puissance de calcul en expansion exponentielle ? Le pari audacieux de Zuckerberg devra tôt ou tard répondre à cette question ultime.





