Les inquiétudes de longue date concernant une bulle de l'IA ont soudainement été déclenchées par le résultat d'une élection.
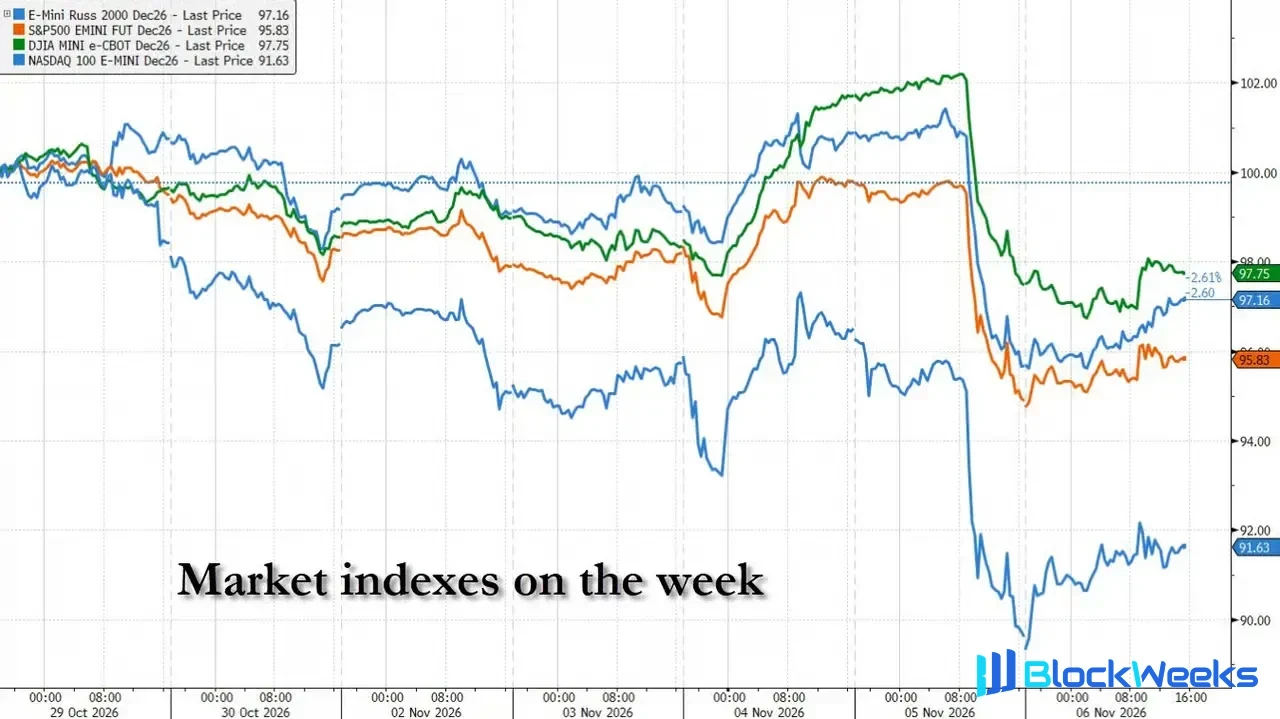
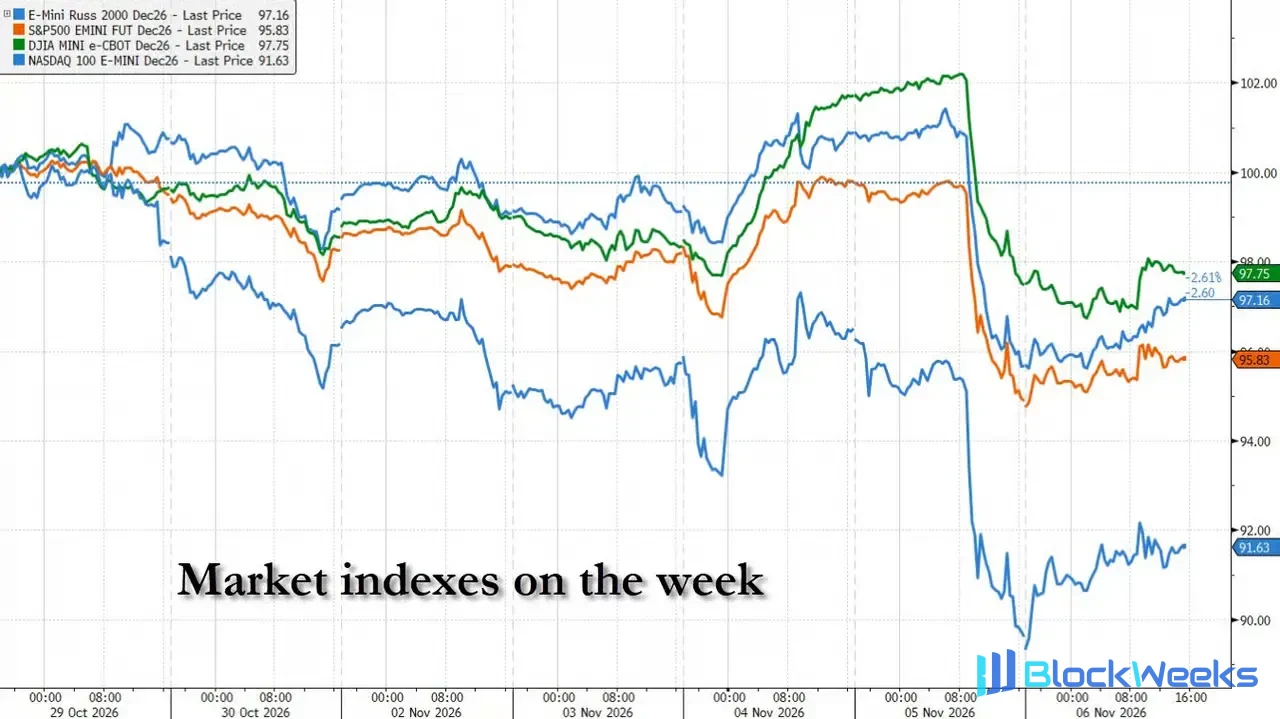
La victoire écrasante des démocrates aux élections de mi-mandat pour le Congrès américain aurait dû être un signal de « dissipation des risques » — et le marché boursier a initialement réagi de cette manière. Mais en moins de 24 heures, Wall Street a effectué un revirement spectaculaire, passant de la célébration à la panique. Jeudi, le Nasdaq 100 a enregistré sa plus forte baisse sur une journée depuis mars 2020, effaçant 2 300 milliards de dollars de capitalisation boursière en une journée ; mesurées depuis leur sommet du 6 octobre, les actions américaines ont perdu cumulativement 5 700 milliards de dollars de capitalisation boursière. L'indice de peur VIX est passé de 16,6 points à près de 28 points, l'un des épisodes de volatilité les plus violents de l'histoire partant du point de départ le plus calme.
Le déclencheur a été la réévaluation par le marché de la position politique du Parti démocrate — en particulier le profond scepticisme de ce dernier à l'égard de l'expansion à grande échelle des centres de données d'IA. Cette variable politique, combinée à des positions de trading sur l'IA déjà très encombrées, a créé une scène rare où les investisseurs particuliers, les fonds spéculatifs et les stratégies quantitatives se sont rués simultanément. La raison pour laquelle cette vente a été si dévastatrice est qu'elle n'a laissé presque à personne le temps de réagir — des investisseurs particuliers fuyant en premier, aux fonds spéculatifs suivant, aux stratégies quantitatives liquidant mécaniquement — tout s'est achevé en quelques heures seulement.
La nuit de l'élection : de la célébration à la confusion
Mardi soir, la victoire écrasante du Parti démocrate a dépassé les attentes. Selon le Wall Street Journal, Ben Emons, responsable d'une institution de recherche en investissement, est resté dans son bureau de Manhattan de 21 heures à minuit tandis que son téléphone n'arrêtait presque pas de sonner. Tout en prenant les appels des clients, il faisait des pompes à côté de son bureau pour rester alerte. « Les gens ont été pris au dépourvu », a-t-il déclaré. « C'est un véritable événement de choc. »
À l'époque, les contrats à terme sur indices boursiers ont d'abord légèrement baissé pendant le dépouillement initial des votes, mais à mesure que la victoire démocrate devenait claire et que Trump déclarait publiquement accepter le résultat de l'élection, les contrats à terme se sont rapidement retournés à la hausse. George Mateyo, directeur des investissements chez Key Private Bank, regardait la diffusion en direct chez lui tout en envoyant des textos à ses collègues. Son jugement était que le risque d'un conflit acharné post-électoral s'était dissipé, et que le marché devrait légitimement s'en réjouir.
Ce jugement a été confirmé mercredi matin. Les secteurs liés à l'« économie réelle », tels que la construction et le commerce de détail, ont fortement progressé, et le Dow Jones a enregistré sa meilleure performance sur une journée depuis avril. Wall Street a brièvement poussé un soupir de soulagement — pensant que l'incertitude électorale avait été écartée.
Cependant, ce rebond s'est rapidement révélé être une fausse cassure.
Les investisseurs particuliers fuient en premier, la panique se propage sur les réseaux sociaux
La vente de jeudi a d'abord été déclenchée par les investisseurs particuliers.
Dans la première demi-heure après l'ouverture, le Nasdaq a plongé brusquement, et les ventes nettes des investisseurs individuels ont atteint un record historique. Selon les données du cabinet de recherche Vanda Research, les ventes nettes des particuliers sur la seule journée de jeudi n'ont été dépassées que par les deux jours de bourse lors du choc du COVID en mars 2020. Le bureau de renseignement de marché de JPMorgan a noté que les ventes des particuliers s'écartaient des niveaux normaux de plus de trois écarts-types.
« J'ai commencé à travailler à 7 heures du matin », a déclaré Raphael Monges, étudiant en master d'ingénierie à l'Université Columbia et membre du Columbia Options and Futures Trading Club. « J'ai vu le marché ouvrir, le Nasdaq chuter rapidement, puis le S&P. Le Nasdaq était fou, toutes les actions liées à l'IA étaient vendues massivement. Mon téléphone a commencé à vibrer sans arrêt, tout le monde fixait les actions, tout était rouge. »
Kevin Xu, investisseur et créateur de contenu à San Francisco, a jeté un coup d'œil au marché à 10 h 30 jeudi et s'est figé. Le Nasdaq était déjà en baisse de 4 %, et son compte de retraite avait évaporé six chiffres du jour au lendemain. « Il n'y a rien à faire », a-t-il dit. « On ne peut que regarder. » Dans son fil d'actualité sur les réseaux sociaux, d'autres investisseurs particuliers ont publié des mèmes, exprimé leur colère en majuscules, et certains ont même publié le numéro de téléphone d'une ligne d'assistance en santé mentale.
Joel Rieger, un trader particulier de 50 ans en Californie, n'a pas ajusté ses positions pendant la tourmente. « Le portefeuille d'hier a été durement touché, tout est rouge », a-t-il déclaré. « Cela va faire mal à court terme. »
Les hedge funds suivent, les ventes institutionnelles ne trouvent pas d'acheteurs
L'exode des particuliers n'était que le prélude. Une fois la direction du marché établie, les hedge funds et les gestionnaires d'actifs long-only se sont joints aux ventes, tandis que presque aucun acheteur n'apparaissait de l'autre côté.
Selon Bloomberg, « les investisseurs institutionnels se sont mis en retrait, tandis que les particuliers et les stratégies systématiques vendent agressivement », a écrit Viraj Patel, stratège macro mondial chez Vanda, dans un rapport. « Ce type de dynamique de flux est extrêmement rare en dehors de véritables périodes de stress de marché. »
Ron Adler, co-responsable du trading high-touch en actions mondiales chez JPMorgan, a été témoin de tout le processus depuis le desk de trading au comptant—le volume de trading ce jour-là a bondi de 50 % par rapport aux niveaux normaux. « Ce que nous avons vu était en partie de la douleur de portefeuille et des ventes indiscriminées », a-t-il écrit dans une note à ses clients. « La franchise des flux d'aujourd'hui était raisonnable en direction, mais l'ampleur était stupéfiante. »

Selon les estimations du desk Prime Brokerage de Goldman Sachs, les hedge funds fondamentaux long/short ont perdu 1,3 % jeudi, un événement à deux écarts-types ; les fonds axés sur la technologie ont chuté de plus de 4 %, effaçant presque leurs gains depuis le début de l'année. Les stratégies momentum ont subi une perte de 3,7 écarts-types. Les données de Morgan Stanley ont montré que la baisse du levier total des hedge funds depuis son pic de juin était la plus importante en plus d'une décennie.
La liquidation quantitative prend le relais, la pression vendeuse systématique s'auto-renforce
Une fois la baisse du marché établie, une série de mécanismes de trading quantitatif ont été déclenchés, poussant la pression vendeuse à une nouvelle ampleur.
Charlie McElligott, directeur général de la stratégie multi-actifs chez Nomura Securities, a estimé que lors de la séance de jeudi, l'exposition gamma négative des teneurs de marché d'options était d'environ 7 milliards de dollars pour chaque mouvement de marché de 1 %—ce qui signifie que pour chaque baisse de 1 % des actions, les teneurs de marché devaient vendre 7 milliards de dollars d'actions supplémentaires pour couvrir le risque. Dans le même temps, les fonds de contrôle de la volatilité devaient vendre environ 61 milliards de dollars d'actions, dont 25 milliards provenaient de liquidations non achevées mercredi ; le rééquilibrage de clôture des ETF à effet de levier apporterait environ 47 milliards de dollars de ventes supplémentaires.
Les fonds quantitatifs suiveurs de tendance (CTA) reculaient également en tandem. Selon les estimations de Vanda, les CTA ont vendu au total environ 13 milliards de dollars de contrats à terme sur le S&P 500 et le Nasdaq, les positions tombant à des niveaux proches de leurs plus bas historiques.

Barclays a estimé que les fonds de contrôle de la volatilité ont réduit leur exposition aux actions de 30 points de pourcentage en une seule journée, la plus forte réduction sur une journée depuis le choc du COVID en février 2020. « Les conversations avec les clients me disent qu'ils ont une incitation plus forte à réduire davantage ce risque à ce stade », a écrit McElligott. « Le thème de retour est : préserver ce qui reste des gains depuis le début de l'année, et vivre pour entrer dans le nouveau cycle de capital et de risque de l'année prochaine. »
À 15 heures, le Nasdaq était en baisse de 4,5 %, et certains traders espéraient encore un rebond dans la dernière heure. Au lieu de cela, les ventes se sont intensifiées, et le S&P 500 a clôturé près de son plus bas de la journée, enregistrant sa plus forte baisse sur une journée depuis avril de l'année dernière.
Le secteur de l'IA liquidé, les dégâts concentrés et profonds
La force destructrice de cette vague de ventes était fortement concentrée dans les secteurs liés à l'IA.
Des sous-secteurs tels que les puces mémoire, le réseautage optique, les centres de données et les semi-conducteurs pour l'IA ont chuté de 12 % à 15 % en une seule journée, représentant des mouvements extrêmes de cinq à six écarts-types. Une douzaine de paniers d'actions liées à l'IA ont tous enregistré leur pire performance sur une journée depuis le lancement de ChatGPT en novembre 2022. Parmi eux, les paniers les plus durement touchés, ceux de la mémoire et des communications optiques, ont été réduits de moitié par rapport à leurs sommets de juin, dépassant tout repli des quatre dernières années.
À la clôture de jeudi, 57 % des composants du Nasdaq 100 avaient chuté de plus de 20 % par rapport à leurs sommets—une proportion encore plus élevée que lorsque l'indice lui-même est entré en marché baissier en mars 2022.
Une partie de ce qui a rendu ce krach si spectaculaire, c'est qu'il a éclaté presque à partir du calme. Le VIX n'était qu'à 16,6 points à l'ouverture de jeudi, en dessous de sa moyenne sur un an ; à la clôture, il était proche de 28. Depuis 1980, le S&P 500 n'a chuté de plus de 2 % le lendemain d'une hausse de 1,5 % que 48 fois, presque toutes pendant des marchés baissiers ou des crises.
Le choc politique aggrave les inquiétudes anciennes, le récit de l'IA confronté à une réévaluation
La réaction violente du marché reflète l'anxiété profonde des investisseurs concernant la thèse d'investissement dans l'IA.
Avant l'élection, le marché nourrissait déjà des doutes quant à la durabilité du commerce de l'IA : les dépenses d'investissement des géants technologiques ne cessaient de gonfler, les réserves de trésorerie se réduisaient et la dette s'accumulait dans les bilans des opérateurs de centres de données. La victoire démocrate a ajouté une nouvelle couche de risque politique — la forte opposition du Parti démocrate à l'expansion des centres de données, en particulier dans des États comme le Texas, l'Ohio et la Géorgie, devenus des champs de bataille clés pour la construction de centres de données, jetant une ombre sur les perspectives de déploiement de l'infrastructure de l'IA.
L'analyste de BofA Michael Hartnett a noté que parmi les électeurs interrogés, pas moins de 76 % s'opposent à la construction de nouveaux centres de données près de leurs communautés, ce qui devient un obstacle sévère à l'expansion de l'infrastructure de l'IA.
Matt Rowe, gestionnaire de portefeuille senior chez Man Group, a déclaré que les résultats électoraux fournissaient « une preuve quantifiable qu'il existe une véritable antipathie du public envers la construction de centres de données », ce qui « commence à changer mon jugement sur la probabilité que ces projets se concrétisent ». « Toutes choses égales par ailleurs, ces projets mettront plus de temps à avancer et coûteront plus cher. »
Joe Gubler, gestionnaire de portefeuille chez Causeway Capital Management, a noté qu'« il y aura toujours des perdants, et que tous ceux qui parient sur les dépenses d'investissement ne peuvent pas être gagnants ».
De l'autre côté, les investisseurs qui sont sortis tôt ont évité la tempête. Jeff Muhlenkamp avait presque vidé l'intégralité des participations de son fonds dans l'IA avant la chute ; son portefeuille de 275 millions de dollars est resté à peu près stable depuis novembre et a surperformé le S&P 500 pour l'année. « Nous avons vendu ce qui était cher et populaire et acheté ce qui était bon marché et oublié », a-t-il déclaré. « Quand la dynamique s'est retournée, nous en avons bénéficié. »
Le marché cherche une issue
Alors que le commerce de l'IA est liquidé, les investisseurs cherchent de nouveaux refuges — mais la route n'est pas sans embûches.
Même avant l'élection, l'argent avait commencé à se réorienter vers des secteurs défensifs à valorisation plus faible, comme les services publics et les biens de consommation de base. En octobre, les actions de croissance ont sous-performé les actions de valeur de 10 points de pourcentage, le plus grand écart mensuel depuis 2001. Pourtant, la chute de jeudi a montré que ces nouveaux favoris n'ont pas non plus résisté à l'onde de choc de la vente massive des valeurs technologiques.
Certains investisseurs, s'étant positionnés tôt, ont pu s'en sortir indemnes. Le gestionnaire de fonds Jeff Muhlenkamp avait liquidé presque toutes ses participations dans l'IA avant la chute ; son portefeuille de 275 millions de dollars est resté essentiellement stable en novembre et a surperformé le S&P 500 depuis le début de l'année. « Nous avons vendu ce qui était cher et populaire et acheté ce qui était bon marché et oublié », a-t-il déclaré. « Quand la dynamique s'est retournée, nous en avons bénéficié. »
Vendredi, les actions des puces ont rebondi en premier, le Nasdaq 100 récupérant brièvement plus de 2,6 %, mais les principaux indices boursiers ont tout de même terminé la semaine en baisse, le S&P 500 perdant 2,68 % sur la semaine. Sinisa Sorgic, un trader vétéran chez Bright Trading, a vendu à découvert les actions américaines de TSMC ce jour-là mais s'est « brûlé » alors que l'action rebondissait de plus de 7,8 % en séance. Il a résumé le sentiment de la semaine : « Hier a été un bain de sang. Le marché est tellement fou maintenant que je n'ose tout simplement pas y aller à fond pour acheter la baisse. »
La divergence sur le marché s'est déjà manifestée. Mateyo de Key Private Bank estime que les réglementations au niveau des États retarderont mais n'arrêteront pas la construction de centres de données, et que le scepticisme du public à l'égard de l'IA pourrait progressivement s'estomper à mesure que l'utilisation réelle se généralise. Casaletto de Wellington Management est plus prudent, estimant que la tendance au ralentissement de l'expansion de l'IA est déjà bien installée.
Que cette tempête soit une secousse violente au milieu du marché haussier de l'IA ou le début d'un changement cyclique plus profond, Wall Street n'a pas encore atteint de consensus. Mais une réalité est déjà claire : lorsque les vents politiques et les positionnements surchargés tournent en même temps, le coussin que le marché peut offrir est bien plus mince qu'imaginer.