La victoire écrasante du Parti démocrate aux élections de mi-mandat américaines a fait atterrir une série de « risques importés » d'outre-mer, et la logique de la tarification des actifs mondiaux change discrètement.
L'équipe de Cao Liulong chez Western Securities estime qu'après l'annonce des résultats des élections de mi-mandat, les inquiétudes du marché concernant l'entrave au rythme de construction des centres de données d'IA (AIDC) aux États-Unis se sont intensifiées, et combinées aux attentes de détente des relations américano-iraniennes, les rendements des bons du Trésor américain et le dollar se sont affaiblis en tandem. Le programme victorieux du Parti démocrate — mettre fin au conflit américano-iranien et retarder la construction des AIDC — pointe tous vers une tendance à la faiblesse du dollar à moyen terme, et l'expiration du financement temporaire de fin d'année ainsi que le jeu sur le plafond de la dette au début de l'année prochaine renforcent encore cette fenêtre.
Derrière l'attente d'un ralentissement de l'IA outre-mer se cache un conflit plus profond de répartition des intérêts entre les entreprises technologiques, le public et le gouvernement, un problème structurel difficile à résoudre à court terme. En revanche, les grandes entreprises technologiques nationales ont une base de dépenses d'investissement plus faible et des coûts de financement nettement meilleurs, et les industries de l'IA chinoise et américaine ouvrent discrètement une fenêtre narrative de « l'Est qui monte et l'Ouest qui descend ». Le rapport de recherche de Western Securities maintient en conséquence sa vision stratégique haussière sur les actions internet de Hong Kong.
Les élections de mi-mandat atterrissent, les « risques importés » commencent à se matérialiser
Après la victoire écrasante du Parti démocrate aux élections de mi-mandat américaines, les risques importés d'outre-mer précédemment avertis par le marché ont commencé à se dérouler progressivement. Le marché américain craint que le rythme de construction des AIDC soit entravé, tandis que les attentes de détente des relations américano-iraniennes s'intensifient, poussant les rendements des bons du Trésor américain et le dollar sous pression simultanément.
L'atterrissage des élections ne signifie pas que la volatilité outre-mer va s'atténuer. Après sa victoire, le Parti démocrate a souligné un examen clé des projets de centres de données ; l'ensemble du processus en est encore au stade de la fermentation des sentiments, et il pourrait encore y avoir des allers-retours à l'avenir. Étant donné que nous sommes encore dans un cycle de hausse des taux, la volatilité des marchés outre-mer ne doit pas être sous-estimée.
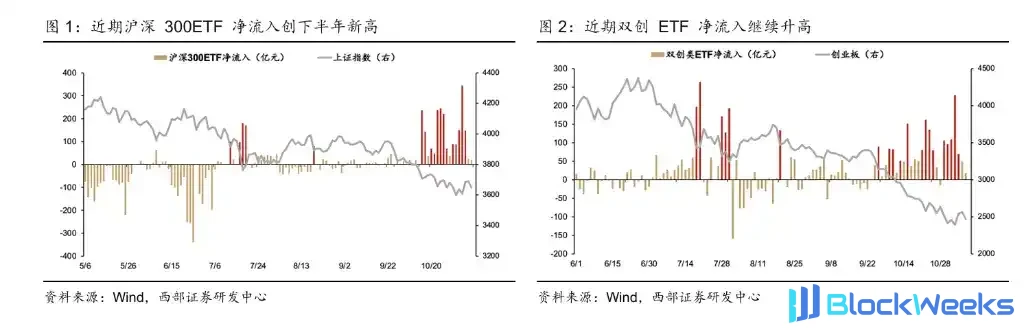
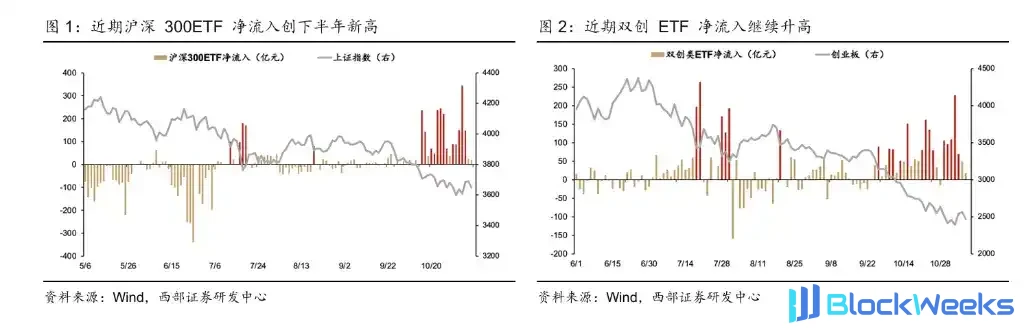
Pour les actions A, les risques importés externes demeurent, mais la zone de fond devient progressivement plus claire. Le soutien politique s'est clairement renforcé — le 6 novembre, le Premier ministre Li Qiang du Conseil des affaires d'État a présidé une réunion exécutive du Conseil des affaires d'État, exigeant explicitement « d'améliorer le mécanisme de stabilisation du marché du marché des capitaux, de renforcer la stabilité interne du marché boursier et de promouvoir le développement stable et sain du marché des capitaux » ; le « Rapport du Conseil des affaires d'État sur le travail financier », soumis au Comité permanent de l'Assemblée populaire nationale pour délibération le 3 novembre, a également réitéré les déclarations pertinentes. Dans le même temps, les ETF à large base ont continué d'enregistrer des entrées nettes de haute intensité, formant un soutien au fond — les principaux ETF à large base ont enregistré des entrées nettes pendant 25 séances consécutives du 28 septembre au 6 novembre, avec une échelle cumulée de plus de 414,9 milliards de yuans sur la base du calibre CSI 300 et double innovation ETF, et l'entrée nette quotidienne moyenne des ETF CSI 300 a récemment atteint un nouveau sommet semestriel.
La victoire démocrate renforce la tendance à la faiblesse du dollar à moyen terme
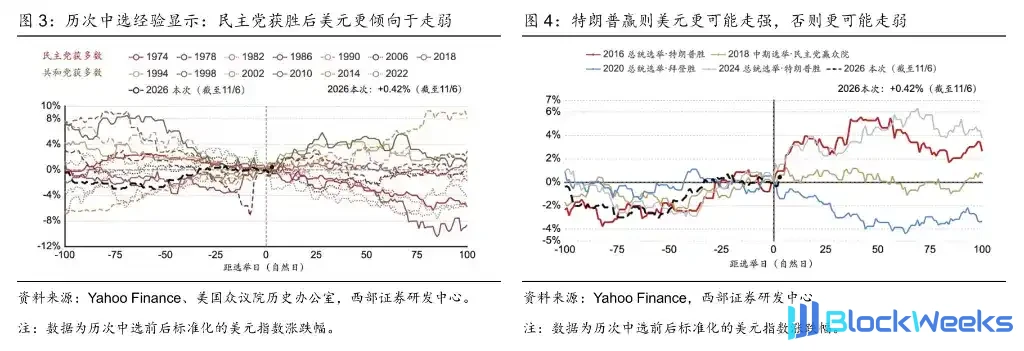
Au-delà des fluctuations à court terme du marché, ce qui mérite davantage d'attention est la tendance à moyen terme. L'expérience historique montre qu'après la victoire du Parti démocrate aux élections de mi-mandat, le dollar tend à s'affaiblir relativement ; après la victoire du Parti républicain, le dollar tend à se renforcer. Les résultats de plusieurs élections passées liées à la gouvernance ou à la candidature de Trump confirment également ce schéma.
Il existe également un soutien au niveau logique. Les questions centrales qui soutiennent la victoire du Parti démocrate — mettre fin au conflit américano-iranien et retarder la construction d'AIDC — constituent toutes des facteurs de pression à la baisse pour le dollar, et les prix du pétrole ont récemment commencé à refléter les attentes d'un refroidissement géopolitique. En même temps, le Parti démocrate est plus enclin à augmenter les dépenses dans des domaines sociaux tels que la santé et l'éducation, ce qui augmentera encore la pression budgétaire et suscitera des inquiétudes sur le marché quant à la soutenabilité de la politique budgétaire américaine.
En termes de calendrier, l'expiration du financement temporaire le 11 décembre et la question du plafond de la dette publique attendue autour du premier trimestre 2027 méritent une attention particulière. La question du plafond de la dette sera très probablement finalement résolue, mais le processus de bras de fer entre les deux partis pourrait créer une fenêtre de trading pour un « dollar faible ».
Ralentissement de la construction d'AIDC : des votes en surface, des impôts en dessous
Dans cette vague de ralentissement attendu de la construction de centres de données d'IA, le mécontentement du public n'est qu'un phénomène de surface ; la contradiction plus profonde réside dans le déséquilibre de la structure de la répartition des intérêts budgétaires.
La part des bénéfices avant impôts des entreprises américaines dans le PIB a atteint un niveau record, mais les recettes de l'impôt sur les sociétés ont chuté rapidement depuis leur précédent pic pour s'établir à environ 380 milliards de dollars, nettement en dessous de la trajectoire prévue par le Congressional Budget Office (CBO) en début d'année. La politique de déduction unique avant impôts disponible pour l'investissement dans les centres de données est l'une des raisons importantes de cet écart — plus les entreprises dépensent au cours de la période actuelle, moins il reste de bénéfices imposables, et les recettes fiscales réelles du gouvernement sont par conséquent sous pression. En d'autres termes, les bénéfices de la construction d'infrastructures d'IA sont captés par les grandes entreprises technologiques, tandis que les coûts sociaux et les pertes fiscales sont supportés conjointement par le public et le gouvernement.

Le Parti démocrate utilise les élections de mi-mandat comme point d'entrée, et sa logique centrale est d'achever une redistribution des intérêts plutôt que de mettre fin à la construction d'IA elle-même. À court terme, ce changement créera très probablement des perturbations rythmiques dans le calendrier de construction des centres de données. Cette tendance est déjà visible : la proportion de projets de loi restrictifs liés aux centres de données en 2026 a clairement augmenté. Trois points d'observation clés sont à suivre : le rapport ERCOT à publier le 10 décembre 2026, l'évolution législative pertinente après l'ouverture de la législature de l'État le 12 janvier 2027, et les mesures administratives après l'entrée en fonction du nouveau gouverneur le 19 janvier.
L'IA chinoise et américaine entre dans une fenêtre narrative de « montée de l'Est et déclin de l'Ouest »
Les doutes sur le ralentissement auxquels fait face l'IA outre-mer offrent objectivement à l'IA nationale une occasion de raconter à nouveau le récit de « la montée de l'Est et le déclin de l'Ouest », les différences centrales résidant dans deux dimensions : la pression des dépenses d'investissement et les coûts de financement.
Au niveau des dépenses d'investissement, la base absolue des grandes entreprises technologiques nationales est nettement inférieure à celle des entreprises cloud outre-mer, et la pression du ralentissement est relativement plus faible. Les données montrent qu'en 2026, les dépenses d'investissement des entreprises cloud américaines dépassent généralement leur flux de trésorerie opérationnel, et la situation devrait se détériorer davantage en 2027 ; tandis que les entreprises cloud nationales devraient connaître une amélioration en 2027.

Au niveau des coûts de financement, l'écart entre les fournisseurs de cloud chinois et américains est particulièrement marqué. Les principaux groupes chinois de fournisseurs de cloud s'appuient principalement sur un financement en RMB, avec des coûts nettement inférieurs — en prenant Alibaba comme exemple, en mars 2026, les taux d'intérêt moyens pondérés de ses emprunts bancaires à court et à long terme libellés en RMB n'étaient que de 1,5 % et 2,5 %, respectivement. En revanche, à l'étranger, la dette en USD à taux d'intérêt élevé est devenue une contrainte importante pour l'expansion des AIDC : les obligations nouvellement émises par Oracle en novembre 2026 portaient des coupons allant jusqu'à 7 % à 8,65 %, tandis que les obligations ordinaires de CoreWeave portaient des coupons de l'ordre de 8,5 % à 9,75 %.

Cette différence structurelle rend la chaîne industrielle nationale de l'IA relativement plus résiliente face aux risques, avec des attentes de croissance plus stables.
Fenêtre d'allocation stratégique : maintenir une vue haussière sur les actions internet de Hong Kong
Le rapport de Western Securities soutient que, bien que les risques importés de l'étranger perturbent l'appétit pour le risque mondial, ils ouvrent également une fenêtre narrative pour un « dépassement par la courbe » au niveau national ; la fenêtre temporelle d'un affaiblissement progressif du dollar américain après les élections offre une opportunité stratégique d'augmenter l'allocation aux actions internet de Hong Kong.
Le rapport organise l'allocation autour de trois axes principaux :
Immobilier et consommation : si la liquidité étrangère atteint un point d'inflexion et que l'environnement extérieur s'améliore, une série de politiques budgétaires nationales devrait être mise en œuvre à un rythme accéléré, soutenant les prix du logement et réparant les bilans du secteur des ménages. Le rapport estime qu'à ce moment-là, certaines actions immobilières pourraient avoir une marge de redressement de deux fois ou plus, et le secteur de la consommation devrait s'orienter vers un « marché haussier des actifs essentiels de la consommation ».
Actions internet de Hong Kong : en cas de choc de liquidité étrangère, les actions de Hong Kong pourraient s'ajuster sensiblement en conséquence ; si la liquidité étrangère atteint un point d'inflexion, les actions de Hong Kong devraient connaître une revalorisation — après le lancement du QE par la Réserve fédérale en mars 2020, les actions de Hong Kong ont ensuite augmenté de plus de 170 %. La chaîne nationale de puissance de calcul, dans un contexte d'autonomie et de maîtrise, devrait également se redresser en tandem.
Or et métaux non ferreux : si un choc de liquidité étrangère se matérialise, l'or et les métaux non ferreux subiront une pression temporaire ; si un point d'inflexion de liquidité apparaît, le récit du « super cycle des matières premières » devrait revenir.
Les marchés comportent des risques, et l'investissement exige de la prudence. Cet article ne constitue pas un conseil d'investissement personnel, ni ne prend en compte les objectifs d'investissement particuliers, la situation financière ou les besoins des utilisateurs individuels. Les utilisateurs doivent déterminer si les opinions, vues ou conclusions contenues dans cet article sont adaptées à leur situation particulière. Tout investissement fondé sur celui-ci se fait à ses propres risques.