


Résumé
• L'accent d'application des systèmes de trading IA se déplace de la prédiction des prix à court horizon vers l'identification des régimes de marché, le classement multi-actifs, la budgétisation des risques, l'extraction d'événements et le contrôle des coûts d'exécution ; la valeur des modèles sera de plus en plus mesurée par les rendements après coûts et la stabilité des risques.
• Les crypto-actifs et les marchés actions partagent des facteurs tels que la liquidité, l'appétit pour le risque et le style de croissance ; BTC, ETH, SOL, les indices technologiques et les leaders de l'IA doivent être intégrés dans un cadre de risque unifié afin d'éviter que la diversification par classe d'actifs ne masque une concentration de facteurs.
• La stratégie GCRA (Gate Cross-Asset Regime Allocation) forme des positions quotidiennes via des signaux de tendance multi-horizons, d'encombrement, de volatilité et de corrélation, et fixe des contraintes de levier, de drawdown, de marge et de défaillance de modèle, offrant un chemin clair pour le paper trading et la validation en direct à petite échelle.
• Le spot Gate, les contrats perpétuels, l'accès direct aux actions, les CFD TradFi et les Perps TradFi constituent un système d'exécution multi-actifs ; la sélection des produits dépend de la période de détention, de la direction de trading, de la liquidité, des taux de financement, des coûts overnight et des règles de compte.
Introduction
La valeur de recherche des systèmes de trading IA se concentre sur l'identification des régimes de marché, le classement multi-actifs, la budgétisation des risques, l'extraction d'événements textuels et le contrôle des coûts d'exécution. Déléguer la direction de la prochaine bougie à un seul modèle le rend vulnérable au bruit, au surapprentissage et aux changements de régimes de marché. Ce rapport construit une stratégie multi-actifs pouvant être exécutée quotidiennement pour validation en direct, intégrant BTC, ETH, SOL, SPY, QQQ et les actions de la chaîne industrielle de l'IA dans un cadre unifié, et complète le routage des produits en fonction des heures de trading, des coûts de financement, des structures de compte et des capacités de vente à découvert des différents produits Gate.
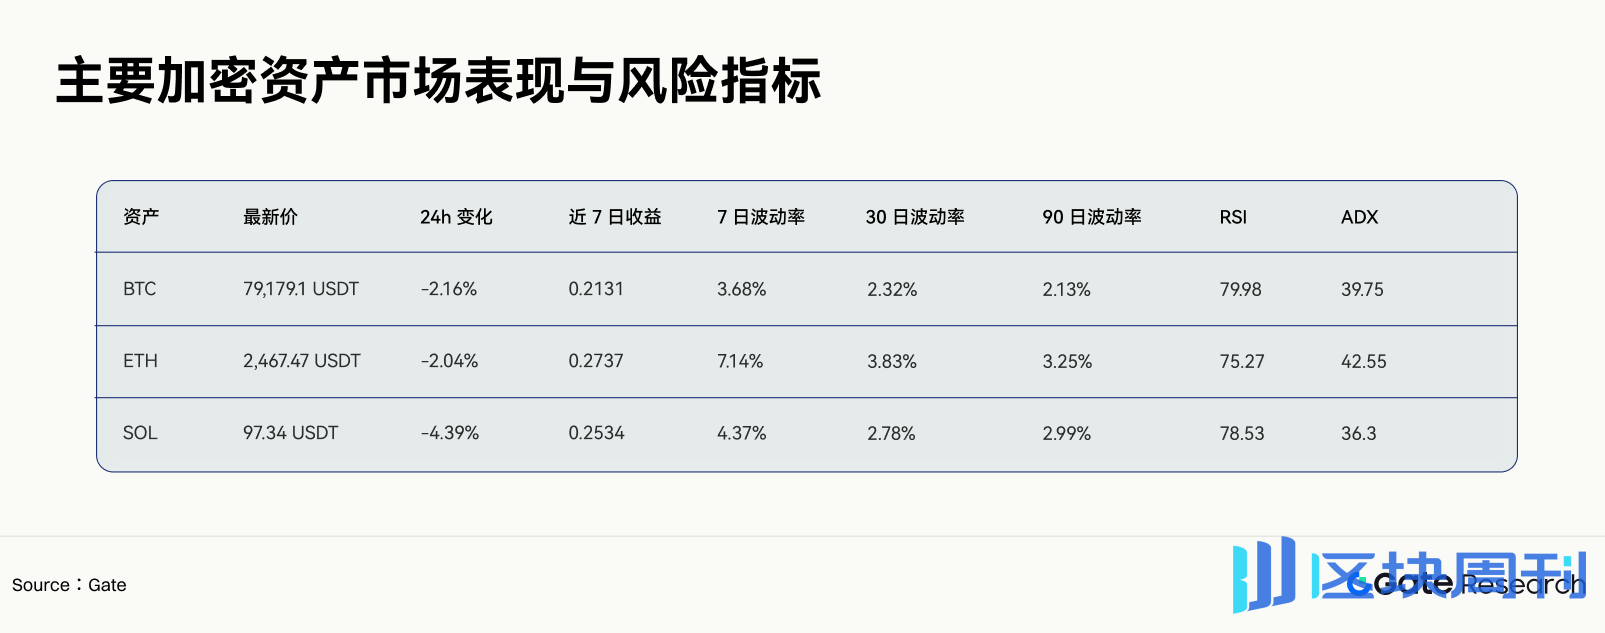
La section crypto utilise les rendements sur 7 jours, la volatilité sur 7/30/90 jours, le RSI quotidien, l'ADX, les taux de financement, les ratios long/short et les variations d'intérêt ouvert sur 24 heures ; la section actions observe la trajectoire du mois écoulé, la force relative de l'indice, les rendements des actions individuelles par rapport à l'indice et les fenêtres d'événements. Les données Gate montrent que BTC, ETH et SOL ont augmenté respectivement d'environ 21,3 %, 27,4 % et 25,3 % au cours des 7 derniers jours, avec le RSI quotidien des trois actifs au-dessus de 75, et l'intérêt ouvert en baisse de 1,84 % à 3,31 % sur les 24 dernières heures. Le marché se trouve dans un état mixte de continuation de tendance à moyen terme, de hausse de l'encombrement à court terme et de contraction marginale du levier.
Cet article propose un cadre en direct combinant des régimes multi-horizons, des scores doubles de tendance et d'encombrement, un ciblage de volatilité, des contraintes de corrélation multi-actifs et l'exécution des produits Gate. Le système forme des positions cibles une fois par jour ; en intraday, le modèle n'est responsable que de l'exécution et du coupe-circuit, et ne retourne pas fréquemment de direction en fonction du bruit à court terme.
Cet article est destiné uniquement à des fins de recherche et d'éducation et ne constitue pas un conseil en investissement, une sollicitation de trading, une promesse de rendement ou des instructions d'ordre automatisées. Les actions, les crypto-actifs, les CFD et les contrats perpétuels peuvent tous entraîner une perte de principal. Le levier, les gaps, les taux de financement et la baisse de liquidité peuvent amplifier les pertes.
I. Cadre de données : des instantanés aux preuves multi-horizons
1.1 Stratification par horizon du marché crypto
Données au : 26 août 2026 (toutes les données de cet article sont à cette date)
Les rendements sur 7 jours des trois actifs sont nettement positifs, et le repli d'un seul jour n'a pas cassé la tendance hebdomadaire. La volatilité sur 7 jours d'ETH a atteint 7,14 %, proche de 1,86 fois sa volatilité sur 30 jours, indiquant que l'expansion de la volatilité à court horizon est concentrée sur ETH. La volatilité de BTC sur 7/30/90 jours est respectivement de 3,68 %, 2,32 % et 2,13 % ; le risque à court terme a également augmenté, mais moins que pour ETH.
Le jugement multi-horizons suit cet ordre :
• Les indicateurs à 90 jours définissent l'environnement de risque de référence ;
• Les indicateurs à 30 jours déterminent la tendance et le budget de volatilité ;
• Les indicateurs à 7 jours identifient l'accélération, l'encombrement et l'expansion de la volatilité ;
• Les données sur 24 heures ne sont utilisées que pour confirmer les changements de position et les conditions d'exécution.
1.2 Largeur du marché crypto et structure de financement

L'indice Fear and Greed se situe à un niveau élevé, tandis que l'AHR999 reste dans une fourchette basse ; les deux indicateurs couvrent des horizons différents. La stratégie conserve une exposition d'allocation sur le long horizon et réduit le nouvel effet de levier sur le court horizon. La dominance du BTC est proche de 60 %, et l'indice de saison des altcoins n'est que de 37 ; les gains du marché restent biaisés vers les actifs très liquides, et une diffusion large des altcoins n'a pas encore été confirmée.
1.3 Positionnement sur les dérivés : traiter séparément la force de la tendance et l'encombrement

Les baisses de prix et la diminution de l'intérêt ouvert se produisent en parallèle, et les fonds à effet de levier sont dans une phase de retrait. Le ratio acheteur/vendeur taker du BTC reste légèrement supérieur à 1, tandis que ceux de l'ETH et du SOL sont déjà inférieurs à 1. Le ratio long/short du SOL a atteint 1,82, un encombrement plus élevé que celui du BTC et de l'ETH. Le système réduit la taille des positions longues à ce stade mais n'établit pas directement de positions contrariennes sur la base d'un RSI élevé.
1.4 Le marché actions utilise la trajectoire mensuelle et la force relative
SPY a varié cumulativement d'environ +3,66 % entre le 27 juillet et le 25 août 2026, avec des plus hauts et plus bas de la fourchette d'environ 778,98 et 731,00. QQQ a subi un drawdown mensuel de -6,60 % en juillet, rebondissant de 687,99 le 31 juillet à 723,70 le 12 août début août ; le style de croissance a connu une réparation rapide. NVIDIA est passé de 225,01 à 208,48 entre le 17 et le 24 août, puis a rebondi à environ 213 $ le 25 août ; le risque événementiel propre à l'action est plus élevé que le risque de l'indice.
Le module actions n'émet pas de signaux de trading basés sur la hausse ou la baisse de QQQ ou NVIDIA un jour donné. Le système utilise trois séries de prix relatifs :
• QQQ / SPY : style de croissance par rapport au marché large ;
• NVDA / QQQ : leaders de l'IA par rapport à l'indice technologique ;
• BTC / QQQ : appétit pour le risque crypto par rapport au style de croissance des actions américaines.
La pente sur 20 jours, la corrélation sur 60 jours et les variations de volatilité des prix relatifs déterminent conjointement les budgets de risque actions et crypto. Les trois jours de bourse précédant et suivant les dates de résultats sont marqués séparément comme fenêtres d'événement, et le modèle ne doit pas traiter les écarts d'événement comme des échantillons de tendance ordinaires.
II. Stratégies éligibles au trading réel à petite échelle
2.1 Nom et objectif de la stratégie
Nom de la stratégie : Gate Cross-Asset Regime Allocation, abrégée en GCRA.
La fréquence de la stratégie est une décision quotidienne avec une exécution horaire. Le pool d'observation comprend BTC, ETH, SOL, SPY, QQQ, NVDA, ainsi que les actions, CFD ou TradFi Perps correspondants accessibles dans les comptes Gate réels. L'objectif de la stratégie est de capturer les rendements de tendance à moyen terme et de force relative entre actifs tout en contrôlant la volatilité annualisée cible du portefeuille dans une fourchette de 10 % à 12 %.
2.2 Calendrier d'exécution quotidien
• UTC 00:10 : Lire les bougies journalières crypto de Gate, les taux de financement, l'OI et les données de volume de trading ;
• 30 minutes après la clôture du marché américain : Mettre à jour les données boursières telles que SPY, QQQ, NVDA ;
• UTC 01:00 : Calculer les probabilités de régime, les scores des actifs et le risque cible du lendemain ;
• UTC 01:00–03:00 : Exécuter le rééquilibrage des actifs crypto ;
• 30 minutes après l'ouverture du jour de bourse américain suivant : Exécuter le rééquilibrage des actions ou CFD ;
• Toutes les 15 minutes en intraday : Vérifier les conditions de coupe-circuit ; seules la réduction de position, la suspension ou la poursuite de l'exécution sont autorisées.
2.3 Notation du régime de marché
RegimeScore = 0,30 × Tendance + 0,20 × Ampleur + 0,20 × Liquidité + 0,15 × Volatilité + 0,15 × Effet de levier
Chaque facteur est d'abord standardisé en fenêtre glissante au sein de son propre marché, avec une plage compressée entre -1 et +1. Un RegimeScore supérieur à 0,35 entre dans le régime d'expansion du risque ; inférieur à -0,35 entre dans le régime défensif ; la plage restante utilise un budget neutre.

2.4 Signaux d'actifs
Chaque actif reçoit un score de tendance et un score d'encombrement :
TrendScore(i) = 0,35 × Mom20 + 0,25 × Mom60 + 0,20 × ADX + 0,20 × MA_Structure
CrowdingScore(i) = 0,30 × RSI + 0,25 × Funding + 0,25 × LongShortRatio + 0,20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0,50 × max(CrowdingScore(i), 0)
Toutes les entrées sont des valeurs standardisées. L'encombrement ne fait qu'affaiblir les signaux longs et ne génère pas automatiquement de signaux shorts. Les shorts nécessitent un FinalSignal inférieur à -0,25, accompagné de trois confirmations : le prix cassant sous la moyenne mobile à 20 jours, l'ADX qui ne monte plus, et l'OI qui augmente pendant la baisse.
2.5 Formule de dimensionnement des positions
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1,5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol est par défaut de 10 %. RegimeMultiplier prend les valeurs de 1,00, 0,70 et 0,35 dans les régimes d'expansion du risque, neutre et défensif, respectivement. ForecastVol utilise la plus élevée des estimations à 10 jours et à 60 jours pour éviter que les ajustements de position ne soient trop lents lorsque la volatilité augmente rapidement.
2.6 Limites de risque en trading réel
• Plafond de contribution au risque d'un actif unique : 20 % ;
• Plafond de contribution au risque agrégé des actifs crypto : 45 % ;
• Plafond de contribution au risque thématique de la chaîne industrielle de l'IA : 30 % ;
• Plafond d'utilisation de la marge des produits à effet de levier : 25 % des capitaux propres du compte ;
• Perte du portefeuille sur une journée atteignant 1,5 % : arrêter d'ajouter de nouvelles positions ;
• Perte du portefeuille sur une journée atteignant 2,5 % : réduire le budget de risque total à 35 % de la normale ;
• Drawdown glissant sur 20 jours atteignant 6 % : sortir de tous les produits à effet de levier et entrer en revue de modèle ;
• Le slippage réel dépasse le slippage prévu de deux fois : suspendre l'exécution pour ce produit ;
• Le retard de la source de données de marché dépasse deux cycles de décision : conserver ou réduire les positions ; ne pas générer de nouvelles positions.
2.7 Exemple de sortie de stratégie avec les données actuelles

Remarque : ce qui précède est une démonstration de modèle et ne représente pas un conseil de trading spécifique. Le trading réel formel nécessite un recalcul à l'aide des instruments négociables sur Gate à ce moment-là, des coûts en temps réel et des autorisations du compte.
III. Routage d'exécution multi-produits de Gate

L'accès direct aux actions, les CFD et les Perps TradFi ne peuvent pas être directement interchangeables par le nom du ticker. Le moteur de routage calcule le coût de détention attendu avant de passer les ordres :
TotalCost = Fee + Spread + ExpectedSlippage + FundingCost + OvernightCost
NetEdge = ExpectedAlpha − TotalCost
Lorsque NetEdge est inférieur à 0,10 fois la volatilité prévue, annulez l'ordre. Ce seuil est utilisé pour filtrer les signaux dont l'avantage de trading est insuffisant et dont le ratio de coût est excessivement élevé.
IV. Algorithmes d'exécution et gestion des ordres
4.1 Fractionnement des ordres
ImpactEstimate = η × ShortVol × sqrt(OrderSize ÷ AverageDailyVolume)
η est calibré à partir des exécutions historiques. Lorsque la taille de l'ordre dépasse 20 % du volume exécutable des cinq premiers niveaux du carnet d'ordres, le système bascule vers des ordres à cours limité par étapes ou une exécution pondérée dans le temps. Sur les marchés crypto, les taux de participation sont réduits le week-end, pendant les périodes de règlement et avant les publications de données macroéconomiques ; pour les actions et les CFD, des paramètres de coût distincts sont utilisés dans les 30 minutes précédant l'ouverture et les 15 minutes précédant la clôture.
4.2 Responsabilités de l'IA au niveau de l'exécution
• Convertir les annonces, les rapports de résultats et les événements macroéconomiques en catégories d'événements, direction, durée et confiance ;
• Identifier les glissements anormaux, les retards de données de marché, l'insuffisance du solde du compte et les conflits de sessions de négociation des produits ;
• Générer une attribution post-négociation, en distinguant la perte de signal, la perte de coût et l'écart d'exécution ;
• Déclencher une réduction de position ou une suspension, mais ne doit pas à elle seule enfreindre les limites de position, de levier et de perte.
V. Processus de backtesting, de paper trading et de déploiement en production
5.1 Conception du backtest
Il est recommandé d'utiliser une fenêtre glissante de 24 mois pour l'entraînement, 3 mois pour la validation et 3 mois pour le test, en avançant tous les trois mois. Tous les paramètres de standardisation n'utilisent que les données disponibles à l'époque. Les données boursières nécessitent des prix ajustés, les données financières et macroéconomiques conservent leur date de première publication, et il est interdit aux modèles d'actualités de lire des résumés rétrospectifs.
Les backtests doivent intégrer les commissions, les spreads, le glissement, les taux de financement, les frais de nuit des CFD, les sessions de négociation des actions et les gaps. Lorsque les données historiques du carnet d'ordres sont manquantes, utilisez un modèle de taux de participation au volume pour estimer l'impact, et exécutez des tests de résistance des coûts à 1x, 1,5x et 2x.
5.2 Seuils de déploiement

5.3 Indicateurs d'évaluation
• Rendement annualisé, volatilité annualisée, drawdown maximal, Calmar et Sortino ;
• Distribution des rendements selon différents régimes de marché ;
• Écart de rendement avant et après coûts, turnover et capacité ;
• Rank IC, demi-vie du signal et calibration des probabilités ;
• Corrélations en période de stress, utilisation de la marge et distance à la liquidation ;
• Attribution détaillée du rendement du modèle, du rendement de la sélection de produits et du rendement d'exécution.
VI. Défaillance du modèle et coupe-circuits
Le système surveille la dérive des entrées, la dérive des relations et la dérive de l'exécution. L'une des conditions suivantes déclenche une dégradation du modèle :
• Le Rank IC sur 20 jours tombe sous le 10e percentile historique ;
• Le rendement après coûts est négatif pendant deux périodes d'évaluation consécutives ;
• Le glissement réel dépasse deux fois la valeur prévue pendant cinq fois consécutives ;
• La corrélation du portefeuille est significativement supérieure à celle supposée par la matrice de stress ;
• Une seule caractéristique contribue à plus de 50 % de la contribution totale du modèle ;
• Les règles de produit, les sessions de négociation ou les structures de frais changent.
Après la dégradation, seules les fonctions de ciblage de la volatilité, de limites de risque et de réduction de position sont conservées, et le module de prévision bascule vers une base linéaire. La reprise nécessite l'achèvement des contrôles de données, de l'examen des paramètres et d'une nouvelle validation hors échantillon.
VII. Conclusion
Les tendances hebdomadaires du BTC, de l'ETH et du SOL restent fortes, la volatilité sur 7 jours a augmenté par rapport aux niveaux sur 30 jours et 90 jours, et le sentiment et l'engorgement des positions sont à des niveaux élevés. La baisse de l'intérêt ouvert montre que les fonds à effet de levier se contractent, et les positions à court terme devraient être inférieures à la normale. Sur le marché boursier, SPY a maintenu des rendements positifs ces derniers mois, QQQ s'est redressé après un repli en juillet, et NVIDIA a affiché de fortes fluctuations avant la fenêtre de résultats. Les crypto-actifs et les actions de croissance partagent des facteurs de liquidité et d'appétit pour le risque, et les portefeuilles doivent être regroupés par source de risque.
La stratégie GCRA offre un chemin vérifiable vers la négociation en direct. L'identification des régimes à fréquence quotidienne détermine le budget de risque, les doubles scores de tendance et d'engorgement génèrent des signaux d'actifs, le ciblage de la volatilité contrôle l'exposition totale, les limites de corrélation traitent la concentration trans-marchés, et le routage des produits Gate compare les coûts nets de l'accès direct aux actions, des CFD, des Perps TradFi, du spot et des contrats perpétuels. L'IA intrajournalière est responsable de l'extraction d'événements, de l'optimisation de l'exécution et de la surveillance des anomalies, sans franchir les limites de risque prédéfinies.
Références
• Gate TradFi : https://www.gate.com/tradfi
• Gate, https://www.gate.com/zh/help/tradfi/stock-spot/50974
• Gate CFD, https://www.gate.com/zh/learn/articles/what-is-gate-tradfi-cfd-trading
• Invesco QQQ Monthly Review, https://www.invesco.com/qqq-etf/en/etf-insights/qqq-monthly-review.html
Gate Research est une plateforme complète de recherche sur la blockchain et les cryptomonnaies qui fournit aux lecteurs un contenu approfondi, comprenant l'analyse technique, des perspectives d'actualité, des revues de marché, des recherches sectorielles, des prévisions de tendances et l'analyse des politiques macroéconomiques.
Avertissement
Investir sur le marché des cryptomonnaies comporte des risques élevés. Il est conseillé aux utilisateurs de mener des recherches indépendantes et de bien comprendre la nature des actifs et des produits qu'ils achètent avant de prendre toute décision d'investissement. Gate n'assume aucune responsabilité pour toute perte ou dommage causé par de telles décisions d'investissement.





