Auteur : Zhao Ying
La société coréenne de centres de données Elice a chuté de 32 % lors de son premier jour de cotation sur le Kosdaq, devenant le dernier exemple en date d'une introduction en bourse d'infrastructure de calcul d'IA qui échoue à l'échelle mondiale. Cette entreprise qui se présente comme un « neocloud » (nouveau cloud de calcul) et qui, fait rare, est déjà rentable, a été introduite en bourse à une valorisation représentant une fraction de celle de ses pairs, sans pour autant échapper à la vague de ventes, ce qui marque un basculement de la logique de valorisation des actifs de centres de données d'IA, passée des « anticipations de croissance » aux « dépenses d'investissement ».
Elice a été fixée au haut de la fourchette de prix indicative, à 90 500 wons, levant 201 milliards de wons (environ 151 millions de dollars), pour une capitalisation boursière juste au-dessus de 1 000 milliards de wons après la cotation, ce qui en fait la plus grande introduction en bourse de l'année sur le Kosdaq. Les investisseurs particuliers coréens y ont consacré environ 10 300 milliards de wons (environ 7,7 milliards de dollars) de fonds de souscription, avec une sursouscription des particuliers de plus de 400 fois — soit l'équivalent d'un gel sur les comptes d'environ 51 fois le montant total de l'émission dans l'attente de l'allocation.
Mais l'effondrement est survenu dès l'ouverture. Le titre a brièvement grimpé jusqu'à environ 78 000 wons (ce sommet restant lui-même inférieur de 14 % au prix d'émission) avant de plonger rapidement, touchant un plus bas à 61 400 wons, soit une baisse de 32 % par rapport au prix d'émission ; au moment de la rédaction, il oscille autour de 62 900 wons, soit environ 30 % en dessous du prix d'émission, ayant perdu environ 300 milliards de wons de capitalisation boursière en moins d'une demi-heure.
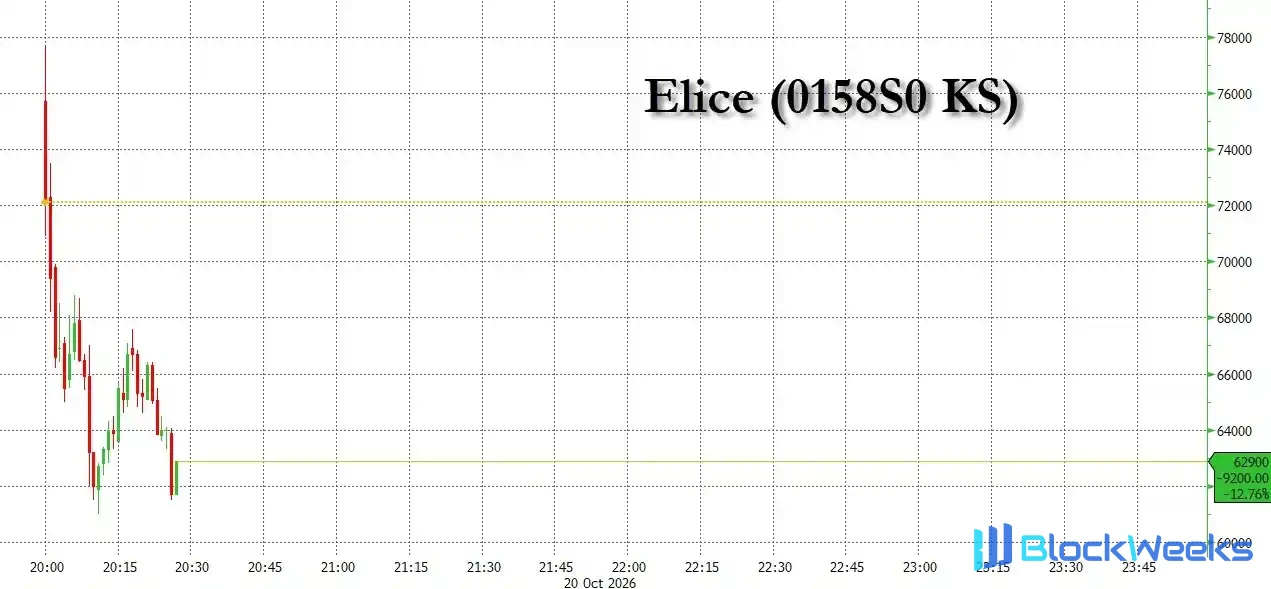
Il ne s'agit pas d'un cas isolé. Auparavant, la société australienne de centres de données Firmus, soutenue par Nvidia, a retiré son introduction en bourse après avoir abaissé son prix d'émission de 25 %, la demande de financement de 30 milliards de dollars de Nscale a été réduite de près de moitié par les investisseurs, et AirTrunk, propriété de Blackstone, a reporté la cotation de sa REIT à Singapour.Mais contrairement aux entreprises similaires qui ont échoué successivement auparavant, Elice est en réalité une entreprise rentable, dont le chiffre d'affaires a bondi de 200 % au cours du premier semestre, avec une marge opérationnelle d'environ 30 %, et une valorisation relativement modérée. Pourtant, ces atouts n'ont pas empêché le marché de voter avec ses pieds.
Cette contre-performance boursière confirme un peu plus les doutes systémiques du marché à l'égard du secteur des centres de données d'IA. Selon Bloomberg, l'analyste de Goldman Sachs Rich Privorotsky a récemment indiqué dans une note de recherche que « le marché est en train de découvrir que la demande de calcul peut croître de façon exponentielle, mais que le capital disponible pour soutenir cette croissance ne peut pas se développer au même rythme ».
Même celui qui est bon marché et rentable ne trouve pas preneur
Elice est une exception parmi ces échecs : elle gagne réellement de l'argent. Le prospectus montre que le chiffre d'affaires de la société a bondi de 200 % en glissement annuel au premier semestre pour atteindre 34,4 milliards de wons, qu'elle est passée d'une perte à un bénéfice avec un résultat opérationnel de 10,3 milliards de wons, et que l'EBITDA a été multiplié par plus de 11 en glissement annuel pour atteindre 23,2 milliards de wons. Douglas Kim de Smartkarma prévoit une nouvelle hausse de 83 % du chiffre d'affaires en 2026, avec une marge opérationnelle d'environ 33 %.
Sur la base du prix d'introduction, la valorisation de la société représente environ 14,5 fois le chiffre d'affaires annualisé, et est tombée à environ 10 fois après l'ouverture. À titre de comparaison, Nscale avait demandé 3 milliards de dollars au marché public sur la base d'un multiple prix/ventes d'environ 107 fois, tout en enregistrant une perte de 1,02 milliard de dollars au premier semestre. Elice n'est pas un échantillon de bulle à valorisation élevée, et pourtant elle a perdu un tiers de sa capitalisation boursière en l'espace d'un café.
Kim Dojoon, PDG de Zian Investment Management, estime que le sentiment du marché pourrait s'être affaibli en raison de l'affaire CoreWeave, mais que la structure financière d'Elice est radicalement différente de celle de CoreWeave et que les investisseurs n'ont pas besoin de la considérer comme particulièrement risquée. Albert Yong de Petra Capital souligne quant à lui que le sentiment dans le secteur des infrastructures d'IA est très volatil et souvent déconnecté des fondamentaux.
La hausse du coût du capital piège le modèle du nouveau cloud dans des contradictions structurelles
Le résumé de l'analyste de Goldman Sachs Rich Privorotsky frappe juste : le marché est en train de découvrir que la demande de calcul peut croître de façon exponentielle, mais que le capital disponible pour la financer ne le peut pas. Jae Won Kim, PDG d'Elice, reconnaît que les fonds levés lors de l'introduction en bourse serviront à construire davantage de centres de données d'IA en Corée et à l'étranger, et que cette introduction en bourse vise à lui fournir la puissance financière nécessaire à l'exécution.
Jae Won Kim, PDG d'Elice, a admis dans un entretien accordé à Bloomberg que les fonds levés lors de l'introduction en bourse seraient utilisés pour construire davantage de centres de données d'IA en Corée et à l'étranger : « nous misons tout sur notre ambition de devenir un leader mondial des infrastructures d'IA de bout en bout, et cette introduction en bourse a pour sens de fournir des munitions à notre exécution. »
Les derniers calculs de Morgan Stanley montrent que le flux de trésorerie disponible combiné des hyperscalers et des neoclouds atteindra son pire niveau en 2027, avec un déficit proche de 600 milliards de dollars après prise en compte des locations — l'année où les dépenses d'investissement sont les plus élevées est aussi celle où le déficit de financement est le plus important.Gartner prévoit en outre qu'à l'horizon 2030, la pression sur les coûts et l'absence de modèles commerciaux différenciés forceront plus de 80 % des fournisseurs de neocloud à cesser leurs opérations indépendantes.
Les coûts de financement augmentent en parallèle. Les économistes de Goldman Sachs s'attendent à ce que la Banque de Corée maintienne ses taux inchangés avec un biais hawkish cette semaine, et à une nouvelle hausse de 25 points de base au premier trimestre 2027 ; Goldman Sachs estime que les taux d'intérêt mondiaux ont atteint leur plus haut niveau depuis 2007. KEPCO, la société coréenne d'électricité endettée à hauteur de 210 000 milliards de wons (environ 148 milliards de dollars), cherche également à augmenter ses tarifs d'électricité, ce qui comprime davantage le coût de l'électricité, élément le plus central des centres de données.
Hiver des IPO mondiales de centres de données : la liste des déconvenues ne cesse de s'allonger
En seulement quatre semaines, les IPO mondiales de centres de données ont enchaîné les échecs : SB Energy, filiale de SoftBank, a reporté le 22 septembre une IPO destinée à lever des fonds pour le plus grand centre de données au monde ; Firmus, soutenu par Nvidia, a retiré son projet le 8 octobre après avoir réduit son prix d'émission de 25 % ; AirTrunk, détenu par Blackstone, a reporté au 14 octobre la mise sur le marché d'un REIT singapourien de 1,5 milliard de dollars à 2027 ; Nscale, après le retrait de Microsoft de son accord britannique, s'est vu demander par les investisseurs de réduire de près de moitié sa demande de levée de 30 milliards de dollars ; l'action CoreWeave a perdu la moitié de sa valeur par rapport à son sommet de mai, ses obligations sont entrées la semaine dernière en zone de détresse, et les CDS impliquent une probabilité de défaut d'environ 63 % sur cinq ans.
Environ 12 heures avant l'ouverture de la séance d'Elice, Gabriela Borges, de Goldman Sachs, a relevé la note de CoreWeave à « acheter », tout en abaissant son objectif de cours de 139 à 106 dollars ; sa thèse haussière suppose explicitement que l'entreprise se développe en s'endettant à un coût d'environ 10 % (1000 points de base). Le marché a répondu à ce rapport par une vente quasi immédiate.
Le prochain à passer l'épreuve est DayOne, partenaire de Firmus à Batam, qui cherche encore à lever jusqu'à 5 milliards de dollars via une cotation aux États-Unis et pourrait lancer sa tournée de présentation dès mercredi — si cette opération aboutit encore, elle constituera la prochaine pierre de touche pour déterminer si cette fenêtre de financement s'est définitivement fermée.