Uwaga redaktora: We wrześniu amerykański rynek obligacji doświadczył rundy silnej wyprzedaży. Rentowność 10-letnich obligacji skarbowych USA wzrosła z 4,75% do 5,29%, o 54 punkty bazowe w ciągu jednego miesiąca, a niektóre aktywa o stałym dochodzie spadły o 2,3% do 5%. Ale jeśli rozłożysz zmianę rentowności, odkryjesz fakt, który łatwo przeoczyć: w tym samym okresie 10-letnia realna stopa procentowa wzrosła o około 49 punktów bazowych, podczas gdy implikowana przez rynek rekompensata inflacyjna wzrosła tylko o około 5 punktów bazowych. Innymi słowy, ta runda wyprzedaży na rynku obligacji nie jest głównie wyjaśniana przez rosnące oczekiwania inflacyjne; to, co naprawdę znacznie się zmieniło, to realna stopa procentowa.
To rodzi bardziej złożone pytanie: dlaczego rynek jest skłonny żądać wyższego realnego zwrotu? Zwykle wzrost realnych stóp procentowych może być związany z silniejszymi oczekiwaniami wzrostu gospodarczego, korektami w przyszłej ścieżce polityki pieniężnej lub wzrostem rekompensaty za ryzyko związane z długoterminowym utrzymywaniem obligacji. Co jest jeszcze bardziej niezwykłe, to fakt, że podczas gdy amerykańskie obligacje skarbowe gwałtownie spadły, akcje technologiczne związane ze sztuczną inteligencją nadal radziły sobie dobrze, z sektorem półprzewodników na czele wzrostów, podczas gdy większość innych akcji znalazła się pod wyraźną presją.
Harry Mamaysky, założyciel QuantStreet Capital, zaproponował wyjaśnienie w swoim najnowszym miesięcznym liście inwestycyjnym: rynek może wyceniać na nowo silniejszy przyszły wzrost gospodarczy, a także popyt na kapitał generowany przez ciągłą ekspansję infrastruktury AI przez duże firmy technologiczne. W tych ramach wyższe stopy procentowe i silne akcje AI niekoniecznie są sprzeczne, ponieważ inwestorzy mogą wierzyć, że przyszły wzrost zysków będzie wystarczający, aby zrekompensować wpływ wyższych kosztów finansowania i stóp dyskontowych.
Ale to wciąż wyjaśnienie rynkowe, które wymaga weryfikacji. Wzrost realnych stóp procentowych nie równa się pewnej poprawie perspektyw wzrostu, a zmiany premii terminowej oznaczają również, że inwestorzy mogą żądać wyższej rekompensaty za ryzyko. Zarówno dla rynku akcji, jak i obligacji kluczowe jest rozróżnienie: czy ta runda rosnących stóp procentowych odzwierciedla wyższe przyszłe zyski gospodarcze, czy oznacza, że utrzymywanie długoterminowych aktywów stało się droższe i bardziej niebezpieczne?
Poniżej znajduje się tłumaczenie oryginalnego tekstu:
We wrześniu 2026 roku w amerykańskich rynkach finansowych pojawił się dość nietypowy zestaw trendów: amerykańskie obligacje skarbowe doświadczyły ostrej wyprzedaży, podczas gdy akcje technologiczne, zwłaszcza sektor półprzewodników, nadal rosły.
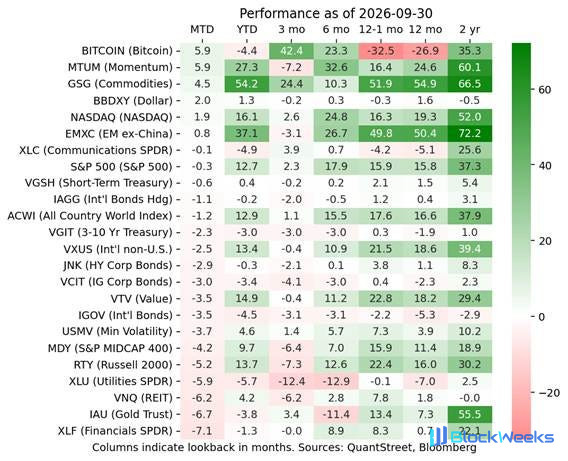
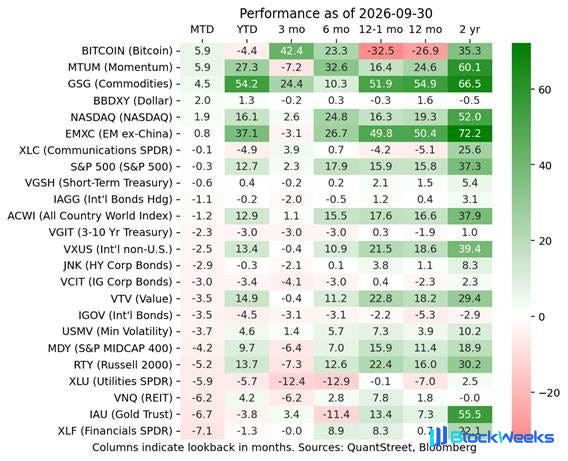
Wyniki głównych aktywów we wrześniu 2026 roku: strategie technologiczne i momentum były stosunkowo silne, podczas gdy wiele rodzajów obligacji i aktywów wrażliwych na stopy procentowe znalazło się pod presją.
Według danych amerykańskiego Departamentu Skarbu rentowność 10-letnich obligacji skarbowych USA wzrosła z 4,75% na koniec sierpnia do 5,29% na koniec września, o 54 punkty bazowe w ciągu jednego miesiąca. Statystyki QuantStreet Capital pokazują, że niektóre amerykańskie aktywa o stałym dochodzie spadły w tym miesiącu o 2,3% do 5%.
Ale rynek akcji nie doświadczył zsynchronizowanego, szerokiego spadku. Bitcoin i strategie momentum z ważnymi udziałami w firmach półprzewodnikowych i technologicznych radziły sobie znakomicie, a indeks Nasdaq pozostał na plusie. Jednocześnie amerykańskie akcje małych i średnich spółek, równo ważony indeks S&P 500 oraz sektory wrażliwe na stopy procentowe, takie jak fundusze inwestycyjne w nieruchomości, przedsiębiorstwa użyteczności publicznej i finanse, zostały wyprzedane.
Zwykle gwałtowny wzrost długoterminowych stóp procentowych podnosi koszty finansowania przedsiębiorstw i obniża zdyskontowaną wartość przyszłych zysków, co jest szczególnie niekorzystne dla wysoko wycenianych akcji. Ale rozbieżność pokazana przez rynek tym razem sugeruje, że inwestorzy mogą wyceniać przyszłe zwroty z różnych aktywów bardzo różnie.
Harry Mamaysky, założyciel QuantStreet, uważa, że aby zrozumieć tę rundę działań rynkowych, trzeba najpierw odpowiedzieć na pytanie: czym dokładnie handluje rynek obligacji?
I. Rentowność amerykańskich obligacji skarbowych gwałtownie wzrosła we wrześniu; to, co naprawdę wzrosło, to realna stopa procentowa
Z perspektywy struktury rentowności ważną cechą wrześniowej wyprzedaży amerykańskich obligacji skarbowych było to, że wzrost nominalnych stóp procentowych odpowiadał głównie wzrostowi realnych stóp procentowych, a nie jednoczesnemu skokowi rekompensaty inflacyjnej.
Aby to zrozumieć, trzeba najpierw rozróżnić trzy pojęcia.
Nominalna rentowność to rentowność skarbowych papierów wartościowych, którą inwestorzy zwykle widzą, obejmująca rekompensatę za przyszłą inflację, a także wymagane realne stopy zwrotu i inne czynniki ryzyka.
Realną rentowność można rozumieć jako rentowność po odliczeniu rekompensaty za inflację. Na rynku amerykańskich skarbowych papierów wartościowych rentowność skarbowych papierów wartościowych chronionych przed inflacją (TIPS) jest zwykle wykorzystywana do obserwacji wyceny realnych stóp zwrotu przez rynek.
Różnica między nimi to progowa stopa inflacji, często używana jako wskaźnik referencyjny dla długoterminowych oczekiwań inflacyjnych rynku. Jednak obejmuje ona również takie czynniki, jak ryzyko inflacyjne i płynność, i nie jest równoznaczna z czystą prognozą inflacji.
Zmianę rentowności amerykańskich skarbowych papierów wartościowych we wrześniu można dalej rozłożyć. Nominalna rentowność 10-letnich amerykańskich skarbowych papierów wartościowych wzrosła z 4,75% 31 sierpnia do 5,29% 30 września, co oznacza wzrost o 54 punkty bazowe. W tym realna rentowność wzrosła z 2,44% do 2,93%, co oznacza wzrost o 49 punktów bazowych; implikowana rekompensata za inflację wzrosła jedynie z 2,31% do 2,36%, co oznacza wzrost o 5 punktów bazowych.

Wyniki głównych amerykańskich ETF-ów obligacyjnych we wrześniu: długoterminowe skarbowe papiery wartościowe i niektóre obligacje kredytowe znalazły się pod wyraźną presją sprzedażową.
Oznacza to, że w przypadku wzrostu rentowności 10-letnich amerykańskich skarbowych papierów wartościowych we wrześniu ponad 90% odpowiadało wzrostowi realnych stóp procentowych, a nie wzrostowi rekompensaty za inflację. Przynajmniej z rozkładu tego wskaźnika rynkowego wynika, że główna zmiana w wrześniowej wyprzedaży obligacji nie dotyczyła rekompensaty za inflację, lecz realnej stopy procentowej.
Jest to szczególnie ważne, ponieważ wzrosty realnych stóp procentowych i rekompensaty za inflację często odpowiadają różnym wyjaśnieniom ekonomicznym.
Jeśli wzrost rentowności wynika głównie z rekompensaty za inflację, może to oznaczać, że inwestorzy obawiają się przyszłego wzrostu cen i spadku siły nabywczej pieniądza, a zatem żądają wyższych nominalnych stóp zwrotu. Ale jeśli wzrost wynika głównie z realnych stóp procentowych, należy dodatkowo rozważyć oczekiwania dotyczące wzrostu gospodarczego, przyszłą realną stopę polityki oraz rekompensatę za ryzyko, jakiej inwestorzy wymagają za utrzymywanie długoterminowych obligacji.
Nie oznacza to, że ryzyko inflacyjne zniknęło. Sam poziom inflacji pozostaje podwyższony, a ceny ropy, polityka fiskalna i ścieżka stóp procentowych Rezerwy Federalnej również wpłyną na oczekiwania rynkowe. Jednak na podstawie zmian rentowności we wrześniu wyjaśnianie tej rundy wyprzedaży amerykańskich skarbowych papierów wartościowych wyłącznie „nasilającymi się obawami o inflację” jest wyraźnie niewystarczające.
II. To nie są zwykłe obawy o inflację; rynek może na nowo wyceniać wzrost gospodarczy i popyt na kapitał
Dlaczego realne stopy procentowe znacznie wzrosły? Mamaysky omówił kilka wyjaśnień rynkowych w swoim liście inwestycyjnym.
Pierwsze dotyczy tego, że kredyt dolarowy jest kwestionowany. Ale dolar faktycznie umocnił się we wrześniu, co nie pasuje do narracji o powszechnym kryzysie zaufania do aktywów dolarowych.
Drugie dotyczy tego, że inwestorzy zaczęli obawiać się o zdolność rządu USA do spłaty długu. Autor uważa, że gdyby obawy rynku dotyczące amerykańskiego kredytu fiskalnego odzwierciedlały się głównie poprzez przyszłe ryzyko inflacyjne, to długoterminowa rekompensata za inflację powinna była wzrosnąć bardziej zauważalnie, a dane z września nie wykazały takiej cechy.
Nie wyklucza to jednak ryzyka fiskalnego. Wzrost podaży skarbowych papierów wartościowych i wzrost rekompensaty za ryzyko utrzymywania obligacji mogą również podnieść długoterminowe rentowności, podczas gdy rekompensata za inflację pozostaje stosunkowo stabilna.
W przeciwieństwie do tego Mamaysky woli skupić się na innym wyjaśnieniu: rynek może oczekiwać silniejszego wzrostu gospodarczego, jednocześnie na nowo wyceniając rosnące zapotrzebowanie na kapitał dużych firm technologicznych.
Kluczową zmienną tutaj jest AI. W miarę ciągłego rozszerzania inwestycji w infrastrukturę sztucznej inteligencji duzi dostawcy usług chmurowych (Hyperscalers) inwestują ogromne kwoty w budowę centrów danych, zakup GPU, rozbudowę mocy obliczeniowej oraz wdrażanie infrastruktury energetycznej i sieciowej.
Te wydatki oznaczają przede wszystkim popyt na kapitał.
Z makroekonomicznej perspektywy, jeśli firmy chcą jednocześnie zwiększać inwestycje, a dostępne do alokacji długoterminowe środki nie rosną w tym samym tempie, cena środków może podlegać presji wzrostowej. Jednocześnie, jeśli inwestorzy wierzą, że AI podniesie przyszłą produktywność gospodarki i stworzy większe zyski przedsiębiorstw, mogą również odpowiednio podnieść wymaganą długoterminową realną stopę zwrotu.
Obie te siły mogą być związane ze wzrostem realnych stóp procentowych, ale mechanizmy nie są dokładnie takie same: pierwsza kładzie nacisk na popyt na kapitał i warunki finansowania, podczas gdy druga kładzie nacisk na oczekiwania dotyczące przyszłych zwrotów gospodarczych.
Najnowsze badania ING również wskazują w podobnym kierunku, argumentując, że wpływ AI na rentowność obligacji pochodzi nie tylko z pożyczek zaciąganych przez firmy technologiczne na własne finansowanie, ale może również odzwierciedlać się w realnych stopach procentowych poprzez produktywność i oczekiwania dotyczące długoterminowego wzrostu gospodarczego.
Jednak tego typu osąd nadal należy do analizy rynkowej, a nie potwierdzonego związku przyczynowego. Sam wzrost realnych stóp procentowych nie może dowodzić, że AI napędza szybszy wzrost gospodarki USA, ani nie może dowodzić, że popyt na finansowanie AI jest dominującym czynnikiem stojącym za wyprzedażą obligacji skarbowych.
Dla Mamaysky'ego atrakcyjność tego wyjaśnienia wynika głównie z reakcji rynku akcji.
Gdyby gwałtowny wzrost rentowności obligacji skarbowych w pełni odzwierciedlał pogorszenie perspektyw gospodarczych, wówczas rynek akcji zwykle również znalazłby się pod szerszą presją. Ale we wrześniu akcje związane z AI, takie jak półprzewodniki, pozostały silne, co pokazuje, że inwestorzy przynajmniej pozostają optymistycznie nastawieni do długoterminowego wzrostu niektórych firm technologicznych.
Prowadzi to do bardziej interesującej relacji między rynkiem obligacji a rynkiem akcji: wyższe realne stopy procentowe mogą być wyceniane przez rynek jednocześnie z wyższymi oczekiwaniami dotyczącymi przyszłych zysków.
III. Dlaczego akcje AI mogą nadal rosnąć, gdy realne stopy procentowe są wyższe?
Z perspektywy tradycyjnej logiki wyceny wzrost długoterminowych realnych stóp procentowych zwykle nie jest dobrą wiadomością dla akcji wzrostowych.
Ceny akcji zasadniczo zależą od wartości przyszłych przepływów pieniężnych po dyskontowaniu. Im wyższa stopa zwrotu wymagana przez rynek, tym niższa wartość przyszłych zysków firmy przeliczona na dzisiejsze warunki. Dla firm wzrostowych, których zyski koncentrują się głównie w przyszłości, efekt ten jest zwykle jeszcze bardziej wyraźny.
Ale wyniki akcji AI we wrześniu pokazują, że rynek może obstawiać inną siłę.

We wrześniu ETF półprzewodników (SMH) wzrósł o około 9,4%, podczas gdy indeks S&P 500 o równych wagach (SPW) spadł o około 4,8%, co pokazuje wyraźną rozbieżność między sektorem technologicznym a szerszym rynkiem.
Mamaysky rozumie to jako „bitwę między licznikiem a mianownikiem” w wycenie: wzrost stopy dyskontowej podnosi mianownik, wywierając presję na wyceny; ale oczekiwany wzrost przyszłych zysków podnosi licznik, co może zrównoważyć część, a nawet całość negatywnego wpływu. Innymi słowy, rynek niekoniecznie ignoruje wysokie stopy procentowe, ale może wierzyć, że przyszły wzrost zysków przyniesiony przez AI wystarczy na pokrycie wyższych kosztów kapitału.
We wrześniu ETF-y momentum z ważnymi udziałami w firmach takich jak AMD, Micron, Intel, Cisco i Applied Materials osiągnęły silne wyniki, a półprzewodniki pozostały ważną siłą napędzającą wzrosty na rynku.
Ten trend ma pewną logikę fundamentalną. Budowa infrastruktury AI wymaga najpierw chipów, serwerów i powiązanego sprzętu, więc dostawcy na wcześniejszych etapach łańcucha przemysłowego mogą wcześniej uzyskać zamówienia i przychody.
Ale prowadzi to również do problemu, który najbardziej niepokoi autora. Akcje półprzewodników nadal rosły, podczas gdy indeks S&P 500 o równych wagach zachowywał się słabo. Pokazuje to, że istnieje wyraźna rozbieżność między oczekiwaniami kapitału co do perspektyw zysków dostawców infrastruktury AI a jego oczekiwaniami co do szerszego sektora przedsiębiorstw.
Mamaysky nazywa szeroką grupę firm poza półprzewodnikami ROCS (Rest of the Corporate Sector), czyli resztą sektora przedsiębiorstw.
Jego zdaniem powodem, dla którego firmy kupujące chipy AI są skłonne inwestować duże kwoty pieniędzy, jest przekonanie, że w przyszłości będą mogły uzyskać zwrot ekonomiczny dzięki poprawie produktywności. Rynek jest również skłonny zapewnić finansowanie z góry na te jeszcze niezrealizowane zyski.
Dlatego nie jest zaskakujące, że na tym etapie nie wszystkie branże rosną synchronicznie. Naprawdę zastanawiające jest to, że sam rynek akcji jest wyprzedzający. Gdyby inwestorzy byli już przekonani, że AI znacząco poprawi przyszłą rentowność innych firm, to te oczekiwania powinny również stopniowo znajdować odzwierciedlenie w wycenach odpowiednich spółek.
Jednak we wrześniu rynek nie wykazał tak szerokiego wzrostu. Dostawcy chipów już zarabiają, ale firmy kupujące chipy nie osiągnęły jeszcze powszechnie odpowiadającej poprawy zysków. Oznacza to, że obecny handel AI ma pętlę komercyjną, która wymaga weryfikacji: przychody uzyskane przez firmy z górnego segmentu muszą ostatecznie zostać wsparte wartością ekonomiczną stale tworzoną przez firmy z dolnego segmentu. Jeśli AI nie będzie w stanie wygenerować wystarczających zysków dla szerszego sektora przedsiębiorstw, to ciągły wzrost zakupów chipów, budowy centrów danych i kosztów finansowania może stopniowo erodować zwroty z inwestycji.
Mamaysky nie uważa, że AI już utworzyło bańkę. Nadal wierzy w długoterminową wartość ekonomiczną AI, ale uważa, że rynek potrzebuje więcej dowodów na to, że korzyści z AI rozprzestrzeniają się z branży technologicznej na inne firmy.
Dane dotyczące wydajności pracy opublikowane przez Biuro Statystyki Pracy Stanów Zjednoczonych już wykazały pewne pozytywne sygnały, a wzrost produktywności w ostatnich latach był wyższy niż długoterminowa średnia od 2010 roku. Jednak tej poprawy nie można w całości przypisać AI, a tym bardziej nie można bezpośrednio udowodnić, że firmy uzyskały już dodatkowe zyski wystarczające na pokrycie kosztów inwestycji. Z tej perspektywy rynek obligacji i rynek akcji faktycznie czekają na tę samą odpowiedź: czy przyszły wzrost gospodarczy dostarczy zwroty obecnie wycenione z góry?

Historyczne zmiany wydajności pracy w sektorze pozarolniczym w USA.
IV. Rosnące realne stopy procentowe niekoniecznie są pozytywem, a premia terminowa to kolejne ryzyko
Rozumienie wzrostu rentowności obligacji skarbowych jako optymistycznego nastawienia rynku do wzrostu gospodarczego rzeczywiście może wyjaśnić część zachowania cen aktywów. Ale to wyjaśnienie ma wciąż ważne ograniczenie: wzrost realnych stóp procentowych nie jest w pełni równoznaczny z poprawą oczekiwań co do przyszłego wzrostu gospodarczego.
Rentowność długoterminowych obligacji rządowych odzwierciedla nie tylko oczekiwania inwestorów co do przyszłych krótkoterminowych stóp procentowych, ale obejmuje również premię terminową, czyli dodatkowe wynagrodzenie, którego inwestorzy żądają za ponoszenie ryzyka, takiego jak zmienność cen obligacji długoterminowych.
Premia terminowa może odzwierciedlać niepewność co do stóp procentowych, podaż fiskalną, podaż i popyt na rynku oraz inne czynniki ryzyka. Nawet jeśli rekompensata za inflację nie wzrosła znacząco, rentowność długoterminowa może nadal rosnąć, o ile inwestorzy nie są skłonni zamrozić środków na długi okres i żądają wyższej rekompensaty za ryzyko.
To rozróżnienie jest szczególnie ważne na obecnym rynku.
Analiza rynkowa Reutersa z 7 października wskazała, że premia terminowa amerykańskich 10-letnich obligacji skarbowych wzrosła do około 12-letniego maksimum. Pokazuje to, że wzrost rentowności długoterminowych może nie tylko obejmować oczekiwania wzrostu gospodarczego, ale może również odzwierciedlać ponowną ocenę przez inwestorów polityki fiskalnej, polityki pieniężnej i ryzyka długoterminowego utrzymywania obligacji.
Należy podkreślić, że realne stopy procentowe i premia terminowa nie są dwoma niezależnymi wskaźnikami, które można po prostu dodać. Same realne rentowności TIPS mogą również obejmować realną premię terminową. Dlatego wzrost realnych stóp procentowych o około 49 punktów bazowych we wrześniu nie oznacza, że wszystkie 49 punktów bazowych pochodziło z silniejszych oczekiwań wzrostu.
Dwa różne czynniki mogą mieć różny wpływ na rynki aktywów. Jeśli wzrost realnych stóp procentowych odzwierciedla głównie poprawę oczekiwań wzrostu gospodarczego, to przyszłe zyski firm mogą rosnąć równolegle, a niektóre akcje mogą wytrzymać wyższe stopy dyskontowe.
Ale jeśli wzrost realnych stóp procentowych i długoterminowych rentowności wynika bardziej z premii terminowej, wówczas firmy mogą napotkać stale rosnące koszty finansowania bez odpowiadającej poprawy przyszłych zysków. W tym momencie wysokie stopy procentowe będą wywierać bardziej bezpośrednią presję na wyceny akcji, ceny obligacji i inwestycje przedsiębiorstw.
To także dlatego nie można wyłącznie na podstawie wzrostu akcji związanych ze sztuczną inteligencją wnioskować, że ta runda sprzedaży obligacji skarbowych jest z konieczności pozytywnym sygnałem dla wzrostu gospodarczego. Dla QuantStreet obecny rynek nie ma jeszcze wystarczających dowodów, aby uzasadnić pełne przejście do jakiegokolwiek jednego aktywa.
Instytucja pozostaje stosunkowo przeważona w akcjach wartościowych i akcjach o niskiej zmienności, mając nadzieję na utrzymanie ekspozycji na szerszy sektor przedsiębiorstw, jednocześnie nadal utrzymując część akcji technologicznych w portfelach o wyższej tolerancji ryzyka.
Alokacja obligacji również zaczęła podlegać niewielkim korektom. Mamaysky uważa, że gdy rentowność 10-letnich obligacji skarbowych osiągnie około 5,25%, potencjalna atrakcyjność obligacji już nieco wzrosła. Dlatego QuantStreet zaczęła umiarkowanie wydłużać duration w portfelach o niskim ryzyku, to znaczy zwiększać alokacje obligacji, które są bardziej wrażliwe na zmiany stóp procentowych.
Nie oznacza to jednak, że instytucja całkowicie zmieniła nastawienie na bycze wobec obligacji długoterminowych. Jej model nadal nie faworyzuje aktywów o dłuższym duration, a ogólne duration obligacji pozostaje poniżej benchmarku, jedynie niedoważenie nieco się zmniejszyło.
Autor wspomina również, że dla odpowiednich inwestorów niektóre aktywa alternatywne, takie jak pewne wieczyste fundusze private equity, mogą zapewnić pewną dywersyfikację, ale ryzyko płynności i wyceny związanych produktów nadal wymaga osobnego rozważenia.
Te korekty odzwierciedlają ostrożne podejście: długoterminowe rentowności zaczęły mieć pewną atrakcyjność, ale nie ma jeszcze jasnej odpowiedzi, czy siły powodujące wzrost rentowności osłabły.
Następnie rynek musi obserwować trzy rodzaje sygnałów: po pierwsze, jak zmieniają się długoterminowe realne stopy procentowe i premie terminowe, aby odróżnić oczekiwania wzrostu od rekompensaty za ryzyko; po drugie, czy inwestycje w sztuczną inteligencję zaczynają rzeczywiście poprawiać produktywność, marże zysku i przepływy pieniężne firm spoza sektora technologicznego; i wreszcie, czy oczekiwania dotyczące polityki Rezerwy Federalnej, potrzeby finansowania fiskalnego i podaż długoterminowych obligacji skarbowych nadal wywierają presję na wzrost rentowności.
Jeśli wzrost gospodarczy i zyski przedsiębiorstw będą nadal się poprawiać, wysokie realne stopy procentowe i silny rynek akcji mogą współistnieć przez pewien czas. Ale jeśli premie terminowe będą nadal rosnąć, podczas gdy zwroty z inwestycji w sztuczną inteligencję nie zmaterializują się przez długi czas, akcje technologiczne, które obecnie wydają się w stanie wytrzymać wysokie stopy procentowe, również staną w obliczu bardziej surowego testu wyceny.
Najważniejszym sygnałem z wrześniowej wyprzedaży amerykańskich obligacji skarbowych nie jest to, że oczekiwania inflacyjne znów wymknęły się spod kontroli, ale to, że długoterminowe realne zwroty, których żądają inwestorzy, wyraźnie wzrosły.
Naprawdę nierozwiązane pytanie brzmi: czy to wyższe wymaganie zwrotu wynika z przekonania, że przyszła gospodarka może generować większe zyski, czy też ryzyko, które trzeba ponieść, aby utrzymywać aktywa długoterminowe, rośnie?
Oba wyjaśnienia mogą podnieść rentowność amerykańskich obligacji skarbowych, ale implikują całkowicie odmienne perspektywy rynkowe dla akcji, obligacji i przyszłości cyklu inwestycji w sztuczną inteligencję.