Tekst | Yuanmei Hui, Autor | Xie Chunsheng
Wzrost cen pamięci masowych podniósł ceny smartfonów, a konsumenci nie chcą już być "frajerami" płacącymi rachunek.
Dane IDC pokazują, że w III kwartale 2026 roku dostawy na krajowy rynek smartfonów spadły rok do roku o 15,2% do około 58,06 mln sztuk. Według danych Counterpoint ten wolumen dostaw osiągnął najniższy poziom dla tego samego okresu od 2012 roku.
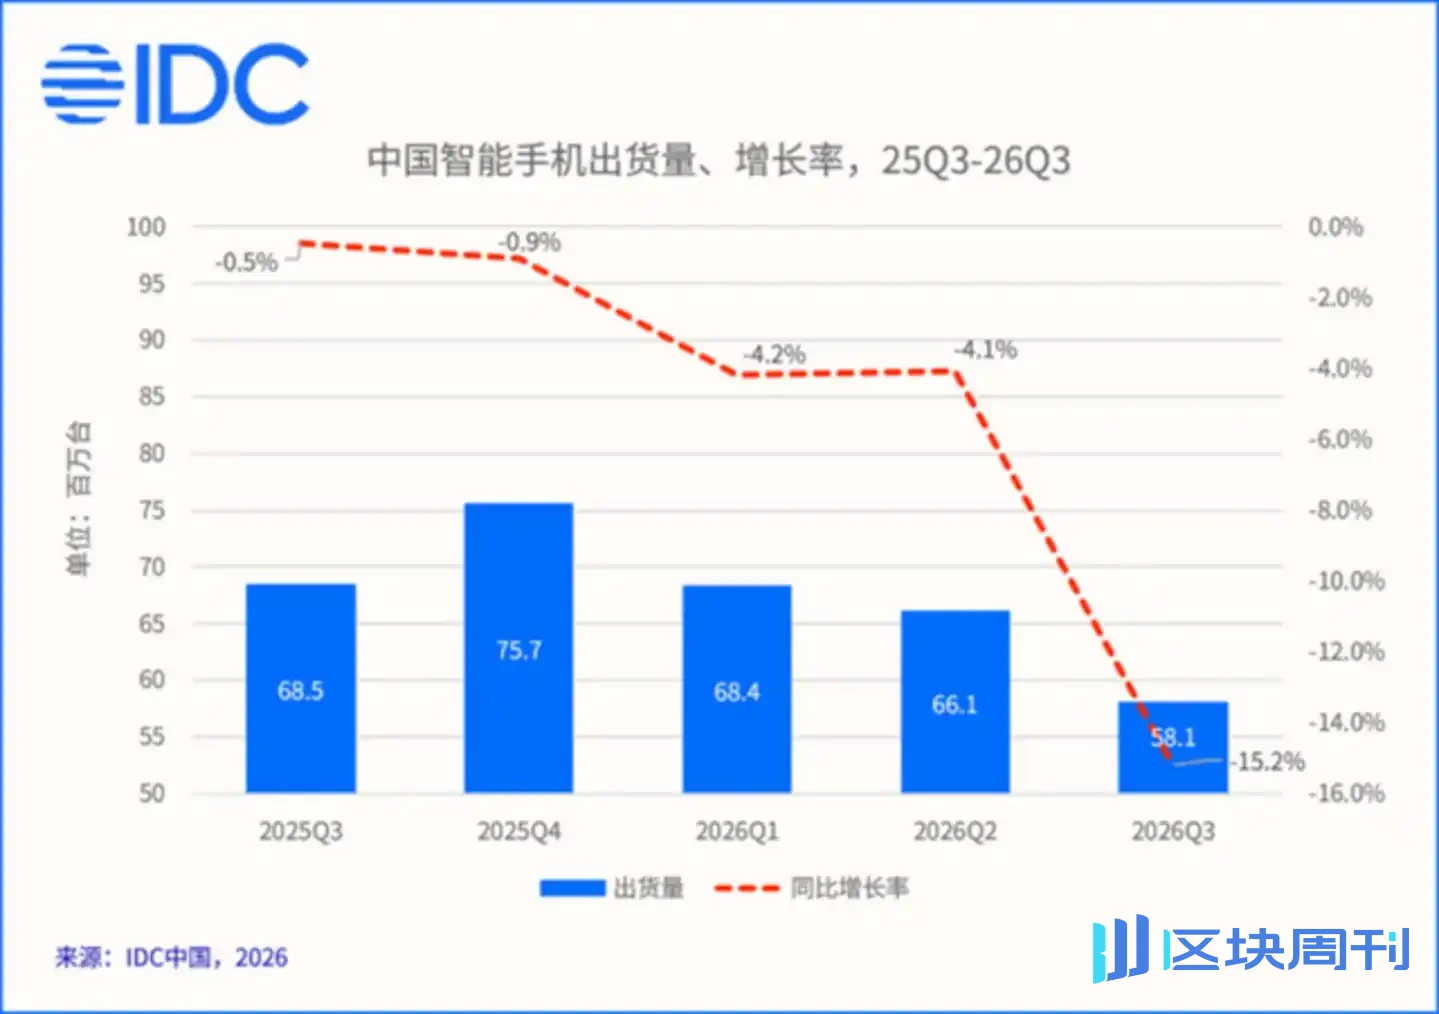
Źródło obrazu: IDC
Przyczyna spadku dostaw jest prosta: koszty chipów pamięci i innych komponentów gwałtownie wzrosły. Dane pokazują, że udział pamięci w BOM telefonów niskiej klasy wzrósł z 10%–15% w normalnych latach do 40%–50%.
Marki terminalowe są pod presją dostaw, a status przetrwania gigantów ODM uwięzionych w środku łańcucha przemysłowego również stał się przedmiotem zainteresowania rynku.
Radość i smutek nie są wspólne
W tej fali wzrostu cen pamięci średni i wyżsi producenci pamięci zgarnęli obfite dywidendy.
GigaDevice jest typowym przedstawicielem. W pierwszych trzech kwartałach tego roku jego przychody wzrosły rok do roku o 197,11% do 20,297 mld juanów; zysk netto przypisany akcjonariuszom wzrósł rok do roku o 921,55% do 11,066 mld juanów.
To jeszcze nie jest najbardziej dramatyczny wzrost. W tym samym okresie przychody ChangXin Technology i zysk netto przypisany akcjonariuszom wzrosły rok do roku odpowiednio o 738,5% i 2600,8%, osiągając 269,02 mld juanów i 132,04 mld juanów, przy marży brutto sięgającej 89,53%.
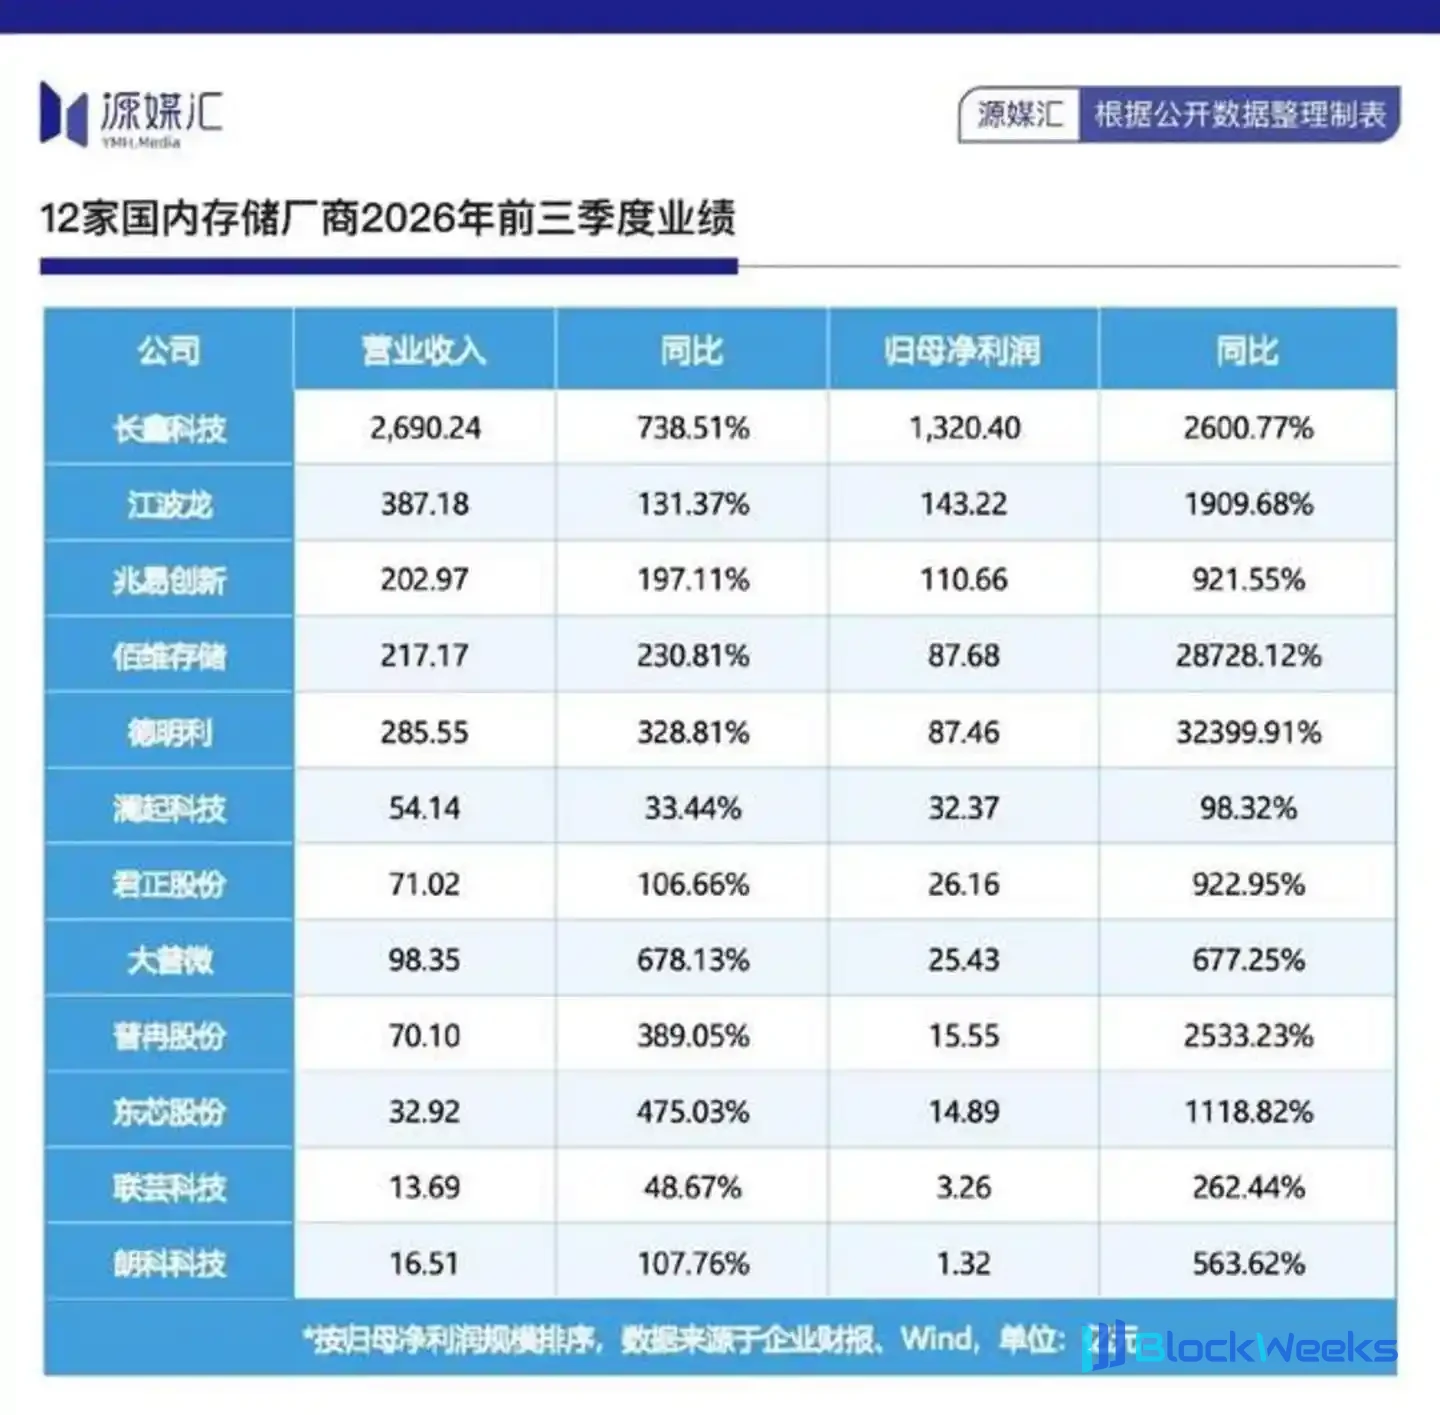
Nawet przy już tak rosnących cenach, ocena Nomury jest taka, że ta fala wzrostu cen chipów pamięci prawdopodobnie utrzyma się do 2028 roku.
Podstawowa logika stojąca za utrzymującym się boomem nie jest skomplikowana: silny efekt syfonu popytu na HBM wywołany eksplozją branży AI stale przechyla zasoby mocy produkcyjnych w stronę pamięci wysokiej klasy, zawężając przestrzeń podaży dla konsumenckich DRAM i NAND. To również pozwala firmom takim jak GigaDevice, które nie są twórcami reguł, stać się beneficjentami przy okazji.
Drugą stroną koncentracji dywidend w górę łańcucha jest to, że downstreamowi producenci terminalowi są zmuszeni ponosić presję wzrostu cen. Utrzymujący się spadek na rynku smartfonów jest najbardziej intuicyjną mikroskopijną ilustracją, a tradycyjny segment PC również jest pod presją.
Dane IDC pokazują, że w III kwartale 2026 roku globalne dostawy tradycyjnych PC wyniosły 62,7 mln sztuk, spadając rok do roku o 20,1% i kwartał do kwartału o 9,1%, co oznacza drugi z rzędu kwartał spadku rok do roku, przy czym spadek był znacznie większy niż w II kwartale.

Źródło obrazu: IDC
Wiodące marki generalnie odnotowały dwucyfrowe spadki. W trzecim kwartale Lenovo dostarczyło 14,9 mln sztuk, co oznacza spadek o 22,6% rok do roku, przy udziale w rynku wynoszącym 23,8%, zajmując pierwsze miejsce na świecie. HP dostarczyło 10,3 mln sztuk, co oznacza spadek o 30,9% rok do roku, największy spadek wśród pięciu największych dostawców. Dell dostarczył 7,6 mln sztuk, co oznacza spadek o 25% rok do roku.
Marki terminali już borykają się z trudnościami, a branża ODM również pożegnała się z poprzednim cyklem koniunktury. Wcześniej ten segment miał kiedyś moment świetności: w pierwszej połowie 2025 roku dostawy smartfonów ODM stanowiły 43% globalnej sumy, ustanawiając nowy rekord dla tego samego okresu od 2019 roku do tamtego czasu.
W miarę jednoczesnego osłabienia popytu na smartfony i komputery PC, rynek ODM, który rósł przez dwa kolejne lata, osiągnął punkt zwrotny.
W drugiej połowie 2025 roku dostawy smartfonów ODM spadły o 10% rok do roku. Instytucje dodatkowo przewidują, że globalne dostawy smartfonów ODM będą nadal spadać w 2026 roku, z spadkiem o około 10%–15%.
Giganci ODM mają się dobrze
Jednak pomimo ogólnego spowolnienia na rynku, wiodące firmy ODM reprezentowane przez Huaqin Technology i Longcheer Technology nie znajdują się w tak złej sytuacji, jak można by sobie wyobrazić. Ich zdywersyfikowane układy biznesowe z wcześniejszych lat stały się dla nich buforem pozwalającym przetrwać cykle.
Raporty finansowe i informacje Tianyancha pokazują, że w pierwszych trzech kwartałach 2026 roku Huaqin Technology osiągnęła przychody w wysokości 166,014 mld juanów i zysk netto przypisany akcjonariuszom w wysokości 4,323 mld juanów, co oznacza wzrost odpowiednio o 28,81% i 39,53% rok do roku. Wśród nich, w trzecim kwartale, przychody i zysk netto przypisany akcjonariuszom wzrosły odpowiednio o 60,86% i 9,43% rok do roku.
Jednak marża brutto Huaqin Technology w trzecim kwartale spadła kwartał do kwartału, głównie z powodu znacznego wzrostu skali jej działalności data center. W tej działalności model Buy&Sell pamięci masowych i GPU stanowi stosunkowo wysoki udział. W miarę jak waga działalności data center w ogólnych przychodach rośnie, obniża to kompleksową marżę brutto.
To również ujawnia łatwo pomijaną zasadę w branży ODM smartfonów: większość praw do zakupu chipów pamięci do smartfonów znajduje się w rękach klientów markowych, a firmy ODM działają w modelu materiałów dostarczanych przez klienta. Same podwyżki cen nie uderzają bezpośrednio w marżę brutto, ale ściskają przestrzeń zysku inną ścieżką.
Po tym, jak klienci markowi wydadzą więcej na pamięć masową, będą bardziej restrykcyjni w kwestii opłat za przetwarzanie ODM i opłat za rozwiązania.
Dla Huaqin Technology jej działalność smartfonowa była w stanie utrzymać dodatni wzrost przychodów w pierwszych trzech kwartałach, co odzwierciedla efekt koncentracji na czele w warunkach kurczenia się branży; tym, co naprawdę wspiera rachunek zysków i strat, jest wciąż szybko rozwijająca się działalność data center. W Q3 przychody z tej działalności osiągnęły 22,5 mld juanów, co oznacza wzrost o 228% rok do roku, z czego superwęzły osiągnęły dostawy na dużą skalę, a przychody osiągnęły 6,19 mld juanów.
ROI (zwrot z inwestycji) działalności superwęzłów jest wyższy niż w przypadku serwerów AI, co czyni go buforem dla Huaqin Technology w obliczu przeciwności w działalności smartfonowej.
W najnowszych badaniach instytucjonalnych Huaqin wspomniała, że ROE (zwrot z kapitału własnego) spółki od dawna utrzymuje się na doskonałym poziomie 15%-20%. Niska marża brutto w księgach sama w sobie jest właśnie częścią fosy konkurencyjnej spółki.
Innymi słowy, podstawową miarą tego, czy biznes jest dobry, nie jest marża brutto, ale ROE.
To stwierdzenie ma większą wagę niż zwykle w kontekście podwyżek cen pamięci masowych. Zyski ODM nigdy nie pochodziły z kupowania tanio i sprzedawania drogo chipów pamięci, ale ze skali, wydajności, lojalności klientów i ekspansji kategorii.
Podwyżki cen pamięci masowych sprawiły, że księgowe marże brutto firm ODM smartfonów stały się jeszcze cieńsze, ale ROE wiodących producentów nie pogorszyło się proporcjonalnie. Działalność w zakresie urządzeń noszonych, AIoT i data center przejęła rolę wypełniania luki wzrostowej.
Ogólny rynek smartfonów kurczy się, ale penetracja ODM wręcz rośnie, a udział nadal koncentruje się w Huaqin Technology i Longcheer Technology. Jest to jeden z nielicznych strukturalnych zabezpieczeń w okresie kurczenia się branży. Raport za trzeci kwartał Longcheer Technology czyni ten efekt zabezpieczenia jeszcze bardziej intuicyjnym.
W Q3 2026 roku spółka osiągnęła przychody w wysokości 13,930 mld juanów, co oznacza wzrost o 21,94% rok do roku. W kwartale, w którym dostawy branżowe spadły o 15%, przychody wzrosły, a nie spadły.
Zasadniczo wszystkie segmenty biznesowe odnotowały wzrost. Wśród nich biznes smartfonów wyniósł 8,635 mld juanów, co stanowi wzrost o 12% rok do roku; tablety wyniosły 1,873 mld juanów, co stanowi wzrost o 71,82% rok do roku; biznes AIoT wyniósł 3,221 mld juanów, przy czym zarówno dynamika wzrostu rok do roku, jak i kwartał do kwartału przekroczyła 40%, stanowiąc 23% przychodów w ujęciu jednokwartalnym.
Sądząc po marży brutto ujawnionej w 2025 roku, marża brutto spółki w segmencie AIoT jest znacznie wyższa niż w przypadku telefonów i komputerów.
Innymi słowy, telefony to biznes skali, podczas gdy AIoT to biznes kompetencji. Im bardziej rozproszone kategorie i im głębsza personalizacja, tym wyższy koszt zmiany dostawcy dla klientów, i tylko wtedy siła przetargowa może trafić w ręce ODM-ów.
Zysk netto Longcheer z wyłączeniem zdarzeń jednorazowych podwoił się kwartał do kwartału w Q3, przy wysokim wzroście kwartał do kwartału przez dwa kolejne kwartały, co wskazuje, że punkt zwrotny operacyjny już się pojawił.
Czy „telefony za tysiąc juanów” mogą powrócić
Oczywiście samo dzielenie beneficjentów i tych pod presją w łańcuchu przemysłowym wciąż pozostaje na poziomie powierzchownym.
Głębszy długoterminowy wpływ wzrostu cen pamięci na łańcuch przemysłowy telefonów nie leży w wahaniach zysków w pojedynczym kwartale, lecz w nieodwracalnym skurczeniu struktury produktowej. W pierwszych dziewięciu miesiącach 2026 roku na rynku chińskim wprowadzono 286 nowych modeli telefonów, co stanowi spadek o 28,1% rok do roku.
Według Jiemian News, Xiaomi i OPPO obniżyły całoroczne zamówienia na kompletne urządzenia o ponad 20%, vivo o blisko 15%, a Transsion obniżył roczny cel do poniżej 70 milionów sztuk, przy czym cięcia zamówień skoncentrowały się na produktach średnio- i niskopółkowych oraz zagranicznych.

Źródło obrazu: Chińska Akademia Technologii Informacyjnych i Komunikacyjnych
Samsung również został zmuszony do ponownego przeliczenia konfiguracji pamięci i cen telefonów średniej klasy, a krajowa strategia „morza modeli” telefonów za tysiąc juanów szybko się wycofała.
Niektóre instytucje oceniają, że przyrostowy koszt pamięci w telefonach za tysiąc juanów pochłonął już cały zysk z kompletnego urządzenia, a w 2027 roku smartfony w cenie do 1500 juanów mogą stopniowo zniknąć z rynku. Oznacza to, że wzrost cen pamięci nie tylko ściska zyski, ale bezpośrednio „usuwa” podkategorię. Wyjście telefonów niskiej klasy uwalnia nie potencjalny popyt zastępczy, lecz trwale malejącą gotowość do wymiany telefonów.
Wyższy przedstawiciel IDC Global Devices wspomniał kiedyś, że w obliczu stale rosnących cen konsumenci wybierają wydłużenie okresu użytkowania posiadanych urządzeń, a konsumenci skłaniają się ku wydłużaniu cyklu użytkowania starych telefonów, podczas gdy przewaga krajowych marek na rynku niskiej klasy sprawiła właśnie, że ponoszą one większą presję w tej rundzie dostosowań.
W miarę jak marki tną zamówienia, pułap dostaw telefonów ODM odpowiednio się obniża, a popyt na pamięci konsumenckie ze strony spółek projektowych upstream również odczuje takie samo skurczenie po kilku kwartałach.
Nikt w łańcuchu nie może wiecznie utrzymywać się z podwyżek cen. Samsung dał wyraźne ostrzeżenie: 2027 rok może być rokiem z najciaśniejszą podażą pamięci w tej rundzie, a wzorzec podaży i popytu raczej nie stanie się całkowicie luźny w 2028 roku. Przez co najmniej najbliższe dwa lata struktura kosztów branży telefonów będzie trudna do powrotu do przeszłości.
Jak długo wysoka rentowność GigaDevice może się utrzymać, zależy od tego, kiedy efekt syfonu AI na moce produkcyjne pamięci wysokiej klasy osłabnie. Czy biznes telefoniczny Huaqin i Longcheer może się ustabilizować, zależy od tego, czy drugie krzywe wzrostu, takie jak urządzenia noszone, AIoT, dane i elektronika samochodowa, zdołają urosnąć do wystarczającej skali, zanim zyski z telefonów zostaną ściśnięte do granic.
A czy kategoria telefonów za tysiąc juanów może powrócić, może już nie zależeć wyłącznie od cen pamięci, lecz od tego, czy cała branża zdoła zaakceptować nową normalność „telefony drożeją, a cykle wymiany się wydłużają”.
Ten raport za trzeci kwartał to tylko pierwsza karta odkryta, by ujawnić nową normalność. Gra wciąż trwa, a żetony w łańcuchu przemysłowym zostały już na nowo rozdane.