Autor: Gemini, Deep Tide TechFlow
Em 3 de novembro, as eleições de meio de mandato nos EUA se aproximam. Sempre que essa época chega, o mercado sempre agita a discussão sobre a "maldição dos ativos de risco".
Do ponto de vista da lógica macroeconômica, as eleições de meio de mandato de fato afetam os ativos de risco, e o motivo central está na "incerteza política". Quem controla o Congresso está diretamente relacionado a questões centrais como gastos fiscais subsequentes, política tributária, intensidade regulatória e teto da dívida.
Essas expectativas serão precificadas pelo mercado antecipadamente antes da eleição; quando a incerteza aumenta, o capital instintivamente se torna cauteloso, e o apetite por risco diminui proporcionalmente.
E o BTC de hoje já foi amplamente cooptado pelos canais financeiros tradicionais, assemelhando-se cada vez mais a um ativo de risco de alto beta, e sua correlação com as ações dos EUA, a liquidez do dólar e o apetite global por risco se fortaleceu claramente.
Portanto, as mudanças nas expectativas de política trazidas pelas eleições de meio de mandato provavelmente serão transmitidas ao comportamento do preço do BTC; no entanto, deve-se notar que isso não deve ser entendido como o BTC estando diretamente atrelado aos resultados eleitorais. É apenas que, neste ciclo, pode-se ver claramente que a sensibilidade do BTC ao apetite por risco macroeconômico foi maximizada.
Então, quanta força destrutiva real esse tipo de choque macroeconômico, as eleições de meio de mandato, teve historicamente?
Queda em toda eleição não se sustenta
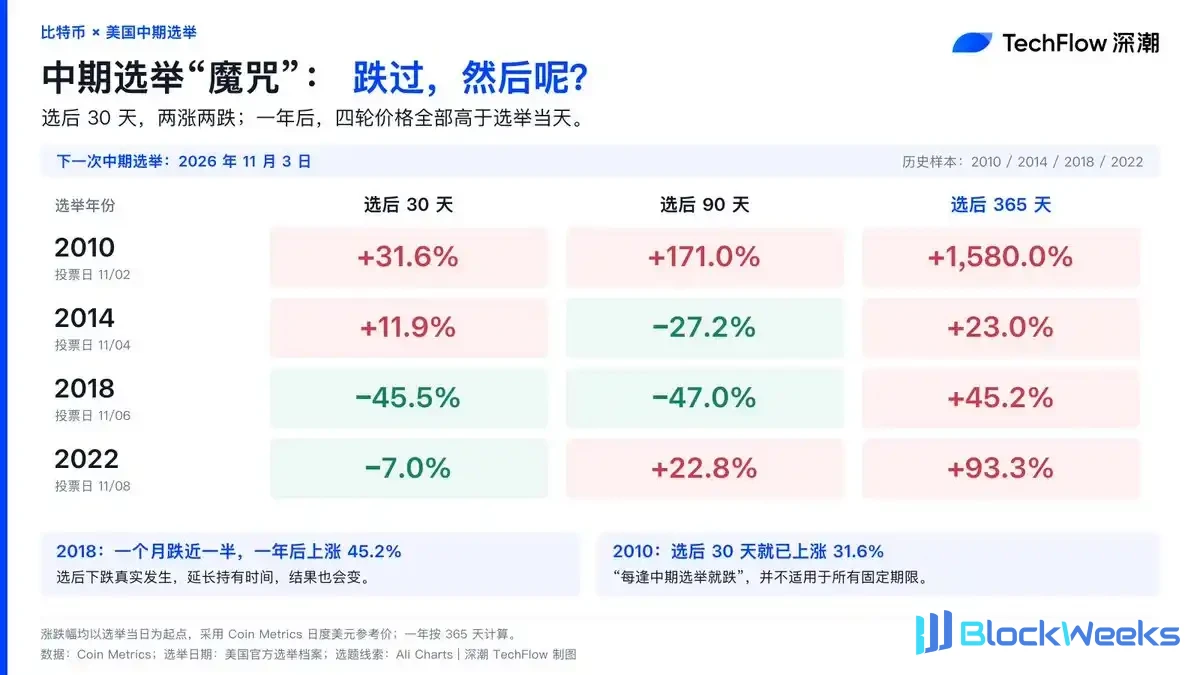
Extraímos dados do comportamento do preço do BTC em torno das últimas quatro eleições de meio de mandato nos EUA (2010, 2014, 2018, 2022) e descobrimos que, no registro real do mercado, a chamada "queda em toda eleição de meio de mandato" apresenta um viés cognitivo quando confrontada com os dados.
Se observarmos os efeitos de curto prazo das eleições de meio de mandato, o BTC mostra oscilações violentas e tendências divergentes.
Em 2018, um mês após a eleição, o BTC sofreu uma sacudida brutal que foi quase um halving, despencando 45,5% em um único mês. Mas, ao mesmo tempo, 30 dias após a eleição de 2010, subiu diretamente 31,6%.
"Cai em toda eleição de meio de mandato" não se aplica a todos os horizontes de tempo fixos. Isso mostra que, no curto prazo, o resultado eleitoral não eliminou imediatamente a divergência; em vez disso, intensificou a batalha feroz entre touros e ursos.
Ao mesmo tempo, esta é apenas uma variável, e o tamanho de mercado, a aceitação e as condições macroeconômicas do BTC são diferentes em cada ciclo de 4 anos.
E em termos de desempenho de longo prazo, no 1 ano após a eleição, o BTC quase alcançou retornos absolutamente positivos.
O menor ganho apareceu em 2014 (+23,0%), e o maior ganho apareceu em 2010 (+1580,0%). O caso mais típico é 2018: a queda pós-eleitoral realmente aconteceu, mas o resultado também muda se o período de detenção for estendido, e um ano depois ainda registrou um retorno positivo de 45,2%.
Armadilhas de liquidez e redistribuição de chips
O capital de grande escala não teme flutuações políticas de longo prazo. Pelo contrário, a incerteza macroeconômica de curto prazo trazida pelas eleições é precisamente o cenário natural que eles usam para o giro de chips.
Ao enfrentar o sentimento de aversão ao risco antes e depois do resultado eleitoral, posições compradas altamente alavancadas no mercado e investidores de varejo em pânico são altamente propensos a debandadas, entregando chips ensanguentados durante o severo drawdown nos 30 dias após a eleição. E o dinheiro inteligente usa justamente a armadilha de liquidez criada por esse ruído macroeconômico para assumir as vendas de stop-loss dos investidores de varejo em níveis baixos e completar o acúmulo de posições de base de longo ciclo.
Também mencionamos em outro artigo que, no mês passado, as baleias on-chain aceleraram seu acúmulo de BTC, até estabelecendo um novo recorde desde fevereiro deste ano.
(Leitura recomendada: "Quem está assumindo os chips ensanguentados? Dados on-chain revelam a onda de acúmulo das baleias após o BTC cair abaixo de US$ 81.000")

Para o BTC, a chamada "maldição das eleições de meio de mandato" é mais como uma redistribuição de fichas realizada usando o ruído macroeconômico. Os fundos que saem devido ao pânico macroeconômico de curto prazo acabam, um ano depois, facilmente se tornando o excesso de retorno de outra pessoa em seus relatórios financeiros.
(Aviso de risco: a amostra de dados históricos é de apenas quatro vezes e é relativamente limitada. O atual ambiente de taxas de juros do dólar, a estrutura de capital dos ETFs e os ciclos passados apresentam diferenças significativas. Este artigo é apenas uma revisão objetiva de dados e não representa uma tendência futura inevitável. O mercado secundário precisa estar atento aos riscos de liquidez de curto prazo.)