Autor: Advogado Hua Fukun
Para fazer comércio eletrônico transfronteiriço, é necessário pagar anúncios no Facebook; para desenvolver negócios no exterior, é preciso assinar softwares SaaS; para operar jogos e produtos de IA, é necessário adquirir servidores em nuvem no exterior.
Essas necessidades de pagamento online aparentemente comuns fazem com que o cartão de crédito virtual VCC se torne uma ferramenta de pagamento comumente usada por muitas empresas que atuam no exterior. O usuário solicita online um cartão virtual e, após recarregá-lo, pode usá-lo para consumo no exterior. Sem cartão físico, a abertura do cartão é conveniente e o pagamento é flexível.
Mas um caso recente soou o alarme para o setor de VCC.
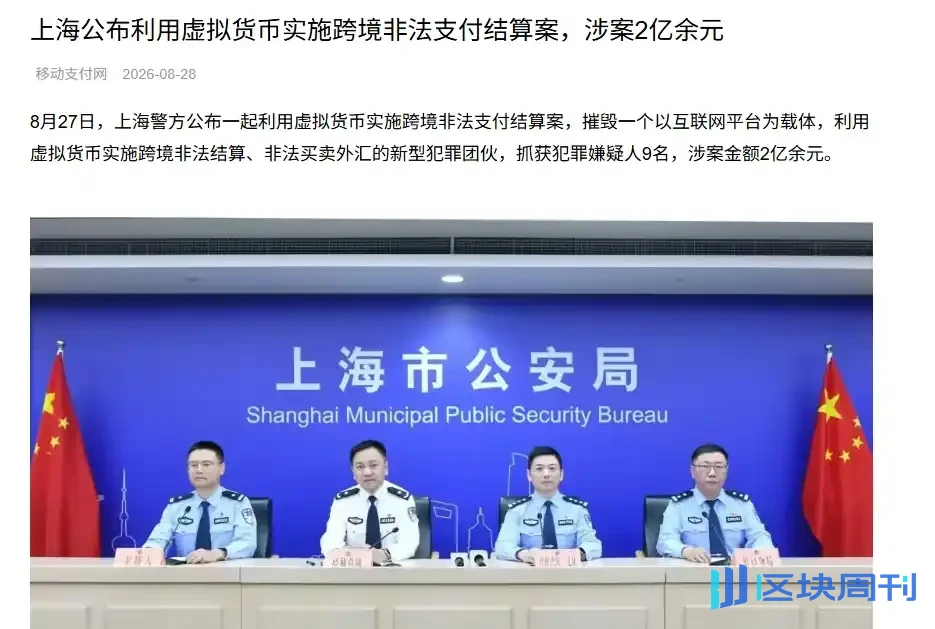
Fonte: Mobile Payment Network
Em 27 de agosto de 2026, a polícia de Xangai divulgou um caso de uso de moeda virtual para realizar liquidação de pagamentos transfronteiriços ilegais, envolvendo mais de 200 milhões de yuans, com 9 suspeitos detidos, dos quais 5 foram presos por suspeita de crime de operação ilegal.
Segundo a polícia, a equipe envolvida criou duas plataformas, uma responsável pela conversão de fundos transfronteiriços e outra pela emissão e liquidação de cartões de crédito virtuais.
No negócio de cartões virtuais, a plataforma coopera com várias operadoras de cartões virtuais; os usuários podem solicitar cartões virtuais para consumo, mas a recarga exige o uso de moeda virtual. Em seguida, a plataforma converte a moeda virtual em moeda estrangeira no exterior e, por meio de liquidação cambial transfronteiriça falsa e outros métodos, conclui a liquidação com as operadoras de cartões virtuais.
O caso ainda está em investigação e se as pessoas envolvidas serão finalmente consideradas criminosas ainda precisa ser determinado conforme a lei.
No entanto, este caso revela uma questão que merece séria reflexão por parte dos profissionais de VCC:
Igualmente ajudando clientes a pagar anúncios e assinaturas de software, por que algumas plataformas apenas oferecem serviços de abertura de cartão, enquanto outras podem ser suspeitas de crime de operação ilegal?
A chave do problema muitas vezes não está no cartão virtual em si, mas na forma de circulação dos fundos por trás dele.
Cartão de crédito virtual VCC: que negócio é esse, afinal?
Primeiro, vamos esclarecer o que é VCC.
VCC (Virtual Credit Card) geralmente se refere a um cartão de pagamento virtual sem cartão físico, que conclui transações online por meio de número do cartão, validade, código de segurança e outras informações.
Ele pode ser usado com base nas redes de organizações internacionais de cartões como Visa, Mastercard, sendo comum em cenários como veiculação de anúncios no exterior, assinaturas de software, comércio eletrônico transfronteiriço e aquisição de serviços online.
Embora o nome contenha "cartão de crédito", muitos produtos VCC no mercado na verdade adotam modelo pré-pago ou de débito, exigindo recarga prévia para consumo, e não possuem a função de crédito rotativo dos cartões de crédito tradicionais.
Vamos a um exemplo.
Uma empresa nacional de comércio eletrônico transfronteiriço precisa pagar mensalmente taxas a plataformas de anúncios no exterior, mas os cartões bancários existentes frequentemente não conseguem concluir a cobrança. Então, a empresa procura um provedor de serviços VCC, solicita online um cartão virtual, recarrega em renminbi e obtém o limite de consumo correspondente em dólares, vinculando o cartão virtual à conta de anúncios.
Todo o processo parece simples: recarregar em renminbi — obter limite de consumo em moeda estrangeira — pagar com o cartão virtual.
Para a empresa, o problema está resolvido. Para a plataforma VCC, o que realmente precisa ser explicado é outra coisa:
O usuário paga em renminbi, o comerciante no exterior recebe em moeda estrangeira; como o dinheiro no meio circula? É exatamente aí que reside o risco jurídico mais importante a ser observado no negócio de VCC.
Uma recarga em renminbi: por que pode envolver câmbio ilegal?
Suponha que uma plataforma VCC aceite recarga em renminbi; após o usuário pagar em renminbi, a plataforma, com base em uma determinada taxa de câmbio, gera um limite de consumo em dólares na conta.
O usuário só precisa ver o saldo creditado para usar o cartão normalmente. Mas, se analisarmos mais a fundo o fluxo de fundos, podemos descobrir a seguinte situação: a plataforma recebe renminbi do usuário no país e mantém os fundos em contas domésticas; ao mesmo tempo, a plataforma utiliza fundos em dólares no exterior sob seu controle para fornecer recursos de consumo ao cartão virtual do usuário.
O renminbi e o dólar não foram convertidos transação por transação por meio de canais regulares de compra de câmbio, mas a troca de valor foi concluída pela plataforma por meio de arranjos de fundos dentro e fora do país.
Esse método de usar pools de fundos dentro e fora do país para completar a conversão é geralmente chamado de "contraposição" (duiqiao).
Alguém pode perguntar: "O renminbi sempre esteve no país, o dólar sempre esteve no exterior, não houve transferência transfronteiriça real, por que ainda haveria problema?"
Porque a lei não avalia apenas se os fundos cruzaram diretamente a fronteira, mas se a plataforma, sem autorização, efetivamente forneceu aos clientes serviços de conversão entre renminbi e moeda estrangeira.
De acordo com o Artigo 2 da "Interpretação do Supremo Tribunal Popular e da Suprema Procuradoria Popular sobre Várias Questões Relativas à Aplicação da Lei em Casos Criminais de Operação Ilegal de Negócios de Liquidação de Pagamentos e Compra e Venda Ilegal de Câmbio":
A prática de atos como compra e venda especulativa de câmbio, compra e venda disfarçada de câmbio, em violação às regulamentações nacionais, que perturbe a ordem do mercado financeiro e seja grave, pode ser condenada como crime de operação ilegal.
Há também um arranjo comercial comum que introduz moedas virtuais como USDT como elo intermediário.
Por exemplo, o usuário compra USDT com renminbi e, em seguida, usa USDT para obter o limite de consumo em dólares oferecido pela plataforma. Se a plataforma na verdade organiza e controla a conversão entre renminbi e moeda estrangeira, apenas usando moeda virtual para completar a intermediação, não se pode considerar que a regulamentação cambial foi contornada pelo simples fato de ter adicionado uma etapa de transação no meio.
Mas é preciso enfatizar que aceitar recarga em moeda virtual não significa necessariamente constituir crime de compra e venda ilegal de câmbio.
Se há envolvimento do crime de operação ilegal, ainda é necessário examinar as transações efetivamente realizadas pela plataforma, o fluxo de fundos, os arranjos de conversão e se foi atingido o grau de gravidade exigido para a persecução criminal.
Além do câmbio ilegal, quais outras linhas vermelhas criminais a plataforma VCC pode cruzar?
1. Sem licença de pagamento, mas fazendo o negócio de uma instituição de pagamento
Muitas plataformas VCC enfatizam: "Somos apenas responsáveis pelo serviço técnico, a verdadeira instituição emissora está no exterior e os parceiros possuem licença financeira."
Mas ter cooperação com instituições licenciadas no exterior não significa que todos os negócios realizados pela plataforma no país sejam legais.
Por exemplo, uma plataforma VCC não apenas oferece o canal de abertura de cartão, mas também recebe diretamente os fundos de recarga dos usuários, controla o saldo das contas, processa ordens de pagamento e até organiza por conta própria a liquidação de fundos.
Nesse momento, é preciso avaliar melhor se a plataforma já ultrapassou o escopo de serviços técnicos comuns e efetivamente exerce atividade de pagamento que, por lei, exige obtenção de licença.
O Artigo 6, Parágrafo 2, do "Regulamento de Supervisão e Administração de Instituições de Pagamento Não Bancárias" estabelece expressamente:
Sem aprovação legal, nenhuma unidade ou indivíduo pode exercer ou exercer de forma disfarçada atividades de pagamento, salvo disposição em contrário de leis, regulamentos administrativos e regulamentações nacionais.
Ao mesmo tempo, o Artigo 19, Parágrafo 2, do mesmo regulamento estabelece requisitos para instituições de pagamento não bancárias que prestam serviços de pagamento transfronteiriço, ou seja, devem observar as disposições pertinentes sobre pagamentos transfronteiriços, negócios de renminbi transfronteiriços, administração cambial e fluxo transfronteiriço de dados.
É preciso observar que o Artigo 19, Parágrafo 2, regula diretamente as instituições de pagamento não bancárias, não sendo possível, com base apenas nesse dispositivo, considerar ilegais todas as plataformas VCC domésticas.
Para as plataformas VCC, o que realmente precisa ser examinado é:
• A plataforma exerce efetivamente atividades de pagamento que exigem licença?
• As instituições parceiras possuem as qualificações correspondentes e as atividades efetivas estão dentro do escopo da licença?
• Quem recebe, controla e liquida os fundos dos usuários?
• A plataforma participa indiretamente do processamento de fundos por meio de empresas coligadas ou outras entidades?
Se a plataforma apenas oferece solicitação de emissão de cartão, exibição de informações e interfaces técnicas, há uma diferença importante em relação à efetiva realização de atividades de pagamento e liquidação.
No entanto, se a plataforma, embora nominalmente seja prestadora de serviços técnicos, na prática opera por conta própria atividades de pagamento e liquidação, poderá enfrentar sanções administrativas e, em casos graves que atendam aos elementos constitutivos de crime, poderá ainda ser suspeita do crime de operação ilegal de negócios.
Aqui é necessário distinguir: exercer atividades de pagamento sem licença não equivale diretamente à configuração do crime de operação ilegal de negócios.
A determinação da responsabilidade criminal ainda requer análise conjunta com o Artigo 225 do Código Penal e as interpretações judiciais pertinentes.
2. Fornecer facilidades de pagamento para atividades ilícitas como jogos de azar e fraudes
O VCC não só pode ser utilizado em atividades comerciais normais, como também pode ser explorado por grupos criminosos. Por exemplo, sites de jogos de azar no exterior e grupos de fraude podem precisar comprar em lote servidores em nuvem, pagar taxas de publicidade ou usar cartões virtuais para concluir outras transações online.
Se a plataforma VCC, durante suas operações, identificar anomalias evidentes nos clientes e ainda assim continuar fornecendo amplo suporte de emissão de cartões, recarga e pagamento, poderá suscitar uma análise mais aprofundada de responsabilidade criminal.
Há aqui um ponto facilmente mal interpretado: o fato de um cliente usar o VCC para cometer crimes não significa que a plataforma que presta o serviço necessariamente constitua crime.
O ponto crucial é verificar se a plataforma tinha conhecimento das atividades criminosas relevantes, se prestou auxílio substancial e se a conduta específica atende aos elementos constitutivos de qual crime.
Por exemplo, a plataforma realizou verificação tempestiva após receber alertas de risco? Houve condutas como auxiliar clientes a contornar a verificação de identidade ou ocultar informações de transações? Foram adotadas medidas necessárias em relação a transações evidentemente anômalas?
Esses detalhes podem influenciar a determinação de responsabilidade. Atendidas as condições correspondentes, pode haver envolvimento com o crime de auxílio a atividades criminosas de informática, crime de lavagem de dinheiro, ou responsabilidade como cúmplice em crimes antecedentes relacionados.
Portanto, as plataformas VCC não podem se concentrar apenas no número de cartões emitidos e no volume de transações; a necessária identificação de clientes, monitoramento de riscos e tratamento de transações anômalas é igualmente importante.
Também atuando com VCC, por que os riscos variam tanto entre diferentes modelos operacionais?
Para o setor de VCC, há ainda uma questão que merece discussão:
Se a plataforma não lida diretamente com fundos, apenas faz emissão de cartões e presta serviços técnicos, isso significa que não há risco de operação ilegal?
Podemos comparar dois arranjos comerciais comuns.
Modelo 1: A plataforma é responsável pelos serviços técnicos, e a instituição licenciada é responsável pelo processamento de fundos
A plataforma coopera com instituições financeiras e de pagamento com as qualificações correspondentes, oferecendo principalmente serviços como portal de solicitação de emissão de cartão, exibição de informações da conta e consulta de faturas. Os fundos dos usuários entram diretamente nas instituições que prestam os serviços conforme a lei, e essas instituições realizam a cobrança e pagamento de fundos, conversão de moedas e liquidação de transações de acordo com a legislação aplicável.
A plataforma não opera câmbio de forma autônoma, nem controla efetivamente os fundos dos clientes ou organiza independentemente a liquidação de pagamentos.
Se o arranjo acima for real e completo, e as qualificações dos parceiros e a cadeia de fundos também atenderem aos requisitos regulatórios pertinentes, então haverá uma diferença substancial entre a plataforma e os operadores que realizam por conta própria câmbio e liquidação de pagamentos.
No entanto, aqui não se pode simplesmente concluir que "apenas prestar serviços técnicos é necessariamente legal".
Se a plataforma recebe fundos por meio de empresas coligadas, ou, embora não detenha diretamente os fundos, decide efetivamente a transferência de recursos, controla o processamento de transações e os arranjos de liquidação, ainda será necessário examinar mais a fundo a verdadeira natureza de suas atividades.
Modelo 2: A plataforma recebe fundos e organiza por conta própria a conversão e a liquidação no exterior
O outro modelo é diferente.
A plataforma recebe diretamente os valores de recarga dos usuários, gera no backend o limite correspondente em moeda estrangeira e, em seguida, por meio de pools de fundos no exterior, transações com criptomoedas ou outros meios, realiza o pagamento ao emissor de cartões parceiro.
Nesse processo, a plataforma não apenas presta o serviço de emissão de cartões, mas também pode participar efetivamente da conversão de fundos e da liquidação de pagamentos. Mesmo que a plataforma denomine as receitas relacionadas como "taxa de serviço técnico", "taxa de emissão de cartão" ou "taxa de serviço de recarga", não é possível, apenas com base nessas denominações, considerar suas atividades legais.
As autoridades judiciais ainda podem penetrar nos contratos e nas páginas da plataforma para examinar a verdadeira cadeia de fundos e os arranjos transacionais. Vale notar que algumas plataformas ainda explicam a conformidade de suas atividades com base em "liquidação em RMB offshore" ou "cooperação com licenciados no exterior". No entanto, independentemente da estrutura de cooperação adotada, o fato de uma instituição estrangeira possuir as qualificações pertinentes não significa automaticamente que a plataforma doméstica possa receber RMB por conta própria, realizar câmbio ou exercer atividades de pagamento e liquidação.
A conformidade do arranjo de cooperação ainda deve ser julgada com base nos sujeitos específicos da transação, âmbito territorial aplicável, escopo da licença e fluxo de fundos. Portanto, a diferença de risco jurídico entre os dois modelos não pode ser determinada apenas pela existência de um aplicativo próprio ou pela atuação como agente de emissores de cartões estrangeiros.
O que realmente importa são quatro coisas: quem recebe o dinheiro? Quem faz o câmbio? Quem controla os fundos? Quem é responsável pela liquidação?
V. Operadores de plataformas VCC: recomenda-se verificar antecipadamente estas cinco questões
O VCC realmente resolveu dificuldades de pagamento de algumas empresas que atuam no exterior, mas o funcionamento normal do negócio não significa que a cadeia de fundos por trás dele esteja livre de riscos.
Para empresas que já operam plataformas VCC ou pretendem entrar nesse segmento, recomenda-se verificar com atenção os seguintes pontos.
Primeiro, quem é o emissor efetivo dos cartões?
É possível identificar claramente o verdadeiro emissor, os níveis de cooperação e suas qualificações comerciais? As atividades autorizadas das instituições pertinentes abrangem os serviços efetivamente prestados?
Segundo, para onde vai o dinheiro recarregado pelos usuários?
Os fundos entram diretamente em instituições licenciadas ou em contas da plataforma ou de empresas coligadas? Há problemas como recebimento em contas de pessoas físicas ou pools de fundos opacos?
Terceiro, como são gerados os limites de consumo em moeda estrangeira?
São concluídos legalmente por instituições com as qualificações correspondentes, ou a plataforma define preços por conta própria, organiza compensações de fundos dentro e fora do país, ou utiliza criptomoedas para conversão de valor?
Quarto, quais funções operacionais a plataforma realmente assume?
Além da exibição de informações e serviços técnicos, participa também da cobrança e pagamento de fundos, processamento de ordens de pagamento, transferência de recursos e liquidação de transações? Essas funções envolvem licenças financeiras exigidas por lei?
Quinto, como são tratados clientes e transações anômalas?
Existem mecanismos de identificação de clientes, monitoramento de transações, tratamento de riscos e retenção de registros compatíveis com os riscos do negócio? Quando ocorrem transações anômalas, a plataforma consegue explicar quais medidas foram adotadas?
Essas cinco questões não apenas afetam a continuidade operacional da empresa, como também podem, em caso de investigação criminal, tornar-se base importante para determinar a verdadeira natureza das atividades da plataforma e a responsabilidade legal das pessoas envolvidas.
Conclusão: O VCC não é um pecado original; o crucial é o que a plataforma realmente faz
O VCC, como instrumento de pagamento, possui em si valor comercial real. No entanto, operar negócios em torno do VCC não significa que todos os modelos de emissão de cartões, recarga, conversão e liquidação sejam naturalmente legais. Mesmo prestando serviços de cartão virtual, algumas plataformas apenas fazem a integração técnica, enquanto outras podem operar simultaneamente atividades de conversão de fundos, liquidação de pagamentos transfronteiriços, entre outras.
Os produtos oferecidos superficialmente por ambos podem parecer semelhantes, mas a natureza jurídica por trás deles pode ser completamente diferente. Para as plataformas operadoras de VCC, o que realmente merece atenção não é apenas se o cartão pode ser emitido, se o dinheiro pode ser carregado ou se o pagamento internacional pode ser realizado com sucesso.
Mais importante ainda:
A plataforma está, de fato, prestando serviços técnicos, ou já está efetivamente operando um negócio que exige licença financeira?
Em um cenário em que as regras regulatórias nacionais e internacionais se entrelaçam e as cadeias de pagamento se tornam cada vez mais complexas, esclarecer antecipadamente o modelo de negócio e o fluxo de fundos é muito mais importante do que explicar a natureza do negócio somente após o congelamento de contas ou a investigação da plataforma.
Para as empresas que já operam ou planejam entrar no negócio de VCC, recomenda-se realizar uma revisão de conformidade específica em torno de qualificação das instituições parceiras, recebimento e pagamento de fundos, câmbio, liquidação de pagamentos e gestão de riscos de clientes, deixando claros os limites jurídicos enquanto o negócio se desenvolve.