Este artigo foi compilado e organizado pela BlockWeeks
Em 12 de maio, a capitalização total de mercado do mercado de criptomoedas acabara de atingir um recorde histórico de mais de US$ 2,5 trilhões. Naquela noite, o CEO da Tesla, Elon Musk, anunciou em um tweet às 18h06, horário do Leste dos EUA, que a Tesla suspenderia a aceitação de Bitcoin para compras de carros, citando preocupações com o rápido aumento do consumo de combustíveis fósseis, especialmente carvão, pela mineração e pelas transações de Bitcoin. Ele também enfatizou que a Tesla não venderia nenhum dos Bitcoins que possui. Esse tweet tornou-se o gatilho, e uma das correções mais severas desde 12 de março de 2020 imediatamente se desenrolou.
Mais de US$ 1 trilhão evaporaram em três dias: de US$ 2,5 trilhões para US$ 1,4 trilhão
Medida a partir da máxima de 12 de maio, a capitalização total de mercado do mercado cripto caiu até 42%, para US$ 1,4 trilhão. Durante o pregão intradiário de quarta-feira, o Bitcoin chegou a tocar US$ 30.000, um drawdown de 53% em relação à sua máxima histórica anterior de US$ 65.000; o Ethereum chegou a cair para US$ 1.918, um drawdown de 55% em relação à sua máxima de US$ 4.338. O mercado então se recuperou da mínima de quarta-feira e, até o momento da publicação, o Bitcoin havia se recuperado para cerca de US$ 39.000 e o Ethereum para cerca de US$ 2.600.
Com base no fechamento, o Bitcoin fechou a quarta-feira com queda de 42,5% em relação à sua máxima histórica, um drawdown maior do que qualquer correção no mercado altista de 2016–2017; o Bitcoin então se recuperou mais de 33% a partir de sua mínima de US$ 30.000, retornando à faixa dos US$ 40.000 baixos.
No entanto, apesar da queda impressionante, quarta-feira não foi o dia mais volátil do Bitcoin neste ano, muito menos o dia mais volátil de sua história. O Bitcoin é intrinsecamente um ativo altamente volátil, e a característica dessa queda foram perdas concentradas e extremamente rápidas, em vez de uma amplitude recorde em um único dia.
O que foi realmente incomum foram os fluxos de capital. Dados da Glassnode mostraram que quarta-feira registrou o que muito provavelmente foi o maior influxo líquido diário para as exchanges na história do Bitcoin, com os saldos de BTC nas exchanges subindo significativamente, revertendo a tendência de saída líquida que havia sido considerada uma marca registrada deste ciclo de mercado.
Quem estava vendendo? Detentores de curto prazo capitularam, detentores de longo prazo compraram
O Spent Output Profit Ratio (SOPR) — o valor realizado (em USD) quando as moedas se movem on-chain dividido pelo valor (em USD) quando se moveram pela última vez — estava significativamente abaixo de 1 na quarta-feira, o que significa que o mercado como um todo estava vendendo com prejuízo. Isso indica que o cenário de quarta-feira foi: detentores de curto prazo com custos de entrada mais altos capitularam em pânico, enquanto detentores de longo prazo com custos mais baixos continuaram segurando.
Vale notar que, mesmo após um drawdown tão severo, cerca de 75% da oferta de Bitcoin permaneceu em lucro. Os detentores de longo prazo, em vez disso, mostraram sinais de acumulação durante a queda. Na manhã de quarta-feira, também foi observada no mercado compra líquida em todas as classes de ativos.
Quatro gatilhos: uma correção era esperada, mas os gatilhos foram concentrados
Antes do crash, a estrutura de mercado já havia preparado o terreno para uma correção: o Bitcoin estagnou em uma faixa entre US$ 42.000 e US$ 65.000, enquanto o Ethereum estava claramente superaquecido — o ETH subiu 340% entre 1º de março e 12 de maio. A alta do Ethereum então atraiu capital para ativos mais arriscados, como tokens DeFi, NFTs e meme coins, o frenesi eclodiu, e o mercado como um todo ficou superaquecido.
Este é um padrão recorrente nos mercados cripto: o Bitcoin lidera, o Ethereum segue, e após a alta do Ethereum, uma "temporada de altcoins" eclode, gerando um grande número de moedas marginais supervalorizadas, seguidas por uma correção. Uma retração nessas condições não era surpreendente. O que de fato acendeu a queda foram vários catalisadores:
- Preocupações com a inflação desencadearam uma contração no apetite por risco em todo o mercado mais amplo, com as ações caindo por vários pregões consecutivos;
- Musk reverteu sua posição sobre transações com Bitcoin e publicou múltiplos tweets emocionais sobre todo o ecossistema cripto;
- Crescente atenção ao consumo de energia da mineração de Bitcoin;
- Manchetes negativas sobre a composição das reservas da Tether, a chamada "proibição" da China e investigações da Binance pelo Departamento de Justiça dos EUA (DOJ) e pela Receita Federal (IRS) provocaram pânico.
A julgar pela reação do mercado, os investidores podem ter reagido de forma exagerada a essas manchetes — a maioria delas não trouxe novas informações com genuíno poder de choque.
19 de maio: colapso da alavancagem e crise de liquidez
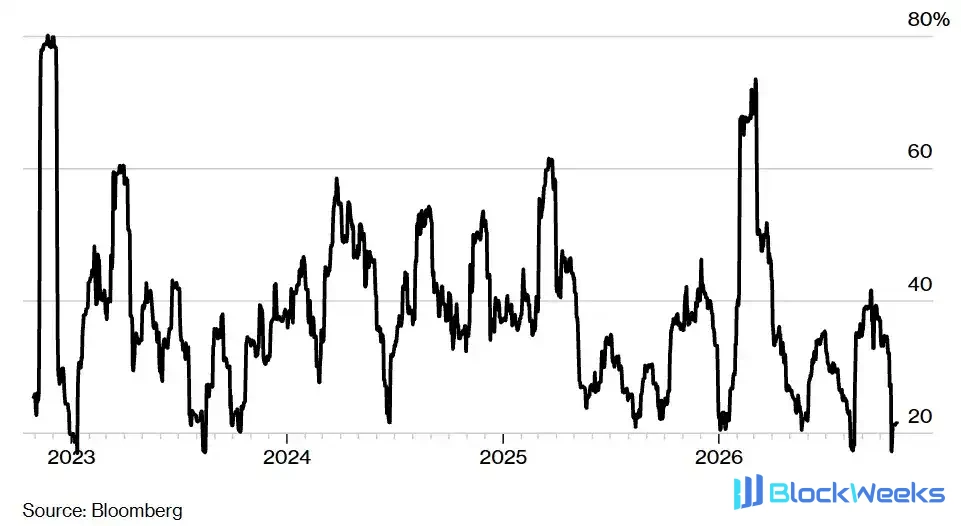
A queda de quarta-feira transformou-se em uma crise de liquidez em 19 de maio. Esse crash sem precedentes ocorreu em um contexto de queda geral dos juros em aberto, mas foi amplificado por um aumento da volatilidade. Na escala do último ano, essa crise de liquidez parece ainda mais severa.
As taxas de financiamento dos futuros perpétuos forneceram pistas interessantes. Antes do início da liquidação em 12 de maio, as taxas de financiamento dos futuros perpétuos de Bitcoin pairavam perto de 0,0%. Taxas de financiamento baixas combinadas com a enorme alavancagem existente no mercado (evidenciada pela escala dos juros em aberto de futuros e seu rápido declínio durante a liquidação) indicavam que os participantes do mercado estavam adicionando alavancagem tanto no lado comprado quanto no vendido. Isso corroborava o sentimento de mercado relativamente calmo na faixa dos US$ 50.000 e o capital institucional que continuava a entrar e a realizar operações de base entre spot e futuros. Então, durante a liquidação por capitulação em 19 de maio, as taxas de financiamento dos futuros perpétuos despencaram para território profundamente negativo, o nível mais negativo desde março de 2020.
O Ethereum teve desempenho inferior ao Bitcoin naquele dia, possivelmente por várias razões: o ETH havia experimentado um período relativamente prolongado de força relativa nas semanas anteriores à liquidação; a alavancagem do Ethereum como proporção da capitalização de mercado era maior, e a subsequente desalavancagem também foi maior.
Por que o tweet de Musk atordoou o mercado
A declaração de Musk confundiu muitos observadores, e continha várias autocontradições e imprecisões. O consumo de energia da mineração de prova de trabalho (PoW) do Bitcoin não é uma questão nova e tem sido amplamente reportado por anos. Se a Tesla realizou due diligence suficiente antes de se envolver tão profundamente no ativo também se tornou um foco de questionamento do mercado. De qualquer forma, o tweet trouxe de volta ao centro das atenções uma questão de longa data que antes havia sido obscurecida pela narrativa de preço e diretamente desencadeou uma realização concentrada de lucros.
Fundamentos inalterados: Ethereum, DeFi e stablecoins continuam crescendo
As fortes flutuações de preço não mudaram a direção dos fundamentos on-chain. A transição do Ethereum para um mecanismo de validação de prova de participação (PoS) continua avançando, apesar da incerteza sobre o cronograma de atualização — algumas estimativas atuais apontam para algum momento de 2022 —, mas as expectativas em relação à atualização continuarão sendo um catalisador altista para os investidores de Ethereum.
Mesmo sem considerar as melhorias existentes e em andamento de escalabilidade e experiência do usuário, a posição do Ethereum como o maior protocolo de aplicação financeira já parece sólida. Algumas outras redes antes vistas como potencialmente capazes de "matar o ETH" em vez disso construíram pontes para o Ethereum e, em certa medida, começaram a funcionar como sidechains do Ethereum. Mesmo que o Ethereum não consiga capturar toda a atividade de DeFi, ele permanecerá pelo menos como o hub central para aplicações de finanças descentralizadas no futuro previsível.
A expansão das stablecoins prova que blockchains públicas são uma tecnologia extremamente eficiente e confiável para transferir moeda fiduciária entre fronteiras. Dados mostram que a circulação, as participações, o uso e a velocidade de giro das stablecoins estão todos em máximas históricas. O projeto Diem do Facebook está prestes a ser lançado em parceria com o Silvergate Bank, o que expandirá ainda mais o ecossistema de stablecoins. O interesse em stablecoins em diversos casos de uso, como finanças tradicionais, liquidação de pagamentos com cartão e remessas transfronteiriças, continua a crescer.
A tese de mercado altista de longo prazo ainda se mantém
A alta do Bitcoin no ano passado decorreu de investidores institucionais que viam sua política monetária credível como uma ferramenta diferenciada contra a desvalorização da moeda pelos bancos centrais — ou seja, o "ouro digital". As propriedades do Bitcoin que sustentam essa tese não mudaram. Mas a operação tornou-se excessivamente concorrida: quando o Bitcoin se moveu lateralmente entre US$ 42.000 e US$ 65.000, muitos voltaram sua atenção para o Ethereum, e o capital fluiu intensamente e impulsionou seu preço, com um ganho de 340% de 1º de março a 12 de maio.
O caso altista de longo prazo permanece forte: a adoção, o uso, as participações e a conscientização sobre criptomoedas estão todos em máximas históricas; mudanças demográficas, a queda da confiança nas instituições e um ambiente macroeconômico e de política monetária incerto continuam a sustentar a proposta de valor das redes abertas descentralizadas. Grandes atualizações no Bitcoin e no Ethereum melhorarão a usabilidade e a escalabilidade e fornecerão catalisadores para o crescimento futuro. A infraestrutura do mercado de criptomoedas também continua a amadurecer, e suas conexões com o sistema financeiro tradicional estão melhorando de forma constante.
Correções são normais nos mercados de criptomoedas. Não há circuit breakers aqui, nem um emprestador de última instância intervindo durante turbulências severas do mercado; as taxas de juros não são artificialmente suprimidas, nem a emissão de Bitcoin é aumentada para injetar liquidez no sistema. A proposta de valor de longo prazo das redes públicas descentralizadas permanece sólida, e o fato de que o mercado pode passar por correções e se recuperar com sua própria força demonstra precisamente que esta classe de ativos ainda volátil possui o poder de um mercado verdadeiramente livre.
A história da adoção de criptomoedas ainda está em seus estágios iniciais. Os princípios de descentralização, autossoberania e minimização da confiança continuam a inspirar os participantes, impulsionados por uma das inovações tecnológicas mais revolucionárias da história humana e apoiados pela desvalorização cambial, por grandes mudanças demográficas e pelo declínio da confiança institucional. A inovação disruptiva é inerentemente acidentada e às vezes parece uma montanha-russa.