Autor: Xu Chao, Wallstreetcn
O mercado de chips de memória está mudando de uma "alta generalizada" para uma "divergência". O Bank of America acredita que a lógica de aumento de preços do DRAM ainda não foi quebrada, enquanto o mercado spot de NAND claramente afrouxou e se tornará a primeira categoria de produto neste ciclo de alta da memória que precisará ser reprecificada.
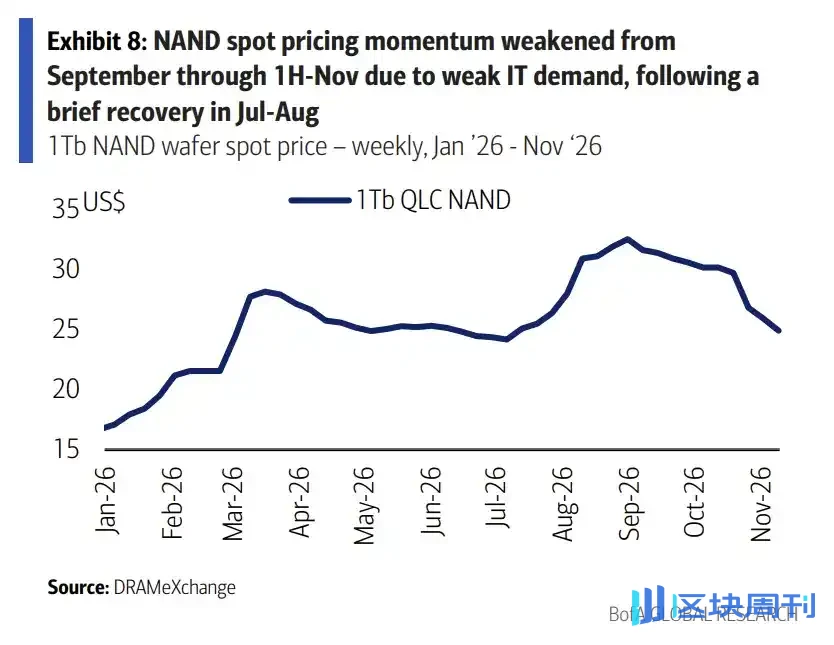
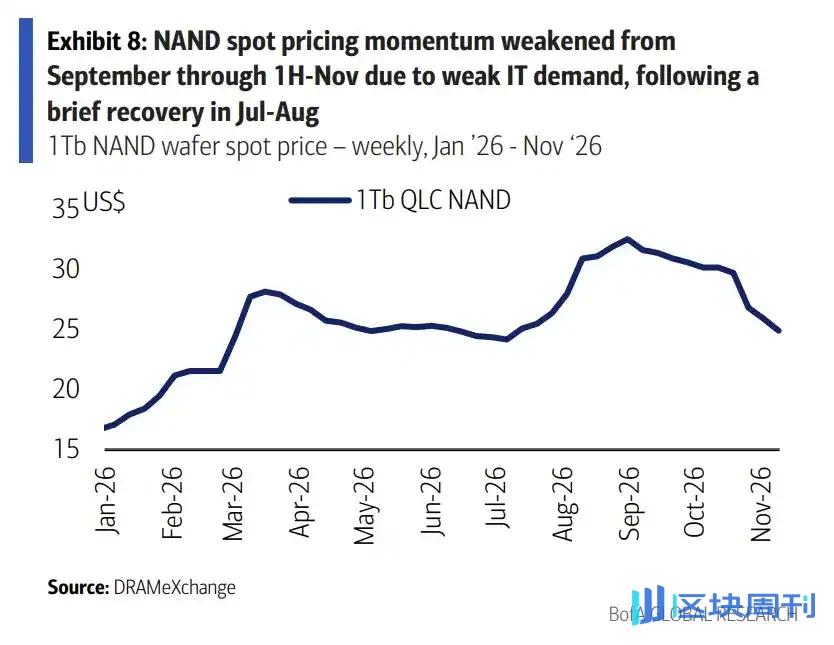
Um relatório do Bank of America datado de 13 de novembro mostra que os preços spot de NAND caíram significativamente, com wafers de 512Gb recuando mais de 10% e os de 1Tb caindo quase um dígito médio, enquanto os preços spot de DDR5 de 16Gb ficaram estáveis. Desde meados ao final de outubro, os preços spot de NAND acumularam uma correção de cerca de 20%.
Com base nisso, o Bank of America mantém uma premissa cautelosa para os preços médios de venda de NAND no primeiro trimestre de 2027: preços de NAND para TI caindo de 5% a 10% trimestre a trimestre, aplicações empresariais basicamente estáveis ou ligeiramente em alta, e uma queda geral de um dígito baixo. Esse julgamento forma uma divergência clara em relação à visão do mercado, que ainda espera que os preços de venda de NAND subam mais de 10%. Ao mesmo tempo, o Bank of America ainda assume que os aumentos de preços de DRAM continuarão no quarto trimestre de 2026 (alta de 8% trimestre a trimestre) e no primeiro trimestre de 2027 (alta de 5%).
O Bank of America disse que, após conversas com investidores esta semana, o sentimento em relação às ações de memória melhorou em comparação com a semana passada, e as empresas com maior peso de DRAM são vistas como tendo espaço limitado de queda. A maioria das ações de DRAM atualmente é negociada a apenas 3 a 5 vezes o preço/lucro para os lucros de 2026 a 2027, significativamente abaixo dos pares de semicondutores de IA.
Três sinais de enfraquecimento dos preços spot de NAND
O Bank of America atribui as preocupações com NAND a três pontos: os preços spot foram corrigidos em cerca de 20% desde meados ao final de outubro; os pedidos de fabricantes de PC e smartphones e até de provedores de nuvem de hiperescala chineses enfraqueceram; e as negociações de preços de contrato para o primeiro trimestre de 2027 podem ser adiadas, sem pedidos urgentes aparecendo no mercado.
A divergência nos dados spot é bastante intuitiva. Segundo a DRAMeXchange, os preços spot de wafers de 512Gb estão cotados a US$ 14,3, queda de 12% semana a semana e de 32% trimestre a trimestre, mas ainda em alta de 121% ano a ano; os de 1Tb estão cotados a US$ 24,9, queda de 4% semana a semana, de 19% trimestre a trimestre, e alta de 194% ano a ano. Em comparação, o DDR5 de 16Gb está cotado a US$ 60,2, estável semana a semana e em alta de 150% ano a ano.
A posição dos fabricantes originais ainda enfatiza a forte demanda por SSD empresarial, o que pode compensar em certa medida a fraqueza do NAND para TI.Mas o Bank of America adverte que as linhas de produção mais antigas representam de 20% a 30% da capacidade total global de wafers e não são adequadas para produzir NAND de alta gama e eSSD, portanto ainda precisam ser continuamente usadas para NAND para TI, o que constitui pressão estrutural sobre os preços. Os preços por bit para NAND de alta capacidade (acima de 2Tb) e eSSD (acima de 30TB) foram ligeiramente reduzidos, mas o Bank of America vê isso mais como uma promoção proativa dos fabricantes para impulsionar a nova geração QLC — os preços de NAND para a maioria dos eSSD ainda estão em leve tendência de alta.
Ponto de divergência: preços de contrato permanecem altos, mas negociações podem ser adiadas
Os preços de contrato de NAND e os preços spot estão atualmente divergindo.
Segundo a TrendForce, o preço de contrato de outubro para wafers TLC de 1Tb ficou basicamente estável trimestre a trimestre, estendendo o padrão lateral do segundo ao terceiro trimestre; o preço de contrato de 512Gb é de cerca de US$ 27, próximo de uma máxima histórica e aproximadamente dez vezes a mínima de US$ 2,5 em fevereiro de 2025.

A preocupação do Bank of America está no timing: se os compradores downstream atrasarem a realização de pedidos urgentes, as negociações de preços de contrato para o primeiro trimestre de 2027 poderão ser adiadas, e o poder de barganha dos fabricantes na nova rodada de negociações de preços será enfraquecido. Esse julgamento corresponde diretamente à sua lacuna de expectativa em relação ao mercado — o sell-side geralmente assume que os preços de venda de NAND ainda subirão cerca de 10%, enquanto o Bank of America projeta uma queda de um dígito baixo.

O lado do DRAM apresenta um quadro diferente. Segundo a TrendForce, o preço de contrato de outubro para DDR5 de 16Gb subiu mais 5% em relação ao trimestre anterior, com um aumento ano a ano de mais de 500%; os preços de contrato de outubro para módulos DDR5 e DDR4 de 64GB para servidores subiram cerca de 15% em relação ao trimestre anterior, com os preços dos módulos tendo ultrapassado US$ 1.000, atingindo US$ 1.600 e US$ 1.500, respectivamente. Com base nisso, o Bank of America mantém sua premissa de que o DRAM subirá 8% em relação ao trimestre anterior no quarto trimestre de 2026 e 5% no primeiro trimestre de 2027.
Samsung: otimista em relação ao HBM, mas não agressiva
O Bank of America realizou uma reunião de intercâmbio com investidores com a Samsung Electronics em 12 de novembro, e as três principais conclusões foram: a demanda por chips de data center de IA nos Estados Unidos é forte e, apesar das preocupações, não foram observados cortes de pedidos; a posição de mercado do HBM melhorou acentuadamente em relação à fraqueza de um ano atrás; e os preços de acordos de longo prazo (LTA) para o negócio de DRAM estão subindo fortemente, com preços de venda elevados e margens brutas elevadas sustentáveis ao longo de um ciclo longo.
Mas as declarações da administração não foram agressivas, o que também é um dos focos para os investidores. A Samsung estabeleceu uma meta de participação no HBM de cerca de 30% a 40%, e não acima de 50%; mesmo até o final de 2027, a lucratividade do LPDDR5 ainda será melhor que a do HBM, portanto a expansão de capacidade de HBM provavelmente não será muito agressiva, a fim de evitar erodir a participação de mercado do DRAM tradicional. No roteiro tecnológico, o HBM4e compartilhará o mesmo nó 1c e chip lógico de 4nm com o HBM4. O Bank of America também mencionou que a magnitude dos aumentos de preços de contrato de 2027 provavelmente não alcançará o nível esperado pela TrendForce, porque os preços já subiram no início de 2026.
Vale notar que a orientação da Samsung para NAND de TI não é tão otimista quanto para eSSD, o que é consistente com o julgamento de preços do Bank of America.
Sentimento se recupera, avaliação continua sendo o principal suporte
As ações de memória se recuperaram esta semana, com ganhos acumulados no ano geralmente acima de 100%, e a SanDisk e a Kioxia registrando retornos acumulados no ano de mais de 250%. O Bank of America disse que os investidores com quem conversou esta semana geralmente mencionaram potencial de queda limitado, citando pedidos resilientes de chips de AIDC após as eleições de meio de mandato nos Estados Unidos, preços de venda de DRAM ainda em alta (em contraste com NAND) e múltiplos de avaliação baixos.
A tabela de avaliação mostra a SK Hynix a 3,6 vezes o preço/lucro de 2026, a Samsung a 4,7 vezes, a Micron a 10,7 vezes e a Nanya a 5,1 vezes; entre o grupo de NAND, a Sandisk está a 4,3 vezes o preço/lucro de 2027, a Western Digital a 13,2 vezes, a SIMO a 16,4 vezes e a Phison a 7,7 vezes. O Bank of America acredita que, em comparação com os pares de semicondutores de IA, a precificação do setor de memória ainda parece moderada.
O Bank of America conclui que as tendências de oferta, demanda e preços do DRAM continuam apoiadas pelos data centers de IA e pelo deslocamento de capacidade causado pelo HBM, enquanto o poder de precificação do NAND está se deslocando para os compradores. A lacuna de avaliação e a elasticidade de lucros dos dois dependerão de se as negociações de preços de contrato para o primeiro trimestre de 2027 conseguirão ser concluídas conforme o planejado.