Autor | Huang Yida
Editor | Zhang Fan
Em 12 de novembro, a Nvidia anunciou repentinamente que o cofundador da empresa, Jensen Huang, renunciou aos cargos de presidente, diretor executivo e diretor, com efeito imediato. A atual diretora financeira Colette Kress atuará como CEO interina, e o conselho de administração nomeou simultaneamente Harvey Jones como o primeiro presidente do conselho em toda a história da empresa e iniciou o processo de seleção de um novo CEO.
Desde a fundação da Nvidia em 1993, os 33 anos de Jensen Huang no comando chegaram oficialmente ao fim. De GPUs à inteligência artificial, Jensen Huang liderou a Nvidia por várias grandes transformações estratégicas, transformando uma empresa iniciante de chips em uma das gigantes tecnológicas mais influentes do mundo.
No entanto, há menos de cinco meses, Jensen Huang ainda recebeu cerca de 99% dos votos a favor na eleição de diretores na reunião anual de acionistas da Nvidia. Um contraste tão acentuado antes e depois também levou o mercado a reexaminar uma questão de governança corporativa que há muito tempo estava obscurecida pelo desempenho deslumbrante da Nvidia:
Como fundador e líder de longa data da empresa, por que Jensen Huang não consolidou seu próprio controle por meio de uma estrutura de ações de classes duplas, como fizeram Page e Brin, do Google, ou Zuckerberg, da Meta?
01 1999 Ainda Não Era a Era das Ações de Classes Duplas
A resposta a essa pergunta talvez precise começar pelos arranjos acionários quando a Nvidia abriu o capital em 1999. Na época, era comum que empresas de tecnologia do Vale do Silício abrissem o capital com arranjos de "uma ação, um voto". Para os fundadores, eles podiam influenciar as decisões da empresa por meio da participação acionária, cargos executivos, reputação pessoal e outros aspectos, mas não tinham direitos de voto naturalmente superiores aos dos acionistas ordinários. A Nvidia também seguiu essa tradição e emitiu apenas ações ordinárias.
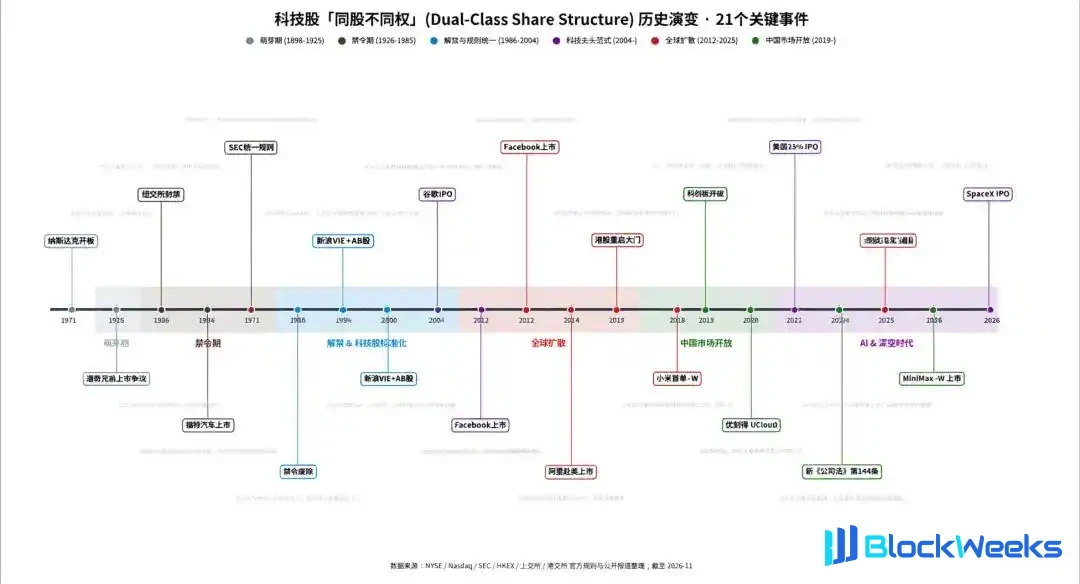
Quanto à estrutura de ações de classes duplas, na verdade ela também não foi uma invenção da era da internet. Já no século passado, muitas empresas conhecidas listadas nos EUA usavam estruturas de ações de classes duplas para manter o controle por meio de ações com diferentes direitos de voto, sendo exemplos típicos a Ford Motor e o The New York Times. No entanto, usar explicitamente esse sistema para proteger a estratégia de longo prazo de empresas de tecnologia e gradualmente torná-lo uma estrutura acionária comumente adotada em IPOs de grandes empresas de tecnologia da internet foi uma tendência que se formou apenas mais tarde, na era da internet.
Em 2004, o Google adotou uma estrutura de ações AB quando abriu o capital. No nível dos direitos de voto, Page e Brin estabeleceram as ações Classe A detidas pelo público em um voto por ação e as ações Classe B detidas pelos fundadores e outros em dez votos por ação. O prospecto do Google declarava explicitamente que uma estrutura tradicional de empresa aberta poderia enfraquecer a independência do empreendimento e, portanto, esperava usar as ações AB para manter o controle de longo prazo da administração sobre a empresa e salvaguardar a implementação da estratégia de longo prazo.
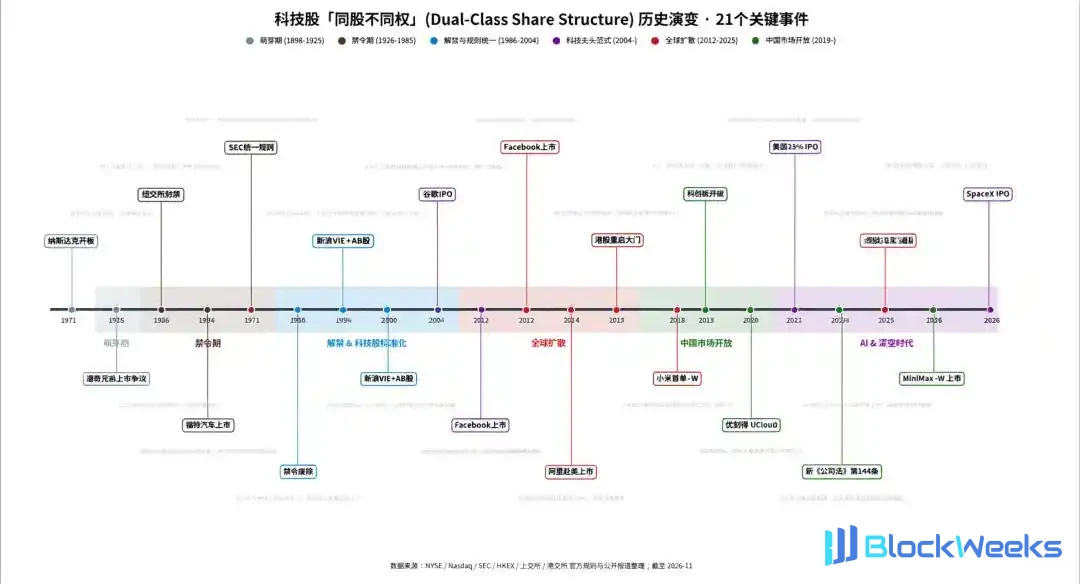
Figura: Evolução histórica das estruturas de ações de classes duplas entre ações de tecnologia; Fonte: 36Kr Graphic
Em comparação, a Nvidia abriu o capital apenas cinco anos antes. O uso contínuo de um arranjo acionário de uma ação, um voto refletia em grande parte as convenções de governança acionária das empresas de tecnologia daquela época. Além disso, a Regra 5640 da Nasdaq restringe que empresas listadas enfraqueçam injustamente, a posteriori, os direitos de voto dos acionistas ordinários existentes por meio de métodos como a emissão de ações com superdireitos de voto. Portanto, para a Nvidia, que já estava listada, a dificuldade institucional de introduzir direitos de super-voto para proteger o fundador já era muito maior do que antes do IPO.
02 A Participação Acionária de Jensen Huang Foi Continuamente Diluída
A propriedade acionária da Nvidia é bastante dispersa, e isso já era evidente desde a época de sua listagem. Seu prospecto de 1999 revelou que Jensen Huang detinha cerca de 13,1% das ações antes do IPO, o que caiu para 10,8% após o IPO; até 2026, sua proporção de participação acionária havia caído ainda mais, para 3,58%. Financiamentos, emissões adicionais de ações, incentivos em ações e mudanças na participação acionária pessoal fizeram a proporção de participação de Jensen Huang continuar diminuindo, e seus direitos de voto enfraquecerem correspondentemente, preparando o terreno para este "incidente de destituição".

Figura: Linha do tempo da diluição acionária de Jensen Huang; Fonte: 36Kr Graphic
Nos primeiros anos, já havia precedentes de fundadores de empresas de tecnologia do Vale do Silício que perderam o controle devido à diluição acionária. Em 1985, Jobs e o CEO da Apple, Sculley, entraram em conflito feroz sobre as operações da empresa. Embora Jobs ainda fosse o maior acionista individual da Apple na época, sua participação acionária havia caído para cerca de 11%, não sendo mais suficiente para influenciar as decisões do conselho. O conselho optou por apoiar Sculley e, por meio de ajustes na estrutura de negócios, Jobs foi destituído de sua autoridade de gestão e deixou a Apple que havia fundado em setembro daquele ano.
Olhando para a Microsoft, após sua listagem em 1986, Gates ainda detinha cerca de 45% das ações. Embora sua participação acionária pessoal tenha diminuído gradualmente, ele ainda mantinha cerca de 14% das ações antes de deixar o cargo de CEO em 2000. Graças à participação acionária relativamente alta de Gates no período inicial após a listagem, ao processo relativamente gradual de diluição acionária posterior e à autoridade de liderança acumulada ao longo do tempo, Gates sempre manteve um forte controle sobre a empresa durante seu mandato como CEO.
Em comparação, Jensen Huang detinha apenas cerca de 11% das ações quando a Nvidia abriu o capital. Comparado a Gates, os direitos de voto correspondentes à participação acionária do "deus da guerra de jaqueta de couro" eram claramente mais fracos. Além disso, à medida que sua participação acionária diminuiu ainda mais posteriormente, os direitos de voto já fracos de Jensen Huang continuaram a diminuir, de modo que se pode dizer que ele perdeu desde cedo a base para dominar as decisões da empresa por meio da propriedade controladora.
03 Jensen Huang liderou a empresa por 33 anos contando com autoridade de desempenho
Portanto, a influência de Jensen Huang sobre a Nvidia é difícil de explicar pelos direitos de voto correspondentes à sua proporção acionária. A autoridade de gestão nas operações corporativas nunca vem apenas das urnas; ela também vem da autoridade de desempenho, do julgamento estratégico e da confiança de longo prazo do conselho nos executivos.
De chips gráficos a GPUs programáveis, e depois a investimentos contínuos no ecossistema CUDA, a Nvidia apostou repetidamente em roteiros tecnológicos de longo prazo antes que o mercado atingisse consenso. O CUDA em particular era difícil de entregar retornos substanciais imediatos nos primeiros dias, mas gradualmente construiu um fosso competitivo baseado na sinergia software-hardware; depois, a IA generativa impulsionou uma explosão na demanda por poder computacional, e a Nvidia evoluiu ainda mais de fornecedora de chips para participante central na infraestrutura global de IA.
Essas decisões estratégicas fundamentais e o enorme sucesso comercial que trouxeram estabeleceram gradualmente a posição de liderança central de Jensen Huang na Nvidia. Nas operações diárias da empresa, Jensen Huang dominou por muito tempo a direção de P&D de produtos, a alocação de recursos de P&D, a coordenação da cadeia de suprimentos e a gestão do relacionamento com clientes. O estilo de gestão horizontal da empresa fortaleceu sua influência sobre os negócios de linha de frente e a tomada de decisões experienciais. Para o conselho e os investidores institucionais, apoiá-lo era tanto um reconhecimento das conquistas passadas quanto uma inclusão de confiança em sua capacidade de julgar o futuro.

Figura: Desempenho de receita operacional de longo prazo da Nvidia; Fonte: wind, 36Kr
Portanto, embora Jensen Huang não tivesse controle absoluto no sentido legal, ele possuía há muito tempo domínio estratégico de fato. Contando com desempenho continuamente entregue, ele manteve sua posição de liderança por 33 anos sem proteção acionária. Na eleição de diretores em junho de 2026, ele recebeu cerca de 99% dos votos a favor, o que é uma manifestação intuitiva dessa confiança.
Mas o "modelo Jensen Huang" acima tem uma condição inerente: a autoridade de desempenho deve ser continuamente reconhecida. Ela pode se fortalecer à medida que a empresa tem sucesso, mas, uma vez que o desempenho operacional ou a reputação pessoal sejam atingidos, a autoridade de liderança acumulada ao longo do tempo pode enfraquecer rapidamente. Em particular, Jensen Huang, carecendo de controle absoluto, pode, portanto, perder o apoio do conselho e até perder o domínio operacional sobre a empresa. Este "incidente de destituição" é evidência clara da visão acima.
04 O que exatamente as ações AB protegem?
Com base no modelo de governança centrado no conselho da Nvidia, de acordo com o estatuto da empresa, o conselho precisa apenas do apoio da maioria dos diretores para ter autoridade para nomear ou destituir pessoal de alta gestão, como o CEO, a qualquer momento, independentemente de haver justa causa. Mesmo como fundador, Jensen Huang não pode vetar unilateralmente as decisões de pessoal do conselho com base na sua participação acionária inferior a 4%.
Para Jensen Huang, que detém uma percentagem de participação relativamente baixa e carece de controle absoluto, mesmo como CEO de longa data, ele deve depender do crescimento do desempenho e da confiança dos acionistas para manter a sua posição de liderança. Como não pode controlar o conselho através dos seus próprios direitos de voto, o conselho pode formar um contrapeso substantivo ao seu poder e promover ajustes de pessoal da gestão quando necessário. Assim, a renúncia de Jensen Huang desta vez não é surpreendente; é precisamente o resultado do efeito combinado da estrutura acionista de longa data da Nvidia e do mecanismo de governança corporativa.
Jeffrey Sonnenfeld, professor da Universidade de Yale, apontou em uma entrevista recente que Jensen Huang liderou com sucesso a Nvidia por mais de 30 anos sem a proteção de ações de dupla classe, tornando-se um exemplo poderoso contra o sistema de ações AB; no entanto, ironicamente, se a Nvidia lhe tivesse concedido direitos de super voto naquela época, agora seria muito mais difícil destituí-lo.
Google e Meta são estruturas típicas de ações AB, onde os direitos de super voto dão aos fundadores um controle corporativo mais forte, permitindo-lhes reduzir a interferência das flutuações de mercado de curto prazo e da pressão dos acionistas e promover o planejamento estratégico de longo prazo. Mas quando o julgamento ou o comportamento de um fundador enfrenta problemas, os acionistas ordinários podem achar difícil mudar o panorama da governança corporativa por meio do voto. Portanto, as ações AB ampliam a autonomia estratégica do fundador enquanto reduzem correspondentemente a conveniência da correção externa de erros.
A Nvidia não adotou uma estrutura de ações AB, o que se deve tanto a fatores históricos na época do seu IPO em 1999 quanto a uma lógica de governança diferente da de gigantes da tecnologia como Google e Meta, ou seja, escolher falar por meio do desempenho em vez de bloquear o controle por meio de arranjos institucionais, retendo assim as capacidades de supervisão e correção de erros do conselho. A renúncia de Jensen Huang desta vez prova mais uma vez que por maior que tenha sido a autoridade do desempenho passado, um fundador carente de controle institucional sempre estará sujeito às regras de governança corporativa.
O conteúdo deste artigo representa apenas as opiniões do autor.
Os mercados envolvem riscos, e o investimento exige cautela. Em nenhuma circunstância as informações ou opiniões expressas neste artigo constituem aconselhamento de investimento a qualquer pessoa. Antes de tomar decisões de investimento, os investidores devem, se necessário, consultar profissionais e tomar decisões prudentes. Não pretendemos fornecer serviços de subscrição a quaisquer partes negociadoras ou quaisquer serviços que exijam qualificações ou licenças específicas para serem exercidos.