Artigo original doBank Policy Institute (BPI, Bank Policy Institute; autores Laurence Bristow, Eva Funaki
Nota do editor: Este artigo foi compilado a partir de uma nota de pesquisa do BPI. O BPI é uma instituição de pesquisa que representa o setor bancário dos EUA, e suas conclusões são desfavoráveis às stablecoins offshore e às stablecoins com garantia em criptoativos; os leitores devem estar cientes de sua posição. Os dados são de 30 de junho de 2026, provenientes de divulgações dos emissores e do Dune Analytics.
Em 18 de janeiro de 2027, o GENIUS Act entra oficialmente em vigor. De acordo com a Lei, as "stablecoins de pagamento" emitidas nos Estados Unidos ou oferecidas a usuários dos EUA devem ser totalmente lastreadas com ativos altamente líquidos — títulos do Tesouro dos EUA com vencimento remanescente não superior a 93 dias, acordos de recompra reversa overnight garantidos por Treasuries, depósitos bancários e outros ativos qualificados.
Mas, por oferta circulante, entre as dez maiores stablecoins em dólar nos Estados Unidos, atualmente apenas duas têm estruturas de reserva que atendem aos requisitos do GENIUS, representando 26% da oferta circulante total. Outras duas devem se qualificar em breve, representando 2%. As 72% restantes não se qualificam: 65% dessas são stablecoins emitidas offshore, e 7% são com garantia em criptoativos.
Estas são as conclusões da mais recente nota de pesquisa do BPI.
Amostra e Metodologia
O BPI selecionou as 10 maiores stablecoins em dólar por oferta circulante, que, em 30 de junho de 2026, juntas representavam 97% da oferta circulante total do mercado. Os dados de composição das reservas geralmente vêm das divulgações mensais dos emissores, sendo que a maior, a USDT, divulga apenas trimestralmente; as stablecoins com garantia em criptoativos USDS e DAI obtêm dados on-chain via Dune Analytics.
Essas dez são divididas em três grupos: as sujeitas ao GENIUS após a entrada em vigor da Lei, as não sujeitas por serem emitidas offshore, e as não sujeitas por usarem empréstimos com garantia em criptoativos como reservas.
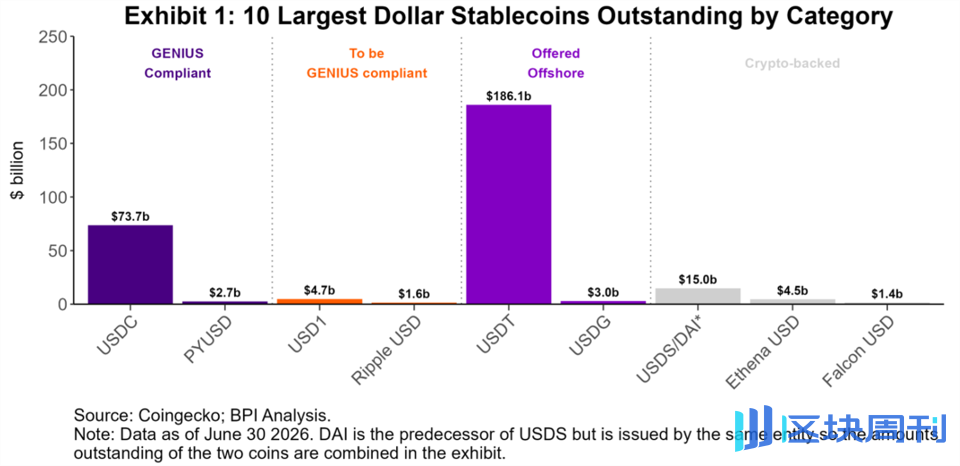
As dez maiores stablecoins em dólar agrupadas por categoria (oferta circulante e status de conformidade)
Os 26% Compatíveis: USDC e PYUSD
Quatro das dez são emitidas dentro dos Estados Unidos e estarão sujeitas ao GENIUS após a entrada em vigor da Lei. Em junho de 2026, a USDC, da Circle, e a PYUSD, da Paxos, já atendem aos requisitos de ativos de reserva; a USD1, da World Liberty, e a USD, da Ripple, não atendem — ambas mantêm fundos de mercado monetário, e esses fundos contêm dívida de agências e Treasuries dos EUA de prazo mais longo.
A USDC é a maior doméstica, com oferta circulante superior a US$ 73 bilhões. Em julho de 2026, cerca de 70% de seus ativos de reserva eram acordos de recompra reversa garantidos por Treasuries, com os 30% restantes divididos aproximadamente igualmente entre depósitos bancários não segurados e letras do Tesouro.
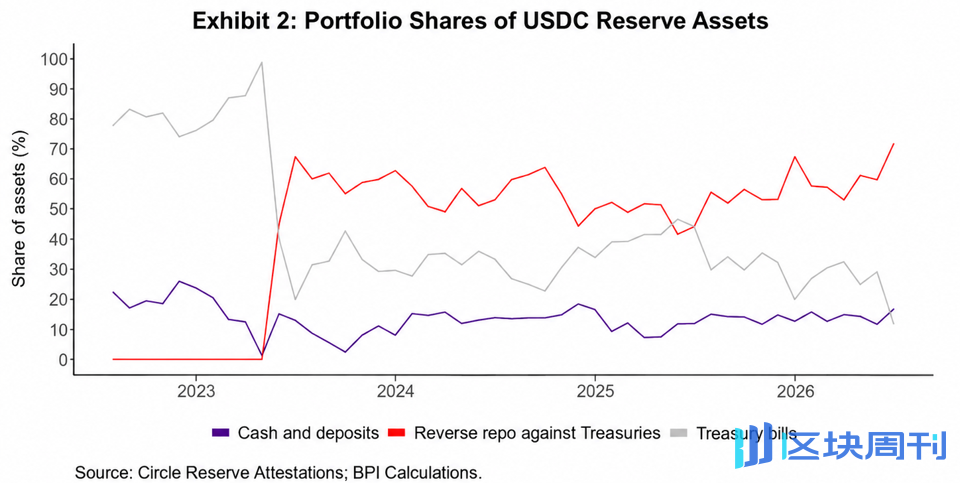
Série temporal da composição dos ativos de reserva da USDC (anotada com mudanças em torno do evento do Silicon Valley Bank em 2023)
A estrutura de reservas do USDC foi remodelada pela crise do Silicon Valley Bank no início de 2023. Inicialmente, suas reservas eram compostas por 85% de títulos do Tesouro mais 15% de depósitos bancários não segurados, com mais da metade dos depósitos mantidos no Silicon Valley Bank. Depois que o banco entrou em dificuldades, os detentores de USDC começaram a questionar sua solvência, o preço da moeda perdeu a paridade, caindo para até 87 centavos. Posteriormente, a Circle reduziu a proporção de títulos do Tesouro e passou a investir em acordos de recompra reversa garantidos por títulos do Tesouro para melhorar a liquidez.
O Volume Não Conforme: Os 65% Offshore
As principais stablecoins emitidas offshore não estão sob a jurisdição do GENIUS, e suas estruturas de reservas não correspondem aos requisitos da Lei.
A maior é a USDT, atualmente a stablecoin número um em oferta circulante, com sua entidade operacional localizada em El Salvador. Em 30 de junho de 2026, 61% das reservas da USDT eram títulos do Tesouro dos EUA, 10% eram recompras reversas overnight garantidas por títulos do Tesouro, e os depósitos bancários representavam uma parcela muito pequena. Os ativos de reserva restantes consistem em ouro, ações listadas, Bitcoin, empréstimos garantidos, empréstimos de recompra reversa a prazo e outros investimentos, cuja participação subiu para 29%, e essas proporções estão aumentando lentamente ao longo do tempo.

Mudanças na composição dos ativos de reserva da USDT
A USDT perdeu a paridade várias vezes: em outubro de 2018, caiu abaixo do valor nominal quando o mercado questionou seus ativos de reserva; em novembro de 2022, perdeu a paridade novamente em meio ao colapso da FTX e temores de contágio; em agosto de 2023, durante o "inverno cripto", a liquidez das exchanges caiu e os resgates do lado da Tether foram bloqueados, e o preço da moeda perdeu a paridade mais uma vez.
A segunda maior stablecoin offshore, Global Dollar (USDG), é emitida pelas entidades de Cingapura e Europa da Paxos. Em 30 de junho de 2026, sua composição de reservas era de 53% em fundos mútuos monetários governamentais, 42% em títulos do Tesouro e 5% em depósitos bancários. Esses ativos por si só não são de alto risco, mas os fundos mútuos monetários governamentais investem em títulos do Tesouro e títulos de agências federais com vencimentos superiores a 93 dias, portanto não atendem aos requisitos do GENIUS. Pouco depois do lançamento da USDG, ela perdeu a paridade em novembro de 2024 devido à liquidez de negociação insuficiente.
A Lei GENIUS também deixa um canal para emissores estrangeiros de stablecoins de pagamento: desde que o Tesouro dos EUA determine que o regime regulatório de seu país de origem é comparável ao dos Estados Unidos e o emissor demonstre sua capacidade de cumprir ordens legais dos EUA, eles podem oferecer stablecoins de pagamento a usuários dos EUA.
Os 7% Garantidos por Cripto: USDS, DAI e USDe
As stablecoins garantidas por cripto têm carteiras de reserva de maior risco, principalmente empréstimos garantidos por cripto, e estes não são ativos de reserva qualificados sob o GENIUS, portanto não se espera que se tornem stablecoins de pagamento sob a Lei.
As mais proeminentes são USDS e DAI, ambas emitidas pela Sky Protocol, que juntas constituem a terceira maior stablecoin, com escala se aproximando de US$ 14 bilhões.
Diferentemente das stablecoins de pagamento lastreadas 1:1 por ativos reais, a USDS tem três caminhos de emissão: trocar diretamente 1 USDC por 1 USDS; tomar emprestado USDS contra garantia cripto por meio do protocolo de empréstimo DeFi da Sky; e emissão por entidades afiliadas da Sky — a Sky fornece linhas de crédito em USDS a entidades afiliadas para estratégias como empréstimos garantidos por cripto ou ativos do mundo real tokenizados.

Composição dos ativos de reserva da USDS (julho de 2025 a junho de 2026)
Em junho de 2026, as reservas da USDS consistiam em 42% de empréstimos garantidos por cripto, 38% de stablecoins e 20% de ativos do mundo real tokenizados. Dos ativos do mundo real, quase 90% são fundos tokenizados investidos em títulos do Tesouro dos EUA de curto prazo, acordos de recompra reversa e títulos lastreados em hipotecas com classificação AAA.
Outra stablecoin com garantia cripto é a USDe do Ethena Lab, com aproximadamente US$ 4 bilhões em junho de 2026. A USDe começou com uma estratégia de negociação de base no estilo de fundo de hedge, mas ajustou sua estratégia após o declínio da lucratividade da negociação de base e um grave descolamento (depeg) em outubro de 2025; atualmente é lastreada por uma combinação de ativos do mundo real tokenizados, stablecoins com rendimento e empréstimos com garantia cripto em protocolos DeFi.
Conclusão: Conformidade Não É Igual a Ausência de Depeg
Os requisitos de ativos de reserva do GENIUS têm como objetivo melhorar a estabilidade das stablecoins de pagamento e reduzir a probabilidade de descolamento. Mas, na situação atual, apenas duas das dez maiores stablecoins em dólar — 26% da oferta circulante global — possuem reservas que atendem aos requisitos da lei. As stablecoins offshore e as stablecoins com garantia cripto, que representam a maior parte, permanecem fora do novo marco legal, mantendo carteiras de reserva significativamente mais arriscadas.
É claro que atender aos requisitos de reserva do GENIUS não significa que uma stablecoin necessariamente manterá seu valor — tanto stablecoins em conformidade quanto as não conformes já sofreram descolamento antes, e podem sofrer descolamento novamente no futuro.