A Kalshi está se preparando para entrar no mercado institucional de derivativos de inflação com contratos futuros negociados em bolsa propostos, vinculados ao Índice de Preços ao Consumidor (CPI) dos EUA. De acordo com o relatório da Bloomberg de 23 de outubro de 2026, a operadora de mercado de previsões está mirando um lançamento em dezembro para futuros que acompanham tanto o CPI geral quanto o núcleo do CPI, que exclui alimentos e energia. A empresa contratou Michael Ashton, um ex-trader de inflação do Barclays conhecido como o “Inflation Guy”, para ajudar a projetar os contratos e atrair interesse institucional de grandes bancos e fundos de hedge.
A iniciativa de Futuros de CPI da Kalshi representa uma potencial expansão além dos contratos orientados por eventos que estabeleceram a posição da Kalshi nos mercados de previsão. Seus contratos de inflação existentes permitem que os traders especulem se o CPI excederá determinados limites, mas os investidores institucionais frequentemente exigem instrumentos com exposição mais contínua às mudanças nos dados econômicos. Futuros de inflação padronizados poderiam potencialmente abordar essa diferença, desde que suas características de precificação, liquidação e liquidez atendam aos requisitos de negociação profissional.
Os contratos planejados ainda não foram lançados, e a Kalshi não confirmou formalmente uma data de listagem em dezembro. Seu eventual significado comercial dependerá de mais do que o status regulatório ou a disponibilidade do produto. A questão central é se uma plataforma associada a mercados de previsão pode estabelecer a profundidade de mercado, os arranjos de compensação e a participação institucional sustentada necessários para competir dentro da negociação tradicional de derivativos macroeconômicos.
Principais Conclusões
- A Kalshi está desenvolvendo futuros vinculados ao CPI com alvo de um possível lançamento em dezembro de 2026, embora a data permaneça não confirmada.
- Os produtos propostos acompanhariam a inflação geral e o núcleo da inflação dos EUA, em vez de simplesmente liquidar previsões individuais de eventos de CPI.
- A adoção institucional dependerá de liquidez, especificações padronizadas de contrato, arranjos de margem e desempenho eficaz de hedge.
- Os contratos de previsão de CPI existentes não proporcionam a mesma exposição que um instrumento convencional de futuros de inflação.
- A iniciativa poderia ampliar o papel da Kalshi da negociação baseada em eventos para a gestão institucional de risco macroeconômico.
Futuros de CPI da Kalshi: O Que Está Realmente Planejado?
Os futuros de inflação propostos pela Kalshi marcam uma tentativa de competir por um tipo diferente de transação financeira daquelas que dominam seu negócio existente de mercado de previsões. A Bloomberg relatou em 23 de outubro que a empresa estava apresentando planos a bancos e fundos de hedge para contratos negociados em bolsa vinculados diretamente ao CPI geral e ao núcleo do CPI. A estrutura de vencimento proposta cobriria cada um dos 12 meses de referência seguintes, seguidos por contratos associados a maio e novembro ao longo dos quatro anos subsequentes. A empresa estaria considerando negociação de domingo a sexta-feira, com a Kalshi Klear identificada como a entidade de compensação pretendida. Esses detalhes derivam de materiais de marketing relatados, e não de especificações públicas finalizadas de contrato, o que significa que elementos importantes do produto podem mudar antes do lançamento. A Kalshi confirmou que estava trabalhando em futuros de CPI, mas se recusou a fornecer uma data definitiva de introdução.
A expansão se baseia em um mercado existente de contratos de eventos relacionados à inflação. A Kalshi já oferece produtos que permitem aos participantes negociar previsões sobre aumentos mensais do CPI, taxas de inflação anuais e se números específicos excedem limites especificados. Esses mercados podem agregar informações sobre resultados econômicos esperados e permitir que os traders assumam posições sobre divulgações individuais. No entanto, investidores macroeconômicos profissionais frequentemente gerenciam portfólios cuja sensibilidade à inflação é contínua, e não binária. Portfólios de títulos, títulos vinculados à inflação e derivativos de taxas de juros podem mudar de valor em uma variedade de resultados de inflação, criando demanda por contratos que se assemelhem mais a instrumentos tradicionais de hedge financeiro. Os futuros propostos pela Kalshi tentariam atender a essa demanda, indo além de um resultado de evento estreitamente definido em direção a um instrumento cujo valor poderia responder mais diretamente às mudanças na medida de inflação subjacente.
Como Funcionariam os Futuros de CPI da Kalshi?
Os Futuros de CPI da Kalshi destinam-se a proporcionar exposição padronizada às medições de inflação dos EUA, embora sua metodologia final de liquidação, tamanho do tick, multiplicador do contrato e requisitos de margem não tenham sido confirmados publicamente no anúncio disponível. Um contrato convencional de futuros de CPI normalmente faria referência a um índice de inflação acordado ou medida publicada e permitiria aos participantes comprar ou vender exposição a esse valor. Sua lucratividade dependeria das regras específicas de precificação e liquidação do contrato, e não simplesmente se um número publicado cruzou um único limite. Em comparação, um contrato binário de evento de CPI paga de acordo com uma condição específica, como se a inflação mensal excede uma porcentagem declarada. Essa distinção pode mudar materialmente como as posições respondem a surpresas de inflação e quão efetivamente compensam riscos em um portfólio de investimento existente.
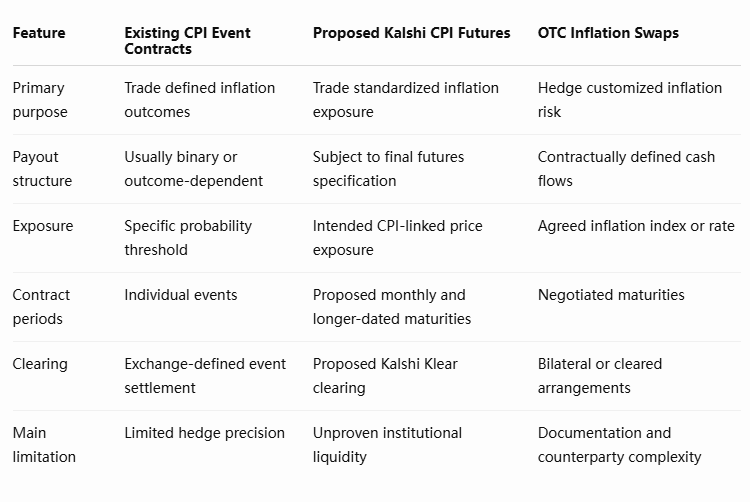
O cronograma de vencimentos proposto é potencialmente importante porque a exposição à inflação se estende além do próximo lançamento econômico. Investidores institucionais podem desejar gerenciar o risco associado a vários meses ou anos de expectativas de inflação, e uma curva de contratos padronizada poderia proporcionar mais flexibilidade do que apostas separadas em anúncios individuais. No entanto, uma faixa de vencimentos mais longa não criaria automaticamente liquidez utilizável em todos os contratos. A atividade de negociação frequentemente se concentra em vencimentos próximos ou de referência, deixando os contratos negociados com menos frequência com spreads mais amplos e custos de execução mais altos. A Kalshi precisaria oferecer suporte a uma precificação suficientemente consistente e a atividades de formação de mercado para que a estrutura proposta se tornasse útil além dos lançamentos de CPI mais imediatos.
Por que o hedge de inflação é mais difícil do que prever o CPI
Prever a direção de um anúncio de inflação e fazer hedge da exposição econômica criada pela inflação são atividades fundamentalmente diferentes. Um investidor pode antecipar corretamente que o CPI excederá uma estimativa de consenso de mercado sem necessariamente deter um instrumento que compense perdas em outras partes de um portfólio. A inflação afeta os rendimentos de títulos nominais, as taxas de juros reais, as expectativas do banco central, os custos de financiamento corporativo e a avaliação de ativos financeiros por meio de diferentes canais. A relação entre um determinado lançamento de CPI e o valor de uma posição em títulos ou futuros de taxa de juros pode, portanto, ser instável. Um contrato vinculado diretamente ao CPI pode oferecer uma fonte mais direcionada de exposição à inflação, mas sua capacidade de fazer hedge de um portfólio depende do desenho de liquidação do instrumento, de sua sensibilidade à medida de inflação relevante e do período coberto pelo passivo ou investimento subjacente.
Considere um gestor de investimentos que detém ativos expostos a uma inflação inesperadamente persistente. O gestor pode buscar proteção contra resultados de inflação acima de uma linha de base assumida, mas um contrato binário focado em se o CPI do próximo mês excede um limite pode produzir um pagamento descontínuo. Uma pequena diferença entre o resultado publicado e o limite pode determinar todo o resultado da liquidação, enquanto a sensibilidade do portfólio à inflação poderia variar de forma mais gradual. Um contrato futuro referenciando a medida de CPI relevante poderia potencialmente oferecer uma relação mais próxima entre o hedge e a variável econômica sendo gerenciada. Mesmo assim, diferenças importantes permaneceriam entre o CPI realizado, as expectativas de mercado e a precificação de ativos sensíveis à inflação. O hedge eficaz exige examinar essas relações em vez de assumir que todo contrato vinculado à inflação oferece proteção intercambiável.
A liquidez é o segundo grande desafio. Os derivativos de inflação são usados por participantes sofisticados do mercado que frequentemente exigem transações de grande porte, cotações bidirecionais confiáveis e a capacidade de ajustar posições sem impacto excessivo no mercado. Um contrato poderia ser conceitualmente bem adequado para hedge e ainda assim permanecer comercialmente pouco atrativo se os traders não puderem entrar ou sair de posições de forma eficiente. Os formadores de mercado também precisam ser capazes de fazer hedge de suas próprias exposições, gerenciar garantias e precificar o instrumento de forma consistente em relação aos mercados relacionados. Para a Kalshi, estabelecer essas conexões pode se revelar mais difícil do que introduzir os próprios contratos. A credibilidade eventual do produto proposto dependerá de se os bancos e fundos estão preparados não apenas para manifestar interesse, mas também para comprometer capital de negociação e proporcionar participação repetida no mercado.
A Kalshi pode competir com as bolsas de futuros tradicionais?
A proposta da Kalshi entra em um mercado historicamente dominado por infraestrutura de derivativos estabelecida, e não por plataformas de mercados de previsão. Bolsas como a CME Group e a Intercontinental Exchange oferecem suporte a uma extensa atividade em derivativos de taxa de juros, títulos e macroeconômicos relacionados, enquanto a exposição institucional à inflação também pode ser obtida por meio de swaps de inflação, títulos públicos vinculados à inflação e outros instrumentos. Os futuros de CPI propostos não competiriam necessariamente com cada um desses produtos em termos idênticos. Um contrato padronizado vinculado diretamente ao índice de inflação poderia servir a um propósito mais restrito, potencialmente atraindo investidores que desejam uma relação mais explícita entre uma medida de CPI publicada e sua exposição de negociação. A Bloomberg relatou que a CME havia tentado anteriormente futuros de CPI, mas atualmente não os oferece, ilustrando que a diferenciação de produto por si só não garante a criação de um mercado sustentável.
A infraestrutura institucional e regulatória existente da Kalshi pode fornecer um ponto de entrada, mas os requisitos de um mercado futuro profissional diferem dos da especulação baseada em eventos. Bancos e fundos de hedge normalmente avaliam a confiabilidade da compensação, a eficiência das garantias, os limites de posição, a participação dos formadores de mercado, a transparência de preços e a disponibilidade de instrumentos usados para hedge de exposições relacionadas. Eles também consideram se a adoção de uma nova bolsa cria despesas operacionais que superam os benefícios de um contrato especializado. Mesmo quando os futuros de CPI propostos têm um desenho de payoff atrativo, eles podem ter dificuldade para atrair atividade institucional se os traders puderem gerenciar riscos semelhantes com mais eficiência por meio de instrumentos estabelecidos. O desafio da Kalshi é oferecer uma forma suficientemente valiosa de exposição à inflação enquanto constrói a rede de liquidez necessária para tornar essa exposição prática.
O envolvimento proposto de Michael Ashton fornece expertise de mercado relevante, mas não deve ser confundido com evidência de sucesso futuro na negociação. Os designers de produtos podem melhorar as especificações dos contratos e estabelecer relacionamentos com potenciais participantes, mas a profundidade do mercado, em última análise, surge por meio de transações repetidas entre compradores, vendedores e provedores de liquidez. As instituições podem inicialmente testar os futuros com posições pequenas antes de comprometer capital significativo. O mercado resultante pode crescer gradualmente, concentrar-se em vencimentos específicos ou permanecer limitado se a precificação diferir substancialmente dos instrumentos de inflação relacionados. Essas possibilidades tornam o volume de negociação realizado e o interesse aberto mais informativos do que o número de instituições abordadas durante o marketing preliminar.
O que a adoção institucional realmente exigiria?
O primeiro indicador significativo seria a liquidez bilateral sustentada nos contratos mais relevantes para investidores institucionais. O volume inicial de negociação pode ser elevado pela atenção relacionada ao lançamento sem demonstrar que o mercado suporta gestão de risco rotineira. Uma medida mais duradoura combinaria posições em aberto, spreads de compra e venda, profundidade do livro de ofertas e a capacidade de executar transações maiores sem movimento significativo de preço. Os traders institucionais também precisariam de confiança de que os preços permanecem alinhados com a referência de CPI subjacente e os mercados de inflação relacionados. Diferenças persistentes de precificação podem criar oportunidades de negociação, mas também podem desencorajar hedgers se introduzirem incerteza sobre a relação entre o contrato futuro e a exposição que ele se destina a gerenciar.
Os requisitos de compensação e garantias também influenciarão a adoção. As mesas de negociação profissionais operam dentro de sistemas estabelecidos de gestão de risco e avaliam com que eficiência as posições podem ser marginais, financiadas e liquidadas. Se os produtos propostos impuserem requisitos de garantia relativamente altos ou não puderem ser integrados convenientemente aos processos de risco existentes, sua utilidade pode ser limitada, apesar das especificações de contrato atrativas. Por outro lado, um modelo de compensação eficaz combinado com formação de mercado confiável poderia apoiar a adoção por instituições que buscam exposição mais direta à inflação. Esses fatores não podem ser avaliados completamente até que a Kalshi publique regras definitivas de contrato, arranjos de margem e detalhes operacionais. O anúncio atual estabelece intenção estratégica, e não funcionalidade comprovada do mercado institucional.
Visão da MEXC: Mercados de previsão precisam de estrutura de mercado institucional
Os futuros de CPI planejados pela Kalshi ilustram uma possível evolução na relação entre mercados de previsão e mercados de derivativos tradicionais. Os contratos de eventos demonstram que os preços de mercado podem agregar expectativas sobre resultados econômicos, mas os mercados financeiros institucionais exigem mais do que probabilidades informativas. Eles dependem de produtos capazes de transferir risco continuamente, acomodar posições substanciais e manter preços executáveis em diferentes condições de mercado. A Kalshi está testando se sua infraestrutura de bolsa existente e seu arcabouço regulatório podem suportar essa função mais exigente. Seu modelo anterior de mercado de eventos permanece relevante, mas a proposta de valor dos futuros de CPI seria julgada pela eficácia do hedge e pela profundidade de negociação, e não apenas pela precisão preditiva.
A distinção também afeta como a Kalshi deve ser comparada com outros provedores de mercados de previsão. Como explicado no guia da MEXC sobre os contratos de eventos regulamentados da Kalshi, os produtos existentes da plataforma geralmente se concentram em resultados definidos do mundo real. Os futuros de inflação moveriam o negócio em direção a instrumentos projetados para exposição macroeconômica mais ampla. Se os contratos planejados atraírem participação institucional sustentada, esse desenvolvimento poderia demonstrar um caminho para operadores de mercados de previsão se expandirem para infraestrutura de derivativos especializados. Se a liquidez permanecer baixa, a tentativa mostraria, em vez disso, por que as bolsas de futuros tradicionais mantêm vantagens que não podem ser replicadas apenas pela inovação de contratos.
A Kalshi precisa de liquidez, não apenas de um contrato de inflação
Os futuros de CPI propostos pela Kalshi representam uma expansão potencialmente significativa de seu modelo de negócios, mas o desenvolvimento mais consequente não seria a introdução de mais um produto vinculado à inflação. Seria a criação de um mercado capaz de sustentar transações institucionais que os contratos de eventos existentes não conseguem acomodar adequadamente. Uma plataforma construída em torno de resultados econômicos definidos pode possuir experiência valiosa na agregação de expectativas, mas a gestão profissional do risco de inflação exige precificação contínua, execução confiável, infraestrutura de garantias suficiente e instrumentos que correspondam de forma significativa aos riscos que os investidores precisam gerenciar.
A iniciativa de Futuros de CPI da Kalshi, portanto, representa um teste da estrutura de mercado, e não apenas de inovação de produto. Bancos e fundos de hedge podem ter motivos para examinar contratos diretamente vinculados ao CPI cheio e ao núcleo do CPI, especialmente quando a incerteza da inflação afeta as avaliações de títulos, os custos de financiamento e as expectativas de política monetária. No entanto, um contrato especializado negociado em bolsa só atrairá uso sustentado se os participantes puderem entrar, manter e encerrar posições de forma eficiente. A existência de uma potencial necessidade de hedge não garante que um mercado independentemente líquido se desenvolverá em torno de um contrato recém-introduzido.
Os próximos marcos são a confirmação do cronograma de lançamento, a publicação das especificações finais do contrato, o esclarecimento dos arranjos de margem e compensação, e a participação de formadores de mercado. Uma vez iniciada a negociação, o interesse aberto, os spreads executáveis, a profundidade de mercado e a atividade institucional recorrente fornecerão uma avaliação mais confiável da adoção do que o volume inicial isoladamente.
A oportunidade da Kalshi reside em trazer uma exposição mais direta à inflação para um ambiente de bolsa padronizado, mas sua capacidade de competir com a infraestrutura de derivativos estabelecida dependerá da liquidez e da capacidade de transferência de risco que ela conseguir construir em torno desse produto. Até que essas condições sejam demonstradas, a expansão planejada permanece um experimento promissor de estrutura de mercado, e não uma prova de que os mercados de previsão entraram com sucesso na negociação institucional de derivativos macroeconômicos.
Fontes
Bloomberg — Kalshi Taps Inflation Guy to Break Into $8 Trillion Market, 23 de outubro de 2026:
https://news.bloomberglaw.com/banking-law/kalshi-taps-inflation-guy-to-break-into-8-trillion-market-1
Kalshi — Mercados de Previsão de Inflação Existentes:
https://kalshi.com/category/economics/inflation
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base em suas circunstâncias individuais.