
Текст | Цай Нэн Цюань
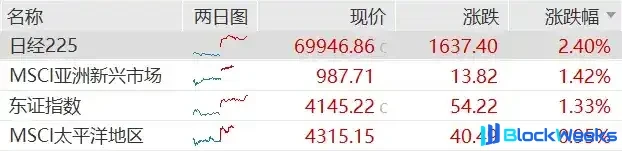
В период празднования Национального дня внешние рынки снова выросли. 2 октября индекс Nikkei вырос почти на 4%, корейский KOSPI прибавил 2%, а Nasdaq в тот же вечер вновь достиг исторического максимума. Но в тот же день индекс Hang Seng Tech открылся снижением и продолжил падать, в течение торговой сессии опустившись до минимума в 4111 пунктов, что стало самым низким уровнем за год; закрытие прошло с падением на 2,26%, а с октябрьского максимума прошлого года совокупное падение составило почти 40%. Xiaomi Group упала более чем на 5%, Bilibili, JD Health и XPeng Group — более чем на 4%, Kuaishou, Li Auto, Baidu, Horizon, Leapmotor и JD.com — более чем на 3%; среди компонентов индекса только NIO остался в плюсе.
Очередь китайских компаний категории A у ворот Гонконгской биржи продвинулась на одну позицию
Всего несколько дней назад Гонконгская биржа приняла сразу четыре новые компании: лидера по производству печатных плат Jingwang Electronics, производителя оборудования для автоматизации солнечной энергетики Robotech, производителя фоторезистов Tongcheng New Materials и компанию Benmo Technology, занимающуюся исполнительными механизмами для роботов. Три из четырёх — это компании категории A, вышедшие на вторичный листинг.
Наибольшее внимание привлекла Jingwang Electronics. По выручке за 2025 год она является крупнейшим в мире поставщиком печатных плат для автомобильной электроники, занимая 10,6% рынка, а среди мировых производителей печатных плат занимает 11-е место с общей долей рынка 2,5%. Её клиенты — не только автопроизводители, она также поставляет печатные платы для высокоскоростного вычислительного оборудования, встроившись в цепочку инфраструктуры ИИ.
Новость о листинге четырёх новых компаний ещё не успела улечься, как 2 октября появилось новое имя. Компания DapuStor, «первая компания категории A в сфере AI SSD», объявила о намерении привлечь Tianjian International в качестве аудитора для выпуска акций H-класса и в ближайшее время подать заявку A1 в Гонконгскую биржу, планируя листинг в конце 2026 или начале 2027 года. По данным IFR, DapuStor уже конфиденциально подала заявку, планируя привлечь не менее 1 млрд долларов США через вторичный листинг в Гонконге; сделку совместно продвигают CITIC Securities, Haitong International и UBS.
От выхода на ChiNext в апреле 2026 года до запуска IPO в Гонконге в октябре — DapuStor начала готовить вторичный листинг всего через полгода после размещения на рынке категории A. Этот темп был обусловлен её первым полугодовым отчётом после листинга: выручка за первое полугодие составила 4,722 млрд юаней, увеличившись на 531% год к году, чистая прибыль, относимая к акционерам материнской компании, составила 1,334 млрд юаней, что позволило выйти из убытка в 354 млн юаней за аналогичный период прошлого года. По состоянию на 30 сентября её акции на рынке категории A торговались по 339,9 юаня, а рыночная капитализация составляла 148,27 млрд юаней.
В Гонконг идут исключительно компании из цепочки аппаратного обеспечения ИИ
Если посмотреть шире, становится видно, что DapuStor — не единичный случай, а лишь последний в этой очереди на юг.
Тройка лидеров по привлечению средств через IPO в Гонконге в 2026 году — все компании категории A из сферы высоких технологий. Zhongji Innolight привлекла 61,422 млрд гонконгских долларов в ходе первичного размещения, что обновило рекорд привлечения средств в Гонконге за последние семь лет; Luxshare Precision привлекла 25,060 млрд; Shenghong Technology привлекла 23,135 млрд. В сумме три компании привлекли более 110 млрд гонконгских долларов.
Бизнес компаний в этой очереди в значительной степени совпадает: Zhongji Innolight занимается оптическими модулями, Shenghong Technology — печатными платами для серверов ИИ, Luxshare Precision — соединителями и контрактным производством серверов, DapuStor — корпоративными SSD, Jingwang Electronics — автомобильными и AI печатными платами, Robotech — автоматизацией для солнечной энергетики и полупроводников, Tongcheng New Materials — фоторезистами, Benmo Technology — исполнительными механизмами для роботов.
Все до единого — звенья цепочки аппаратного обеспечения вычислительных мощностей для ИИ.
За этим стоит общая реальность. Гонка вооружений в сфере ИИ к 2026 году привела к тому, что будь то оптические модули, печатные платы, SSD или исполнительные механизмы для роботов — все бешено наращивают производство. Для расширения производства нужны деньги: строительство заводов, закупка оборудования, накопление мощностей — всё это требует вложений в сотни миллиардов. Но окно рефинансирования на рынке категории A не полностью открыто для этих компаний, и оценка также сдерживается. Гонконг стал ещё одним карманом, откуда можно получить долларовые средства, к тому же процедура вторичного листинга относительно быстрая, а международные инвесторы признают позиции этих компаний в глобальной цепочке поставок ИИ.
Выручка DapuStor за первое полугодие выросла более чем в 5 раз, и, едва выйдя из убытка, компания заспешила на Гонконгскую биржу — не потому, что ей не хватает денег для выживания, а потому, что деньги на расширение производства приходят быстрее, чем заработанные на счету.
За год привлечено 400 млрд, но доля провалов после размещения превышает 70%
Но способность Гонконгской биржи абсорбировать эти размещения уже подаёт сигналы тревоги.
С начала 2026 года в Гонконге разместилось около 120 новых компаний, которые в совокупности привлекли около 400 млрд гонконгских долларов — этот масштаб входит в число лидирующих среди мировых бирж. Одна только сделка Zhongji Innolight побила семилетний рекорд привлечения средств в Гонконге. На поверхности это история о том, как Гонконг вновь становится глобальным центром финансирования.
Но с другой стороны, доля новых акций, упавших ниже цены размещения, уже превысила 70%. С сентября большинство новых компаний в первый день торгов опускались ниже цены размещения. Между ажиотажем на первичном рынке и вялостью на вторичном рынке возникло явное расхождение.
Как это расхождение понимать? Первичный рынок опирается на базовых и якорных инвесторов — эти институты блокируют свои доли ещё до листинга, поддерживая цену размещения. Но после выхода на биржу, как только истекает период блокировки, фишки освобождаются, а средств на вторичном рынке для их абсорбции не так много, и цена акций не выдерживает. Те, кто участвует в IPO, и те, кто подхватывает акции, — вовсе не одни и те же люди.
Это также объясняет, почему 2 октября Hang Seng Tech падал. Откачка ликвидности через IPO на 400 млрд за год требует, чтобы вторичный рынок постоянно обеспечивал ликвидность для абсорбции. Когда число выходящих на биржу компаний из сферы высоких технологий растёт, а приток капитала в Гонконг не успевает за этим, индекс оказывается под давлением. Xiaomi за день потеряла 5% — не потому, что у неё самой возникли проблемы, а потому, что весь сектор размывается со стороны предложения.
Эта волна непрерывного падения Hang Seng Tech не объясняется только откачкой ликвидности через IPO. Высокая доходность американских гособлигаций давит на оценки, часть китайских брокеров ограничена в приёме клиентов из материкового Китая, южный капитал периодически отсутствует — несколько сил накладываются друг на друга. Но предложение IPO на 400 млрд за год действительно сделало способность этого рынка к абсорбции более хрупкой.
Это не звёздный час Гонконга, это высокие технологии ищут деньги
Если сложить эти события вместе, основная сюжетная линия становится вполне ясной.
Компании по производству аппаратного обеспечения для ИИ, рассказав свою историю на рынке категории A, обнаружили, что карман рефинансирования недостаточно велик, и коллективно двинулись на юг, в Гонконг. Zhongji Innolight привлекла 61,4 млрд, Luxshare — 25 млрд, Shenghong — 23,1 млрд, а DapuStor собирается привлечь ещё 1 млрд долларов США. Эти компании приходят в Гонконг не для того, чтобы символически ударить в колокол, — им действительно нужны долларовые средства для расширения производства.
Но будет ли вторичный рынок Гонконга это покупать — другой вопрос. Доля провалов в 70% говорит о том, что международные инвесторы готовы оценивать эти компании из сферы аппаратного обеспечения ИИ на первичном рынке, но когда дело доходит до публичного рынка, их руки сжимаются.
Внешний Nasdaq всё ещё обновляет максимумы, что говорит о том, что глобальные деньги не ушли из ИИ. Но эти деньги сейчас охотнее остаются в крупных технологических акциях американского рынка, а не гонятся за фишками новой экономики Гонконга. Падение Hang Seng Tech — самое прямое отражение этого предпочтения.
Что действительно важно смотреть дальше — не то, сколько денег эти компании смогут привлечь на Гонконгской бирже, а то, смогут ли результаты деятельности угнаться за ними после привлечения средств и расширения производства. Если спрос на вычислительные мощности для ИИ продолжит расти и мощности, построенные на привлечённые деньги, в конечном итоге превратятся в выручку и прибыль, то эта волна листингов на юг себя оправдает. Если же спрос хоть немного ослабнет, доля провалов в 70% станет зеркалом.
В конце концов, листинг — это лишь получение денег, а сможет ли компания превратить деньги в следующий рост — это уже другая история.