

Автор: marlon
Составлено: Saoirse, Foresight News
Сектор ончейн-опционов — это самый большой голубой океан на текущем крипторынке и наиболее стоящая возможность для позиционирования.
Если рассчитать его потенциальный общий адресуемый рынок (TAM), нетрудно увидеть, что превращение опционов в ключевую часть рынка — это лишь вопрос времени, а не того, произойдет ли это вообще. Все зрелые финансовые рынки по мере развития к более поздней стадии движутся в сторону опционов; и крипторынок находится в этой поворотной точке.
На традиционных финансовых рынках розничный спрос на опционы уже полностью подтвержден. В ончейн-сценарии текущее узкое место — это уже не регулирование или базовая инфраструктура. Ликвидность маркет-мейкеров продолжает улучшаться, механизм запроса котировок (RFQ) способен обрабатывать крупные ордера, и участников в секторе становится все больше.
Однако этот сектор все еще находится на ранней стадии (в настоящее время объем ончейн-опционов составляет лишь 6,9% от объема торговли опционами Deribit), и его популярность быстро растет. В настоящее время он сталкивается со своим самым ключевым вопросом: открытием каналов распределения пользователей.
Чтобы достичь взрывного роста, необходимо постоянно привлекать розничный (доброкачественный покупательский) поток ордеров. Если посмотреть на историю, каждый рынок опционов, достигший быстрого расширения, в своей основе стимулировался розничными инвесторами.
Как торговля опционами формирует экономию масштаба
В сообществе крипто-Twitter (CT) наиболее широко распространенное и наименее защищенное утверждение звучит так: «Розничные инвесторы не понимают опционы, поэтому они никогда не будут торговать опционами ончейн».
Это утверждение совершенно несостоятельно, и все эмпирические данные указывают на противоположный вывод. Понимание греков и структур выплат действительно требует затрат на обучение, но сложность логики ценообразования никогда не подавляла сильный спрос пользователей на этот тип продуктов.
Розничные инвесторы готовы торговать опционами, потому что потенциал их прибыли легко понять. Никто тщательно не рассчитывает временной распад Theta.
Как только торговый порог снижен, а интерфейс прост и удобен, объем розничной торговли опционами будет значительным. «Выпуклость» опционов как раз и является их основной привлекательностью; проще говоря, потенциал роста неограничен.
Фактически опционы — это дериватив, наиболее предпочитаемый розничными инвесторами. Те, кто не согласен, могут обратиться к следующим случаям:
Случай A: Под влиянием американских розничных инвесторов объем торговли опционными контрактами в США с 2017 года вырос более чем втрое
Рынок США — лучший пример. Примерно с 2014 по 2017 год рынок опционов доминировался институциональными участниками, а рост стагнировал: годовой объем контрактов стабильно составлял около 4 млрд контрактов, тогда как участие розничных инвесторов было почти незначительным.
В декабре 2017 года Robinhood запустил торговлю опционами без комиссии, и многие брокеры последовали этому примеру. Затем ударила пандемия COVID-19, и несколько условий совпали одновременно.
В то время все были изолированы дома в ожидании возвращения рынка к норме. В первые дни пандемии цены на активы резко упали, и большое число обычных инвесторов начало выходить на рынок. Непрерывное продвижение рынка в сочетании с постоянно растущим интересом общественности к финансовым инвестициям породило эту волну. Массы розничных инвесторов хлынули в финансовые приложения, и объем торговли опционами соответственно резко вырос.
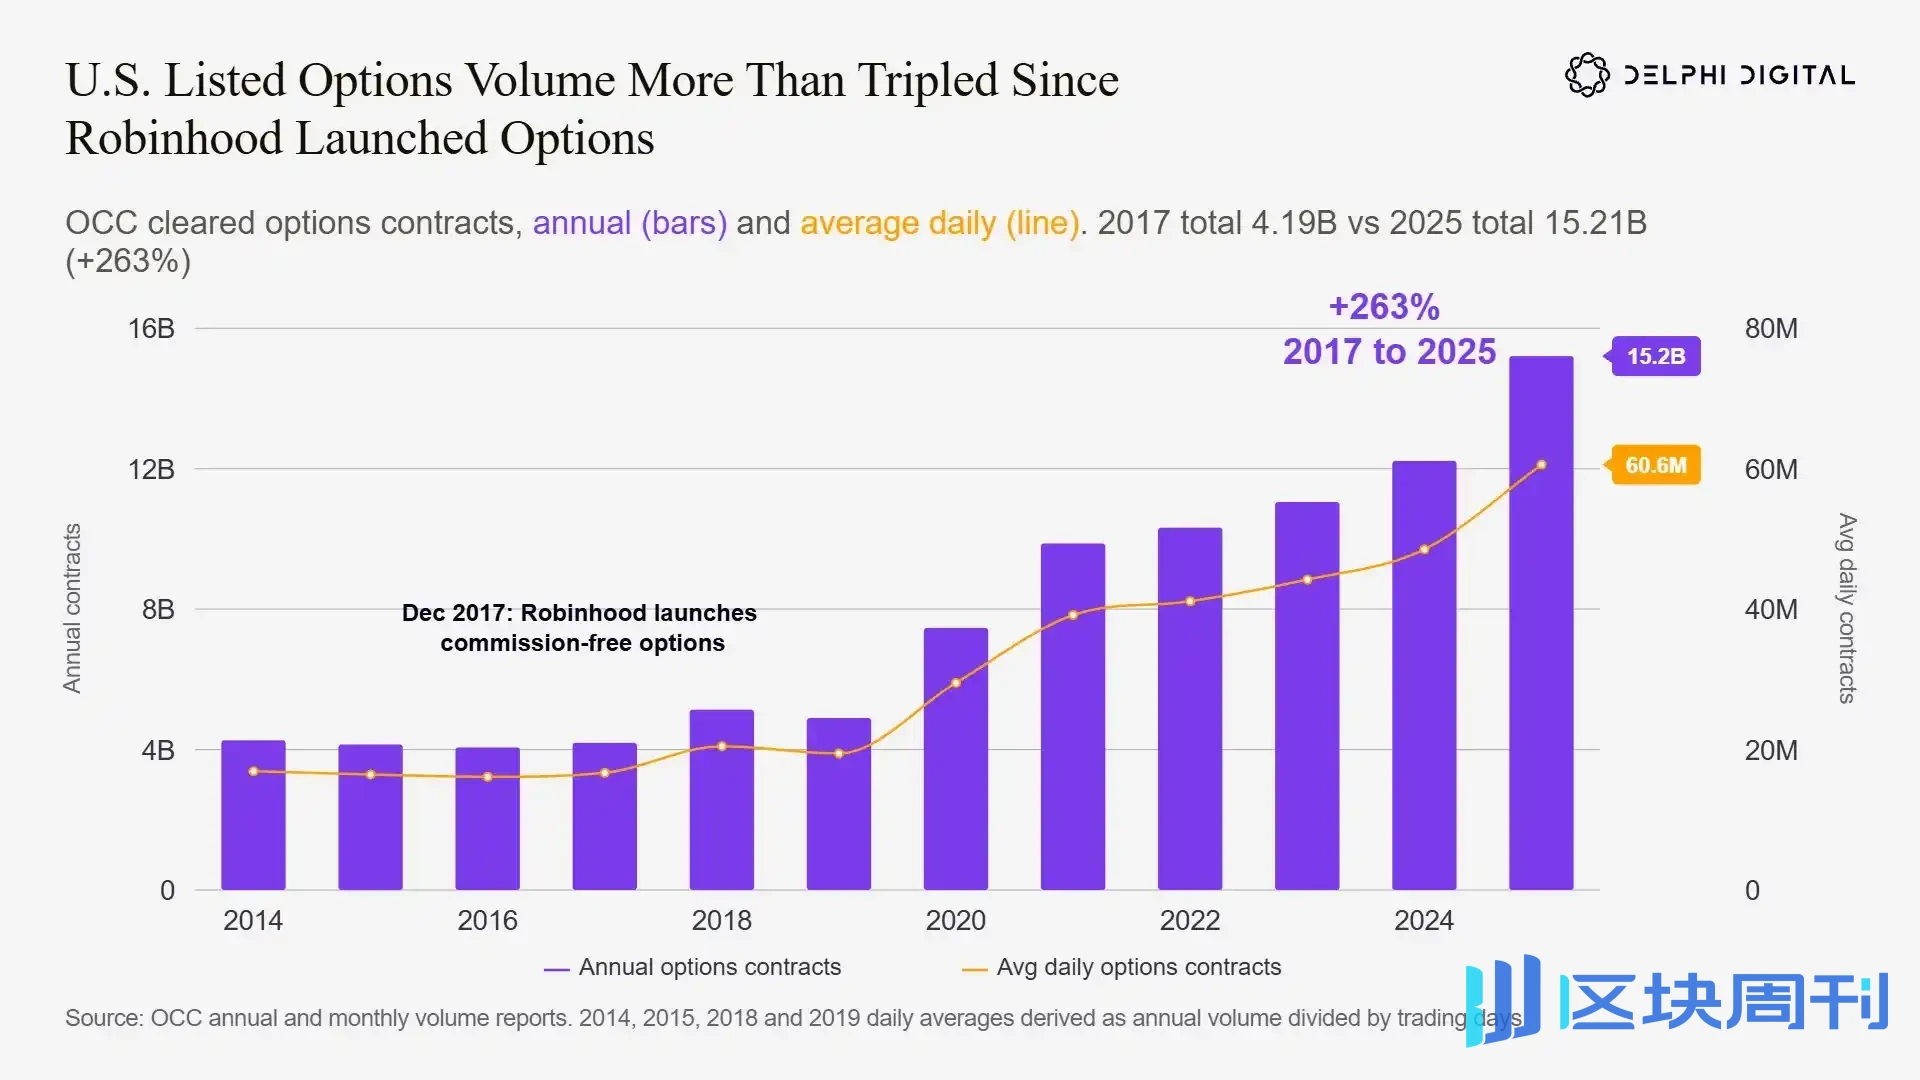
После того как Robinhood запустил торговлю опционами без комиссии в декабре 2017 года, годовой объем биржевых опционных контрактов в США вырос с 4,19 млрд до 15,21 млрд, увеличившись на 263%, а средний дневной объем также вырос соответственно.
С 2017 по 2025 год годовой объем опционных контрактов увеличился на 263% — с 4,19 млрд до 15,2 млрд контрактов. После роста торговой активности институциональный объем также вырос соответственно, маркет-мейкерам понадобилось больше инструментов хеджирования, и все участники рынка гнались за доходностью от выпуклости. Но основным драйвером этого раунда роста были розничные инвесторы.
Случай B: Доля однодневных опционов на S&P 500 выросла в 12 раз за десять лет
Массовый приход розничных инвесторов также отражается в росте краткосрочной торговли опционами. Розничные инвесторы предпочитают выпуклость; чем короче срок до истечения опциона, тем выше потенциальная прибыль при скачке волатильности.
Самая рискованная категория опционов — 0DTE (ноль дней до истечения): истекают и прекращают торговаться до закрытия того же торгового дня. (Примечание: любой опцион в свой последний торговый день является 0DTE.)
За последнее десятилетие розничный спрос продолжал ускоряться, а предложение контрактов на однодневные опционы также продолжало расти. Поведение розничных трейдеров по всему миру очень схоже: контракты со сроком до истечения от 0DTE до 3 дней имеют highest торговую активность.
Институциональные инвесторы редко участвуют в этой лотерейной спекулятивной торговле, поэтому объем краткосрочных контрактов является хорошим индикатором для наблюдения за участием розничных инвесторов.
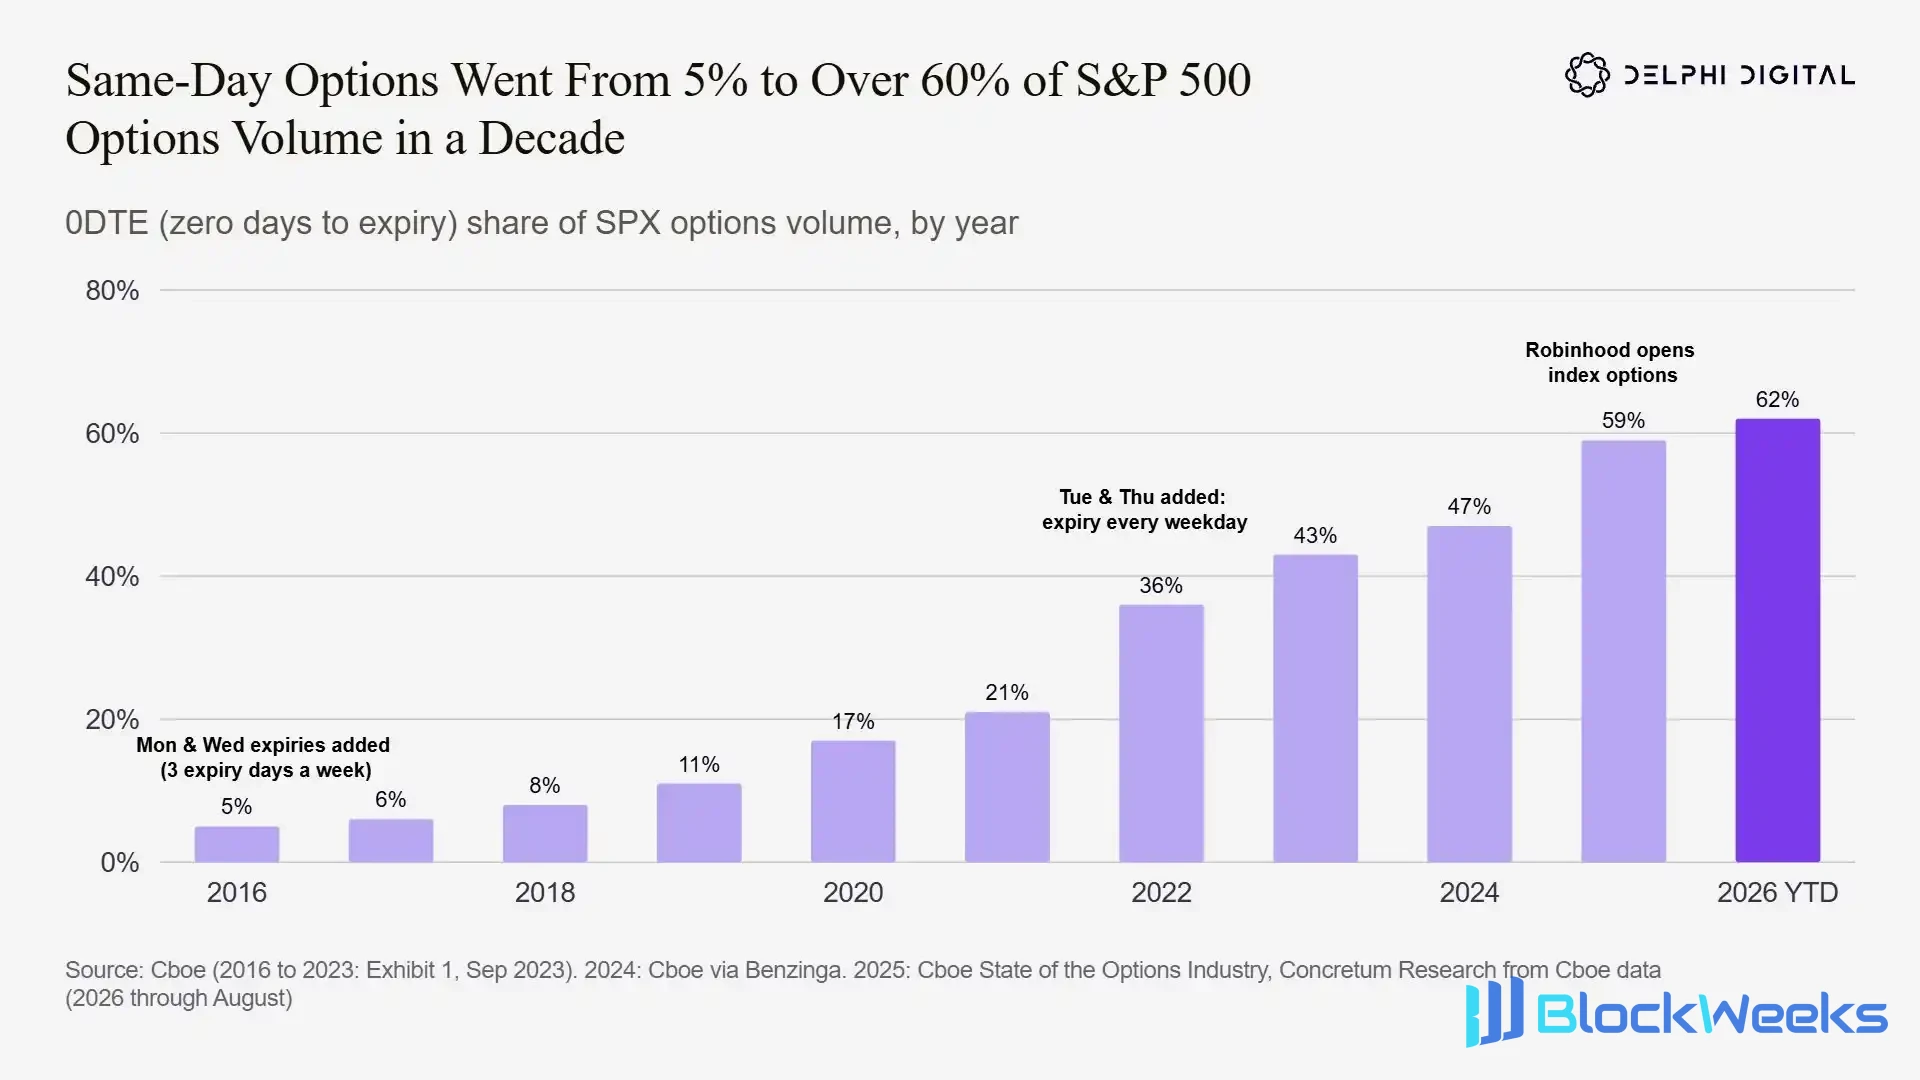
За десять лет доля торгового объема однодневных опционов с истечением 0DTE в S&P 500 (SPX) взлетела с 5% до 62%. Биржи продолжали добавлять даты истечения, а открытие индексных опционов в Robinhood еще больше подстегнуло эту тенденцию.
За последнее десятилетие объем торговли однодневными опционами на S&P 500 (SPX) вырос более чем в 12 раз, а их доля в общем объеме опционов SPX выросла с 5% до более чем 60%.
Опционы SPX истекают каждую пятницу с 2005 года. Cboe добавила истечения по понедельникам и средам в 2016 году, а затем добавила истечения по вторникам и четвергам в 2022 году, обеспечив истечение опционов в каждый торговый день.
Каждое дополнительное предложение контрактов с истечением дополнительно стимулирует спрос.
В январе 2025 года Robinhood открыла торговлю индексными опционами для всех клиентов. Данные Cboe показали, что в следующем месяце доля однодневных опционов взлетела до тогдашнего рекорда в 56%. Модель на мировых рынках highly согласуется: дайте розничным инвесторам недорогие краткосрочные опционные контракты, и они будут участвовать в торговле в массовом порядке.
Случай C: Краткосрочные опционы уже доминируют в торговле опционами на S&P 500
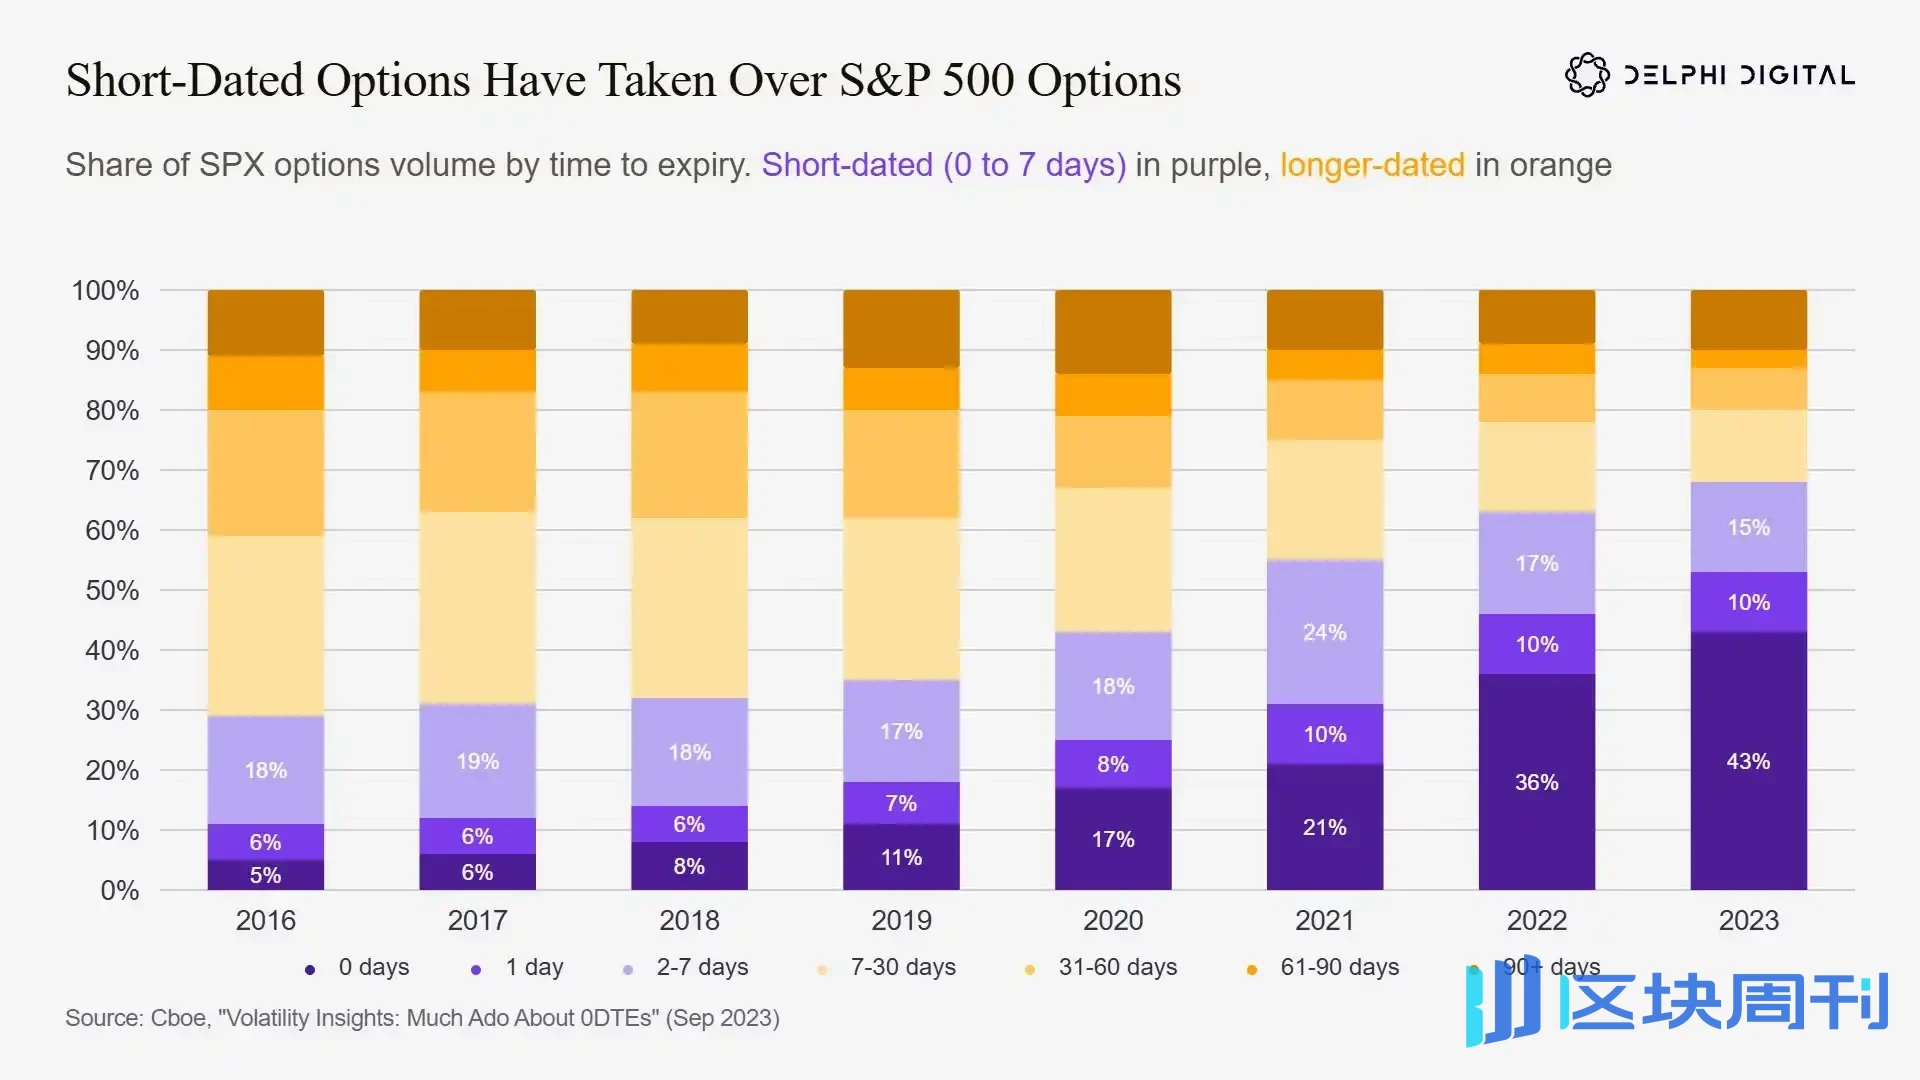
В период с 2016 по 2023 год структура торговли опционами на S&P 500 (SPX) полностью изменилась на противоположную. Доля ультракраткосрочных опционов со сроком до истечения 0–7 дней резко выросла, при этом однодневные опционы 0DTE составили 43% общего объема к 2023 году, в то время как доля среднесрочных и долгосрочных опционов продолжала сокращаться.
Это изменение не ограничивается однодневными опционами. На всем рынке опционов на S&P 500 центр торговли смещается в сторону ультракоротких сроков.
Данные 2016 года: опционы со сроком истечения в течение одной недели составляли 29% объема SPX; от одной недели до одного месяца имели highest долю — 30%; более одного месяца составляли 41%.
К 2023 году структура рынка полностью изменилась на противоположную:
- Истекающие в течение одной недели: 68% объема, из которых однодневные опционы составили 43%
- Истекающие от одной недели до одного месяца: снизились до 12%
- Истекающие более чем через месяц: снизились до 20%
Всего за семь лет рынок опционов на S&P 500 перешел от доминирования среднесрочных и долгосрочных позиций к двум третям контрактов, истекающих всего за несколько дней.
Аналогично, этот этап трансформации возглавляют розничные инвесторы. Исследование SSRN 2023 года показывает, что для розничных инвесторов опционы с датой истечения — это почти все, чем они торгуют —более 75% опционов SPX, торгуемых розничными инвесторами, являются 0DTE.
Случай D: Опционы всегда были крупнейшим источником торгового дохода Robinhood
Robinhood знаком всем. Подавляющее большинство розничной торговли в Соединенных Штатах осуществляется через мобильные приложения, и Robinhood является ведущей платформой среди них.
Опционный бизнес является крупнейшим источником торговой выручки Robinhood. В отличие от крайне волатильной выручки криптовалютного бизнеса, выручка от опционов стабильна в долгосрочной перспективе и неизменно занимает первое место.
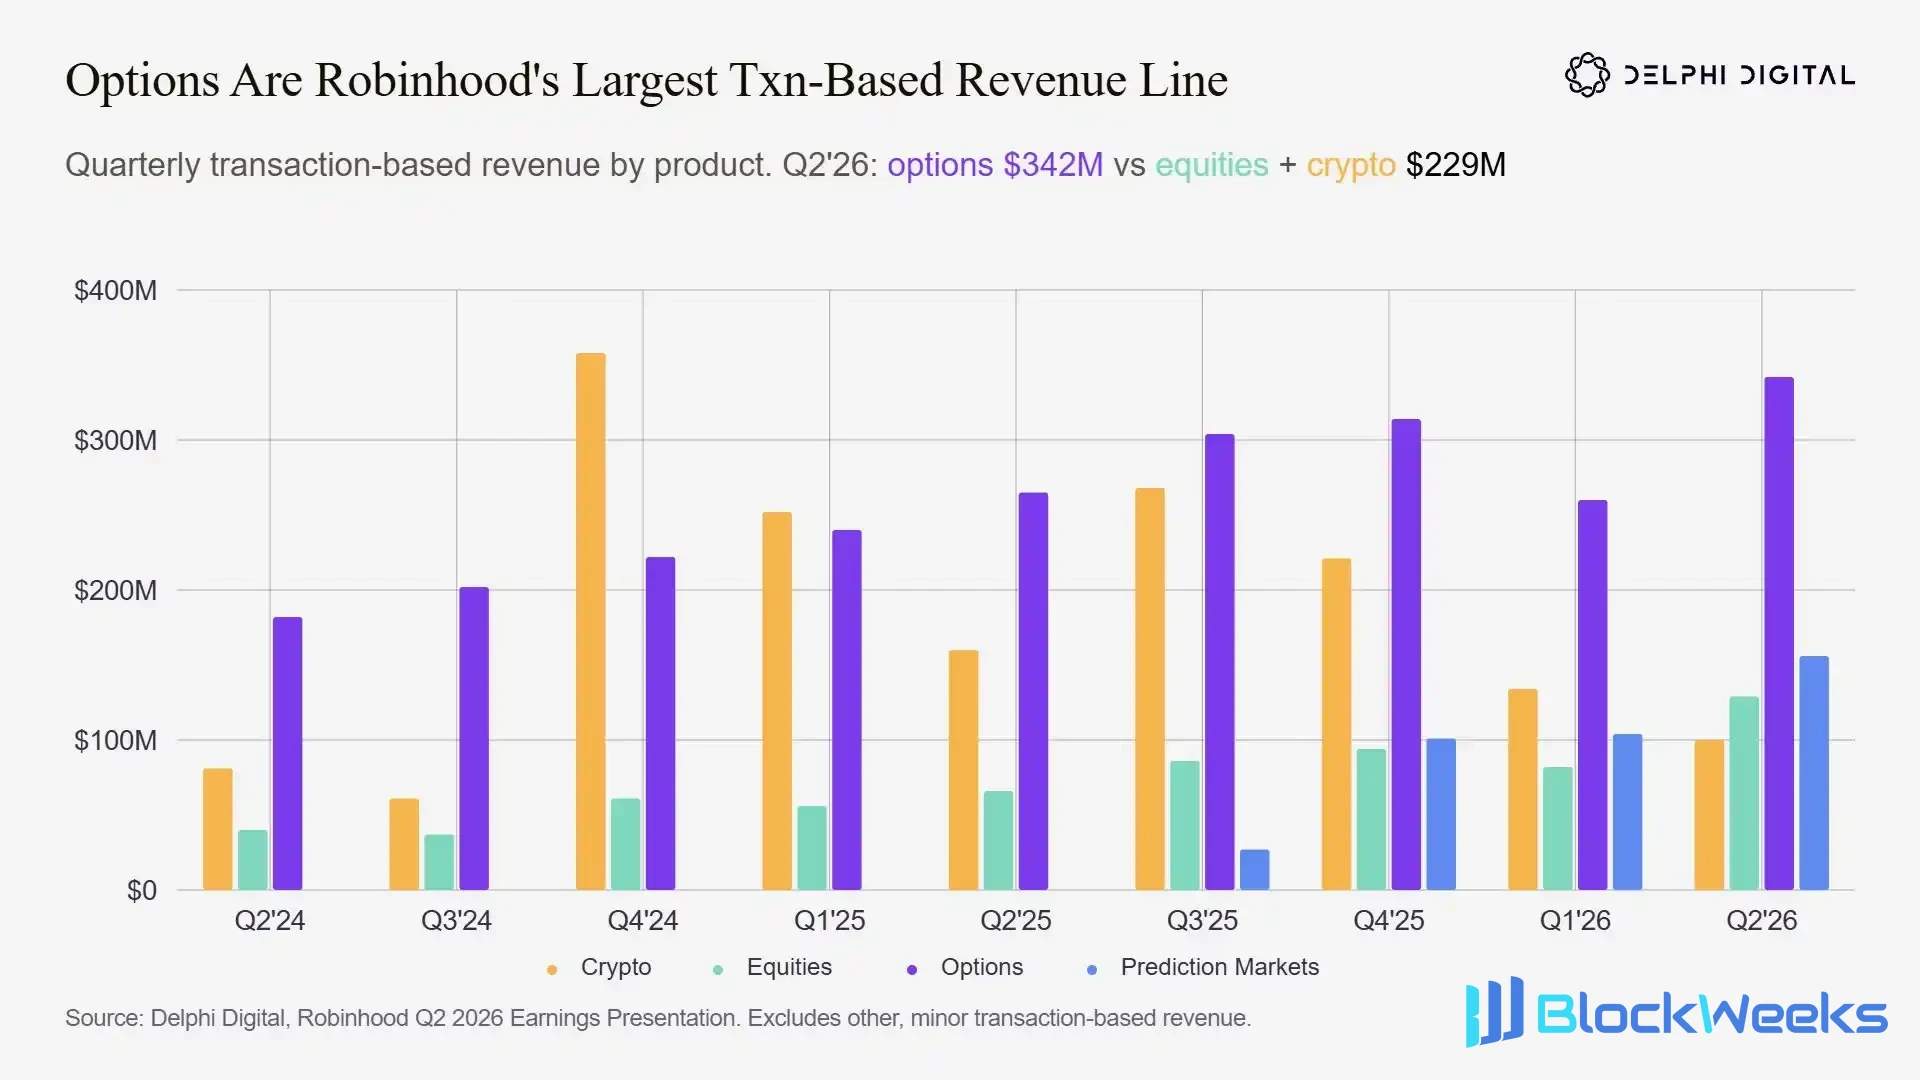
Опционы стали крупнейшим источником торговой выручки Robinhood; во втором квартале 2026 года выручка от торговли опционами составила 342 миллиона долларов, что значительно превышает совокупную выручку в 229 миллионов долларов от бизнеса акций и криптовалют.
Преимущество весьма заметно: выручка от торговли опционами часто превышает совокупную выручку бизнеса акций и криптовалютного бизнеса.
Взяв в качестве примера последний второй квартал 2026 года, выручка от опционов за один квартал составила 342 миллиона долларов, тогда как акции + криптовалюты в совокупности составили лишь 229 миллионов долларов. Рост выручки был устойчивым: с 182 миллионов долларов во втором квартале 2024 года до 342 миллионов долларов во втором квартале 2026 года, увеличившись на 88% за два года.
Случай E: индийские розничные инвесторы доминируют в мировой торговле опционами
Ни одна розничная группа не проявляет такого энтузиазма к опционам, как индийские трейдеры. Если смотреть глобально, индийские розничные инвесторы являются основной силой в торговле опционами и представляют собой исследовательскую выборку огромной справочной ценности.
Прежде чем начать анализ, давайте сначала проясним два основных статистических показателя опционов: премию и номинальную стоимость базового актива.
- Премия: денежные средства, фактически уплачиваемые трейдерами за покупку опционов. Потратьте 200 долларов на покупку колл-опциона, и эти 200 долларов являются премией. Она представляет собой средства, которые фактически переходят из рук в руки, и является наиболее объективным показателем для измерения торгового масштаба платформы.
- Номинальная стоимость: номинальная стоимость соответствующего базового актива, равная множителю контракта × цене базового актива. Премия в 200 долларов может обеспечить кредитное плечо для риска стоимостью 10 000 долларов. Поэтому номинальная стоимость часто бывает очень большой, но фактически переходящих из рук в руки средств не так много. Она подходит для наблюдения за размером рынка, но при рассмотрении ее в одиночку легко прийти к ошибочным выводам.
Вернемся к индийскому рынку.
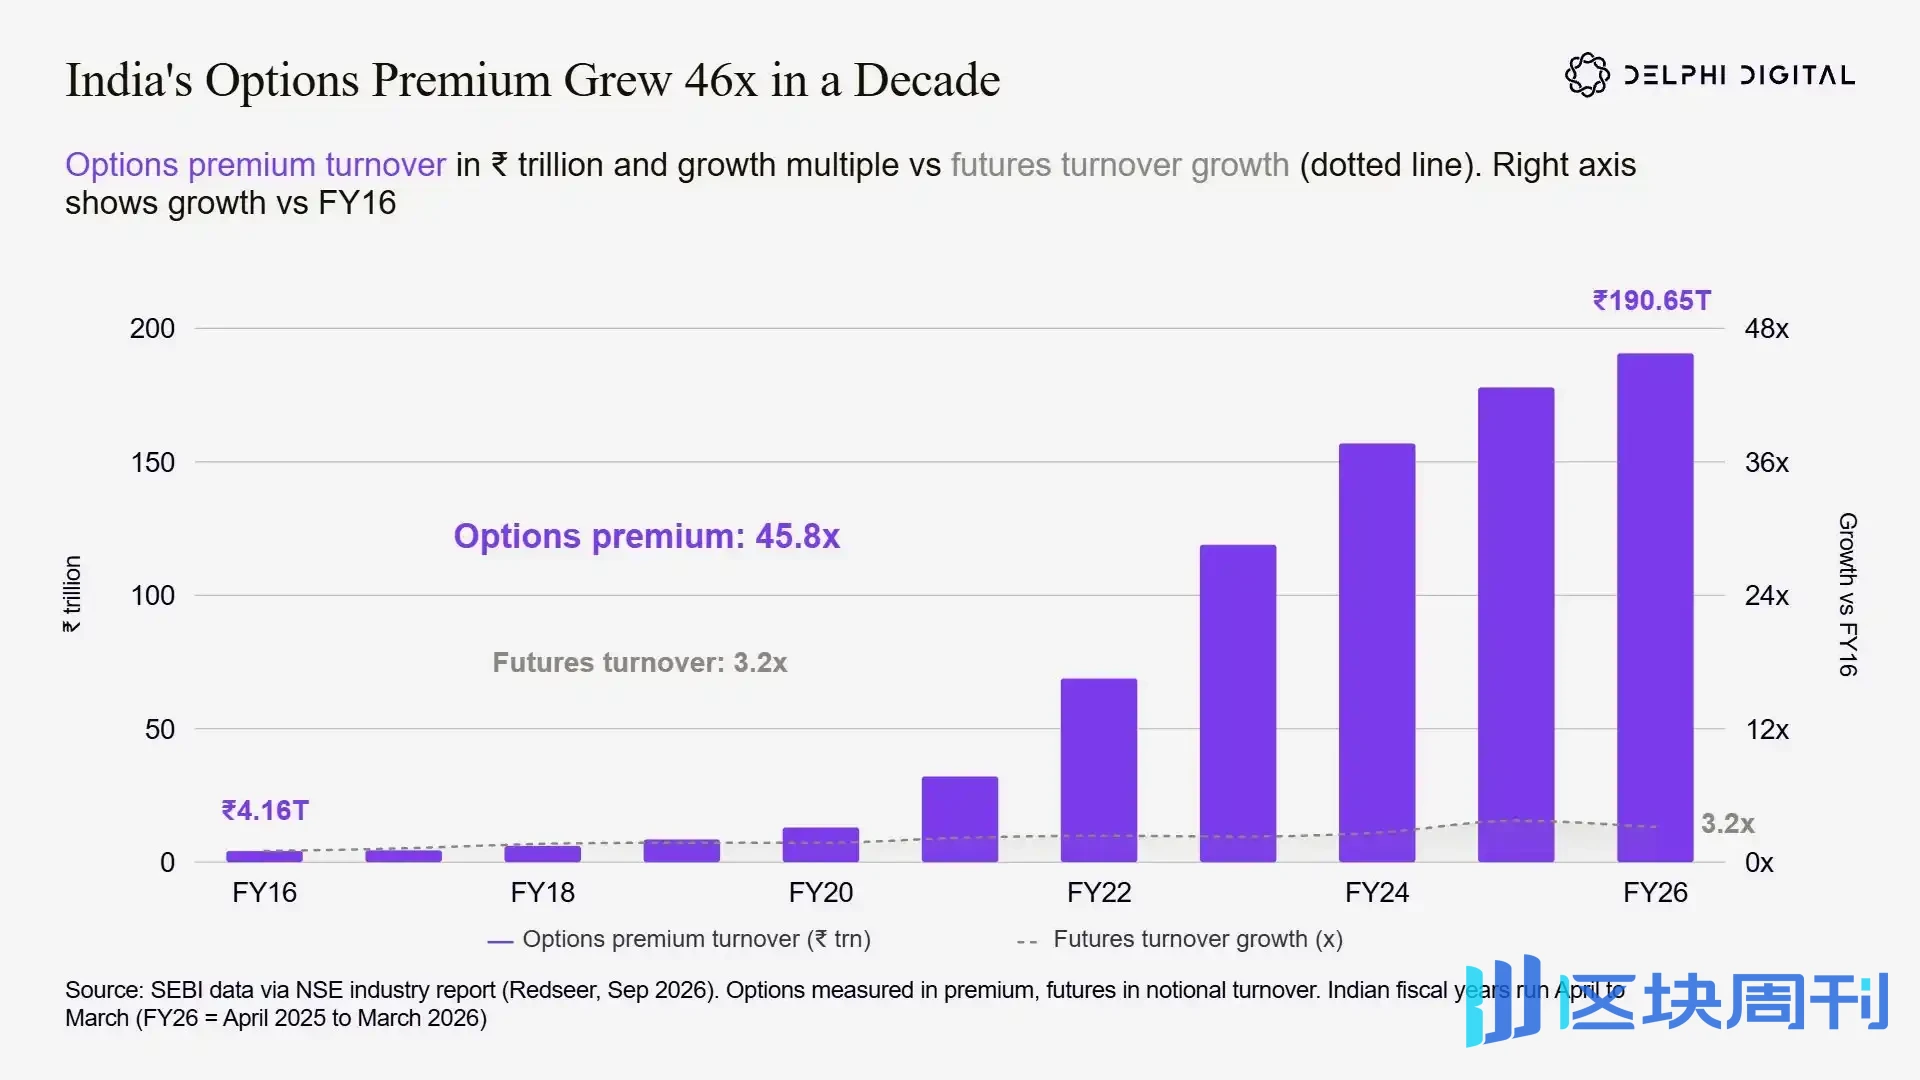
С индийского финансового года FY16 по FY26 оборот опционных премий вырос в 45,8 раза (достигнув 190,65 трлн рупий), что намного быстрее, чем рост оборота фьючерсов всего в 3,2 раза.
В финансовом году 2016 (апрель 2015 – март 2016) индийские трейдеры уплатили 4,16 трлн рупий в виде премий по опционам на акции; к финансовому году 2026 оборот премий достиг 190,65 трлн рупий, увеличившись в 45,8 раза.
В конце 2024 года Совет по ценным бумагам и биржам Индии (SEBI) ввел ряд регуляторных мер: повышение минимального размера контракта с 500 000 рупий до 1,5 млн рупий (трехкратное увеличение), а также требование к биржам предлагать контракты с недельным сроком экспирации только для одного эталонного индекса.
Тем не менее масштаб опционных премий продолжал расти, увеличившись еще на 7% в финансовом году 2026.
Среди индийских розничных трейдеров деривативами опционы являются абсолютным первым выбором. Более 90% розничных инвесторов, участвующих в торговле деривативами, торгуют только опционами. Можно сказать, что для индийских розничных инвесторов торговля деривативами практически эквивалентна торговле опционами.
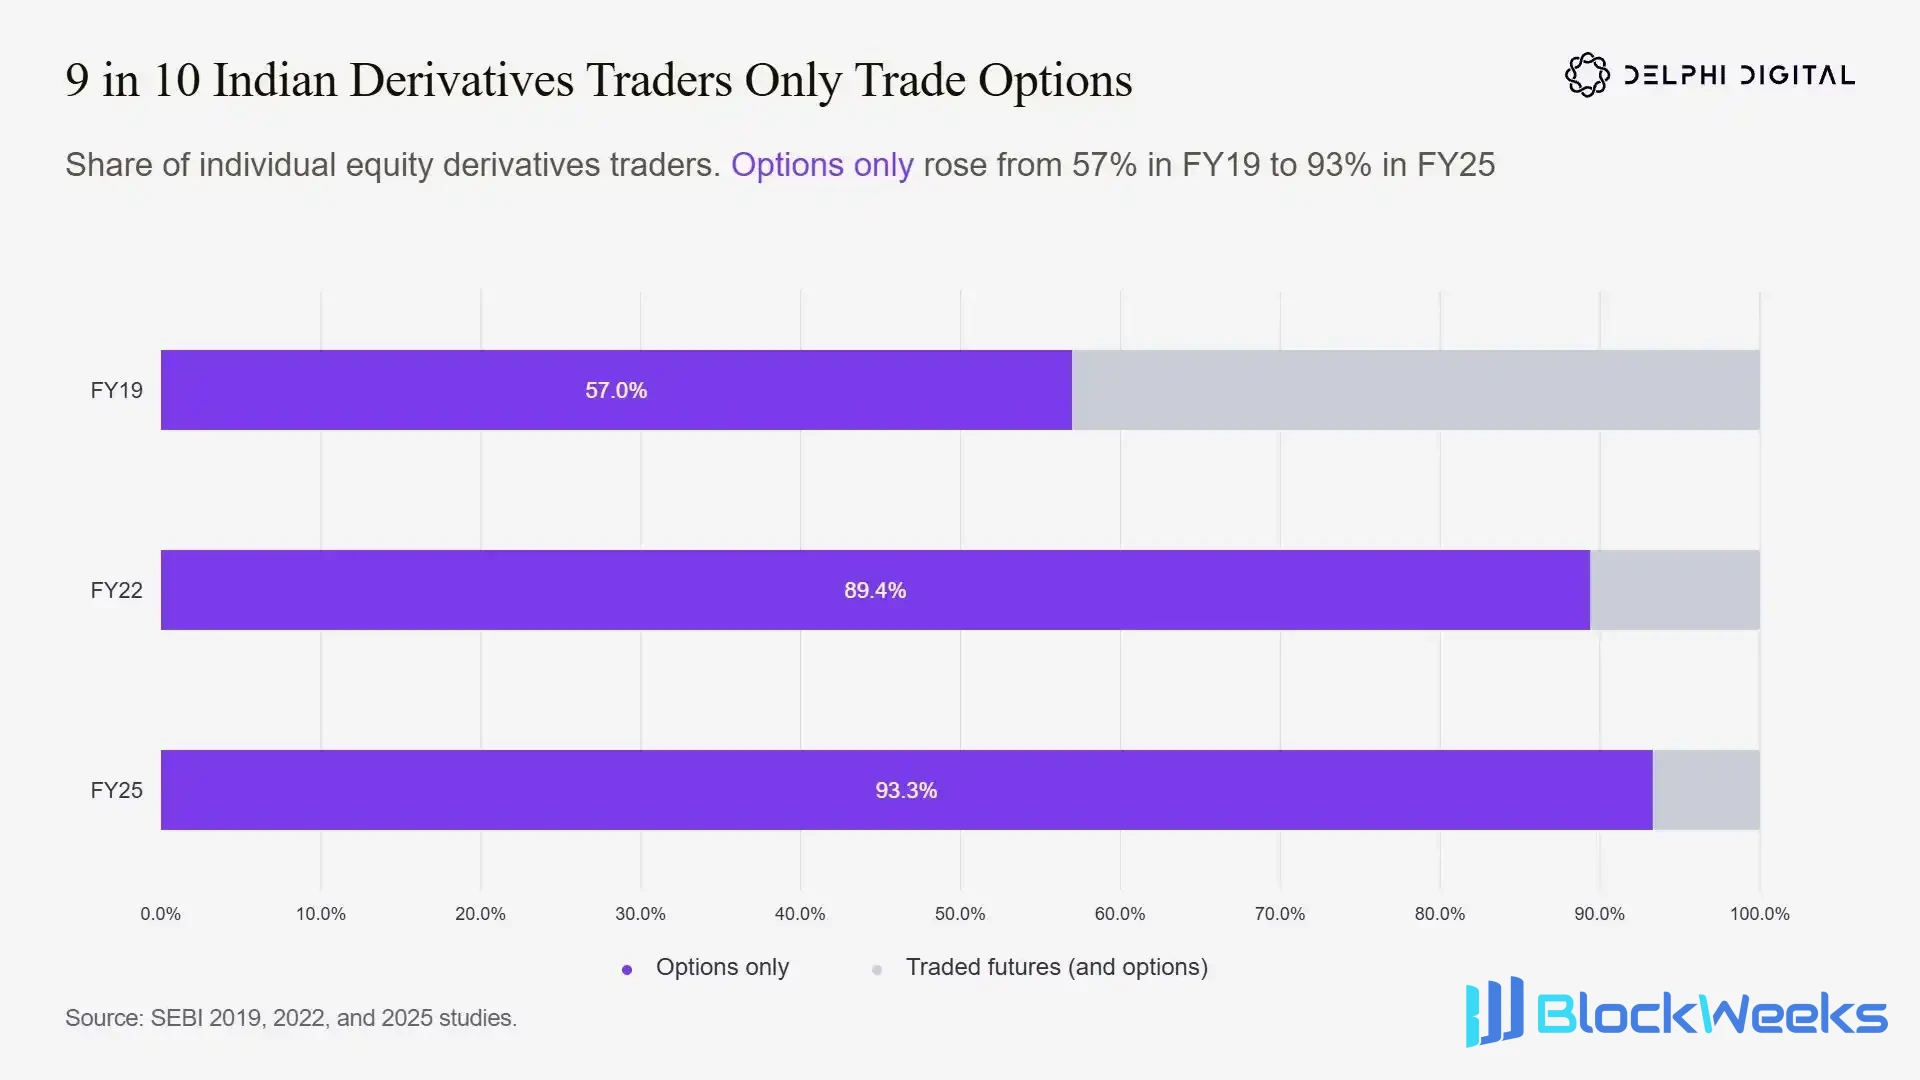
Среди индивидуальных трейдеров на индийских деривативах на отдельные акции доля трейдеров, торгующих только опционами и не касающихся фьючерсов, выросла с 57% в FY19 до 93,3% в FY25; подавляющее большинство розничных инвесторов торгует только опционами.
Прежде чем проводить глобальные сравнения, давайте сначала проясним, что означает «доминирование» на индийском рынке. В первой половине 2026 года индийские биржи торговали 39,3 млрд опционных контрактов, что в 4,5 раза больше 8,7 млрд контрактов в совокупности по всем опционным биржам США.
Но премии, уплаченные американскими трейдерами, достигли 6,3 трлн долларов, что почти в 5 раз больше, чем 1,3 трлн долларов в Индии. В пересчёте премия, соответствующая одному контракту в Индии, составляет около 33 долларов, тогда как один контракт в США стоит целых 719 долларов.
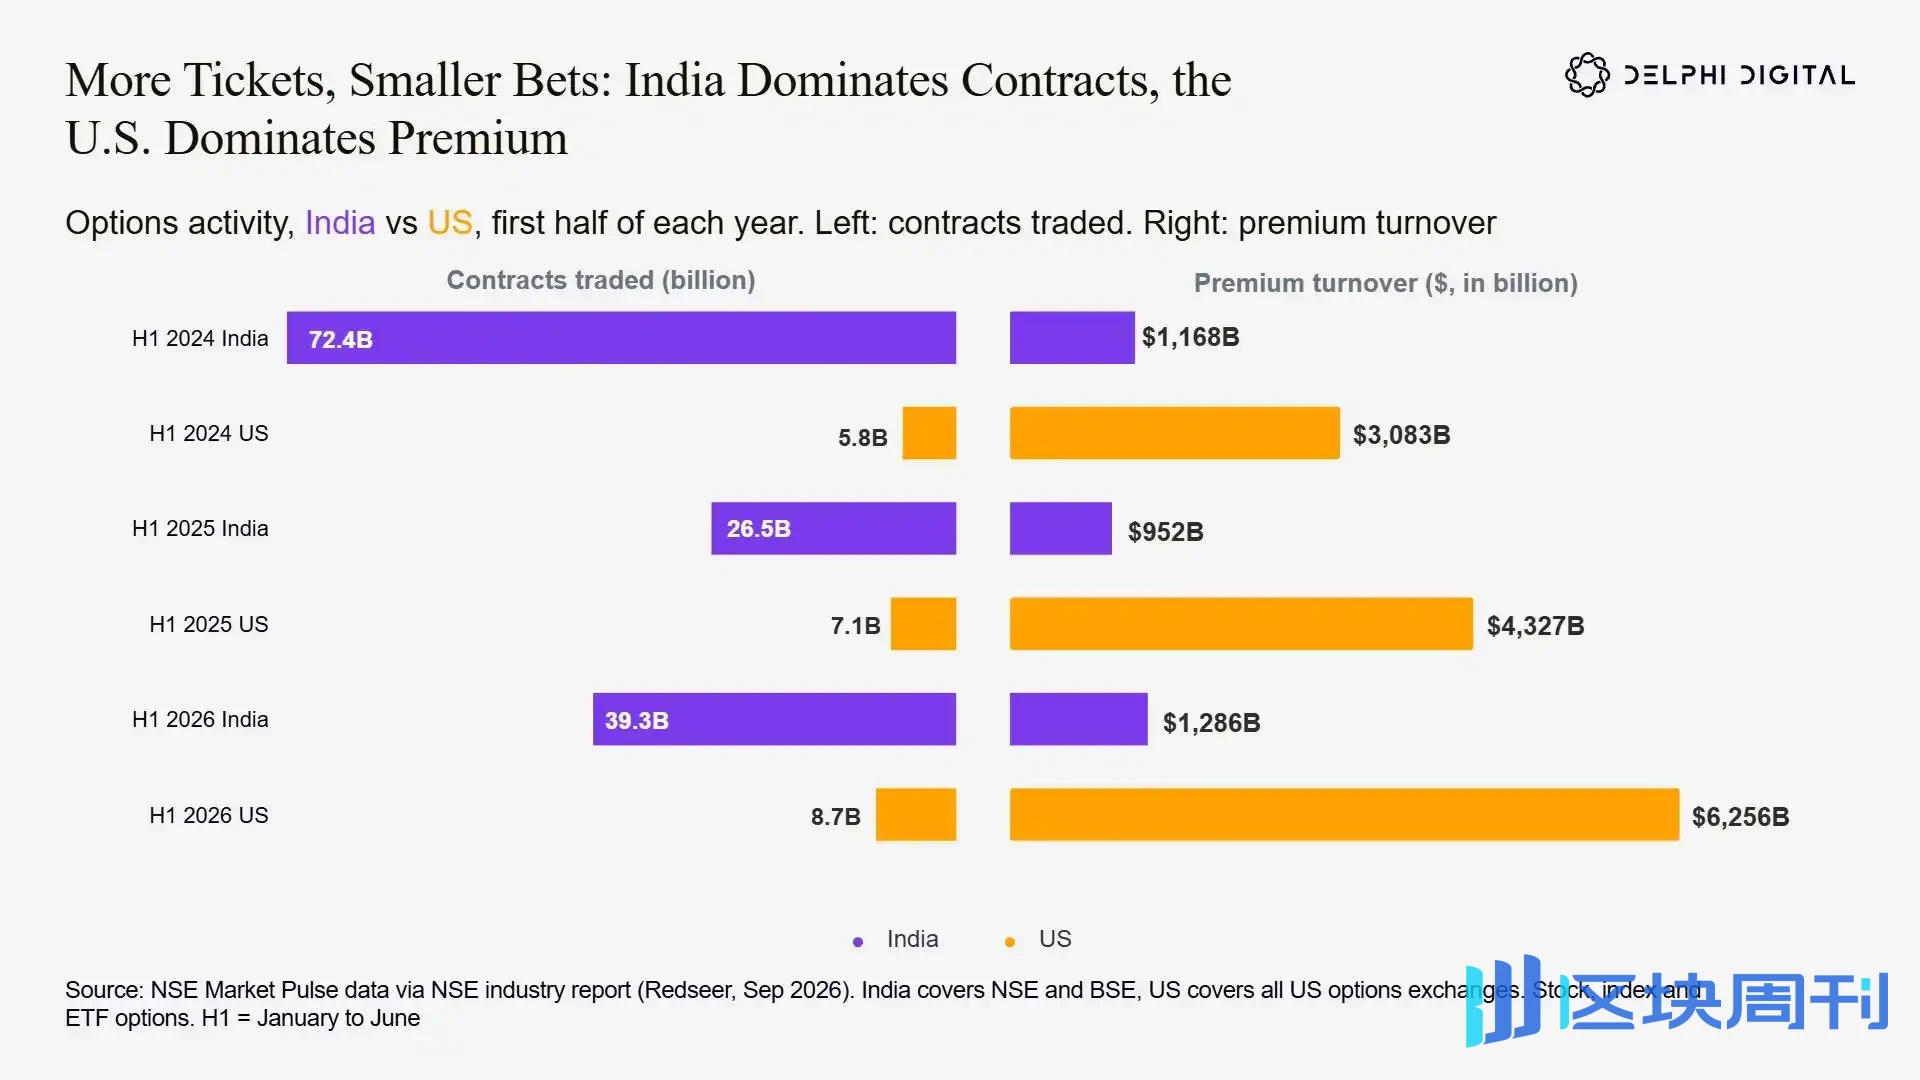
Сравнение индийского и американского рынков опционов: в Индии торгуется гораздо больше контрактов, чем в США, но оборот премий по опционам в США значительно выше, что отражает тот факт, что индийские розничные инвесторы совершают сделки меньшего размера и чаще.
Разница в основном обусловлена двумя моментами: минимальная номинальная стоимость контракта в Индии ниже, а торговые продукты также различаются. Почти весь объём в Индии приходится на опционы на индексы с низкими ценами контрактов, низкими порогами и короткими сроками; тогда как американский рынок включает опционы на отдельные акции, опционы на ETF и долгосрочные контракты с гораздо более высокими премиями за контракт.
Индийские розничные инвесторы торгуют теми же «лотерейными» опционами, что и американские розничные инвесторы, только с более низкими ценами за единицу.
Этот набор данных также наглядно показывает влияние регулирования SEBI: с первой половины 2024 года до первой половины 2025 года объём контрактов упал на 63%, но премии снизились лишь на 18%. Сократились в основном крупные контракты, а не уход трейдеров с рынка. К первой половине 2026 года объём контрактов восстановился на 48%, а премии — на 35%.
С учётом вышеизложенного фона, если мы снова посмотрим на мировой объём торговли опционными контрактами, мы сможем ясно увидеть, какое место занимает Индия.
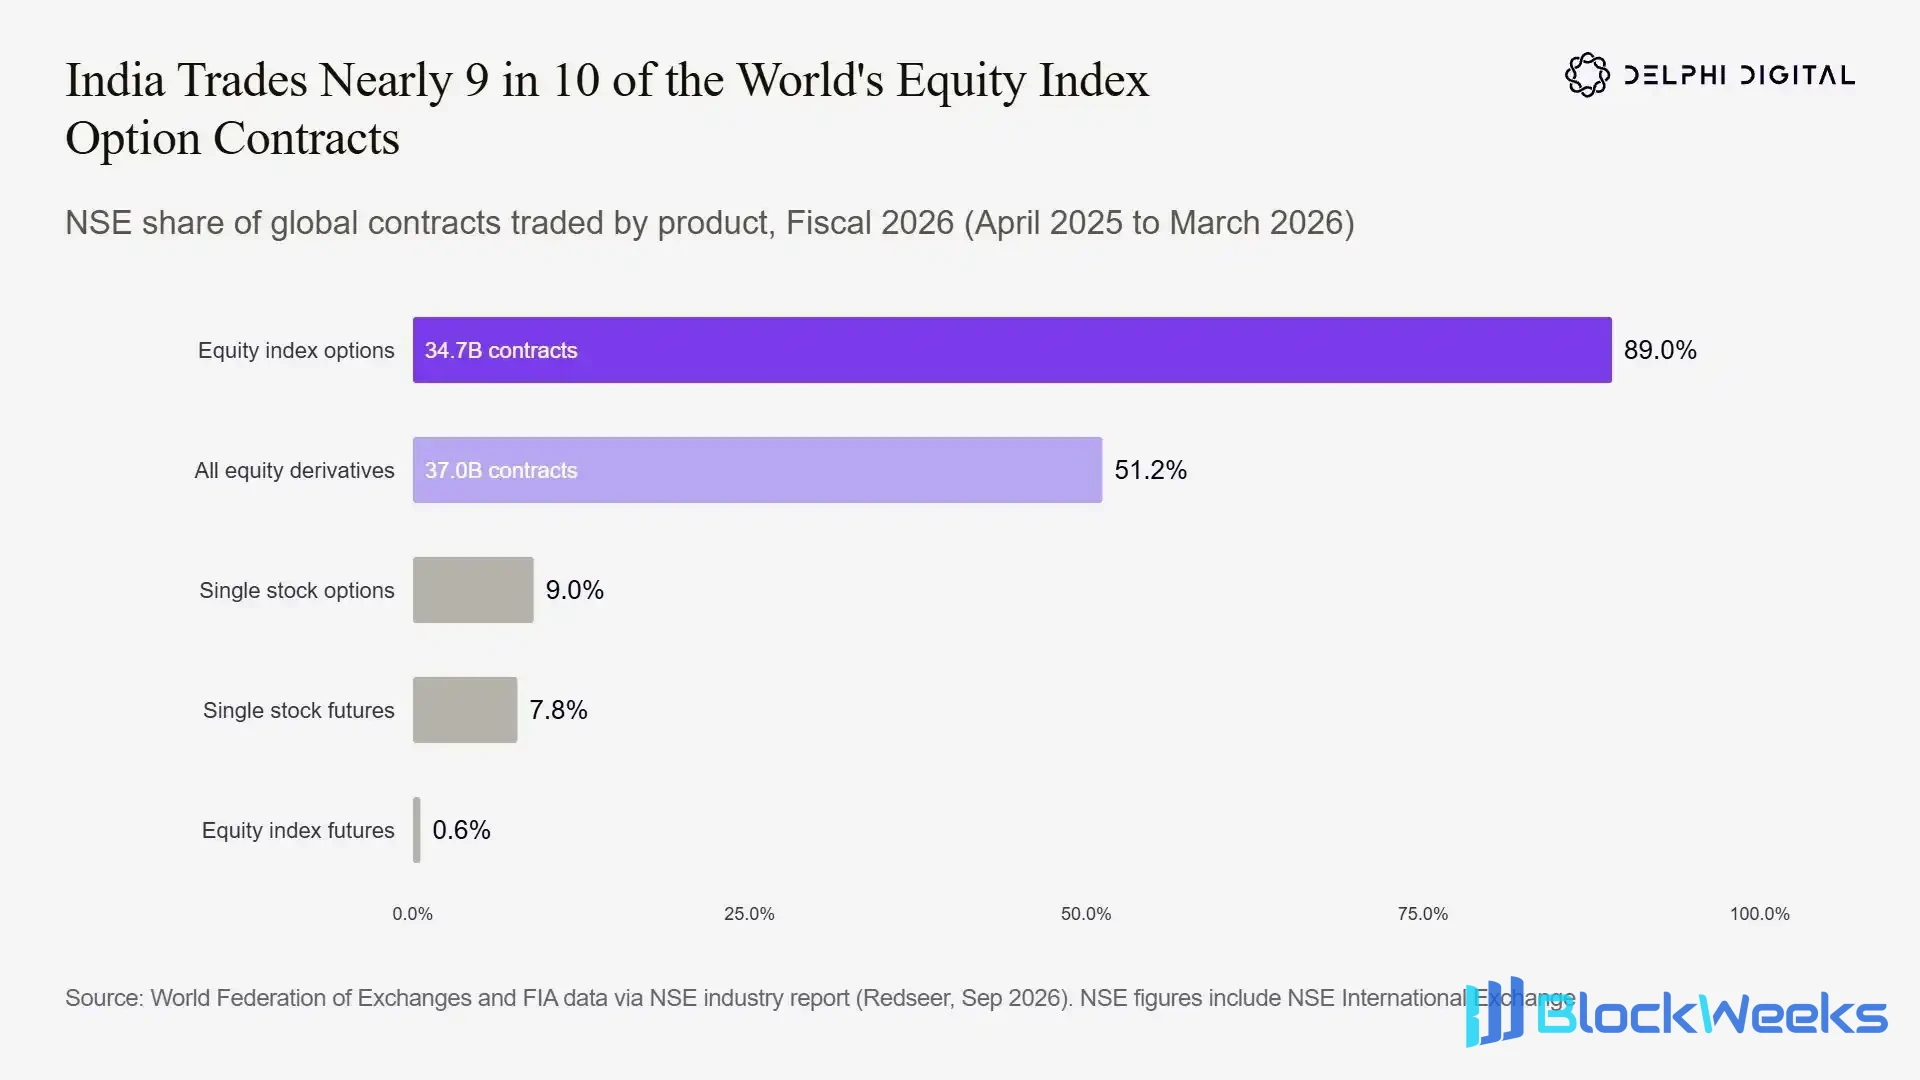
В 2026 финансовом году объём торговли опционами на фондовые индексы на индийской NSE составил 89% от общего мирового объёма контрактов на опционы на фондовые индексы, заняв абсолютно доминирующее положение на мировом рынке опционов на фондовые индексы.
Только для справки: судя лишь по интенсивности участия, Индия доминирует в мировой торговле опционами.
В 2026 финансовом году Национальная фондовая биржа Индии (NSE) провела торги по 34,7 млрд контрактов на опционы на фондовые индексы, что составило 89% от общемирового итога и 51% от всех мировых контрактов на фондовые деривативы. По показателю объёма торговли контрактами она значительно опережает ведущие западные биржи деривативов.
Для сравнения: CME за тот же период — около 7,1 млрд контрактов, ICE — около 5 млрд контрактов. Объём торговли NSE был в 4,9 раза больше, чем у CME, и в 6,9 раза больше, чем у ICE.
Индийские розничные инвесторы не просто участвуют в опционах — опционы стали их основным способом участия на рынке.
Случай F: корейские опционы на фондовые индексы, история взлёта и падения рынка
Задолго до Индии Южная Корея уже продемонстрировала сцену: что происходит с рынком, когда розничные инвесторы могут легко покупать недорогие индексные опционы.
Опционы KOSPI 200 отслеживают 200 ведущих котируемых компаний Южной Кореи и составляют подавляющую часть объёма торговли опционами на акции на Корейской бирже (KRX).
В начале 2000-х годов южнокорейские внутренние розничные инвесторы составляли 70% от общего объёма торговли опционами KOSPI. По мере входа иностранных институциональных и зарубежных розничных инвесторов, а также в сочетании с постоянным ужесточением со стороны внутренних регуляторов, доля южнокорейской розничной торговли резко упала ниже 30% и не восстановилась до сегодняшнего дня.
Южнокорейский рынок опционов на фондовые индексы прошёл полную кривую взлёта и падения: стремительный рост, выход на первое место в мире, а затем резкое сокращение под жёстким регулированием.
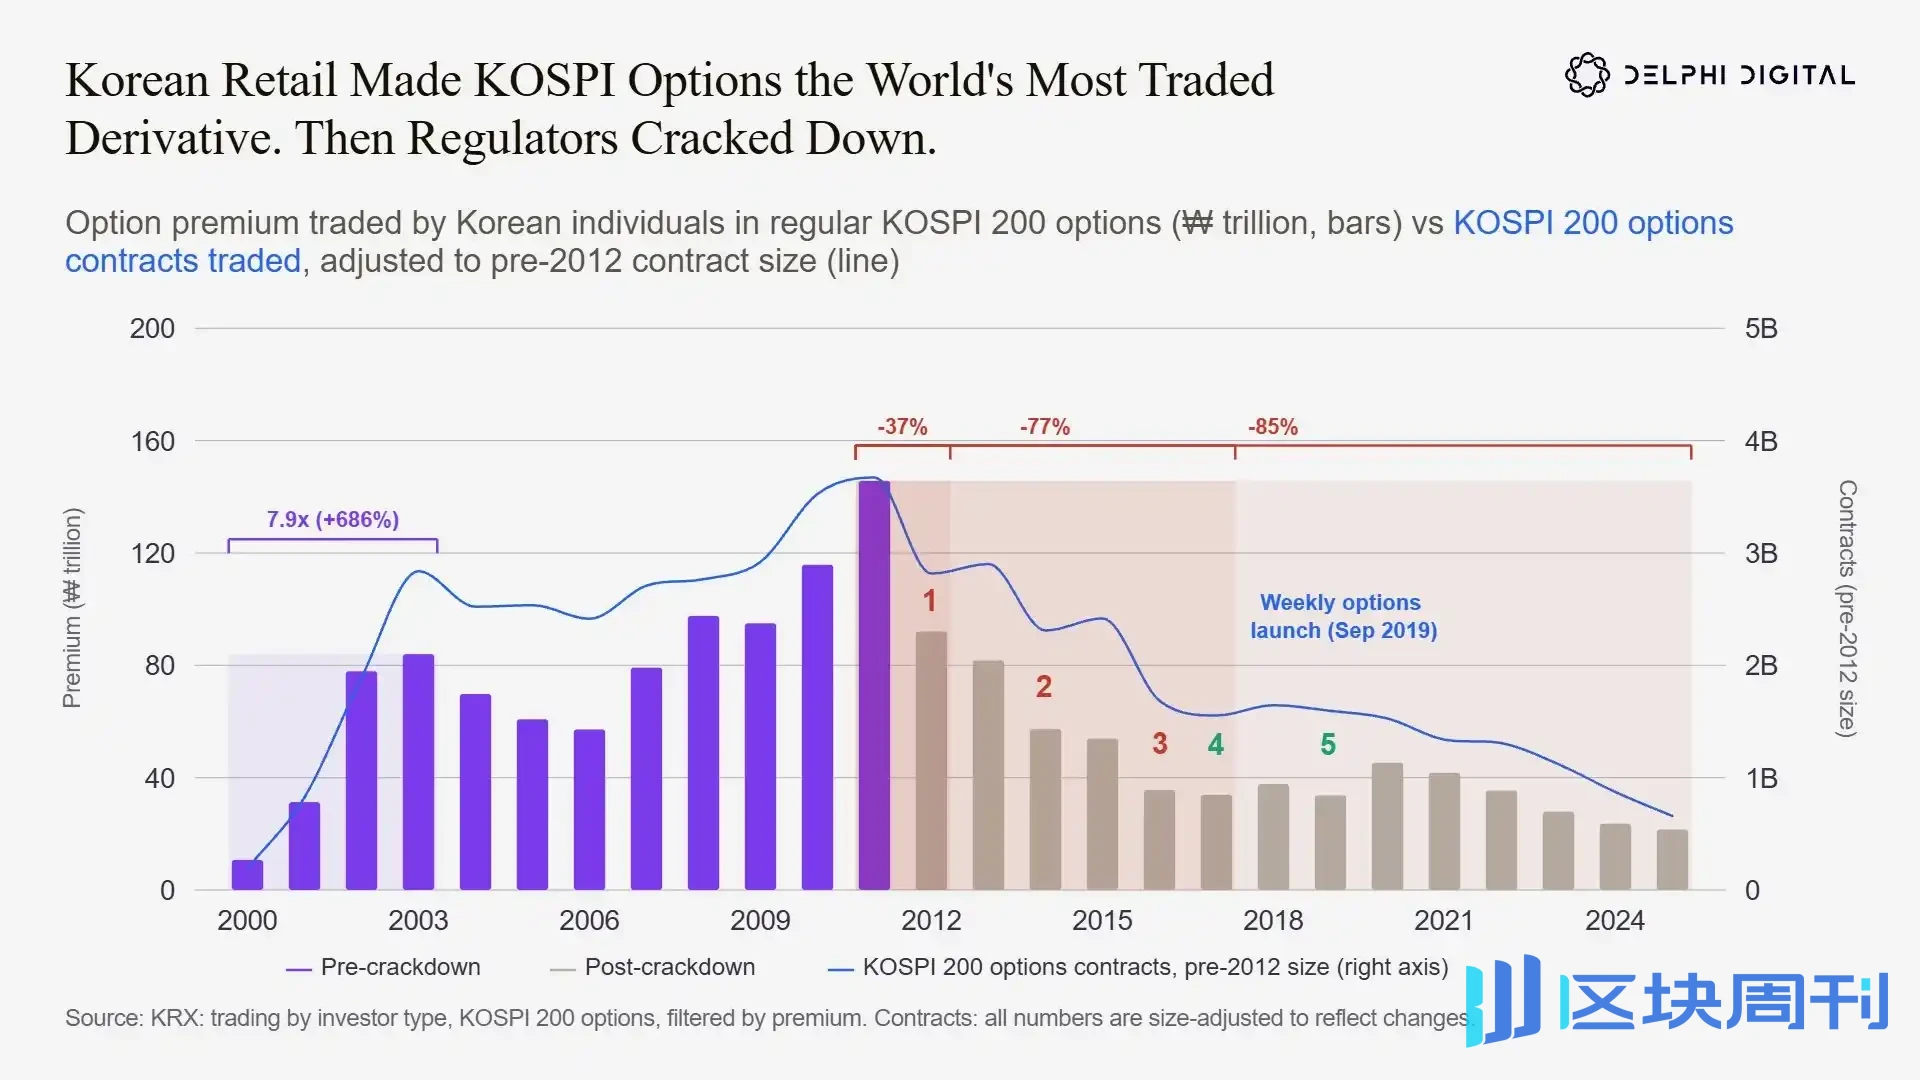
Южнокорейские розничные инвесторы когда-то вывели опционы KOSPI200 в число самых торгуемых деривативов в мире; после введения регуляторами ограничений объём торговли резко упал, и даже последующий запуск недельных опционов не смог вернуть его к прежним максимумам.
Из этого можно извлечь много уроков, и мы рассмотрим их поэтапно:
- Период бума: 2000–2003 гг. Общее количество контрактов по опционам на акции выросло с 194 млн в 2000 году до 2,84 млрд в 2003 году, увеличившись в 14,6 раза за три года. За тот же период премии, уплаченные розничными инвесторами, выросли в 7,9 раза. Розничные инвесторы были ядром этого бума, обеспечивая 70% объема торговли опционами KOSPI 200.
- Период глобального пика: 2004–2011 гг. В 2004 году объем торговли опционами на акции на KRX составил около 28% мирового объема торговли контрактами на деривативы. На протяжении почти десятилетия опционы KOSPI 200 неизменно занимали первое место в мировом объеме торговли контрактами по данным FIA, достигнув пика в 3,67 млрд контрактов в 2011 году. Розничные премии по опционам достигли пика в 145,7 трлн корейских вон.
- Период спада: 2012–2017 гг. Регуляторы сочли, что розничные спекуляции перегреты, и в конечном итоге ввели жесткие регуляторные меры.
В декабре 2011 года Комиссия по финансовым услугам Южной Кореи (FSC) объявила, что размер контракта опционов KOSPI 200 будет увеличен в 5 раз, а множитель повышен со 100 000 корейских вон до 500 000 корейских вон. Исходя из обменного курса на тот момент 1 доллар США = 1 327 корейских вон, порог для одного контракта вырос с примерно 75,34 доллара США до 376,71 доллара США.
Новые правила вводились поэтапно с марта по июнь 2012 года. Общий объем торговли контрактами упал на 23% от пика, а розничные премии снизились на 37% в годовом исчислении.
В декабре 2014 года регуляторы ужесточили правила еще раз: новые трейдеры, желающие участвовать в торговле опционами, должны были пройти 30-часовой курс, 50 часов имитационной торговли и внести 50 млн корейских вон в качестве маржи (эквивалент 37 671 доллара США!!!).
Эта политика практически отрезала точку входа для новых розничных инвесторов.
В январе 2016 года состоялся третий раунд регулирования: налог на прирост капитала по деривативам KOSPI 200 был повышен с 5% до 10%, и объем торговли снова упал.
К 2017 году после корректировки размера контракта активность рынка упала на 57% от пика; розничные премии по опционам упали на 77% от максимума.
Позже регуляторы также признали, что политика была слишком агрессивной. В марте 2017 года множитель контракта был уменьшен вдвое, вернувшись к 250 000 корейских вон. В 2019 году FSC признала, что порог входа был установлен слишком высоко, снизила маржу до 10–20 млн корейских вон и сократила обучение до 1-часового курса + 3 часов имитационной торговли.
В 2019 году FSC также запустила недельные опционы KOSPI 200 в попытке оживить рынок. Условия несколько улучшились; с 2020 по 2025 год скорректированный годовой объем контрактов вернулся к 1,7–2 млрд контрактов, но это по-прежнему половина пика 2011 года.
Регулирование не закрыло напрямую рынок опционов KOSPI 200, но оно серьезно подорвало готовность розничных инвесторов участвовать. В 2025 году розничные премии по опционам достигли 20-летнего минимума, составив всего 21,5 трлн корейских вон, что на 85% ниже максимума 2011 года.
Как только энтузиазм участия отечественных розничных инвесторов подорван, его почти невозможно восстановить. По состоянию на четвертый квартал 2026 года доля розничных инвесторов была ниже 27%, тогда как доля иностранных институциональных инвесторов + иностранных физических лиц превысила 66%.
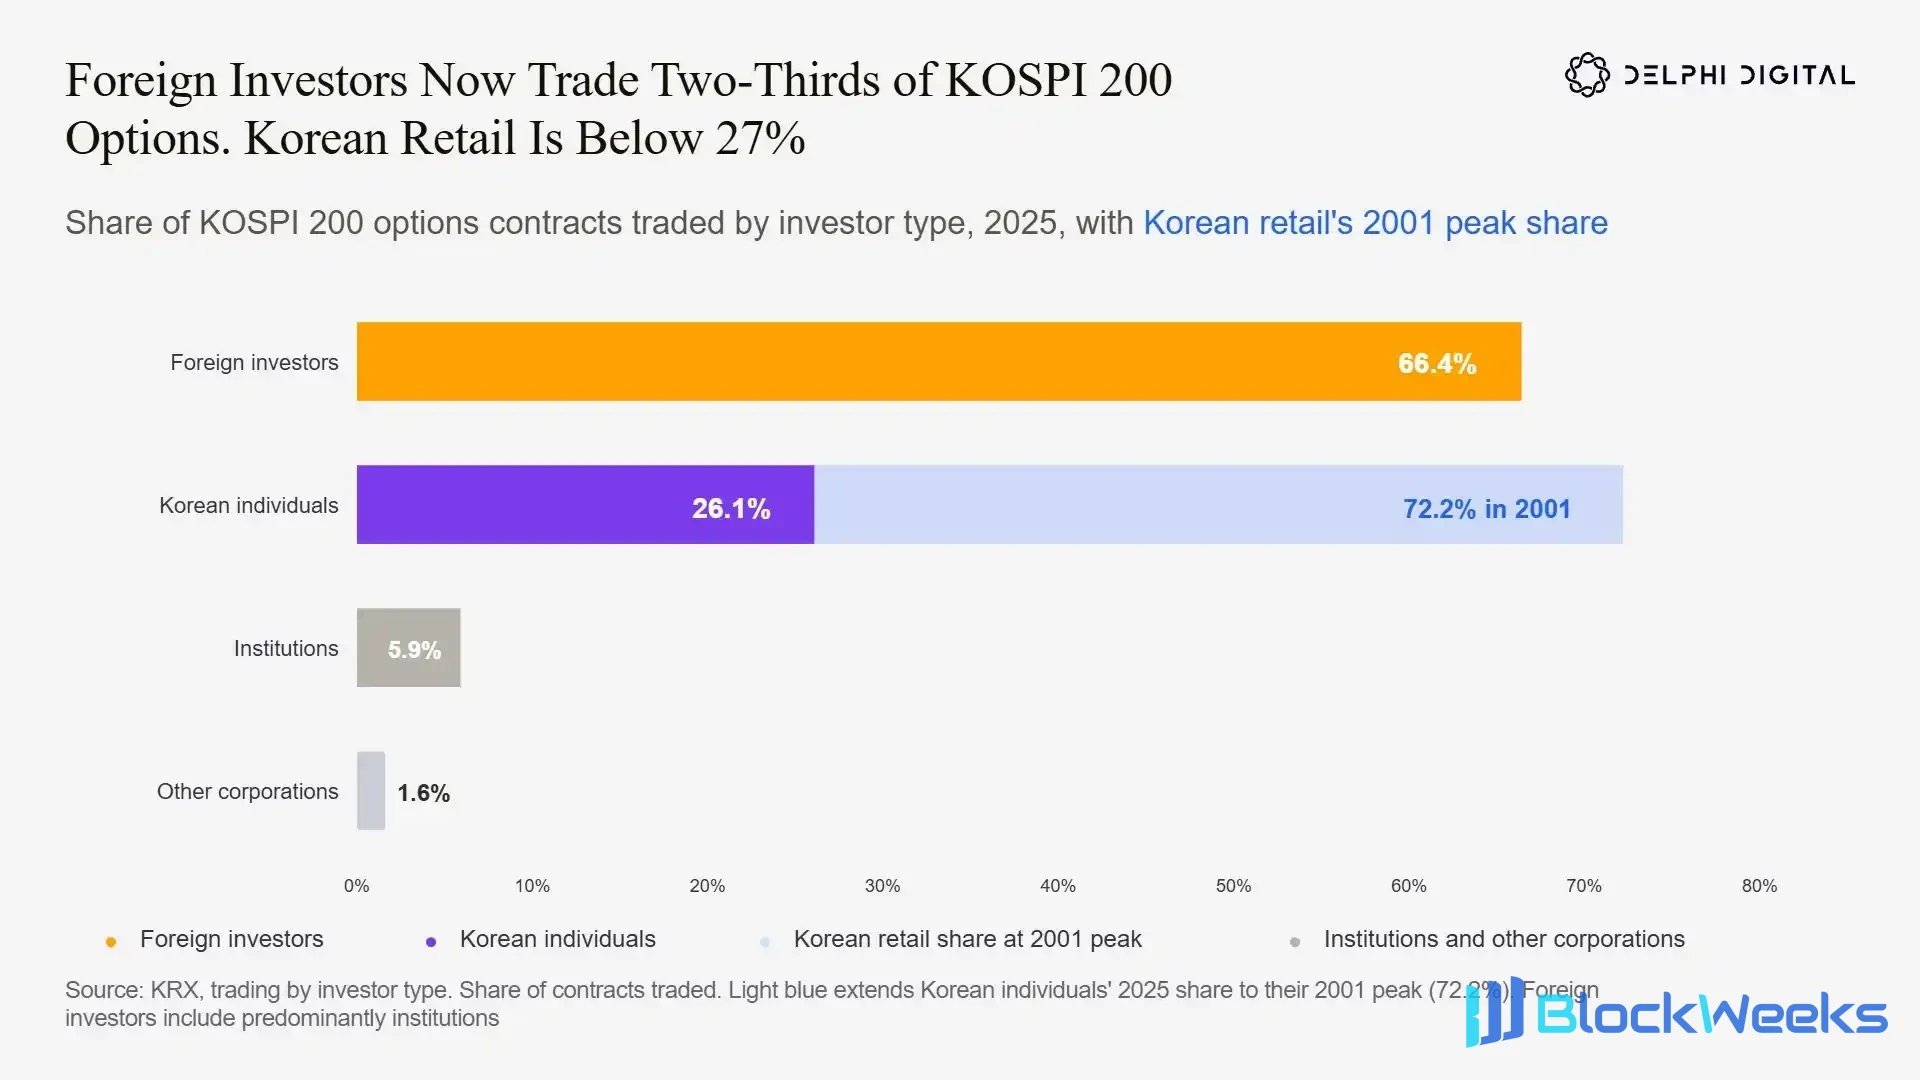
В торговле опционами KOSPI200 в 2025 году иностранные инвесторы составили 66,4%, тогда как южнокорейские розничные инвесторы составили лишь 26,1%, что является резким снижением по сравнению с пиковой долей розничных инвесторов в 72,2% в 2001 году.
Многие подумают, что такое «разумное регулирование» достигло своей цели, верно? Спекуляции были подавлены, инвесторы защищены, а безумный торговый спрос угас...
Это не так.
На любом процветающем рынке, если его чрезмерно ограничивают, спрос будет уходить только за границу.
Южнокорейские трейдеры просто переключились на офшорную торговлю фьючерсами и опционами; рыночный спрос на торговлю с кредитным плечом никогда не исчезал.
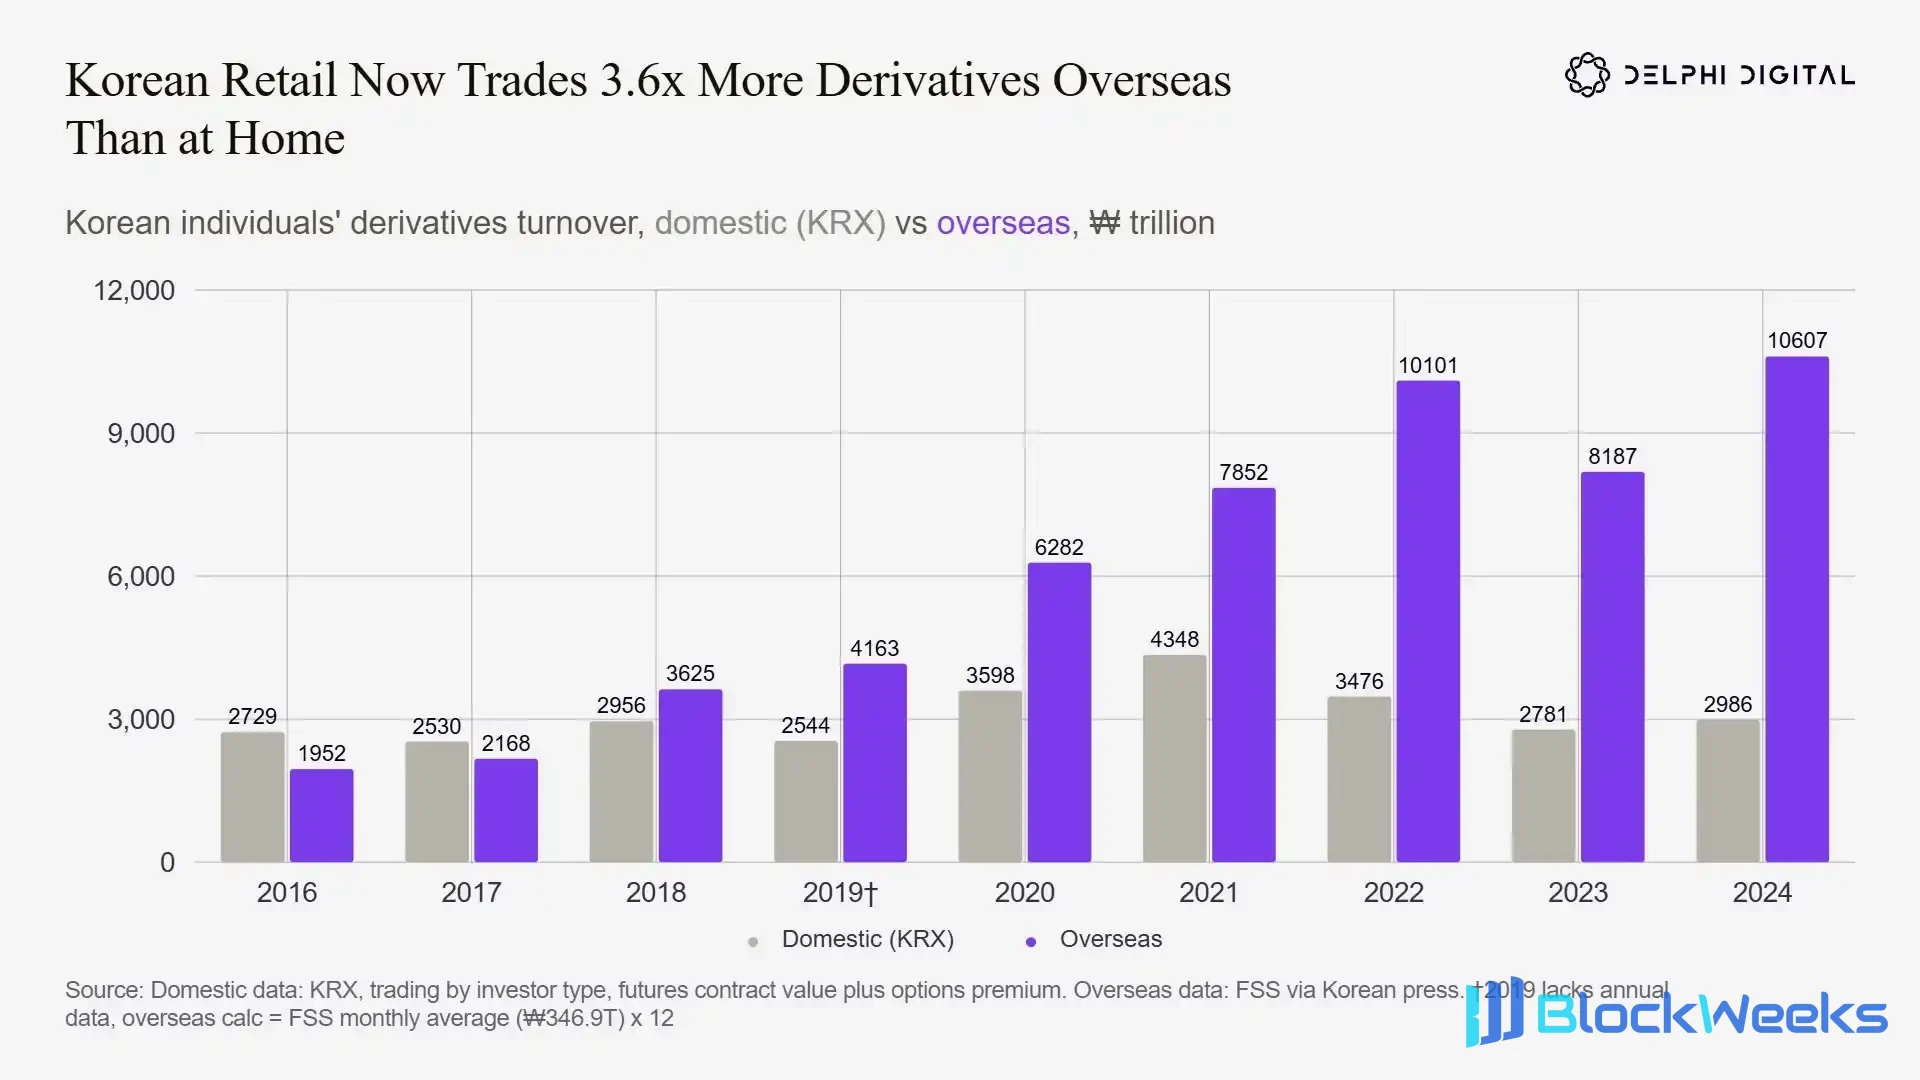
Объем торговли деривативами южнокорейских розничных инвесторов за рубежом достиг 3,6 раза от объема внутреннего рынка; после регуляторных ограничений на внутреннюю торговлю значительная часть торгового спроса переместилась на зарубежные рынки.
(Служба финансового надзора (FSS) Южной Кореи и Корейская ассоциация финансовых инвестиций (KOFIA) не раскрывали данные о зарубежных торгах до 2016 года, поэтому мы сравниваем 2016–2024 годы.)
Оборот деривативов здесь относится к общему годовому объёму торговли деривативами южнокорейских индивидуальных инвесторов, включая фьючерсы и опционы. Для фьючерсов статистика представляет собой полную номинальную стоимость позиций (цена индекса × множитель × количество контрактов); для опционов учитываются только уплаченные премии, а не номинальная стоимость контролируемых ими позиций.
В 2016 году масштаб торговли деривативами южнокорейских розничных инвесторов на внутреннем рынке всё ещё превышал зарубежный: 2 729 трлн корейских вон на биржах KRX против 1 952 трлн корейских вон на зарубежных биржах. В 2018 году зарубежный оборот впервые превысил внутренний рынок.
К 2024 году разрыв полностью расширился: зарубежная торговля составила 10 607 трлн корейских вон, тогда как внутренняя торговля составила лишь 2 986 трлн корейских вон, при этом зарубежный масштаб в 3,6 раза превысил внутренний.
За эти восемь лет масштаб зарубежной торговли деривативами розничных инвесторов вырос в 5,4 раза, тогда как внутренняя торговля выросла лишь на 9%.
На внутреннем рынке новые трейдеры деривативов по-прежнему должны соответствовать минимальной марже в 10 млн корейских вон + обязательное обучение; у большинства зарубежных брокеров нет таких порогов по марже и обучению.
В результате розничные инвесторы продолжали бежать с внутреннего рынка с высокими порогами и обращаться к зарубежным платформам с более мягкой регуляторной средой. Южнокорейские розничные инвесторы в основном торгуют за рубежом фьючерсами на американские фондовые индексы, среди которых наибольший оборот имеют мини-фьючерсы на Nasdaq 100.
История не повторяется просто, но она всегда рифмуется
Очевидно, розничные инвесторы естественным образом предпочитают торговлю опционами. Разложение моделей спроса по всему миру является основой для понимания проблемы каналов распространения.
- На протяжении всей истории основным двигателем каждого рынка опционов, достигшего взрывного роста, были розничные инвесторы
- Регулирование может подавить масштаб торговли на внутреннем рынке, но оно не может устранить торговый спрос
- Среди всех категорий торговли привлекательность опционов для розничных инвесторов значительно опережает другие
Индия и США являются хорошими положительными примерами, а урок Южной Кореи особенно заслуживает внимания.
Когда речь заходит об ончейн-опционах, многие говорят: DeFi никогда не сможет конкурировать с Robinhood на розничном рынке. Я не полностью согласен с этой точкой зрения; ключевой момент заключается в следующем: для взрывного роста сектора ончейн-опционов вовсе не нужно привлекать американских розничных инвесторов.
Подобно корейским трейдерам того времени, большое количество трейдеров обратится к офшорным платформам для удовлетворения своих торговых потребностей. При условии выбора правильных каналов распространения любой протокол без разрешений имеет шанс захватить этот спрос.
Текущий объём ончейн-опционов всё ещё невелик; за счёт продолжения привлечения институтов и коренных криптопользователей объём торговли может легко увеличиться в десять раз. Но, судя по истории развития традиционных финансов, переломный момент для массового внедрения неизбежно придёт из потока заявок обычных розничных инвесторов.




