Резюме

На прошлой неделе сокрушительная победа демократов на промежуточных выборах в США вызвала опасения по поводу ужесточения регулирования ИИ и политики в отношении дата-центров. Американский технологический сектор пережил серьезную распродажу: Nasdaq рухнул более чем на 5% за один день и вошел в техническую коррекцию. Криптовалютный рынок упал в сильной корреляции, поскольку склонность к риску на всех классах активов резко снизилась, а Bitcoin ненадолго пробил отметку в 76 000 долларов, прежде чем проявить некоторую устойчивость.
На прошлой неделе BTC и ETH сначала упали, затем отскочили, а затем снова откатились, показав недельное снижение примерно на 4,5% и 6,5% соответственно. В начале недели они тестировали поддержку на уровнях 76 000 и 2 200 долларов; после выборов они отскочили выше 81 000 и 2 400 долларов; а в четверг откатились вместе с распродажей технологических акций. Весь рынок находится в фазе упорядоченного сокращения кредитного плеча и оборонительного перепозиционирования. Спотовые ETF по-прежнему демонстрировали в основном крупные оттоки в течение всей недели, и доверие институциональных инвесторов снова отступило после временной проверки.
На этой неделе основное внимание рынка сосредоточено на данных по инфляции CPI за октябрь, публикуемых во вторник, а также на последующих данных PPI и прогнозах по прибыли от технологических гигантов. В условиях неопределенности политики после выборов и сохраняющихся опасений по поводу капитальных затрат на ИИ рынок остается крайне чувствительным к дальнейшей траектории ФРС. Под двойным давлением ожиданий ужесточения, которые еще не полностью ослабли, и давления на оценку рисковых активов, американские акции, криптовалюты и другие рисковые активы, вероятно, сохранят высокую волатильность в краткосрочной перспективе, сопровождаемую оборонительным перепозиционированием на всех классах активов.
Список наблюдения на эту неделю:
•Спот: BTC ETH ZEC HYPE GOLD(PAXG) QQQ SPY AMZN AMAT CSCO
•Бессрочные контракты: BTC ETH ZEC HYPE XAUT QQQ SPY AMZN AMAT CSCO
I. Общая динамика рынка на прошлой неделе
На прошлой неделе сокрушительная победа демократов на промежуточных выборах в США дала им контроль над Конгрессом, что вызвало неопределенность политики, особенно опасения по поводу ужесточения регулирования ИИ и строительства дата-центров. Рынок сначала ненадолго отскочил, а затем рисковые активы были распроданы, и общая склонность к риску заметно сократилась.
•Казначейские облигации США продолжали оказывать давление: доходность 10-летних казначейских облигаций США колебалась на высоком уровне в диапазоне 4,84%-4,95%, немного снизилась в течение недели, но по-прежнему давила на оценку акций роста.
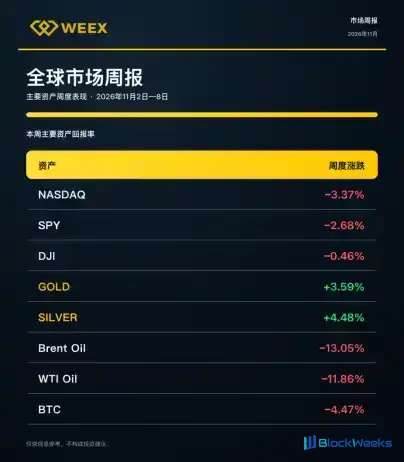
•Золото и сырая нефть разошлись: настроения в пользу безопасных активов и падение доходности поддержали резкий отскок золота, которое вернулось выше 4 000 долларов; сырая нефть находилась под давлением ожиданий геополитической разрядки и рухнула более чем на 11% в течение недели.
•Американские акции продемонстрировали резкое расхождение и коррекцию: совокупное давление потянуло вниз технологический сектор и сектор полупроводников, но традиционные стоимостные и защитные секторы были относительно устойчивыми или немного выросли, поддержанные ожиданиями политического тупика после выборов.
•Криптовалютный рынок отреагировал синхронной связью с риском: настроения и ликвидность передавались одновременно, BTC и ETH сначала выросли, а затем упали, показав недельное снижение на 4,47% и 6,50% соответственно; однако, поскольку защитные активы, такие как золото, были явно сильнее рисковых активов, это показывает, что текущим рынком по-прежнему управляют оборонительная ротация капитала и поведение по снижению риска, и полностью разрушительный тренд еще не сформировался.
Для инвесторов, по мере роста макроэкономической волатильности и давления на оценку, следует сократить подверженность высокобета-технологиям, увеличить аллокацию в защитные активы, такие как денежные средства и продукты управления капиталом, и использовать поэтапный вход и хеджирование для контроля просадок. В частности, VIP-пользователям следует сначала создать защитную базовую позицию, а затем при удобном случае увеличить аллокацию в рисковые активы.
II. Показатели криптовалютного рынка
На прошлой неделе криптовалютный рынок сначала упал, затем восстановился, а потом снова откатился назад, оказавшись под общим давлением. В начале недели снижение продолжилось, после выборов произошёл кратковременный отскок, но в четверг вместе с обвалом Nasdaq более чем на 5% и распродажей технологических акций аппетит к риску резко упал, и рынок упал синхронно. Спотовые ETF на BTC зафиксировали чистый отток около 1,28 млрд долларов за прошлую неделю, недельное снижение составило 4,47%; ETH упал ещё сильнее, а институциональные фонды сохраняли осторожность.
Общая капитализация криптовалютного рынка за неделю снизилась с примерно 2,7 трлн долларов до около 2,54 трлн долларов, при этом за один день в максимуме испарилось более 120 млрд долларов. Индекс страха и жадности находился в зоне страха 6 дней, а капитализация стейблкоинов сократилась примерно на 1,55% вслед за рынком до около 290,8 млрд долларов. Капитал и настроения в целом сошлись, на рынке преобладали выжидательное и защитное поведение, и заметного восстановления не наблюдалось.
Смотря на эту неделю, рынок может продолжать испытывать высоковолатильные колебания. Следите за влиянием данных по занятости и инфляции на ожидания по процентным ставкам, а также за последствиями отчётности американских технологических компаний. Если аппетит к риску не восстановится, BTC может продолжить тестировать поддержку в районе 75 000 долларов; если настроения и капитал стабилизируются, есть пространство для отскока, но в целом торговля по-прежнему будет носить преимущественно защитный характер, и трендовый пробой в краткосрочной перспективе может быть труднодостижим.

•BTC упал примерно на 4,47% за прошлую неделю, показав относительно устойчивые результаты, но всё ещё находясь под давлением. В течение недели он сначала упал, затем восстановился, а потом снова откатился; в среду он один раз отскочил до района 80 500 долларов, но в четверг быстро упал обратно ниже 76 000 долларов вместе с резким снижением Nasdaq. Индекс страха и жадности оставался в диапазоне «Страх» (около 25-37), что указывает на осторожные настроения на рынке, общий отток институциональных фондов и рынок, в основном ищущий дно через волатильность.
•ETH упал примерно на 6,5% за неделю, явно слабее BTC. Спотовые ETF зафиксировали чистый отток около 365 млн долларов, основные фонды продолжали погашения, а независимой дополнительной поддержки не хватало; цены оказались под давлением по мере снижения общего аппетита к риску на рынке.
•SOL значительно отстал от BTC и ETH. Спотовые ETF зафиксировали чистый отток около 26 млн долларов, а давление на цену в основном исходило от коррелированных продаж рисковых активов и недостаточного относительного импульса.
•HYPE значительно отстал от широкого рынка. Спотовые ETF продолжали фиксировать чистый отток, и в сочетании с общим снижением аппетита к риску наблюдались явные признаки вывода основных фондов.
•ZEC был относительно устойчивым. Потоки спотовых ETF были смещены в сторону оттока, но он оставался относительно устойчивым, и периодическое внимание капитала к сектору приватности сохраняется.
•XMR незначительно упал примерно на 0,14% за неделю, почти без изменений, значительно опередив широкий рынок, что демонстрирует относительные защитные свойства монет приватности во время рыночной турбулентности.
•TRX вырос примерно на 2% за неделю, став одним из немногих активов с положительной доходностью на этой неделе.
III. Показатели традиционного финансового рынка
На прошлой неделе американские акции формировались под влиянием «разделённого правительства» по итогам промежуточных выборов, сохранения квот ОПЕК+ вызвавшего обвал сырой нефти, сохранения ФРС ограничительной позиции и сильных данных по числу рабочих мест вне сельского хозяйства за октябрь. В середине недели волатильность резко возросла, в четверг произошло крупнейшее однодневное падение с апреля 2025 года, VIX подскочил до 28,18, а капитал перетекал из роста с высокой оценкой в коммунальные услуги, товары повседневного спроса и высокодивидендные защитные секторы.
Ведущие технологические и AI-секторы понесли серьёзные откаты: Nasdaq обвалился на 5,52% в четверг и вошёл в техническую коррекцию, Филадельфийский индекс полупроводников упал на 12% за один день, AMD упала более чем на 17%, а Nvidia упала более чем на 9%. Триггерами стали сомнения в доходности капитальных затрат на AI, ожидания более строгого регулирования центров обработки данных, волна выпуска долговых обязательств технологическими гигантами и расширяющиеся разрывы в денежных потоках. Хотя в пятницу произошёл отскок, сжатие оценок и осторожные настроения не рассеялись, а логика лидерства сместилась от мегакапитализации AI к прозрачности прибыли.
На этой неделе следите за октябрьскими данными по CPI, PPI, выступлениями представителей ФРС, а также за отчетами CoreWeave, Nebius и Cisco и роуд-шоу IPO Anthropic. Рыночные настроения могут сместиться от ажиотажа вокруг ИИ к дисциплине в отношении прибыли и балансов. Пользователям следует распределять средства в пользу защитных, качественных активов с положительным денежным потоком и дивидендами, а также поэтапно наращивать позиции в ведущих технологических компаниях на просадках.

•NASDAQ, SPY и DJI все закрылись снижением на прошлой неделе. В течение недели они сначала падали, затем росли, а потом снова резко упали. После промежуточных выборов в среду победа демократов вызвала отскок; в четверг опасения по поводу регулирования ИИ спровоцировали распродажу акций производителей чипов, и Nasdaq вошел в техническую коррекцию, тогда как Dow был относительно устойчивым. В целом это показывает, что в условиях сокращения аппетита к риску тяжеловесные технологические компании потянули вниз широкий рынок.
•SPCX и TSLA упали примерно на 0,33% и около 10,4% на прошлой неделе соответственно. В четверг они оказались под давлением на фоне резкого снижения сектора ИИ, а в пятницу наблюдался очевидный технический отскок. SpaceX выиграла от восстановления настроений в аэрокосмической отрасли, тогда как Tesla пострадала от опасений по поводу спроса на электромобили и оценки, что отражает возросшую волатильность акций роста в условиях политической неопределенности.
•META колебалась вместе с технологическим сектором в течение недели. Инвестиции в рекламу на основе ИИ и метавселенную продолжались, но сильных катализаторов не хватало, и в потоках капитала преобладали выжидательные настроения, что оказало нейтрально-осторожное влияние на секторы социальных сетей и цифровой рекламы.
•Хотя отчет AAPL в прошлый понедельник превзошел ожидания, рост затрат на память оказал давление на ожидания по валовой марже, и акции оказались под давлением, прежде чем немного стабилизироваться, что показывает, что аппаратный гигант по-прежнему оценивается рынком с осторожностью на фоне затрат в цепочке поставок и перехода к ИИ-услугам.
•NVDA упала более чем на 9% за один день в прошлый четверг, и сектор чипов для ИИ стал наиболее пострадавшей областью (потянув AMD, AVGO и других к резким просадкам). Основной причиной были опасения по поводу замедления строительства дата-центров после победы демократов, и настроения в секторе аппаратного обеспечения для ИИ резко охладились, потянув вниз весь нарратив роста технологий.
•Устойчивость облачного и ИИ-бизнеса MSFT поддержала его относительное превосходство, с меньшими колебаниями в течение недели по сравнению с конкурентами. Ожидания роста Azure остаются прочными, обеспечивая некоторую стабильность сектору программного обеспечения и корпоративных облачных услуг.
•Поисковый и облачный бизнес GOOGL были стабильными, а прогресс в моделях ИИ привлекал внимание. В течение недели компания следовала за широким рынком, сначала падая, а затем отскакивая, обеспечивая относительную защитную поддержку секторам интернет-рекламы и облачных вычислений.
•AMZN значительно превзошла широкий рынок на прошлой неделе. Устойчивость AWS и электронной коммерции выделялась, и компания быстро восстановилась после распродажи в четверг, с очевидным притоком капитала, что подняло настроения в секторах электронной коммерции и облачных вычислений.
IV. Распределение активов
На прошлой неделе технологический сектор США и криптоактивы одновременно оказались под давлением, а волатильность заметно выросла. В центре внимания рынка были данные по CPI и PPI, отчеты, связанные с инфраструктурой ИИ, и пересмотр индекса MSCI. Инвесторы будут переоценивать инфляционное давление, доходность капитальных затрат на ИИ и общий аппетит к риску.
На этом фоне такие активы, как QQQ, BTC, ETH, а также CRWV, CSCO, AMAT, NBIS и CBRS, могут увидеть более активные торговые окна, при этом основная тема будет вращаться вокруг вопроса «возможно ли восстановление после распродажи в секторе ИИ».
Рекомендуется, чтобы распределение балансировало ликвидность и защитность, надлежащим образом контролировало подверженность рисковым активам и избегало чрезмерной концентрации в одном секторе. Если CPI и PPI покажут охлаждение инфляции, а вышеупомянутые компании инфраструктуры ИИ подадут сигналы устойчивого спроса, технологические акции и BTC могут увидеть восстановительные сделки; напротив, если инфляция окажется горячей или прогнозы по ИИ продолжат выявлять давление капитальных затрат, QQQ, BTC и ETH по-прежнему необходимо остерегаться второго снижения, и целесообразно дождаться стабилизации рыночных настроений и условий ликвидности, прежде чем вносить коррективы.
V. Неделя впереди
5.1 Ключевые финансовые события
На этой неделе американский фондовый рынок столкнется с плотным графиком проверок данными. В понедельник ожидается, что месячный темп роста оптовых продаж за сентябрь станет положительным, что отразит восстановление после сокращения запасов; в пятницу индекс цен производителей (PPI) подтвердит низкоскоростную устойчивость затрат на стороне производителей. В среду рынок облигаций будет закрыт в связи с Днем ветеранов, что может усилить волатильность американских акций.

Главное событие — данные по индексу потребительских цен (CPI) за октябрь, которые выйдут во вторник. Под давлением более раннего роста цен на нефть ожидается, что годовой темп роста общего CPI вырастет до 3,3%-3,5%, тогда как годовой темп роста базового CPI, как ожидается, будет держаться на высоком уровне 3,1%-3,2%. В то же время следует внимательно следить за тем, превысит ли месячный темп роста базового CPI консенсус-прогноз в 0,2%. Если данные в целом превысят ожидания, это подтвердит риск устойчивости инфляции или даже повторного ускорения, создав решающее препятствие для дальнейшего курса политики ФРС и даже спровоцировав переоценку ожиданий паузы или разворота политики.
Мы рассматриваем динамику затрат на услуги в компонентах инфляции и изменения числа заявок на пособие по безработице как ключевые ориентиры для наблюдения. Оценивая противостояние между «устойчивостью инфляции» и «устойчивостью занятости», это служит инвестиционным ориентиром для последующего распределения активов и хеджирования рисков.
5.2 Отчеты отдельных компаний
На этой неделе внимание в отчетах американских компаний сосредоточено на темах ИИ и энергетики. В понедельник — традиционные лидеры, такие как CEG, OXY и KKR; во вторник сосредоточены квантовые и облачные компании (CRWV, RGTI); а в четверг в центре внимания полупроводники и программное обеспечение (AMAT, CSCO). В целом ожидания относительно сильные, со многими яркими моментами роста выручки, но за убыточными компаниями по-прежнему нужно следить с точки зрения исполнения.
Следите за AMAT и CSCO. Ожидается, что AMAT сообщит EPS в размере 4,06 доллара и выручку в 10,3 млрд долларов, при этом спрос на оборудование для ИИ, как ожидается, выведет показатели на рекордные максимумы; ожидается, что CSCO сообщит EPS около 1,32 доллара и выручку около 18,1 млрд долларов, при этом ключевыми будут облачный бизнес и бизнес сетевой безопасности. Их прогнозы и валовая маржа станут ориентирами для рынка.

Мы сосредоточены на том, превышает ли выручка отдельных компаний ожидания, масштабе повышения прогнозов, динамике валовой маржи и прозрачности заказов, связанных с ИИ, как основе для последующей корректировки позиций.
5.3 Разблокировка токенов
На этой неделе криптовалютному рынку необходимо следить за несколькими разблокировками токенов на сумму более 10 млн долларов, среди которых выделяется Rain (RAIN) с высвобождением около 121 млн долларов, тогда как Allora (ALLO), Janction (JCT) и Aztec (AZTEC) также имеют разблокировки с рыночной стоимостью, превышающей 10 млн долларов каждая.

Текущие настроения на рынке осторожные, а волатильность возросла. Крупные разблокировки легко могут спровоцировать краткосрочное давление продаж и шоки ликвидности, и инвесторам следует внимательно отслеживать изменения цен и объемов торгов после разблокировок.
Настоящий отчет предоставлен исследовательской командой WEEX исключительно в целях обмена информацией и ознакомления и не является каким-либо инвестиционным, юридическим или налоговым советом, а также не гарантирует доходность. Цифровые активы и производные финансовые инструменты обладают высокой волатильностью и низкой ликвидностью, что может привести к потере основной суммы; прогнозы не отражают будущие результаты. Инвестирование сопряжено с риском; пожалуйста, проводите самостоятельное исследование и принимайте собственные решения. Платформа WEEX не несет ответственности за любые убытки. Несанкционированное воспроизведение или распространение без указания источника будет преследоваться в соответствии с законом.