Оригінал | Odaily Planet Daily (@OdailyChina)
Автор|Azuma (@azuma_eth)
28 жовтня світовий гігант з виробництва мікросхем пам'яті SK Hynix оприлюднив фінансовий звіт за третій квартал 2026 фінансового року, який можна описати лише як «вибуховий».
Під впливом як буму інфраструктури штучного інтелекту, так і дефіциту пропозиції високододаних продуктів, квартальний дохід SK Hynix уперше в історії компанії перевищив позначку в 100 трильйонів вон; операційний прибуток вибухнув, злетівши на 632,1% у річному вимірі; чистий прибуток склав 39,77 трильйона вон, також зрісши на 215,7% у річному вимірі.
Водночас SK Hynix не лише представив річний план винагороди акціонерів на загальну суму 100 трильйонів вон, а й публічно заявив: «Глобальний дефіцит пропозиції мікросхем пам'яті збережеться протягом усієї другої половини 2020-х років і триватиме до 2030 року.»
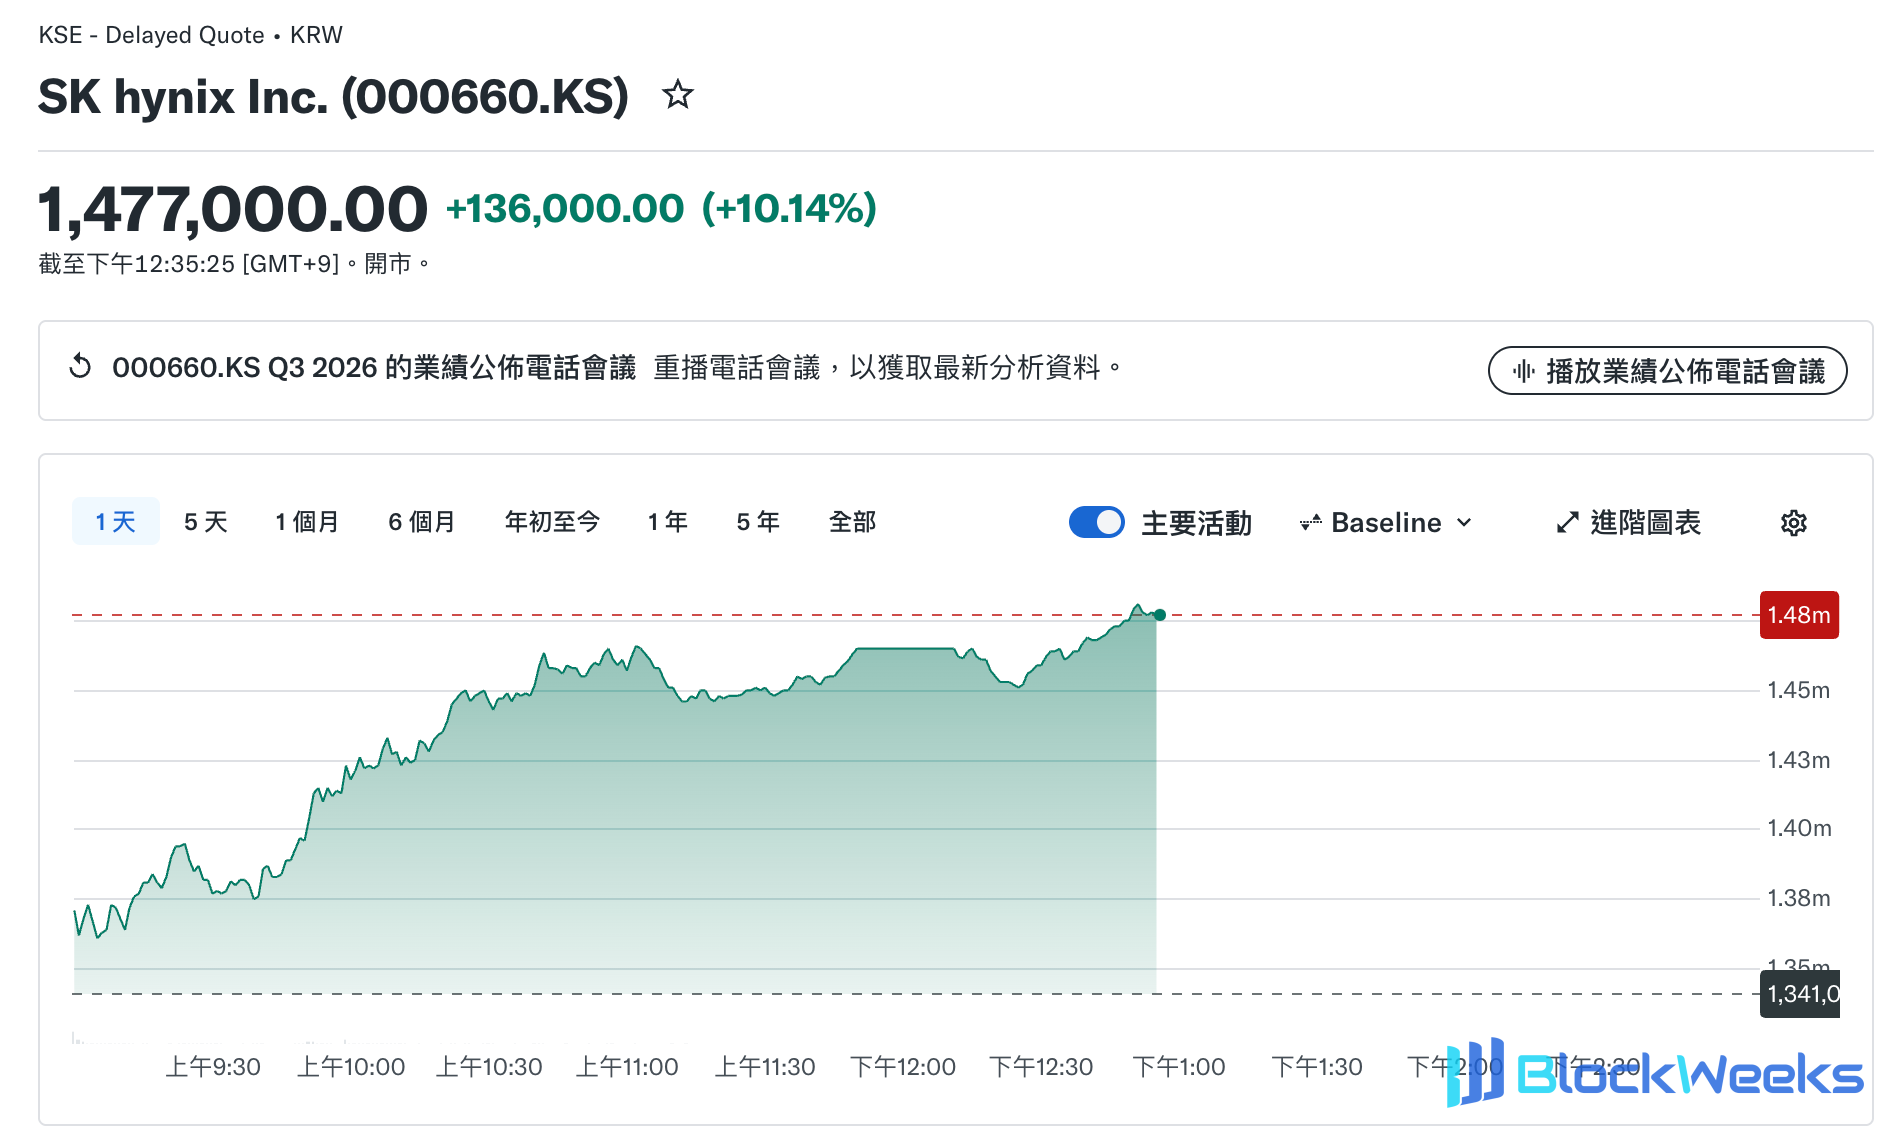
Під впливом цього сильного звіту про прибутки акції SK Hynix сьогодні зросли на корейському фондовому ринку, що спричинило колективне зростання серед колег по галузі пам'яті на азійських ринках і навіть на американських позабіржових торгах, а також у секторі обладнання для виробництва напівпровідників. Станом на 12:35 за місцевим часом у Південній Кореї SK Hynix котирувався на рівні 1 477 000 вон, зростання за день на 10,14%.
Вибухові дані: дохід історично перевищив сто трильйонів
Фінансовий звіт показує, що в третьому кварталі 2026 фінансового року (липень-вересень) SK Hynix продемонстрував досить вражаючу звітність.
- Дохід: 104,62 трильйона вон (приблизно 78,32 мільярда доларів), зростання на 32% у квартальному вимірі та зростання понад 320% у річному вимірі. Квартальний дохід уперше перетнув поріг у 100 трильйонів вон, значно перевищивши ринкові очікування близько 98 трильйонів вон.
- Операційний прибуток: 83,33 трильйона вон (приблизно 62,38 мільярда доларів), приголомшливе зростання понад 630% у річному вимірі, що значно перевищило ринкові очікування (приблизно 76,7 трильйона вон). Найбільше ринок вразила якість прибутку — квартальна операційна маржа наблизилася до 80% (ще плюс 4 процентні пункти в квартальному вимірі), що означає, що з кожних 100 вон проданих Hynix мікросхем майже 80 вон безпосередньо конвертуються в операційний прибуток. Ця майже монопольна цінова влада навіть перевершує більшість програмних гігантів з легкою структурою активів.
- Чистий прибуток: 39,78 трильйона вон (приблизно 29,78 мільярда доларів), зростання на 216% у річному вимірі, але падіння на 58% у квартальному вимірі, а також нижче ринкових очікувань у 60,73 трильйона вон.
- Грошовий потік: Станом на кінець третього кварталу грошові кошти та їх еквіваленти досягли 114,5 трильйона вон (приблизно 85,72 мільярда доларів), збільшившись на 26,5 трильйона вон порівняно з кінцем попереднього кварталу, тоді як позики зменшилися на 2,8 трильйона вон до 15,8 трильйона вон. Відповідно, чиста грошова позиція розширилася до 98,7 трильйона вон (приблизно 78,39 мільярда доларів), а балансова вартість сягнула історичного піку.
Слід зазначити, що хоча показник чистого прибутку не досяг ринкових очікувань приблизно на третину, це було не зупинкою фундаментальних показників бізнесу, а «бухгалтерським знеціненням», спричиненим поєднанням кількох неопераційних факторів. З одного боку, компанія цього року зосередилася на реалізації величезних інвестиційних прибутків від японської Kioxia, що спричинило великі податкові резерви; з іншого боку, курсові різниці за коливаннями валютних курсів, а також викуп і анулювання акцій на суму десятків трильйонів вон різко зменшили чистий прибуток за період у бухгалтерських книгах.
Більше ніж HBM: зростання цін на традиційну пам'ять — справжній «підсилювач прибутку»
Раніше, коли сторонні люди згадували SK Hynix, їхньою першою реакцією часто було «володар HBM (високошвидкісної пам'яті) за спиною Nvidia». Але в третьому кварталі те, що справді підштовхнуло виторг компанії до рівня ста трильйонів вон, насправді було резонансом двох двигунів: «ітерація передової HBM + всебічне підвищення цін на традиційну пам'ять».
На високотехнологічному фронті домінування HBM залишається міцним. Після повного нарощування потужностей заводу M15X до кінця року випуск HBM4 з вищою премією було повністю розгорнуто. Керівництво чітко окреслило графік — у четвертому кварталі цього року HBM4 офіційно перевершить HBM3E як за обсягом відвантажень, так і за масштабом виторгу, ставши абсолютною основою.
Але в третьому кварталі більшої уваги насправді заслуговує вибух традиційної DRAM і NAND flash. Адже за останні два роки три найбільші виробники пам'яті (Hynix, Samsung, Micron) спільно переорієнтували передові потужності та капітальні витрати на HBM, ненавмисно виснаживши пул пропозиції традиційної пам'яті. На тлі того, як центри обробки даних штучного інтелекту шалено розкуповують серверну DDR5 і корпоративні твердотільні накопичувачі (eSSD) високої ємності на 321 шар, баланс попиту та пропозиції традиційної пам'яті повністю перекинувся.
Дані показують, що у третьому кварталі середні ціни SK Hynix на DRAM і NAND зросли приблизно на 20% і 25% відповідно в порівнянні з попереднім кварталом. Counterpoint Research проаналізувала це, заявивши, що хоча HBM, безумовно, задала тон високій валовій маржі, стрімке зростання цін на великообсягові традиційні DRAM і NAND за короткий проміжок часу було найбільшим рушієм експоненціального стрибка прибутку цього кварталу.
План повернення акціонерам на сто трильйонів вон
Разом із оголошенням фінансових результатів SK Hynix офіційно оголосила безпрецедентну ініціативу щодо повернення коштів акціонерам, що ще більше підігріло настрої ринку.
SK Hynix оголосила: За 2026 фінансовий рік вона загалом поверне акціонерам приблизно 100 трильйонів вон (приблизно 74,86 млрд доларів США), повністю виконуючи своє зобов'язання використовувати понад 50% вільного грошового потоку (FCF) для повернення акціонерам. Конкретний план реалізації поділяється на дві основні частини:
- Грошові дивіденди: Загальний річний грошовий дивіденд перевищить 30 трильйонів вон. Зокрема, лише дивіденд за третій квартал становить 20 000 вон на акцію — примітно, що це включає спеціальний дивіденд у розмірі 10 000 вон на акцію. SK Hynix чітко заявила, що це робиться для того, щоб беззастережно повернути акціонерам більшу частину прибутку, отриманого цього року завдяки її стратегічній інвестиції в японську Kioxia.
- Зворотний викуп і анулювання акцій: План на повний рік передбачає реалізацію зворотного викупу та анулювання акцій на суму понад 60 трильйонів вон. На додаток до 40 трильйонів вон зворотного викупу, раніше оголошеного в серпні та завершеного минулого тижня, рада директорів цього тижня в середу додатково схвалила додатковий план зворотного викупу на 20 трильйонів вон (приблизно половина з яких призначена для анулювання, а інша половина зарезервована для заохочення продуктивності працівників).
За цією низкою щедрих кроків насправді стоїть витончений розрахунок капітальної гри. На сьогоднішній зустрічі щодо фінансових результатів генеральний директор SK Hynix Квак Но Джун особисто підтвердив, що з огляду на погане поточне фінансове середовище ринку компанія вирішила призупинити розгляд питання про IPO у США для своєї дочірньої компанії з NAND Solidigm.
Раніше ринок побоювався, що незалежний лістинг Solidigm розмиє акціонерний капітал материнської компанії, або що продовження розширення потужностей погіршить грошовий потік Hynix. Тепер керівництво, з одного боку, рішуче зупинило IPO, а з іншого — розкрило плоди інвестиції в Kioxia та здійснило масштабний зворотний викуп і анулювання акцій, явно маючи намір надіслати ринку більш позитивний сигнал — поточний грошовий потік компанії повністю самодостатній і не потребує «викачування крові» ззовні через виділення лістингу, а інтереси акціонерів залишаються найвищим пріоритетом.
Галузевий прогноз: дефіцит пропозиції триватиме до 2030 року
Чому SK Hynix наважується розподілити 100 трильйонів вон одразу саме в цей момент? Впевненість, ймовірно, походить від її абсолютної віри в процвітання галузі протягом наступних чотирьох років.
У фінансовому звіті SK Hynix дала чітку оцінку середньо- та довгострокової ситуації з попитом і пропозицією в галузі, вважаючи, що дефіцит пропозиції триватиме до 2030 року — інвестиції в ШІ розширилися від кількох хмарних гігантів до суверенних держав і звичайних підприємств, і в майбутньому ринковий попит буде підхоплений «фізичним ШІ», таким як автономне водіння та втілений інтелект, тоді як пропозиція залишається обмеженою надзвичайно високими технічними бар'єрами передових процесів (таких як процес 1c) і тривалими циклами будівництва напівпровідникових заводів. Дефіцит пропозиції триватиме до 2030 року, і пік прибутку ще далеко.
На цьому тлі SK Hynix наразі уклала довгострокові угоди, зазвичай на п'ять років, з 14 ключовими клієнтами по всьому світу (переважно з великими північноамериканськими постачальниками хмарних послуг, CSP). Закріплений довгостроковий обсяг поставок еквівалентний понад 50% загальної потужності на 2027 та 2028 роки, а механізм ціноутворення повністю вбудований у динамічну структуру, здатну гнучко відображати ринкові умови.
Це глибоке прив'язування через довгострокові угоди докорінно переписує логіку оцінки галузі пам'яті. Раніше мікросхеми пам'яті розглядалися як типовий сильно циклічний товар — стрибки цін часто спричиняли сліпе розширення потужностей, і щойно下游 клієнти скорочували замовлення, галузь швидко поринала в трясовину цінових воєн; тому ринок капіталу, як правило, присвоював низькі оцінки на піках прибутку галузі. Але тепер, завдяки угодам LTA, що охоплюють понад половину потужностей, та «ринковому» динамічному механізму ціноутворення, SK Hynix фактично перетворює те, що раніше було високоволатильним циклічним бізнесом купівлі-продажу, на «квазікастомізований» бізнес з надзвичайно високою визначеністю, тим самим відповідаючи на ринкові сумніви щодо того, чи досяг піку результат наступного року.
Водночас упевненість, підкріплена довгостроковими контрактами, безпосередньо трансформувалася в новий раунд закликів до розширення потужностей. SK Hynix чітко заявила, що з офіційним запуском першої черги фабрики з виробництва пластин (Fab) у Йонгіні наступного року масштаб капітальних витрат (CapEx) та інфраструктурних інвестицій компанії наступного року різко зросте порівняно з цим роком. Це також чудово пояснює ефект взаємозв'язку на сьогоднішньому ринку — план реального розширення лідера галузі пам'яті не лише закріплює цикл процвітання для таких колег, як Micron і Samsung, але й безпосередньо живить上游 ланцюжки виробництва обладнання для виготовлення пластин, травлення та осадження, а також передового пакування, тим самим викликаючи колективний резонанс у всьому секторі напівпровідникового обладнання.
Однак за цим бумом пам'яті, спричиненим ШІ, температурний розрив у галузі також продовжує поглиблюватися. SK Hynix також попередила під час телеконференції щодо результатів, що, оскільки ціни на пам'ять продовжують зростати, а потужності сильно зміщені в бік серверів, 下游 виробники ПК та смартфонів зазнають очевидного тиску на витрати, і кінцевий попит на традиційну споживчу електроніку почав пригнічуватися.
З одного боку, споживча електроніка насилу перевіряє межі попиту на тлі хвилі підвищення цін; з іншого боку, хмарні гіганти витрачають величезні кошти на підписання п'ятирічних довгострокових контрактів, щоб закріпити чіпи обчислювальної потужності. Завдяки фінансовому звіту, дохід якого вперше перевищив сто трильйонів корейських вон, SK Hynix довела абсолютну цінову владу上游 ключового обладнання в поточній хвилі ШІ; але стоячи на історичному максимумі операційної маржі близько 80%, коли ринок платить за поточну визначеність, її погляд неминуче звернеться далі вперед — коли上游 вже повністю витягнув уперед очікування на наступні кілька років, чи зможе下游 комерціалізація ШІ вчасно генерувати відповідний грошовий потік, стане наступною ключовою змінною, що визначатиме якість цього суперциклу.