Автор: Foresight News
Індекс долара зріс до майже 19-місячного максимуму, компенсувавши падіння, спричинене тарифною політикою Трампа в «День визволення». Постійно висока інфляція в США та зростання очікувань підвищення ставок ФРС сприяють поверненню світових коштів у долар.
Текст: Ян Дапань, Jin10 Data
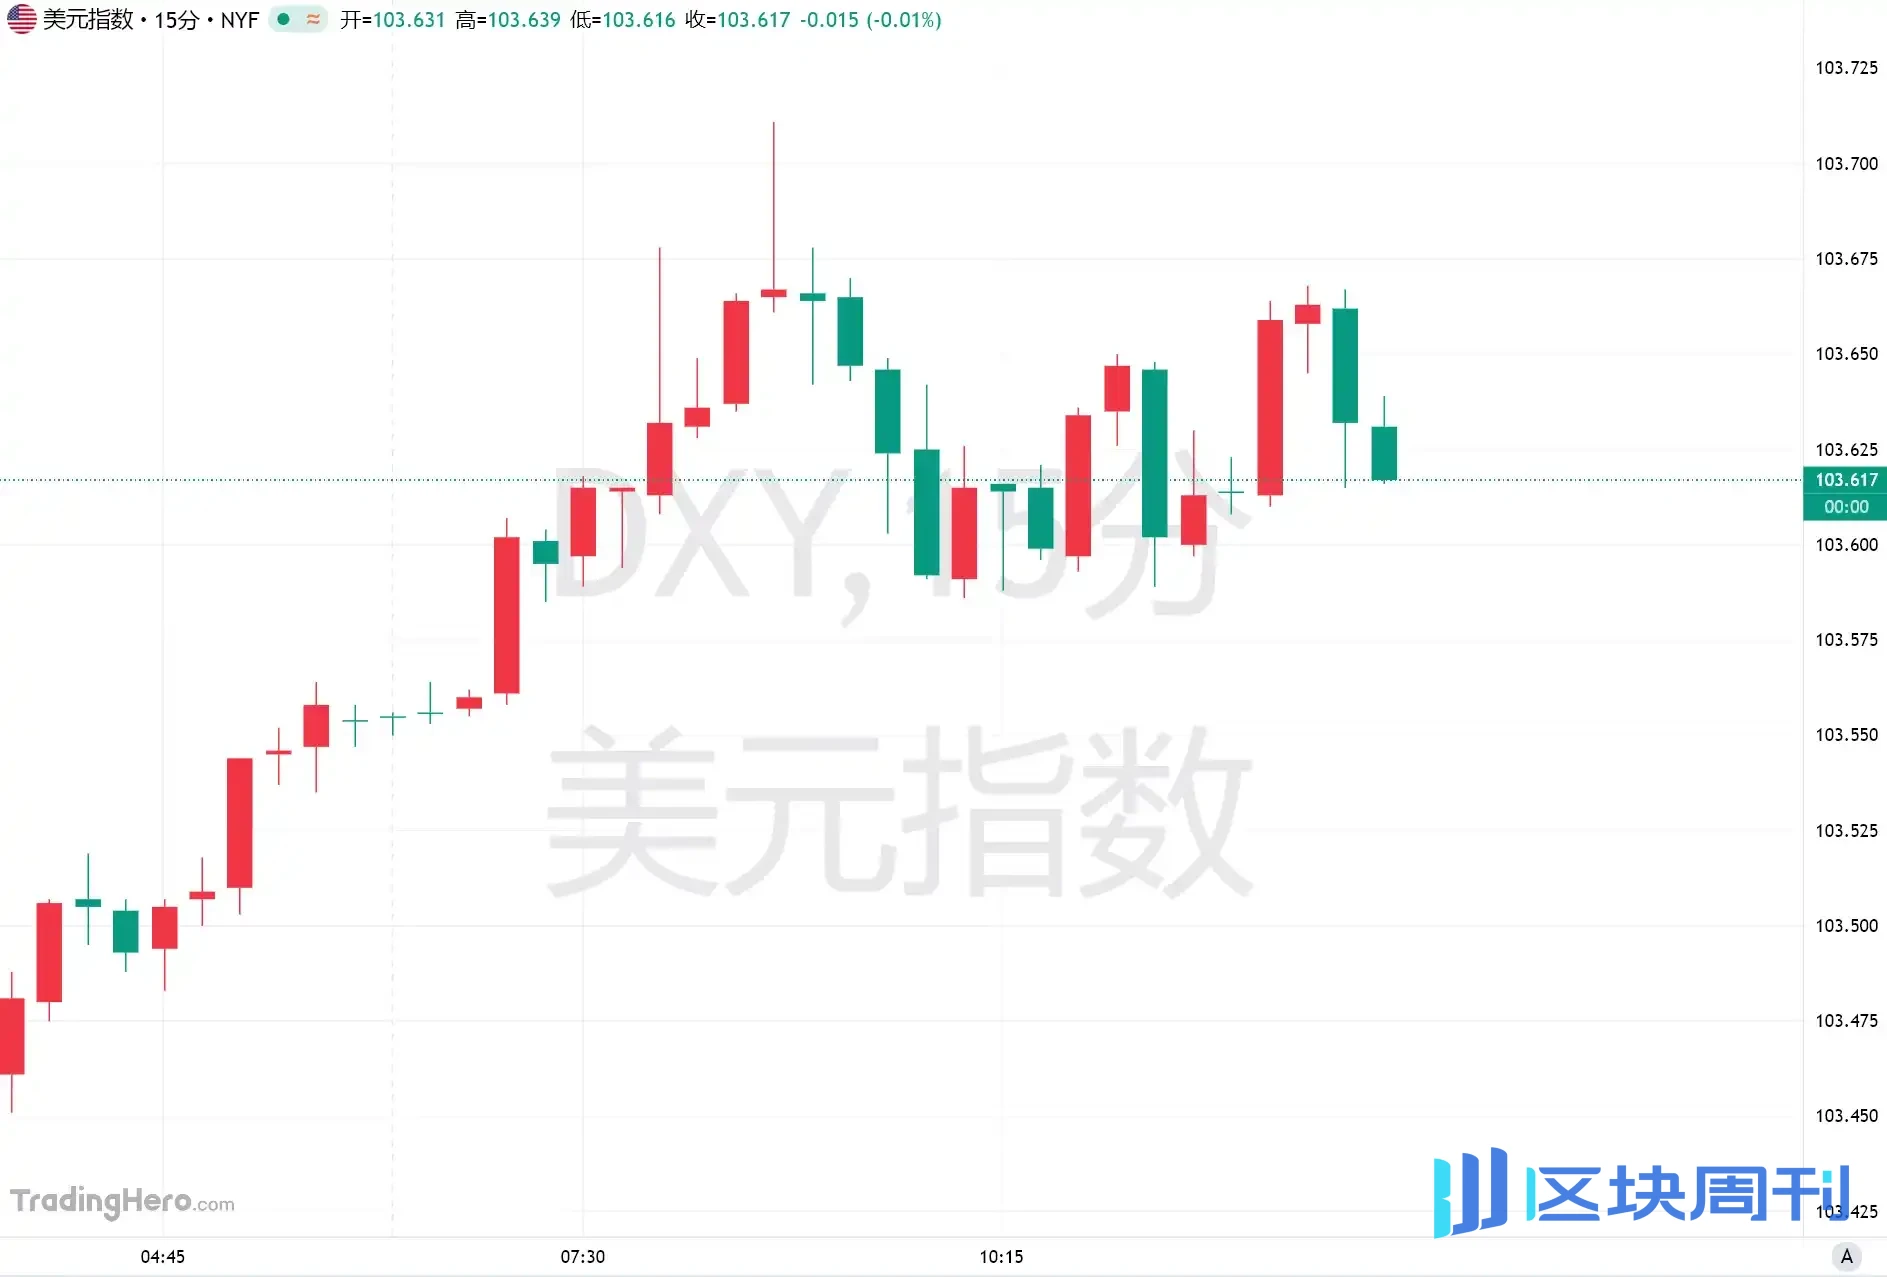
Долар завершує значний розворот. Оскільки інфляційний тиск у США зберігається, а очікування подальшого підвищення ставок ФРС посилюються, індекс долара повністю відновив усе падіння з квітня 2025 року, коли Трамп оголосив про масштабні тарифні заходи. Станом на вівторок індекс долара зріс приблизно на 1,7% за цей місяць, повернувшись до рівня 2 квітня минулого року, коли президент США Трамп оголосив так звану тарифну політику «Дня визволення».
У середу індекс долара коливався близько 103,6, продовжуючи сильну динаміку після досягнення 19-місячного максимуму. Євро до долара цього тижня вперше з моменту тарифного удару в квітні 2025 року опустилося нижче позначки 1,10.
Порівняно з минулим роком, коли ринок побоювався, що торгова політика США зашкодить економічному зростанню і спричинить розпродаж долара, нині головні чинники, що рухають обмінні курси, змістилися до перспектив політики ФРС та відносної стійкості американської економіки.
Інфляція перевищує очікування, ставки на підвищення ставок ФРС стають основною лінією зростання долара
Основна рушійна сила цього раунду зростання долара походить від переоцінки ринком траєкторії процентних ставок у США. У вересні цього року ФРС здійснила перше підвищення ставки з 2023 року, піднявши цільовий діапазон ставки за федеральними фондами до 3,75%–4,00%.
Після цього дані про інфляцію в США продовжували перевищувати очікування, що ще більше зміцнило судження ринку про посилення монетарної політики. Індекс споживчих цін (CPI) США у жовтні зріс на 0,4% у місячному вимірі, що перевищило очікування ринку. Член Ради керуючих ФРС Воллер раніше заявив, що якщо інфляційний тиск збережеться, ФРС слід розглянути можливість одноразового підвищення ставки на 50 базисних пунктів у грудні.
Дані ф'ючерсів на процентні ставки показують, що трейдери вже переважно врахували сценарій підвищення ставки на 25 базисних пунктів у грудні та очікують ще двох підвищень такої ж величини у 2027 році.
Президент Федерального резервного банку Сент-Луїса Мусалем у вівторок додатково заявив, що для своєчасного контролю інфляції американській економіці, можливо, знадобиться кілька підвищень ставок до весни 2027 року. На його думку, поточна політична ставка може бути приблизно на 1 процентний пункт нижчою за рівень, необхідний для відновлення стабільності цін.
Оскільки ринок підвищує очікування щодо ставок, дохідність казначейських облігацій США помітно зросла, а дохідність 10-річних облігацій знову перевищила 5%. Минулого тижня ринок казначейських облігацій США пережив найсерйозніший раунд розпродажу за 18 місяців.
Вища дохідність доларових активів також додатково підвищила привабливість долара для міжнародного капіталу. Стратег ING Франческо Пезоле вважає, що це зростання долара, зумовлене макроекономічними чинниками. Інфляція в США та яструбині заяви ФРС постійно підвищують очікування щодо ставок, тоді як зниження цін на енергоносії змушує інвесторів сумніватися, як довго інші центральні банки зможуть продовжувати підвищувати ставки.
Економіка США зберігає стійкість, боргові ризики Європи підсилюють переваги долара
Окрім монетарної політики, важливою причиною відновлення долара є відносно сильні показники американської економіки. Попри тиск від американо-іранської війни, невизначеності торгової політики та нещодавньої корекції технологічних акцій, економіка США все ще демонструє певну стійкість.
Останні дані показують, що ВВП США у третьому кварталі зріс на 3,4% у річному вимірі. Роздрібні продажі в жовтні зросли на 0,2% у місячному вимірі, а базові роздрібні продажі, за винятком автомобілів, бензину, будівельних матеріалів і послуг харчування, зросли на 0,6%, перевищивши очікування ринку.
Ці показники підтверджують судження ринку про те, що американська економіка все ще здатна витримувати вищі ставки.
Керівник відділу глобальних рішень Russell Investments Ван Луу заявив, що яструбина ФРС і попередня сильна динаміка американського фондового ринку разом створили середовище, сприятливе для зростання долара.
Водночас економічні та політичні ризики за межами США також зростають. Європейські інвестори постійно стежать за питаннями фіскальної стійкості Франції та Бельгії, а зростання боргового тиску в деяких країнах єврозони чинить тиск на євро та інші основні валюти.
Старший аналітик з валютних питань Mitsubishi UFJ Financial Group (MUFG) Лі Хардман зазначив, що попри певний негативний вплив на долар від зниження цін на енергоносії та падіння американських технологічних акцій, долар досі демонструє сильну стійкість. За минулий місяць усі інші дев'ять основних валют G10 знецінилися щодо долара.
Побоювання щодо незалежності політики слабшають, ринки, що розвиваються, стикаються з подвійним тиском
Ще одна зміна в динаміці долара походить від переоцінки ринком незалежності ФРС. Раніше частина інвесторів побоювалася, що адміністрація Трампа може чинити тиск на ФРС, щоб утримувати нижчі ставки, що зашкодить привабливості доларових активів.
Однак після проміжних виборів у США в листопаді Демократична партія здобула контроль над обома палатами Конгресу, і частина установ вважає, що політичний тиск на ФРС може дещо зменшитися.
Аналітики Barclays у вівторок зазначили, що результати проміжних виборів зменшили побоювання ринку щодо втручання в незалежність ФРС. Водночас постійне зміцнення долара також чинить тиск на ринки, що розвиваються.
Сильніший долар зазвичай означає зростання витрат на обслуговування боргу, деномінованого в доларах, а також може посилити ризики відтоку капіталу з ринків, що розвиваються, та знецінення місцевих валют.
Керівник стратегії Macro Hive Саймон Кіхано-Еванс вважає, що деякі валюти ринків, що розвиваються, зараз зазнають подвійного удару — від зростання долара та внутрішньої політичної невизначеності.
Щодо подальшої динаміки долара увага ринку зосередиться на грудневому засіданні ФРС з питань політики, а також на тому, чи продовжать дані про інфляцію та зайнятість у найближчі місяці підтримувати підвищення ставок.
Якщо інфляція в США знову сповільниться або подальша корекція технологічних акцій послабить приплив міжнародного капіталу, долар все ще може зіткнутися з новим тиском до відкату.