Резюме

Минулого тижня переконлива перемога демократів на проміжних виборах у США викликала занепокоєння щодо посилення регулювання ШІ та політики щодо центрів обробки даних. Технологічний сектор США зазнав серйозного розпродажу: Nasdaq обвалився більш ніж на 5% за один день і увійшов у технічну корекцію. Криптовалютний ринок впав у сильній кореляції, оскільки схильність до ризику на міжкласовому рівні різко впала, а Bitcoin ненадовго пробив позначку нижче $76 000, перш ніж продемонструвати певну стійкість.
Минулого тижня BTC та ETH спочатку впали, потім відскочили, а потім знову відкотилися, показавши тижневе падіння приблизно на 4,5% та 6,5% відповідно. На початку тижня вони тестували підтримку на рівнях $76 000 та $2 200; після виборів вони відскочили вище $81 000 та $2 400; а в четвер відкотилися разом із розпродажем технологічних акцій. Весь ринок перебуває у фазі впорядкованого зниження левериджу та захисного перепозиціонування. Спотові ETF протягом усього тижня все ще зазнавали переважно великих відтоків, і довіра інституційних інвесторів знову відступила після тимчасового випробування.
Цього тижня основна увага ринку зосереджена на даних про інфляцію CPI за жовтень, які будуть опубліковані у вівторок, а також на подальших даних PPI та прогнозах щодо прибутків від технологічних гігантів. Стикаючись із невизначеністю політики після виборів та постійно зростаючими побоюваннями щодо капітальних витрат на ШІ, ринок залишається надзвичайно чутливим до подальшого курсу ФРС. Під подвійним тиском очікувань посилення, які ще не повністю послаблені, та тиску на оцінку ризикових активів, американські акції, криптовалюти та інші ризикові активи, ймовірно, збережуть високу волатильність у короткостроковій перспективі, супроводжувану захисним міжкласовим перепозиціонуванням.
Список спостереження на цей тиждень:
•Спот: BTC ETH ZEC HYPE GOLD(PAXG) QQQ SPY AMZN AMAT CSCO
•Безстрокові контракти: BTC ETH ZEC HYPE XAUT QQQ SPY AMZN AMAT CSCO
I. Загальна динаміка ринку минулого тижня
Минулого тижня переконлива перемога демократів на проміжних виборах у США дала їм контроль над Конгресом, що спричинило політичну невизначеність, особливо занепокоєння щодо посилення регулювання ШІ та будівництва центрів обробки даних. Ринок спочатку продемонстрував короткочасне відновлення, а потім ризикові активи були розпродані, а загальна схильність до ризику помітно скоротилася.
•Казначейські облігації США продовжували чинити тиск: дохідність 10-річних казначейських облігацій США коливалася на високому рівні в діапазоні 4,84%-4,95%, трохи знизившись протягом тижня, але все ще чинила тиск на оцінку акцій зростання.
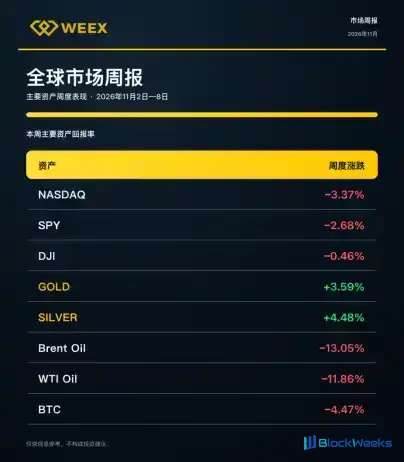
•Золото та сира нафта розійшлися: настрої безпечного притулку та падіння дохідності підтримали різке відновлення золота, яке повернулося вище $4 000; сира нафта зазнала тиску через очікування геополітичної деескалації та впала більш ніж на 11% протягом тижня.
•Американські акції продемонстрували різке розходження та корекцію: сукупний тиск потягнув вниз технологічний сектор та сектор напівпровідників, але традиційні вартісні та захисні сектори були відносно стійкими або трохи зросли, підтримані очікуваннями політичного глухого кута після виборів.
•Криптовалютний ринок відреагував синхронізованим ризиковим зв'язком: настрої та ліквідність передавалися тандемом, BTC та ETH спочатку зросли, а потім впали, показавши тижневе падіння на 4,47% та 6,50% відповідно; однак, оскільки захисні активи, такі як золото, були явно сильнішими за ризикові активи, це показує, що поточний ринок все ще перебуває під домінуванням захисної ротації капіталу та поведінки уникнення ризиків, і повністю руйнівний тренд ще не сформувався.
Для інвесторів, оскільки макроекономічна волатильність та тиск на оцінку зростають, їм слід зменшити високобета-експозицію до технологій, збільшити розподіл на захисні активи, такі як готівка та продукти управління капіталом, і використовувати поетапний вхід та хеджування для контролю просідань. Зокрема, VIP-користувачам слід спочатку сформувати захисну базову позицію, а потім за сприятливої нагоди збільшити розподіл на ризикові активи.
II. Показники криптовалютного ринку
Минулого тижня криптовалютний ринок спочатку впав, потім відскочив, а згодом знову відкотився, опинившись під загальним тиском. На початку тижня падіння продовжилося, після виборів відбувся короткочасний відскок, але в четвер разом із обвалом Nasdaq більш ніж на 5% і розпродажем технологічних акцій схильність до ризику різко впала, і ринок упав синхронно. Спотові BTC-ETF минулого тижня зафіксували чистий відтік близько 1,28 млрд доларів, тижневе падіння склало 4,47%; ETH впав ще сильніше, а інституційні кошти залишалися обережними.
Загальна капіталізація криптовалютного ринку протягом тижня впала з приблизно 2,7 трлн доларів до близько 2,54 трлн доларів, причому за один день у максимумі випарувалося понад 120 млрд доларів. Індекс страху та жадібності перебував у зоні страху 6 днів, а капіталізація стейблкоїнів синхронно скоротилася приблизно на 1,55% до близько 290,8 млрд доларів. Капітал і настрої загалом зійшлися, на ринку переважали вичікувальна та захисна поведінка, і очевидного відновлення не спостерігалося.
З огляду на цей тиждень, ринок може й надалі зазнавати високоволатильних коливань. Слід стежити за впливом даних щодо зайнятості та інфляції на очікування щодо процентних ставок, а також за наслідками звітів американських технологічних компаній. Якщо схильність до ризику не відновиться, BTC може й далі тестувати підтримку поблизу 75 000 доларів; якщо настрої та капітал стабілізуються, є простір для відскоку, але загалом торгівля все ще переважно матиме захисний характер, і трендовий прорив у короткостроковій перспективі може бути важкодосяжним.

•BTC минулого тижня впав приблизно на 4,47%, відносно стабільний за показниками, але все ще під тиском. Протягом тижня він спочатку впав, потім відскочив, а згодом знову відкотився; у середу він одного разу відскочив до позначки близько 80 500 доларів, але в четвер швидко впав нижче 76 000 доларів разом із різким падінням Nasdaq. Індекс страху та жадібності залишався в діапазоні «Страх» (близько 25-37), що свідчить про обережні настрої на ринку, загальний відтік інституційних коштів і ринок, який переважно шукає дно через волатильність.
•ETH за тиждень впав приблизно на 6,5%, явно слабше за BTC. Спотові ETF зафіксували чистий відтік близько 365 млн доларів, при цьому основні фонди продовжували погашення, а незалежної додаткової підтримки бракувало; ціни зазнали тиску через зниження загальної схильності ринку до ризику.
•SOL значно відстав від BTC та ETH. Спотові ETF зафіксували чистий відтік близько 26 млн доларів, а тиск на ціну переважно походив від корельованого продажу ризикових активів і недостатнього відносного імпульсу.
•HYPE значно відстав від ширшого ринку. Спотові ETF продовжували фіксувати чистий відтік, а в поєднанні із загальним зниженням схильності до ризику спостерігалися явні ознаки виходу основних фондів.
•ZEC був відносно стійким. Потоки спотових ETF були зміщені в бік відтоку, але він був відносно стійким, і періодична увага капіталу до сектору приватності зберігається.
•XMR за тиждень знизився незначно, приблизно на 0,14%, майже без змін, значно перевершивши ширший ринок, що демонструє відносні захисні властивості монет приватності під час ринкових потрясінь.
•TRX за тиждень зріс приблизно на 2%, один із небагатьох активів із позитивною дохідністю цього тижня.
III. Показники традиційного ринку
Минулого тижня американські акції формувалися під впливом «розділеного уряду» за підсумками проміжних виборів, збереження квот OPEC+, що спричинило обвал нафти, збереження ФРС обмежувальної позиції та сильних жовтневих даних щодо зайнятості поза сільським господарством. Волатильність різко зросла в середині тижня, у четвер відбулося найбільше одноденне падіння з квітня 2025 року, VIX підскочив до 28,18, а капітал перетікав із зростання з високою оцінкою в комунальні послуги, споживчі товари першої необхідності та захисні сектори з високими дивідендами.
Провідні технологічні та AI-сектори зазнали серйозних відкатів: Nasdaq у четвер обвалився на 5,52% і увійшов у технічну корекцію, Філадельфійський індекс напівпровідників за один день впав на 12%, AMD впала більш ніж на 17%, а Nvidia впала більш ніж на 9%. Тригерами стали сумніви щодо прибутковості капітальних витрат на AI, очікування жорсткішого регулювання центрів обробки даних, хвиля випуску боргових зобов'язань технологічними гігантами та зростання розривів у грошових потоках. Хоча в п'ятницю відбувся відскок, стиснення оцінок і обережні настрої не розвіялися, а логіка лідерства змістилася від мегакапіталізованого AI до передбачуваності прибутків.
Цього тижня слідкуйте за жовтневими даними CPI, PPI, виступами представників ФРС, а також за звітами CoreWeave, Nebius і Cisco та роуд-шоу IPO Anthropic. Ринкові настрої можуть зміститися від ейфорії щодо ШІ до дисципліни прибутків і балансів. Користувачам слід розподіляти кошти в бік захисних, високоякісних активів із позитивним грошовим потоком і дивідендами, а також поетапно нарощувати позиції в технологічних лідерах на відкатах.

•NASDAQ, SPY та DJI минулого тижня всі закрилися зниженням. Протягом тижня вони спочатку падали, потім зростали, а потім знову різко впали. Після проміжних виборів у середу перемога демократів спричинила відскок; у четвер занепокоєння щодо регулювання ШІ спричинило розпродаж акцій чипмейкерів, і Nasdaq увійшов у технічну корекцію, тоді як Dow був відносно стійким. Загалом це показує, що в умовах скорочення схильності до ризику технологічні важковаговики потягнули за собою ширший ринок.
•SPCX і TSLA минулого тижня впали приблизно на 0,33% і приблизно на 10,4% відповідно. У четвер вони зазнали тиску на тлі різкого падіння сектору ШІ, а в п'ятницю спостерігався очевидний технічний відскок. SpaceX виграла від відновлення настроїв в аерокосмічній галузі, тоді як Tesla зазнала впливу занепокоєння щодо попиту на електромобілі та оцінки, що відображає посилену волатильність акцій зростання в умовах політичної невизначеності.
•META коливалася разом із технологічним сектором протягом тижня. Інвестиції в рекламу на базі ШІ та метавсесвіт тривали, але бракувало сильних каталізаторів, і вичікувальні настрої домінували в потоках капіталу, що мало нейтрально-обережний вплив на сектори соціальних мереж і цифрової реклами.
•Хоча звіт AAPL минулого понеділка перевершив очікування, зростання витрат на пам'ять чинило тиск на очікування щодо валової маржі, і акції зазнали тиску, перш ніж трохи стабілізуватися, що показує, що апаратний гігант все ще обережно оцінюється ринком на тлі витрат у ланцюжку поставок і його переходу до послуг ШІ.
•NVDA минулого четверга впала більш ніж на 9% за один день, і сектор чипів для ШІ став найбільш постраждалою зоною (потягнувши AMD, AVGO та інших до різких відкатів). Основною причиною було занепокоєння щодо уповільнення будівництва дата-центрів після перемоги демократів, і настрої в секторі апаратного забезпечення ШІ різко охололи, потягнувши за собою всю наративну лінію зростання технологій.
•Стійкість хмарного та ШІ-бізнесу MSFT підтримала її відносну перевагу, з меншими коливаннями протягом тижня порівняно з конкурентами. Очікування зростання Azure залишаються міцними, забезпечуючи певну стабільність сектору програмного забезпечення та корпоративних хмарних послуг.
•Пошуковий і хмарний бізнес GOOGL був стабільним, а прогрес у моделях ШІ привертав увагу. Протягом тижня вона слідувала за ширшим ринком, спочатку падаючи, а потім відскакуючи, забезпечуючи відносну захисну підтримку секторам інтернет-реклами та хмарних обчислень.
•AMZN минулого тижня значно перевершила ширший ринок. Стійкість AWS та електронної комерції виділялася, і вона швидко відновилася після четвергового розпродажу, з очевидним припливом капіталу, що підвищило настрої в секторах електронної комерції та хмарних обчислень.
IV. Розподіл активів
Минулого тижня технологічний сектор США та криптоактиви одночасно зазнали тиску, а волатильність помітно зросла. Увага ринку зосередилася на даних CPI та PPI, звітах, пов'язаних з інфраструктурою ШІ, та перегляді індексу MSCI. Інвестори переоцінюватимуть інфляційний тиск, прибутковість капітальних витрат на ШІ та загальну схильність до ризику.
На цьому тлі такі активи, як QQQ, BTC, ETH, а також CRWV, CSCO, AMAT, NBIS і CBRS, можуть мати більш активні торгові вікна, причому головна тема обертатиметься навколо "чи можливе відновлення після розпродажу на тлі ШІ".
Рекомендується, щоб розподіл балансував ліквідність і захисний характер, належно контролював експозицію до ризикових активів і уникав надмірної концентрації в одному секторі. Якщо CPI та PPI покажуть охолодження інфляції, а вищезгадані компанії інфраструктури ШІ подадуть сигнали стабільного попиту, технологічні акції та BTC можуть побачити відновлювальні торги; навпаки, якщо інфляція виявиться високою або прогнози щодо ШІ продовжать виявляти тиск на капітальні витрати, QQQ, BTC та ETH все ще повинні остерігатися повторного падіння, і доцільно зачекати на стабілізацію ринкових настроїв та умов ліквідності, перш ніж вносити корективи.
V. Наступний тиждень
5.1 Ключові фінансові події
Цього тижня американські акції зіткнуться з насиченим графіком перевірок даними. У понеділок очікується, що місячний темп продажів оптової торгівлі за вересень стане позитивним, що відображає відновлення після скорочення запасів; у п’ятницю PPI підтвердить низькошвидкісну стійкість витрат на стороні виробників. У середу ринок облігацій буде закритий з нагоди Дня ветеранів, що може посилити волатильність американських акцій.

Головною подією є дані CPI за жовтень у вівторок. Під впливом попереднього зростання цін на нафту очікується, що річний темп загального CPI зросте до 3,3%-3,5%, тоді як річний темп базового CPI, як очікується, коливатиметься на високому рівні 3,1%-3,2%. Водночас слід пильно стежити за тим, чи перевищить базовий місячний темп консенсусну позначку 0,2%. Якщо дані загалом перевищать очікування, це підтвердить ризик застійної інфляції або навіть повторного прискорення, створивши вирішальну перешкоду для подальшого політичного курсу ФРС і навіть спричинивши переоцінку очікувань щодо паузи або розвороту політики.
Ми беремо за ключові орієнтири для спостереження тенденцію витрат на послуги в складі компонентів інфляції та зміни кількості заявок на допомогу по безробіттю. Оцінюючи боротьбу між «застійною інфляцією» та «стійкістю зайнятості», це слугує інвестиційним орієнтиром для подальшого розподілу активів і хеджування ризиків.
5.2 Звітність окремих компаній
Цього тижня звітність американських компаній зосереджена на темах штучного інтелекту та енергетики. У понеділок — традиційні лідери, такі як CEG, OXY та KKR; у вівторок зосереджені представники квантових обчислень і хмарних технологій (CRWV, RGTI); а в четвер у центрі уваги напівпровідники та програмне забезпечення (AMAT, CSCO). Загалом очікування є відносно сильними, з багатьма яскравими моментами зростання доходів, але за збитковими компаніями все ще потрібно стежити щодо виконання.
Зверніть увагу на AMAT і CSCO. Очікується, що AMAT повідомить про EPS у розмірі 4,06 долара та дохід у 10,3 млрд доларів, причому попит на обладнання для ШІ, як очікується, підштовхне показники до рекордних максимумів; очікується, що CSCO повідомить про EPS близько 1,32 долара та дохід близько 18,1 млрд доларів, причому ключовими будуть хмарний бізнес і бізнес мережевої безпеки. Їхні прогнози та валові маржі стануть орієнтирами для ринку.

Ми зосереджуємося на тому, чи перевищують доходи окремих компаній очікування, на масштабі підвищення прогнозів, тенденціях валової маржі та видимості замовлень, пов’язаних із ШІ, як на основі для подальшого коригування позицій.
5.3 Розблокування токенів
Цього тижня криптовалютному ринку потрібно стежити за кількома розблокуваннями токенів на суму понад 10 млн доларів, серед яких виділяється Rain (RAIN) з приблизно 121 млн доларів вивільнених коштів, тоді як Allora (ALLO), Janction (JCT) і Aztec (AZTEC) також мають розблокування з ринковою вартістю понад 10 млн доларів кожне.

Поточні настрої ринку обережні, а волатильність зросла. Великі розблокування легко можуть спричинити короткостроковий тиск продажів і шоки ліквідності, і інвесторам слід уважно відстежувати зміни цін і обсягів торгів після розблокувань.
Цей звіт надається дослідницькою командою WEEX виключно для обміну та довідки і не становить жодних інвестиційних, юридичних чи податкових порад, а також не гарантує прибутку. Цифрові активи та деривативи мають високу волатильність і низьку ліквідність, що може призвести до втрати основного капіталу; прогнози не відображають майбутніх результатів. Інвестування пов'язане з ризиком; будь ласка, проводьте незалежне дослідження та приймайте власні рішення. Платформа WEEX не несе жодної відповідальності за будь-які збитки. Несанкціоноване відтворення або поширення без зазначення джерела переслідуватиметься відповідно до закону.