文 | 源媒匯,作者 | 謝春生
存儲漲價推高手機價格,消費者不想再當「冤大頭」買單了。
IDC數據顯示,2026年Q3,國內智能手機市場出貨量同比下降15.2%約為5806萬台。另據Counterpoint數據顯示,該出貨量創下自2012年以來同期最低水平。
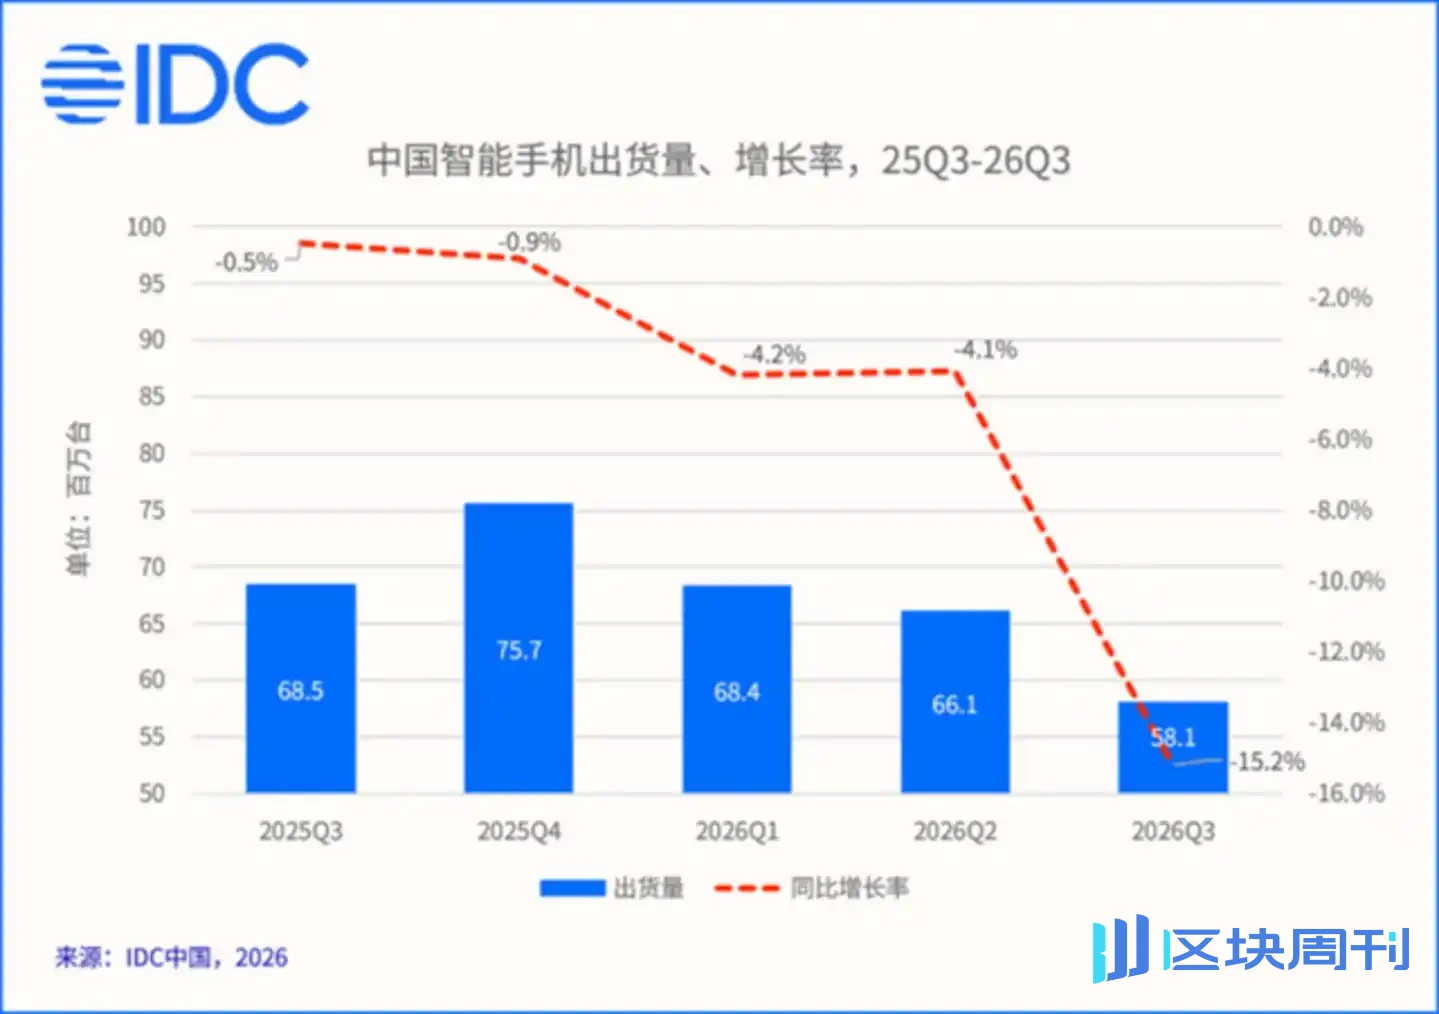
圖片來源:IDC
出貨量下挫的原因很簡單:存儲芯片及其他元器件成本大幅上漲。數據顯示,低端機存儲BOM佔比已從正常年份的10%—15%升至40%—50%。
終端品牌出貨承壓,夾在產業鏈中間的ODM巨頭,生存狀態也成為市場焦點。
悲喜並不相通
在這波存儲漲價潮裡,中上游存儲廠商吃下了豐厚紅利。
兆易創新就是典型代表。今年前三季度,其營收同比上漲197.11%,達202.97億元;歸母淨利潤同比暴漲921.55%,達110.66億元。
這還不算是漲得最猛的。上述同期,長鑫科技營收和歸母淨利潤同比分別暴漲738.5%、2600.8%,分別達到2690.2億元、1320.4億元,毛利率高達89.53%。
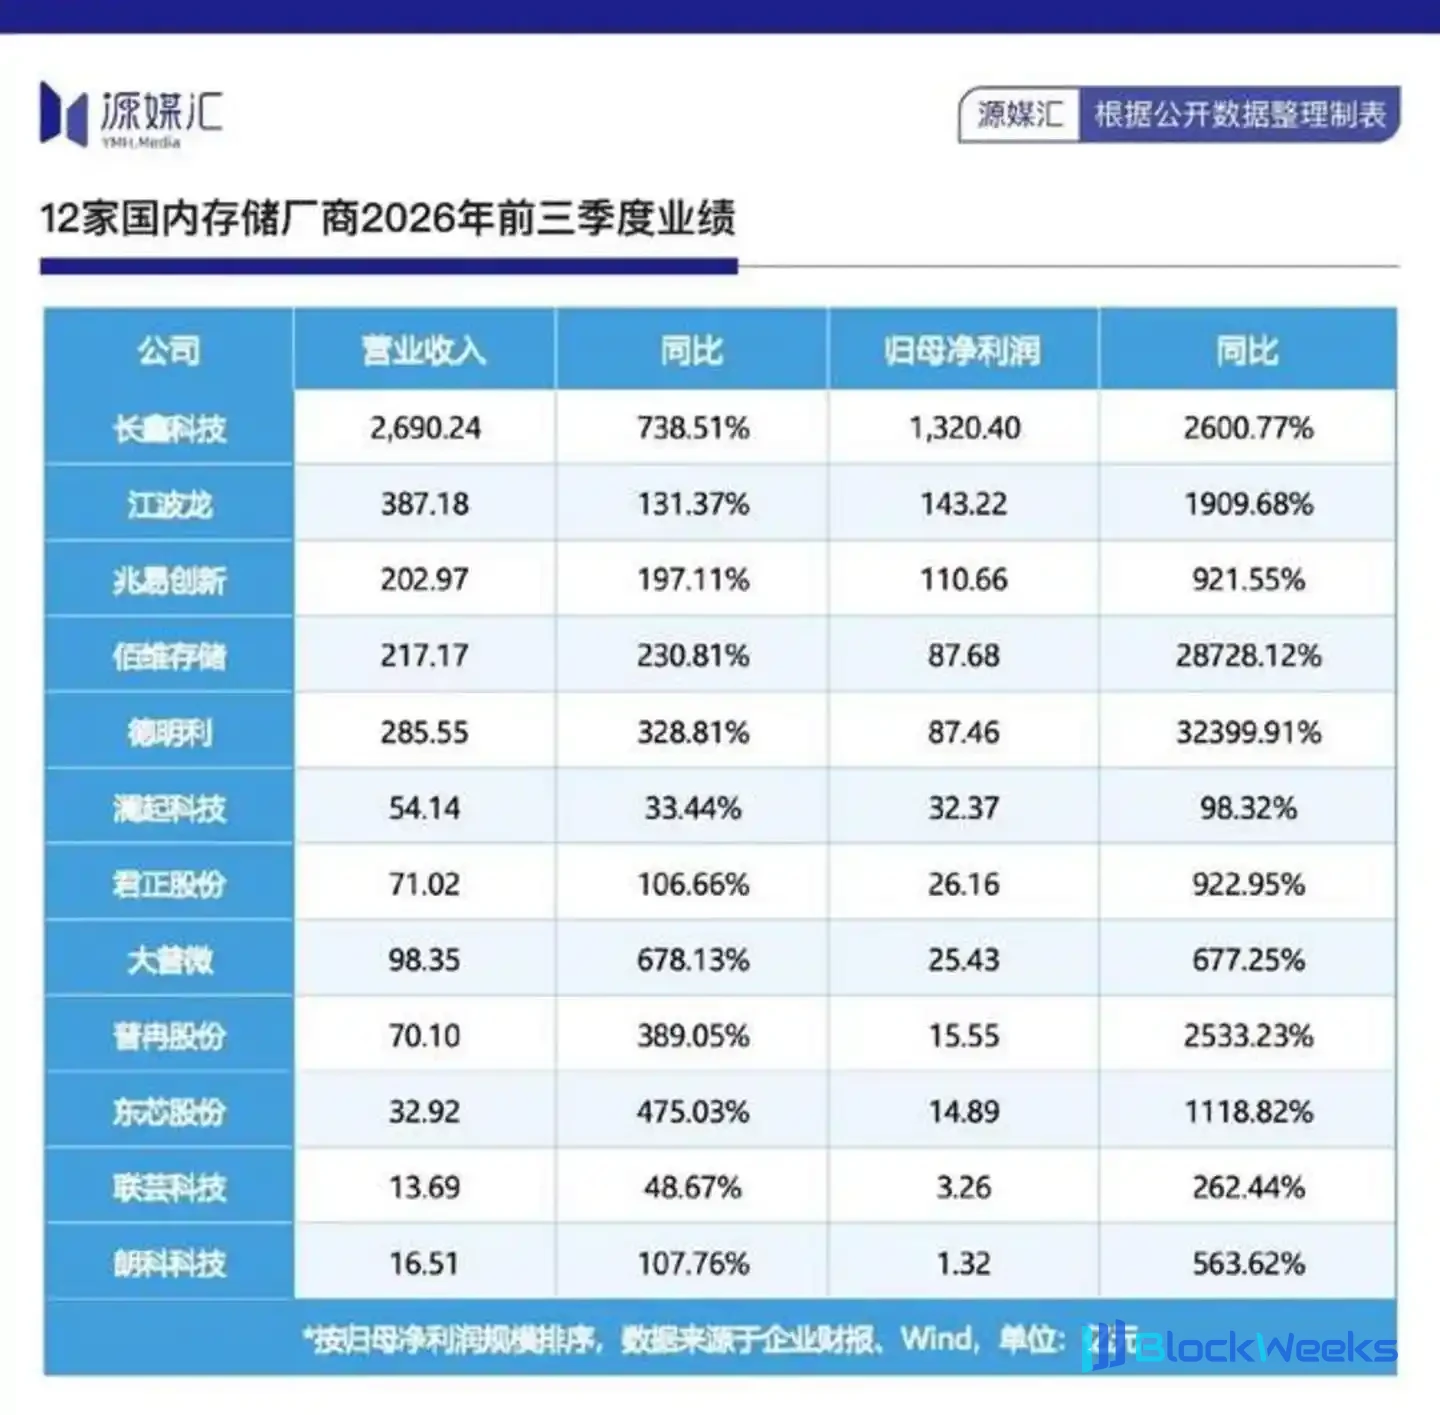
即便價格已經漲成這樣,野村給出的判斷是,這波存儲芯片漲價行情很可能會延續到2028年。
行情持續火爆,核心邏輯並不複雜:AI產業爆發帶來的HBM需求形成強烈虹吸效應,產能資源持續向高端存儲傾斜,擠壓了消費級DRAM、NAND的供給空間。這也讓兆易創新這類並非規則制定者的企業,也能順勢成為受益者。
紅利向上游集中的另一面,是下游終端廠商被迫承擔漲價壓力,手機市場持續低迷就是最直觀的縮影,傳統PC賽道同樣承壓。
IDC數據顯示,2026年Q3全球傳統PC出貨量6270萬台,同比下降20.1%,環比下降9.1%,連續第二個季度同比下滑,且跌幅較Q2明顯擴大。

圖片來源:IDC
頭部品牌普遍遭遇兩位數降幅。第三季度,聯想出貨量1490萬台,同比下降22.6%,市場份額為23.8%,排在全球第一。惠普出貨1030萬台,同比下降30.9%,為前五大廠商中跌幅最大。戴爾出貨760萬台,同比下降25%。
終端品牌尚且艱難,ODM行業也告別此前的景氣週期。此前該賽道一度迎來高光:2025年上半年,ODM方案智能手機出貨量佔全球總量的43%,創下2019年至彼時的同期新高。
隨著手機、PC終端需求同步走弱,連續兩年上行的ODM市場迎來了拐點。
2025年下半年,ODM智能機出貨量同比下滑10%。機構進預測,2026年全球ODM智能機出貨量還將繼續回落,降幅區間約10%–15%。
ODM巨頭過上了好日子
不過,大盤下行之下,以華勤技術、龍旗科技為代表的頭部ODM,處境並沒有想像中糟糕。早年多元化的業務佈局,成為它們穿越週期的緩衝墊。
財報、天眼查信息顯示,2026年前三季度,華勤技術實現營收1660.14億元,歸母淨利潤43.23億元,同比分別大漲28.81%、39.53%。其中,第三季度,營收、歸母淨利潤同比分別增長60.86%、9.43%。
但華勤技術三季度毛利率,環比有所下滑,主因是數據業務規模大幅增長。該業務中存儲、GPU Buy&Sell模式佔比較高,隨著數據業務在整體營收中的權重抬升,拉低了綜合毛利率。
這也暴露了手機ODM行業容易被忽略的規則:手機存儲芯片的大部分採購權在品牌客戶手裡,ODM走的是客供料模式,漲價本身不直接衝擊毛利率,但會通過另一條路徑擠壓盈利空間。
品牌客戶在存儲上多掏了錢,回頭對ODM的加工費、方案費就會更緊。
對華勤技術而言,手機業務前三季度尚能維持收入正增長,是行業收縮下頭部集中效應的體現;真正托住利潤表的,還是高速擴張的數據業務。Q3該業務收入達225億元,同比增長228%,其中超節點已實現規模化交付,收入達61.9億元。
超節點業務的ROI(投入產出比)高於AI服務器,成了華勤技術在手機業務逆風裡的緩衝墊。
華勤在最新的機構調研中提及,公司的ROE(淨資產收益率)長期保持在15%-20%的優異水平。賬面上低毛利率本身,恰恰也是公司護城河的組成部分。
也就是說,衡量生意好壞的核心不是毛利率,而是ROE。
這話放在存儲漲價的大背景下,比平時更有分量。ODM的利潤從來不在低買高賣存儲顆粒上,而在規模、效率、客戶粘性和品類擴張上。
存儲漲價把手機ODM的賬面毛利率壓得更薄,但頭部廠商的ROE並沒有同步惡化,穿戴、AIoT、數據業務接力補上增長缺口。
手機大盤在縮,ODM的滲透率反而在升,份額持續向華勤技術、龍旗科技這兩家集中。這是行業收縮期裡為數不多的結構性對沖。 龍旗科技三季報,把這種對沖效應展現得更為直觀。
2026年Q3,公司實現營收139.30億,同比增長21.94%,在行業出貨跌15%的季度裡營收不降反升。
各項業務基本都在漲。其中,智能手機業務86.35億,同比增長12%;平板電腦18.73億,同比增長71.82%;AIoT業務32.21億,同比和環比增速都在40%以上,占單季收入23%。
從2025年披露的毛利率看,公司AIoT毛利率顯著高於手機和電腦。
也就是說,手機是規模生意,AIoT才是能力生意,品類越分散、定製化越深,客戶換供應商的成本越高,議價權才落得到ODM手裡。
龍旗的扣非淨利潤Q3環比翻倍,連續兩個季度環比高增,說明經營拐點已經顯現。
「千元機」還能殺回來嗎
當然,僅僅簡單劃分產業鏈裡的受益方與承壓方,依舊停留在表層。
存儲漲價帶給手機產業鏈更深遠的長期影響,不在於單季度利潤波動,而在於產品結構不可逆的收縮。2026年前9個月,中國市場手機上市新機型286款,同比下降28.1%。
據界面新聞報導,小米、OPPO全年整機訂單下調超20%,vivo下調近15%,傳音把年度目標壓到7000萬台以下,砍單集中在中低端和海外產品。

圖片來源:中國信通院
三星也被迫重新核算中端機的存儲配置與定價,國內千元機海戰術快速退潮。
有機構判斷,千元機存儲成本增量已經吞掉了整機全部利潤,2027年,1500元以內的智能手機或將逐步淡出市場。 這意味著,存儲漲價不只是擠壓利潤,更是直接「刪掉」一個細分品類。低端機退場,釋放的不是潛在換機需求,而是持續走低的換機意願。
IDC全球設備高層曾提到,在價格持續上漲的背景下,消費者選擇延長現有設備的使用壽命,消費者傾向延長舊機使用週期,而國內品牌在低端市場的優勢,恰恰讓它們在本輪調整中承受更大壓力。
品牌砍單,ODM的手機出貨量天花板跟著下移,上游設計公司的消費類存儲需求也會在幾個季度之後感受到同樣的收縮。
一條鏈上沒有人能永遠靠漲價吃飯。 三星給出明確的預警:2027 年或是本輪存儲供給最緊張的一年,2028 年供需格局也難以徹底寬鬆。未來至少兩年,手機行業的成本結構很難回到過去。
兆易創新的高盈利能維持多久,取決於AI對高端存儲產能的虹吸效應何時放緩。華勤、龍旗的手機業務能否穩住,則要看穿戴、AIoT、數據、汽車電子等第二增長曲線,能不能在手機利潤被壓縮至極限前長成足夠體量。
而千元機品類能否回歸,或許已經不單純取決於存儲價格,要看整個行業能否接受「手機漲價、換機週期拉長」的新常態。
這份三季報,只是掀開新常態的第一張底牌。牌局仍在繼續,產業鏈的籌碼,已經重新分配。