原文來自Bank Policy Institute(BPI,美國銀行政策研究所;作者 Laurence Bristow、Eva Funaki
編者按: 本文由 BPI 研究筆記編譯。BPI 是代表美國銀行業的研究機構,其結論對離岸穩定幣與加密抵押型穩定幣不利,讀者須知立場。數據截至 2026 年 6 月 30 日,來源為各發行方披露與 Dune Analytics。
2027 年 1 月 18 日,《GENIUS 法案》正式生效。按該法案,在美國發行或面向美國用戶提供的「支付型穩定幣」,必須用高流動性資產做足額儲備——剩餘期限不超過 93 天的美國國債、以國債擔保的隔夜逆回購協議、銀行存款,以及其他合格資產。
但按流通量算,美國最大的十隻美元穩定幣裡,目前只有兩隻的儲備結構與 GENIUS 的要求對得上,佔全部流通量的 26%。另有兩隻預計很快達標,佔 2%。剩下的 72% 不達標:其中 65% 是離岸發行的穩定幣,7% 是加密抵押型。
這是 BPI 最新研究筆記給出的結論。
樣本與口徑
BPI 選取了按流通量計最大的 10 隻美元穩定幣,截至 2026 年 6 月 30 日合計佔全市場流通量的 97%。儲備構成數據通常來自發行方的月度披露,其中規模最大的 USDT 只按季度披露;加密抵押的 USDS 和 DAI 則通過 Dune Analytics 從鏈上取數。
這十隻被分成三組:法案生效後受 GENIUS 約束的、因為在離岸發行而不受約束的、以及因為用加密抵押貸款作儲備而不受約束的。
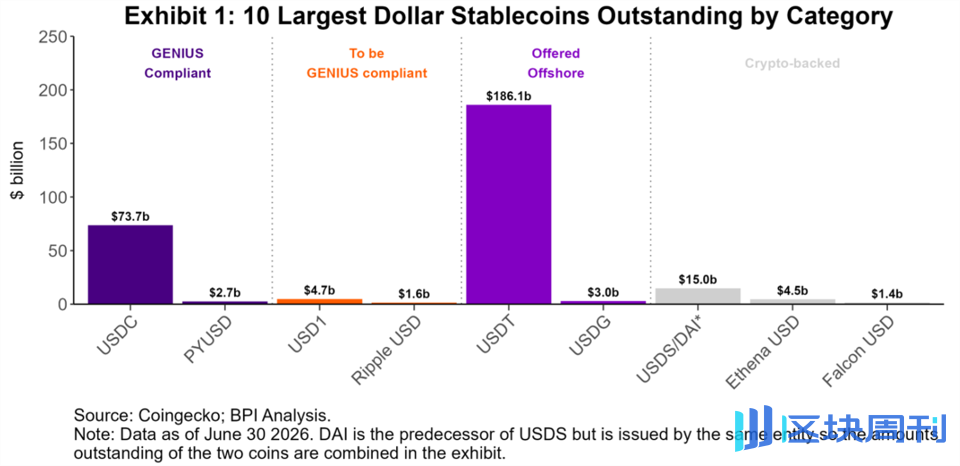
十大美元穩定幣按類別分組(流通量與合規狀態)
合規的那 26%:USDC 與 PYUSD
十隻裡有四隻在美國境內發行,法案生效後將受 GENIUS 約束。截至 2026 年 6 月,Circle 的 USDC 和 Paxos 的 PYUSD 已滿足儲備資產要求;World Liberty 的 USD1 和 Ripple 的 USD 則不滿足——兩者都持有貨幣市場基金,而這些基金裡裝著機構債和期限更長的美國國債。
USDC 是境內規模最大的一隻,流通量超過 730 億美元。2026 年 7 月,其儲備資產中約 70% 是以國債擔保的逆回購協議,其餘 30% 在無保險銀行存款與國庫券之間大致對半。
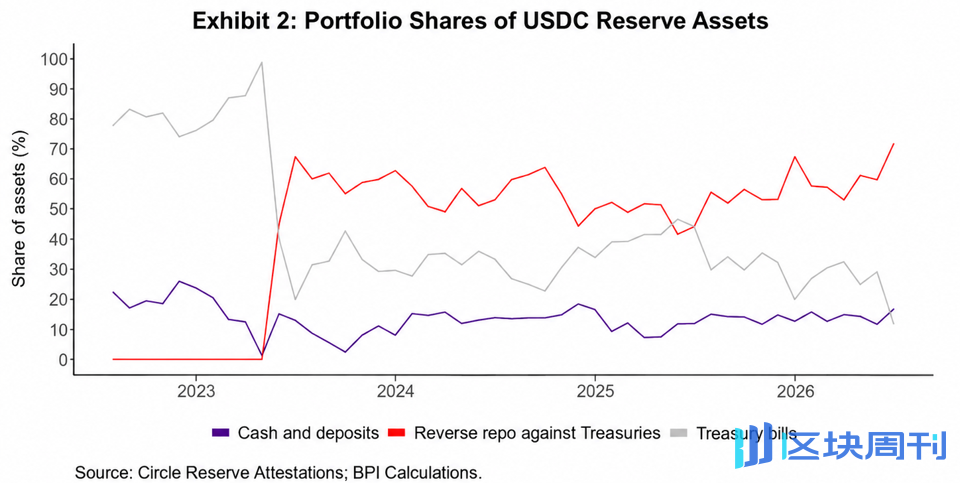
USDC 儲備資產構成的時間序列(標註了 2023 年矽谷銀行事件前後的變化)
USDC 的儲備結構是被 2023 年初的矽谷銀行危機改寫過的。最初它的儲備是 85% 國庫券加 15% 無保險銀行存款,其中超過一半的存款放在矽谷銀行。該行陷入困境後,USDC 持有人開始質疑其償付能力,幣價脫錨,最低跌到 87 美分。此後 Circle 下調了國庫券比例,轉而投資以國債擔保的逆回購協議來改善流動性。
不合規的大頭:離岸的 65%
離岸發行的主要穩定幣不在 GENIUS 的管轄範圍內,儲備結構也對不上法案要求。
規模最大的是 USDT,目前是流通量第一的穩定幣,運營主體位於薩爾瓦多。截至 2026 年 6 月 30 日,USDT 儲備中 61% 是美國國庫券,10% 是以國債擔保的隔夜逆回購,銀行存款佔極少一部分。剩下的儲備資產由黃金、上市股票、比特幣、擔保貸款、定期回購貸款和其他投資構成,佔比已升至 29%,且這些比例隨時間緩慢上升。

USDT 儲備資產構成變化
USDT 多次脫錨:2018 年 10 月,市場質疑其儲備資產時跌破面值;2022 年 11 月,FTX 崩盤疊加傳染擔憂時再度脫錨;2023 年 8 月「加密寒冬」裡,交易所流動性走低、Tether 端贖回受阻,幣價再次脫錨。
第二大離岸穩定幣 Global Dollar(USDG)由 Paxos 的新加坡和歐洲實體發行。截至 2026 年 6 月 30 日,其儲備構成為 53% 政府貨幣市場基金、42% 國庫券、5% 銀行存款。這些資產本身風險不高,但政府貨幣市場基金會投向期限超過 93 天的國庫券和聯邦機構證券,因此並不符合 GENIUS 要求。USDG 上線後不久,曾在 2024 年 11 月因交易流動性不足而脫錨。
GENIUS 法案同時給外國支付型穩定幣發行人留了通道:在美國財政部認定其本國監管制度與美國相當、且發行人證明自身有能力遵守美國法律命令的前提下,可以向美國用戶提供支付型穩定幣。
加密抵押的 7%:USDS、DAI 與 USDe
加密抵押型穩定幣的儲備組合風險更高,主要是加密抵押貸款,而這些不屬於 GENIUS 的合格儲備資產,因此預計不會成為法案下的支付型穩定幣。
其中最顯眼的是 USDS 和 DAI,兩者同由 Sky Protocol 發行,合計構成第三大穩定幣,規模接近 140 億美元。
與按 1:1 真實資產抵押的支付型穩定幣不同,USDS 有三條鑄造路徑:直接用 1 枚 USDC 換 1 枚 USDS;用加密抵押品向 Sky 的 DeFi 借貸協議借出 USDS;以及由 Sky 的關聯實體鑄造——Sky 向關聯實體提供 USDS 信用額度,用於加密抵押貸款或代幣化實物資產等策略。

USDS 儲備資產構成(2025 年 7 月至 2026 年 6 月)
截至 2026 年 6 月,USDS 的儲備中,加密抵押貸款佔 42%,穩定幣佔 38%,代幣化實物資產佔 20%。其中實物資產的近 90% 是代幣化基金,投向短期美國國債、逆回購協議和 AAA 級抵押貸款債券。
另一隻加密抵押型穩定幣是 Ethena Lab 的 USDe,截至 2026 年 6 月約 40 億美元。USDe 起步於對沖基金式的基差交易策略,但在基差交易盈利下滑和 2025 年 10 月一次嚴重脫錨之後調整了策略,目前由代幣化實物資產、生息型穩定幣和 DeFi 協議上的加密抵押貸款共同支持。
結論:合規不等於不脫錨
GENIUS 的儲備資產要求是為了提高支付型穩定幣的穩定性、降低脫錨概率。但按目前的狀態,十隻最大的美元穩定幣裡只有兩隻、即全球流通量的 26%,其儲備與法案要求相符。佔大頭的離岸穩定幣和加密抵押型穩定幣仍在新法律框架之外,持有顯著更冒險的儲備組合。
當然,符合 GENIUS 的儲備要求,並不意味著穩定幣就一定能維持價值——合規的和不合規的穩定幣此前都脫錨過,未來也可能再脫錨。