Circle 對 USDC 收入的最新說明,讓市場更清楚地看到,在計入分銷與營運成本之後,穩定幣經濟模式究竟是什麼樣子。Circle 表示,在 2026 年上半年,其創造了約 14 億美元的營收與儲備收入。其中約 8.19 億美元流向分銷合作夥伴與交易成本,另有 4.73 億美元用於支持牌照、銀行關係、結算流動性、合規、產品開發與區塊鏈整合。Circle 表示,每 1 美元營收中,最終約有 7 美分留作淨利潤。
這個數字聽起來異常低,直到將其下方的層層結構拆開來看。7 美分並非支付給 USDC 持有者的收益,也不代表 Circle 在扣除費用前只獲得了總儲備收入的 7%。這 8.19 億美元的類別同時涵蓋分銷合作夥伴與交易成本,而非代表向 Coinbase 或其他平台支付的單一筆款項。
這項披露發布之際,較新的穩定幣正透過免費鑄造、贖回以及激進的收入分成安排展開競爭。這使得 USDC 收入的核心問題,與其說是 Circle 賺取多少儲備收入,不如說是其中有多少收入必須被分享或再投資,以維持分銷、流動性、銀行准入與監管基礎設施。穩定幣競爭正日益成為一場關於誰承擔這些成本、誰獲取剩餘經濟利益的競賽。
關鍵要點
- Circle 報告 2026 年上半年營收與儲備收入約為 14 億美元。
- 每 1 美元營收中約有 0.59 美元流向分銷合作夥伴與交易成本。
- 約 0.34 美元用於支持銀行、流動性、合規、牌照與產品基礎設施。
- Circle 表示每 1 美元中約有 0.07 美元留作淨利潤。
- 穩定幣競爭日益取決於分銷經濟模式,而非僅是代幣技術。
1 美元 USDC 收入拆解
要最容易理解 Circle 的披露,可以追蹤 1 美元營收在業務中的流向。
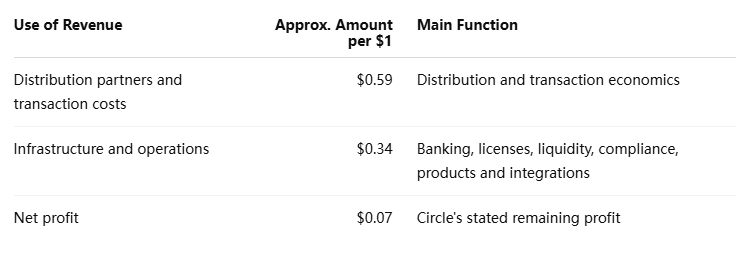
該表說明了為何 7 美分這個標題數字需要背景脈絡。Circle 描述的是在支付大額合作夥伴款項與營運投資後剩餘的金額。它並非表示 USDC 儲備每 1 美元營收只產生 7 美分的總體經濟效益。
MEXC 的 10 月 19 日穩定幣市場更新也涵蓋了 Circle 的披露以及圍繞零費用穩定幣競爭的討論。
Circle 真的每 1 美元只保留 7 美分嗎?
根據 Circle 2026 年上半年的拆解,每 1 美元營收中約有 7 美分留作淨利潤。這是計入分銷與營運成本後的會計結果,而非 USDC 固定的經濟屬性。
這項區別很重要,因為該數字可能朝多個方向變動。較高的利率可能增加儲備收入。更大的 USDC 流通量可能擴大儲備基礎。合作夥伴協議可能變得更貴或更便宜。隨著 Circle 擴展到新產品與新司法管轄區,合規、銀行與流動性成本也可能發生變化。
因此,7 美分這個數字應被視為當前模式的快照,而非永久性的穩定幣利潤率。
為何分銷佔據如此大的份額
USDC 可能由 Circle 發行,但用戶經常透過其他公司接觸到它。交易所、錢包、銀行、金融科技平台與支付應用決定了 USDC 在何處可用,以及客戶持有或使用它的容易程度。這些關係賦予了分銷商經濟上的槓桿。
當穩定幣可在更多金融介面中使用時,其效用就會增加。這意味著分銷不僅僅是廣告。它有助於創造流動性、可及性與網路效應。
其中的取捨很直接:
- 更多的收入分成可以吸引更強的分銷;
- 更強的分銷可以增加流通量;
- 更大的流通量可以增加儲備收入;
- 更高的合作夥伴成本可能減少發行方保留的金額;
- 較弱的激勵可能使競爭對手的穩定幣對平台更具吸引力。
由此產生的模式可能快速成長,同時仍產生相對微薄的保留利潤率。
Circle 的 8.19 億美元類別也需要仔細解讀。它包含分銷合作夥伴與交易成本,因此不能將其視為 Coinbase 等單一公司所獲金額的直接衡量指標。
零手續費競爭改變了成本所在的位置
穩定幣可以標榜免費鑄造或贖回,但底層的金融基礎設施仍然有成本。銀行關係需要維護。客戶贖回時必須有可用的流動性。合規營運需要人員和系統。牌照附帶持續的義務。
因此,零手續費改變的是由誰吸收成本,而不是自動消除成本。
某個發行方可能補貼贖回以加速採用。另一個發行方可能將更大份額的儲備收益讓給交易所或錢包。第三個發行方可能只在較少的司法管轄區營運,並維持較輕的合規足跡。
這些選擇可以創造真正的成本優勢,但也使直接比較變得困難,因為兩種穩定幣可能是在為不同的事情進行最佳化。
零手續費穩定幣能削弱 USDC 嗎?
可以,特別是如果它們能將較低的明確手續費與更強的合作夥伴經濟效益結合起來。交易所和金融科技平台有動機支持能為它們帶來更多收入的穩定幣,尤其是當用戶可以無額外摩擦地鑄造和贖回該資產時。
更難的問題是,這種模式在規模化後是否仍具吸引力。一個支持大型機構餘額和頻繁贖回的穩定幣需要可靠的銀行服務、充足的流動性和營運韌性。隨著流通量增長,這些功能會越來越難以無限期補貼。
因此,零手續費模式最具說服力的情況,是較低的價格來自真正更低的成本結構,而不僅僅是臨時激勵。
36 兆美元交易量是另一種指標
Circle 表示,USDC 在 2026 年上半年處理了超過 36 兆美元的鏈上交易量。它還報告了超過 3,150 億美元的鑄造和贖回活動,相當於每天約 17 億美元。Circle 進一步表示,USDC 在 6 月約佔全球穩定幣交易量的 77%。
這些數字是衡量活動的有用指標,但不應被視為等同於公司收入。
一枚 USDC 可以在交易所、錢包、DeFi 應用和資金帳戶之間反覆流動。每一次轉帳都可以增加鏈上交易量,即使同一筆底層資本被重複使用。這使得交易量從根本上不同於收入或儲備餘額。
同樣的區別也適用於市場份額。交易量份額衡量的是代幣流動的活躍程度,而不是它代表多少穩定幣供應量。
就 USDC 收入而言,更重要的變數是平均流通餘額、儲備收益率、分銷協議以及支持鑄造和贖回的成本。
什麼決定了穩定幣的盈利能力?
穩定幣的盈利能力由幾個可能朝相反方向變動的變數所塑造。
更高的流通量擴大了儲備基礎。更高的短期利率可以增加這些儲備的收入。更好的營運效率可以降低銀行、合規和技術基礎設施所需的收入份額。
但增長也可能變得昂貴。分銷合作夥伴在獲得議價能力後可能要求更有利的經濟條件。競爭對手可能迫使發行方提供更強的激勵。擴展到更多司法管轄區可能增加合規和牌照成本。
因此,更大的穩定幣不會自動產生更有利可圖的發行方。
經濟結果取決於額外餘額是否能產生足夠的增量收入,以覆蓋獲取和保留這些餘額所需的分銷和基礎設施。
穩定幣的護城河可能位於代幣之外
穩定幣智能合約正變得越來越容易複製。更難的層面是銀行准入、監管批准、贖回流動性、整合和分銷。
Circle 自身的成本結構支持這種解讀。USDC 收入的很大一部分要麼流向分銷該穩定幣的合作夥伴,要麼被再投資於周邊的金融基礎設施。
這並不能證明 Circle 的模式是最高效的。較新的發行方可能以更低的成本營運,或使用更激進的收入分成模式來獲取市場份額。但任何尋求可比規模的競爭對手最終都必須解決圍繞流動性、贖回和金融准入的類似問題。
這將競爭辯論從代幣創建轉向網絡經濟學。
MEXC 觀點:穩定幣分銷正成為其自身的市場
穩定幣行業正日益在代幣本身之外發展出第二層競爭。發行方不僅在爭奪用戶;它們還在爭奪決定這些用戶會接觸到哪些穩定幣的交易所、錢包、銀行和支付公司。
這意味著分銷本身可以成為一個獨立的市場。平台可以就儲備收入的分成進行談判,而發行方則決定他們願意讓出多少經濟利益,以換取接觸客戶和餘額的機會。
Circle 的披露讓這種取捨變得清晰可見。該公司正在產生可觀的收入,但大部分價值要麼與其網絡分享,要麼被再投資於維護該網絡。
因此,穩定幣競爭的下一階段可能由分銷效率來定義:發行方必須花費多少才能獲得額外一美元的持久流通量,以及一旦該餘額被整合進更廣泛的金融體系後還能剩下多少利潤。
風險與局限性
- Circle 的數據為公司自行報告。十月份的說明同時也是 Circle 在零費用競爭辯論中為其模式所作的辯護。
- 七美分的利潤率是歷史數據。利率、流通量、合作夥伴協議和營運費用都可能實質性地改變未來的利潤率。
- 分銷成本可能發生變化。大型交易所和金融科技平台可能隨時間獲得或失去議價能力。
- 交易量不等於收入。36 萬億美元的數字反映的是廣泛的鏈上活動,而非等價的商業變現。
- 零費用競爭對手可能確實以不同方式運營。更低的成本、更窄的監管足跡或臨時補貼可能使直接比較變得困難。
- 流通量並不保證利潤增長。如果分銷和基礎設施成本上升得更快,更大的供應量仍可能產生疲弱的經濟效益。
USDC 收入表明分銷如今才是真正的較量
USDC 收入提供了一個有用的提醒:穩定幣不僅僅是附著在代幣上的儲備組合。Circle 2026 年上半年的細分數據表明,每美元收入中約有 59 美分流向分銷合作夥伴和交易成本,另有 34 美分用於支持基礎設施和營運。僅約七美分留作淨利潤。
這種結構解釋了為何零費用競爭至關重要。競爭對手可以通過向分銷商讓出更多經濟利益、取消客戶費用或採用更精簡的基礎設施模式來挑戰 USDC。但只有當流動性、銀行接入、合規和贖回可靠性與價格一併考量時,這種比較才有意義。
如果 Circle 的支出能夠創造出競爭對手難以輕易取代的整合和餘額,其當前模式可能被證明是持久的。如果合作夥伴付款上升,或者利率下降減少了可供分享的儲備收入池,它也可能變得昂貴。
因此,接下來最值得關注的指標不僅是 USDC 供應量和交易量。儲備收益率、分銷成本、贖回活動、營運費用,以及零費用競爭對手在激勵正常化後保留餘額的能力,將更清晰地揭示 USDC 的經濟效益是否仍然可持續。穩定幣競爭正日益圍繞代幣本身而非其內部來決定。
來源
使用的 MEXC 內部連結:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-polygon-labs-acquires-coinme-to-expand-into-stablecoin-payments
Circle — USDC 的經濟學以及我們的合作夥伴為何勝出:
https://www.circle.com/blog/the-economics-of-usdc-and-why-our-partners-win