Escrito por: ChandlerZ, Foresight News
Strategy, que posee más de 850.000 bitcoins, está a la espera de que MSCI publique una lista que podría cambiar la estructura de sus accionistas.
La compañía de elaboración de índices MSCI ha determinado la adopción de una nueva metodología para filtrar a las empresas no operativas que no cumplen los requisitos de sus índices globales de mercados invertibles. Strategy aparece en la lista de posibles exclusiones publicada anteriormente, y el resultado final está previsto que se anuncie después de las 6:00 de la mañana (hora de Pekín) del 12 de noviembre.
Strategy, que posee más de 850.000 bitcoins y acumula un coste de compra superior a 64.100 millones de dólares, ya había sido incluida anteriormente en la lista de candidatas a exclusión. Si la lista final confirma su exclusión, los fondos pasivos de seguimiento global llevarán a cabo un reajuste forzoso antes del cierre del 30 de noviembre, lo que provocará ventas forzosas de entre 1.570 y 2.800 millones de dólares. Este evento presionará directamente la prima de las acciones de Strategy y bloqueará su canal central de transmisión de órdenes de compra incrementales al mercado de criptomonedas al contado.
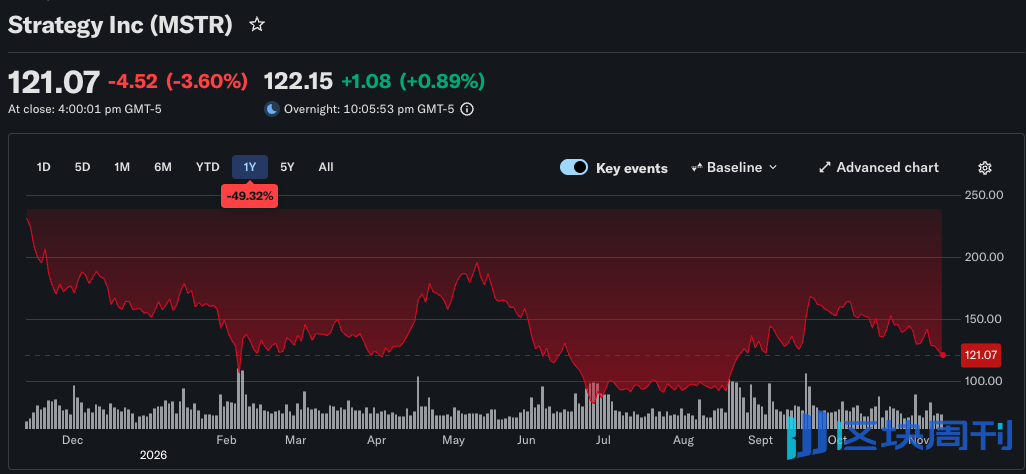
Hasta el cierre de los mercados estadounidenses del 11 de noviembre (hora de Pekín), las acciones ordinarias de Strategy, MSTR, cerraron a 121,07 dólares, con una caída del 3,60% ese día, y un descenso de aproximadamente el 6,4% respecto al precio de cierre de 129,30 dólares del 5 de noviembre. La compañía reveló el 9 de noviembre que, hasta el 8 de noviembre, poseía un total de 850.364 bitcoins, con un coste de compra acumulado de aproximadamente 64.160 millones de dólares.
¿Por qué Strategy será expulsada del índice?
Los índices globales elaborados por MSCI son utilizados por numerosos fondos para construir carteras de inversión en acciones. Permanecer o no en el índice afecta a las posiciones que los fondos de seguimiento pasivo mantienen en una empresa.
En octubre del año pasado, MSCI propuso un plan de exclusión para las empresas de tesorería cuyos activos digitales representaran el 50% o más de sus activos totales. En enero de este año decidió no implementarlo en la revisión de febrero y optó por una revisión más amplia de empresas no operativas.
El 16 de octubre, MSCI finalizó una nueva regla de admisión a los índices. La nueva regla, que entrará en vigor a partir de la revisión de índices de noviembre, establece que las empresas cotizadas que obtienen valor principalmente por la tenencia de activos y carecen de actividades operativas reales podrían ser clasificadas como «empresas no operativas» y perder su elegibilidad para ser incluidas en los índices globales de mercados invertibles de MSCI. Es decir, empresas como Strategy, Metaplanet y Upexi, que se financian en los mercados de capitales para comprar criptomonedas, podrían dejar de ser consideradas por MSCI como empresas operativas ordinarias.
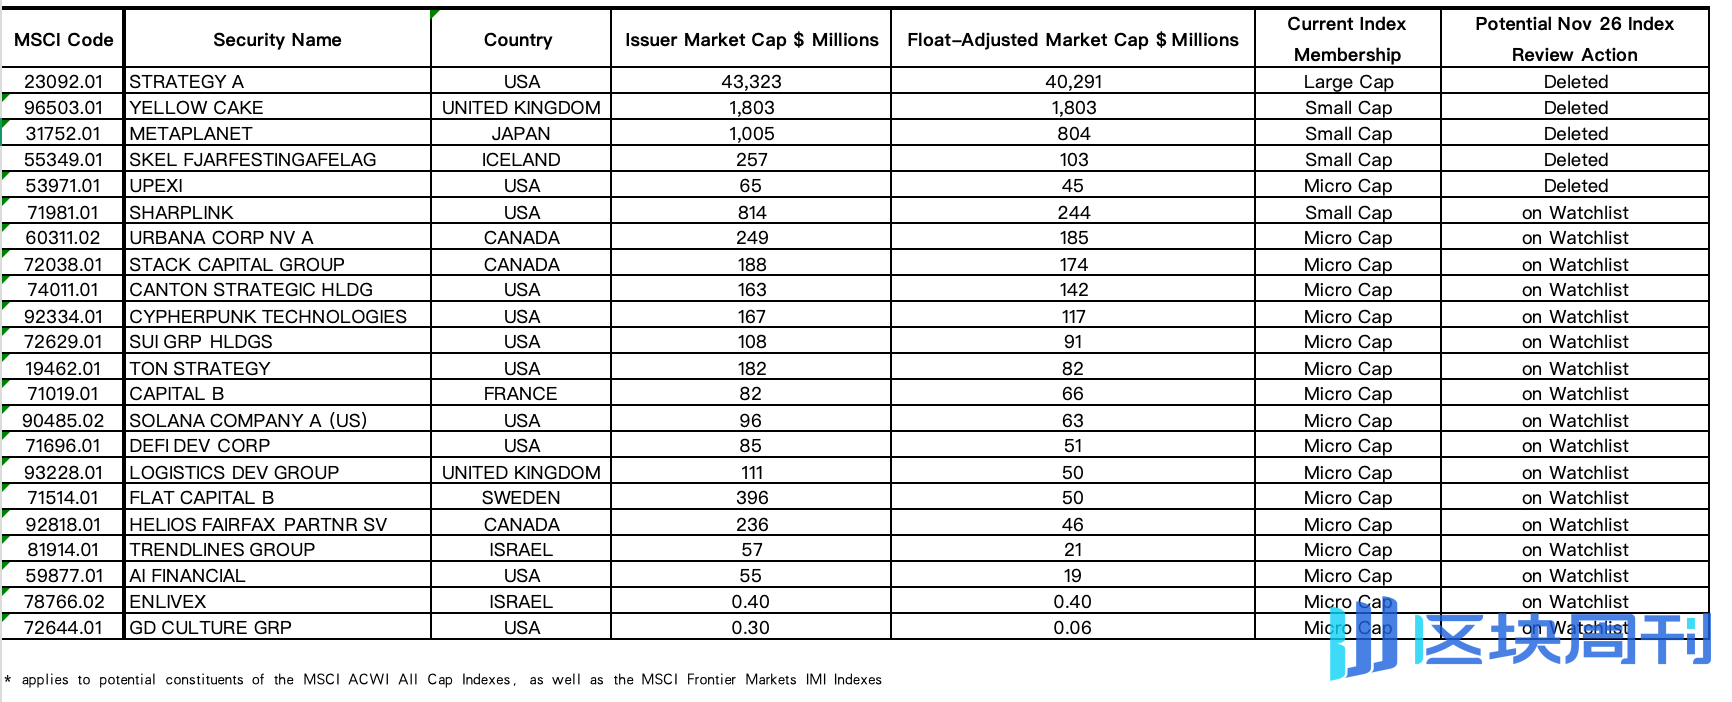
MSCI también publicó una lista de posibles empresas afectadas. De las 22 compañías, 14 están directamente relacionadas con criptomonedas: Strategy, Metaplanet y la empresa de tesorería de SOL, Upexi, fueron catalogadas para su eliminación, mientras que otras 11 compañías, como SharpLink y Solana Company, entraron en la lista de observación.
La nueva regla primero determina si existe una cantidad suficiente de activos operativos en la estructura de activos de una empresa. Las compañías que no superan este primer filtro deben someterse a una revisión de cinco indicadores financieros, como gastos operativos, flujo de caja operativo, cambios en el valor razonable y dependencia de financiación externa. Si se activan cuatro o más de ellos, la empresa podría perder su elegibilidad para el índice. Para las empresas que ya están en el índice, MSCI exige que no hayan superado el filtro en los dos últimos periodos de declaración anual para proceder a su eliminación.
De las 5 empresas propuestas para eliminación, 3 son empresas de tesorería de activos digitales:
- La empresa de tesorería de Bitcoin Strategy;
- La empresa de tesorería de Bitcoin Metaplanet;
- La empresa de tesorería de SOL Upexi.
Las otras dos son la empresa británica de inversión en uranio Yellow Cake y la sociedad de inversión y holding islandesa SKEL, lo que demuestra que la regla, en su forma, no está dirigida únicamente a los criptoactivos.
Otras 11 empresas relacionadas con criptomonedas fueron incluidas en la lista de observación, entre ellas:
- La empresa de tesorería de ETH SharpLink;
- La empresa de tesorería de CC (Canton) Canton Strategic Holdings;
- La empresa de tesorería de ZEC Cypherpunk Technologies;
- La empresa de tesorería de SUI SUI Group;
- La empresa de tesorería de TON TON Strategy;
- La empresa de tesorería de BTC Capital B;
- La empresa de tesorería de SOL Solana Compan;
- La empresa de tesorería de SOL DeFi Development;
- La empresa de tesorería de WLFI AI Financial;
- La empresa de tesorería de RAIN Enlivex;
- La empresa GD Culture, que posee BTC y había anunciado la asignación de TRUMP.
Strategy se opuso al nuevo método, argumentando que sigue operando un negocio de software y que en sus informes financieros presenta el negocio de Bitcoin como un segmento operativo, y que la nueva regla de MSCI en realidad vuelve a dirigirse contra las empresas de tesorería de activos digitales. MSCI, por su parte, afirmó que el nuevo método de filtrado está dirigido a empresas con características financieras similares a las de los instrumentos de inversión, y que su ámbito de aplicación no se limita a las empresas que poseen criptoactivos.
Cuenta atrás para el reajuste: liquidaciones mecánicas de miles de millones de dólares
Si Strategy es excluida, las acciones MSTR serán las que enfrenten directamente las ventas. Los fondos que replican completamente los índices relevantes suelen necesitar vender las acciones que componen el índice; los fondos que utilizan métodos como la replicación por muestreo pueden ajustar según su estrategia de inversión, y el momento y la cantidad de las operaciones también variarán según el producto.
El modelo de simulación publicado anteriormente por JPMorgan considera que, si todos los tipos de fondos, incluidos los de referencia coordinados, se retiran por completo, la salida pasiva de capital podría alcanzar un máximo de 2.800 millones de dólares. El límite cuantitativo oficial de Strategy es relativamente más moderado: sus cálculos muestran que los fondos pasivos que siguen el índice poseen en conjunto aproximadamente 13 millones de acciones MSTR, lo que representa el 3,1% de su capital social total, con un valor de mercado a precio actual de aproximadamente 1.570 millones de dólares.
Según un cálculo simple basado en el precio de cierre del 11 de noviembre de 121,07 dólares, estas acciones valen aproximadamente 1.570 millones de dólares. La compañía considera que esta cantidad es inferior a su volumen medio de negociación diario registrado en ese momento, por lo que el impacto en el negocio es limitado.
Sin embargo, un volumen de negociación elevado no significa que las nuevas ventas puedan ser absorbidas por compradores cerca del precio original. Algunos inversores podrían anticipar las expectativas sobre la lista, y el precio real del reajuste también dependerá de si otros compradores están dispuestos a absorberlas. La venta de MSTR por parte de los fondos pasivos tampoco implica vender directamente los bitcoins del balance de Strategy, que siguen en posesión de la empresa.
¿Se transmitirá la caída de las acciones al Bitcoin?
El verdadero poder destructivo de la salida de fondos pasivos para el mercado cripto radica en romper el circuito de arbitraje que Michael Saylor ha construido sobre la liquidez del mercado bursátil estadounidense.
El modelo de compra de bitcoins de Strategy en los últimos cuatro años ha sido viable gracias exclusivamente a la prima elevada y sostenida del precio de sus acciones respecto al valor neto de los activos subyacentes en bitcoins (mNAV). Mientras exista la prima, la empresa puede vender acciones ordinarias a precios elevados en el mercado estadounidense mediante el mecanismo de emisión a precio de mercado (ATM), e incluso emitir bonos convertibles de bajo interés para obtener dólares en efectivo. Las monedas fiduciarias recaudadas son inyectadas por la dirección de forma unidireccional en el mercado de criptomonedas al contado para acumular posiciones. La rápida expansión del tamaño de las reservas de bitcoins estimula a su vez el sentimiento especulativo de los inversores minoristas y los fondos de cobertura, elevando la prima del precio de las acciones y propiciando la siguiente ronda de financiación de capital aún mayor.
Precisamente entre el 2 y el 8 de noviembre, Strategy acaba de vender 2,05 millones de acciones MSTR a través de este mecanismo, obteniendo 283,8 millones de dólares, y posteriormente convirtió 81,9 millones de ellos en 1.036 bitcoins al contado.
Si la exclusión genera una presión vendedora continua, el precio y la valoración de las acciones de MSTR podrían verse afectados, y la cantidad de fondos que la empresa pueda recaudar por cada acción vendida en futuras emisiones también disminuirá. Para recaudar la misma cantidad de dinero, Strategy podría necesitar emitir más acciones, reduciendo así la proporción de los accionistas existentes. Si los inversores exigen simultáneamente una mayor rentabilidad, el coste de financiación de la empresa mediante acciones preferentes o deuda también podría aumentar.
La presión financiera se transmite posteriormente al Bitcoin a través de eslabones como la reducción de las compras futuras por parte de la empresa, la venta de activos existentes o el ajuste simultáneo de posiciones por parte de otros inversores. Solo con la exclusión del índice no se puede deducir que Strategy deba vender bitcoins, ni calcular cuánto caería el Bitcoin por ello.
Sin embargo, Strategy ya vendió bitcoines este año. La compañía reveló que aproximadamente 431,8 millones de dólares procedentes de parte de las ventas de bitcoines de este año se destinaron a respaldar los dividendos de las acciones preferentes y la recompra de STRC; al mismo tiempo, la compañía siguió comprando monedas. Hasta el 8 de noviembre, su reserva en dólares destinada específicamente a respaldar los dividendos de las acciones preferentes y los intereses de la deuda era de aproximadamente 4.770 millones de dólares, y otros 146,2 millones de dólares en efectivo estaban disponibles para usos corporativos más amplios.
Incluso Metaplanet, Upexi y SharpLink, entre otros, copiaron el guion de ingeniería financiera de emitir acciones para acumular tokens. El punto débil central de estas empresas es altamente coincidente, es decir, la capacidad de generación de efectivo de su negocio principal es débil y dependen extremadamente de la prima de los activos en el mercado de capitales público para mantener sus operaciones.
El criterio cualitativo de MSCI estableció una línea divisoria clara para los mercados financieros tradicionales, y el sistema de índices convencional cortó formalmente el canal de suministro inconsciente de fondos pasivos hacia las entidades de acumulación de monedas mediante vehículos cotizados. Si instituciones elaboradoras de índices como S&P y FTSE siguen sucesivamente reglas similares, la ventana dorada en la que las empresas cotizadas globales absorben a gran escala activos cripto apalancándose en el capital accionario del mercado secundario se enfrentará a restricciones integrales desde la base del sistema financiero tradicional.