Autor: Kuli, Shenchao TechFlow
Introducción de Shenchao:
El 9 de noviembre, Aave DAO aprobó la propuesta de Babylon con el 100% de los votos a favor. El Bitcoin nativo puede utilizarse como garantía en Aave V4 para pedir prestadas stablecoins sin envolver, sin cross-chain y sin custodia de terceros, con un ratio de garantía fijado en el 78%. La propuesta también especifica el reparto de ingresos: Aave DAO se queda primero con los primeros 500.000 dólares cada año, y solo el excedente se comparte con Babylon, y del 4% al 7% se utiliza para recomprar AAVE y BABY.
Bitcoin está entrando en el mayor mercado de préstamos de Ethereum en su forma nativa.
Según un mensaje publicado oficialmente por Babylon en X el 9 de noviembre, Aave DAO aprobó la propuesta ARFC con el 100% de los votos a favor, aceptando conectar el Bitcoin nativo a Aave V4 como garantía a través de la "bóveda de Bitcoin sin confianza" (TBV) de Babylon. Los tenedores de Bitcoin pueden bloquear BTC mientras controlan sus propias claves privadas y pedir prestados activos como USDT y USDC. La propuesta pasa a continuación a la etapa AIP, es decir, la votación final de ejecución on-chain, con el objetivo de lanzamiento en mainnet fijado para finales de 2026, y limitando inicialmente el número de participantes y la escala, abriéndose por fases.
Esta propuesta se presentó por primera vez en mayo y superó la comprobación de temperatura de la comunidad en junio, cuando hubo 299.743 AAVE a favor y cero en contra.
El fundador de Aave, Stani Kulechov, expresó su apoyo en el foro el 14 de octubre, el día en que se publicó la propuesta formal. Según estadísticas previas de Shenchao TechFlow, de las 74 propuestas binarias de Snapshot de Aave este año, 73 fueron aprobadas.
Bitcoin entra por primera vez en forma nativa, con condiciones de garantía comparables a WBTC
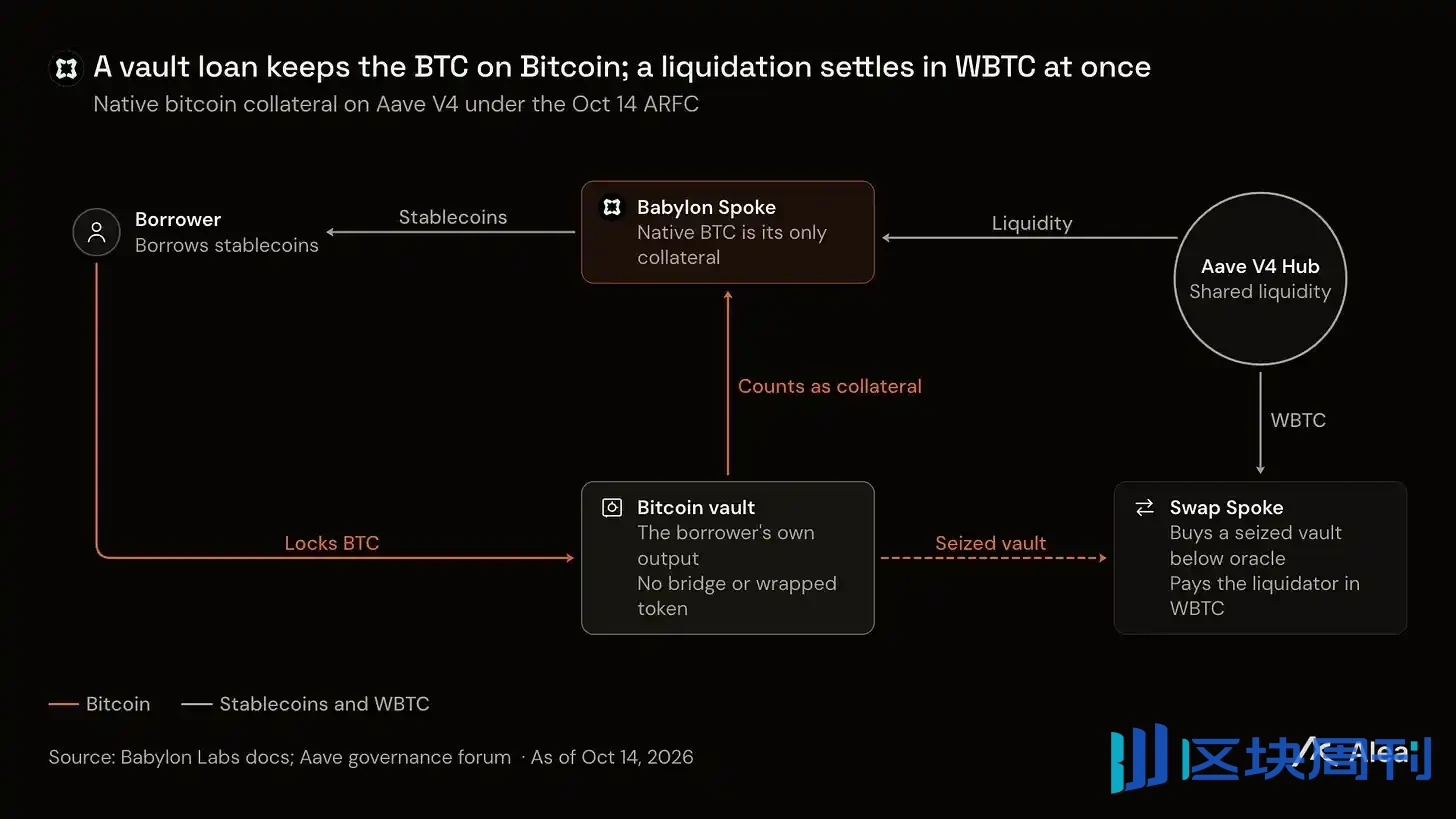
Según la propuesta publicada en el foro de gobernanza de Aave, los prestatarios bloquean BTC en una bóveda Taproot en la cadena de Bitcoin, y las monedas permanecen siempre en una dirección bajo su propio nombre. Se genera un token contable no transferible en Ethereum, con la misma cantidad que el Bitcoin bloqueado, que sirve como prueba de garantía en Aave V4.
Entre los parámetros dados por la institución de control de riesgos LlamaRisk, el ratio de garantía para BTC nativo es del 78%, con un bono máximo de liquidación del 5,55%. Según PANews, el ratio de garantía y la tasa de préstamo en esta línea son comparables a los de activos envueltos como WBTC y cbBTC en el mercado principal de Aave V4.
Este arreglo llena el vacío de custodia que ha existido durante mucho tiempo en los préstamos con Bitcoin. Según Cointelegraph, la garantía de Bitcoin existente en Aave son principalmente activos envueltos como WBTC y cbBTC, y el Bitcoin subyacente debe ser mantenido por custodios, por lo que los usuarios asumen el riesgo de contraparte. Según informes previos de Shenchao TechFlow, Aave ya ha desplegado un mercado dedicado de LBTC, y esta propuesta de Babylon es la primera solución dirigida a Bitcoin nativo que no está envuelto.
También hay una ventaja de costes. Según Alea Research, Babylon estima que el coste anualizado de los préstamos de bóveda está entre el 3% y el 5%, mientras que el rango común para las plataformas de préstamos centralizadas es del 9% al 16%. A finales del tercer trimestre, alrededor de 40.481 Bitcoins estaban en staking en Babylon, todos permaneciendo en la cadena de Bitcoin en forma de script.
El reparto de ingresos establece un umbral de 500.000 dólares, con un ratio de recompra de hasta el 7%
La distribución de ingresos de la propuesta adopta un diseño escalonado.
Según la propuesta original, solo se contabilizan dos partidas de ingresos en el reparto: las comisiones de liquidez que Aave cobra de los intereses pagados por los prestatarios en esta línea de Babylon, y las comisiones generadas en el proceso de liquidación. Los primeros 500.000 dólares de cada año van íntegramente a Aave DAO. En el tramo de 500.000 a 2 millones de dólares, Aave DAO se lleva el 78%, Babylon el 18% y el 4% se destina a recompras. A partir de ahí, sube tramo a tramo; para la porción superior a 6 millones de dólares, Aave DAO se lleva el 61,5%, Babylon el 31,5% y el ratio de recompra asciende al 7%.
Los fondos de recompra adquieren tokens en el mercado abierto, 85% comprando AAVE y 15% comprando BABY, y los tokens adquiridos se reparten a partes iguales entre Aave DAO y la Fundación Babylon.
La institución de investigación Alea Research ha realizado una estimación: si los ingresos anuales de esta línea alcanzan los 10 millones de dólares, Aave DAO recibiría unos 6,92 millones de dólares, Babylon unos 2,52 millones y las recompras unos 560.000 dólares, de los cuales unos 84.000 dólares se destinarían a comprar BABY. Alea Research señala que será la primera vez que BABY tenga un canal de valor derivado de los intereses de los prestatarios.
Sin embargo, visto junto a la escala existente de los dos tokens, esta recompra tiene una importancia limitada. Según una propuesta aprobada en el foro de gobernanza de Aave en marzo, el presupuesto anual de recompra propio de AAVE se ha reducido de 50 millones a 30 millones de dólares. En el lado de BABY, según las estadísticas de Alea Research, cada día se añaden unos 1,58 millones de nuevos tokens y, a los precios del tercer trimestre, el valor de los nuevos tokens cada año es de unos 7 millones de dólares.

Cupo inicial de unos 21 millones de dólares, la liquidación aún depende de WBTC
Si la escala puede crecer es el obstáculo que esta propuesta debe superar a continuación.
Según la propuesta original, la línea de crédito inicial que el pool principal de Aave proporciona a esta línea de Babylon es: 8 millones de dólares cada uno para USDT y USDC, 2 millones cada uno para USDG y RLUSD, y 1 millón para GHO, totalizando unos 21 millones de dólares. El límite de garantía en BTC nativo es de 300 monedas. El cupo se aumentará posteriormente según la demanda, pero cada aumento debe ser aprobado por Aave DAO. Según las estadísticas de Alea Research, los préstamos efectivos de todo Aave V4 en septiembre fueron de unos 310 millones de dólares.
El mecanismo de liquidación es otro punto central. Dado que Bitcoin permanece en la cadena de Bitcoin, la propuesta establece específicamente un módulo de liquidación: los liquidadores usan WBTC para comprar la bóveda embargada, y luego los arbitrajistas canjean BTC en la cadena de Bitcoin. Esto significa que el proceso de garantía se libera de la dependencia de custodios, pero el proceso de liquidación sigue dependiendo de activos en custodia como WBTC.
En cuanto a la autoridad de control de riesgos, según la propuesta original, la suspensión de emergencia está controlada por una multifirma 3/5 compuesta por Aave Labs, LlamaRisk, Babylon y otros, y no hay timelock para la suspensión y reanudación. Durante la suspensión, también se bloquean el reembolso y la liquidación. La multifirma no tiene autoridad para transferir el Bitcoin de los usuarios.
Hay dos momentos posteriores que vale la pena seguir. Según Alea Research, Babylon planea presentar el plan de ajuste de la economía del token BABY a la gobernanza antes de finales de noviembre, con la dirección de hacer que la nueva emisión fluya más hacia el negocio de bóvedas. Al mismo tiempo, unos 2.999 BTC en staking bajo la custodia de Gate madurarán alrededor del 30 de noviembre; si no se renuevan, la escala de staking de Babylon cambiará en consecuencia.
Antes del lanzamiento de la mainnet, si el ajuste económico del token BABY puede implementarse determinará cuánta recompra real puede aportar en última instancia este negocio de préstamos en Bitcoin nativo a los dos tokens.