Resumen

La semana pasada, la aplastante victoria demócrata en las elecciones de mitad de mandato de Estados Unidos desencadenó preocupaciones sobre una regulación más estricta de la IA y las políticas de centros de datos. El sector tecnológico estadounidense sufrió una severa venta masiva, con el Nasdaq desplomándose más del 5% en un solo día y entrando en corrección técnica. El mercado cripto cayó en fuerte correlación a medida que el apetito por el riesgo entre activos se desplomó, con Bitcoin rompiendo brevemente por debajo del nivel de los 76.000 dólares antes de mostrar cierta resiliencia.
La semana pasada, BTC y ETH primero cayeron, luego rebotaron y después retrocedieron nuevamente, registrando caídas semanales de aproximadamente 4,5% y 6,5%, respectivamente. A principios de semana, probaron el soporte en 76.000 y 2.200 dólares; tras las elecciones, rebotaron por encima de 81.000 y 2.400 dólares; y el jueves retrocedieron junto con la venta masiva de acciones tecnológicas. Todo el mercado se encuentra en una fase de desapalancamiento ordenado y reposicionamiento defensivo. Los ETF al contado siguieron registrando principalmente grandes salidas durante toda la semana, y la confianza institucional retrocedió nuevamente tras una prueba temporal.
Esta semana, el foco central del mercado son los datos de inflación del IPC de octubre que se publicarán el martes, así como el posterior IPP y las orientaciones de resultados de los gigantes tecnológicos. Ante la incertidumbre política posterior a las elecciones y las preocupaciones persistentes sobre el gasto de capital en IA, el mercado sigue siendo muy sensible a la trayectoria posterior de la Fed. Bajo la doble presión de unas expectativas de endurecimiento que no se han relajado por completo y la presión de valoración sobre los activos de riesgo, las acciones estadounidenses y las criptomonedas y otros activos de riesgo probablemente mantengan una alta volatilidad a corto plazo, acompañados de un reposicionamiento defensivo entre activos.
Lista de seguimiento de esta semana:
•Spot: BTC ETH ZEC HYPE GOLD(PAXG) QQQ SPY AMZN AMAT CSCO
•Contratos perpetuos: BTC ETH ZEC HYPE XAUT QQQ SPY AMZN AMAT CSCO
I. Rendimiento general del mercado la semana pasada
La semana pasada, la aplastante victoria demócrata en las elecciones de mitad de mandato de Estados Unidos les dio el control del Congreso, desencadenando incertidumbre política, especialmente preocupaciones sobre una regulación más estricta de la IA y la construcción de centros de datos. El mercado experimentó primero un breve rebote, y luego los activos de riesgo fueron vendidos masivamente, con un apetito general por el riesgo que se contrajo notablemente.
•Los bonos del Tesoro de EE. UU. continuaron ejerciendo presión: el rendimiento del bono del Tesoro a 10 años fluctuó en un nivel alto en el rango de 4,84%-4,95%, bajó ligeramente durante la semana pero siguió pesando sobre las valoraciones de las acciones de crecimiento.
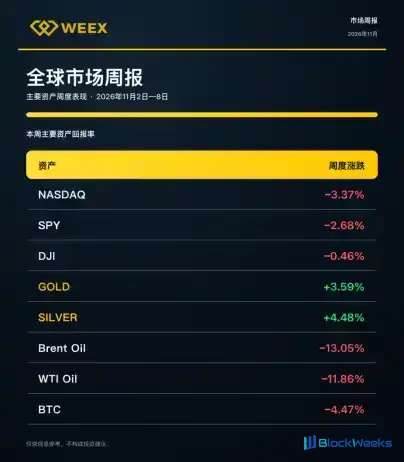
•El oro y el petróleo crudo divergieron: el sentimiento de refugio seguro y la caída de los rendimientos respaldaron un fuerte rebote del oro, que volvió por encima de los 4.000 dólares; el petróleo crudo se vio presionado por las expectativas de distensión geopolítica y se desplomó más del 11% durante la semana.
•Las acciones estadounidenses mostraron una fuerte divergencia y una corrección: las presiones compuestas arrastraron a los sectores tecnológico y de semiconductores, pero los sectores tradicionales de valor y defensivos fueron relativamente resilientes o subieron ligeramente, respaldados por las expectativas de estancamiento político tras las elecciones.
•El mercado cripto reaccionó con una vinculación de riesgo sincronizada: el sentimiento y la liquidez se transmitieron en tándem, con BTC y ETH subiendo primero y luego cayendo, registrando caídas semanales de 4,47% y 6,50%, respectivamente; sin embargo, debido a que los activos de refugio seguro como el oro fueron claramente más fuertes que los activos de riesgo, esto muestra que el mercado actual sigue dominado por la rotación de capital defensivo y el comportamiento de reducción de riesgo, y aún no se ha formado una tendencia totalmente destructiva.
Para los inversores, a medida que aumentan la volatilidad macroeconómica y la presión de valoración, deberían reducir la exposición a tecnología de alta beta, aumentar las asignaciones a activos defensivos como efectivo y productos de gestión de patrimonios, y utilizar la entrada por fases y la cobertura para controlar las caídas. Los usuarios VIP en particular deberían primero construir una posición base defensiva y luego aumentar oportunistamente las asignaciones a activos de riesgo.
II. Rendimiento del mercado de criptomonedas
La semana pasada, el mercado de criptomonedas primero cayó, luego se recuperó y después volvió a retroceder, quedando bajo presión general. A principios de semana, la caída continuó, y hubo un breve rebote tras las elecciones, pero el jueves, junto con el desplome del Nasdaq de más del 5% y la venta masiva de acciones tecnológicas, el apetito por el riesgo se desplomó y el mercado cayó en tándem. Los ETF al contado de BTC registraron salidas netas de aproximadamente 1.280 millones de dólares la semana pasada, con una caída semanal del 4,47%; ETH cayó aún más, y los fondos institucionales se mantuvieron cautelosos.
La capitalización total del mercado de criptomonedas cayó de aproximadamente 2,7 billones de dólares durante la semana a alrededor de 2,54 billones, con más de 120.000 millones evaporándose en un solo día como máximo. El Índice de Miedo y Codicia estuvo en zona de miedo durante 6 días, y la capitalización de mercado de las stablecoins se contrajo aproximadamente un 1,55% en tándem hasta alrededor de 290.800 millones de dólares. El capital y el sentimiento convergieron en general, con el mercado dominado por comportamientos de espera y defensivos, y no se observó una recuperación evidente.
De cara a esta semana, el mercado podría seguir experimentando fluctuaciones de alta volatilidad. Hay que vigilar el impacto de los datos de empleo e inflación en las expectativas de tipos de interés, así como las secuelas de los resultados tecnológicos en EE. UU. Si el apetito por el riesgo no se recupera, BTC podría seguir poniendo a prueba el soporte cerca de los 75.000 dólares; si el sentimiento y el capital se estabilizan, hay margen para un rebote, pero en general la negociación seguirá siendo principalmente defensiva, y una ruptura de tendencia podría ser difícil de lograr a corto plazo.

•BTC cayó aproximadamente un 4,47% la semana pasada, con un rendimiento relativamente estable pero aún bajo presión. Durante la semana, primero cayó, luego se recuperó y después volvió a retroceder; el miércoles rebotó una vez hasta cerca de los 80.500 dólares, pero el jueves volvió a caer rápidamente por debajo de los 76.000 dólares junto con el fuerte descenso del Nasdaq. El Índice de Miedo y Codicia se mantuvo en el rango de "Miedo" (aproximadamente 25-37), lo que indica un sentimiento de mercado cauteloso, una retirada general de fondos institucionales y un mercado que busca principalmente un suelo a través de la volatilidad.
•ETH cayó aproximadamente un 6,5% en la semana, claramente más débil que BTC. Los ETF al contado registraron salidas netas de aproximadamente 365 millones de dólares, con reembolsos continuos por parte de los fondos principales y una falta de apoyo incremental independiente; los precios se vieron presionados a medida que disminuyó el apetito por el riesgo en el mercado general.
•SOL tuvo un rendimiento significativamente inferior a BTC y ETH. Los ETF al contado registraron salidas netas de aproximadamente 26 millones de dólares, y la presión sobre el precio provino principalmente de la venta correlacionada de activos de riesgo y un impulso relativo insuficiente.
•HYPE tuvo un rendimiento significativamente inferior al del mercado en general. Los ETF al contado siguieron registrando salidas netas, y combinado con la caída general del apetito por el riesgo, hubo claros signos de retirada de fondos principales.
•ZEC fue relativamente resistente. Los flujos de los ETF al contado se inclinaron hacia las salidas, pero fue relativamente resistente, y la atención periódica del capital hacia el sector de la privacidad persiste.
•XMR cayó ligeramente alrededor de un 0,14% en la semana, casi plano, superando significativamente al mercado en general, mostrando los atributos defensivos relativos de las monedas de privacidad durante la turbulencia del mercado.
•TRX subió alrededor de un 2% en la semana, uno de los pocos activos con rendimiento positivo esta semana.
III. Rendimiento del mercado TradFi
La semana pasada, las acciones estadounidenses estuvieron marcadas por el "gobierno dividido" de las elecciones de medio mandato, la OPEP+ manteniendo las cuotas provocando el desplome del crudo, la Fed manteniendo una postura restrictiva y los sólidos datos de empleo no agrícola de octubre. La volatilidad se disparó a mitad de semana, con el jueves registrando la mayor caída en un solo día desde abril de 2025, el VIX disparándose hasta 28,18, y el capital rotando desde el crecimiento de alta valoración hacia los sectores defensivos de servicios públicos, bienes de consumo básico y alto dividendo.
Los sectores líderes de tecnología e IA sufrieron fuertes retrocesos: el Nasdaq se desplomó un 5,52% el jueves y entró en corrección técnica, el Índice de Semiconductores de Filadelfia cayó un 12% en un solo día, AMD cayó más del 17% y Nvidia cayó más del 9%. Los desencadenantes incluyeron dudas sobre los retornos del gasto de capital en IA, expectativas de una regulación más estricta de los centros de datos, una ola de emisión de deuda por parte de los gigantes tecnológicos y una ampliación de las brechas de flujo de caja. Aunque hubo un rebote el viernes, la compresión de valoraciones y el sentimiento cauteloso no se han disipado, y la lógica de liderazgo ha pasado de la IA de gran capitalización a la visibilidad de las ganancias.
Esta semana, esté atento al IPC y al IPP de octubre, a los discursos de los funcionarios de la Fed, así como a los resultados de CoreWeave, Nebius y Cisco y al roadshow de la OPI de Anthropic. El sentimiento del mercado podría pasar del frenesí por la IA hacia la disciplina de resultados y balances. Los usuarios deberían asignar hacia activos defensivos y de alta calidad con flujo de caja positivo y dividendos, y construir posiciones en líderes tecnológicos en las correcciones de forma escalonada.

•NASDAQ, SPY y DJI cerraron a la baja la semana pasada. Durante la semana, primero cayeron, luego subieron y después volvieron a desplomarse. Tras las elecciones de mitad de mandato del miércoles, la victoria demócrata provocó un rebote; el jueves, las preocupaciones sobre la regulación de la IA provocaron una venta masiva en las acciones de chips, y el Nasdaq entró en corrección técnica, mientras que el Dow fue relativamente resistente. En conjunto, esto muestra que, bajo una contracción del apetito por el riesgo, los pesos pesados tecnológicos arrastraron al mercado en general.
•SPCX y TSLA cayeron alrededor de un 0,33% y un 10,4% la semana pasada, respectivamente. El jueves, se vieron presionadas en medio del fuerte descenso del sector de la IA, y el viernes hubo un rebote técnico evidente. SpaceX se benefició de una recuperación del sentimiento aeroespacial, mientras que Tesla se vio afectada por las preocupaciones sobre la demanda de vehículos eléctricos y la valoración, lo que refleja una mayor volatilidad en las acciones de crecimiento en medio de la incertidumbre política.
•META fluctuó con el sector tecnológico durante la semana. Continuaron las inversiones en publicidad con IA y metaverso, pero faltaron catalizadores fuertes, y el sentimiento de espera dominó los flujos de capital, teniendo un impacto de neutral a cauteloso en los sectores de redes sociales y publicidad digital.
•Aunque los resultados de AAPL del lunes pasado superaron las expectativas, el aumento de los costos de memoria pesó sobre las expectativas de margen bruto, y la acción se vio presionada antes de estabilizarse ligeramente, lo que muestra que el gigante del hardware sigue siendo evaluado con cautela por el mercado en medio de los costos de la cadena de suministro y su transición hacia servicios de IA.
•NVDA cayó más del 9% en un solo día el jueves pasado, y el sector de chips de IA se convirtió en el área más afectada (arrastrando a AMD, AVGO y otros a fuertes retrocesos). La razón principal fueron las preocupaciones sobre una desaceleración en la construcción de centros de datos tras la victoria demócrata, y el sentimiento en el sector del hardware de IA se enfrió bruscamente, arrastrando toda la narrativa de crecimiento tecnológico.
•La resiliencia del negocio de nube e IA de MSFT respaldó su rendimiento relativo superior, con fluctuaciones menores durante la semana que sus pares. Las expectativas de crecimiento de Azure siguen siendo sólidas, proporcionando cierta estabilidad al sector de software y servicios de nube empresarial.
•Los negocios de búsqueda y nube de GOOGL se mantuvieron estables, y los avances en modelos de IA atrajeron atención. Durante la semana, siguió al mercado general al caer primero y luego rebotar, proporcionando un soporte defensivo relativo a los sectores de publicidad en internet y computación en la nube.
•AMZN superó significativamente al mercado general la semana pasada. La resiliencia de AWS y el comercio electrónico se destacó, y se recuperó rápidamente tras la venta masiva del jueves, con entradas de capital evidentes, impulsando el sentimiento en los sectores de comercio electrónico y computación en la nube.
IV. Asignación de activos
La semana pasada, el sector tecnológico de EE. UU. y los activos cripto se vieron presionados simultáneamente, con un aumento notable de la volatilidad. La atención del mercado se centró en los datos de IPC e IPP, los resultados relacionados con la infraestructura de IA y la revisión del índice MSCI. Los inversores volverán a valorar la presión inflacionaria, los retornos del gasto de capital en IA y el apetito general por el riesgo.
En este contexto, activos como QQQ, BTC, ETH, así como CRWV, CSCO, AMAT, NBIS y CBRS, podrían ver ventanas de negociación más activas, con el tema principal girando en torno a "si puede haber una recuperación tras la venta masiva de la IA".
Se recomienda que la asignación equilibre liquidez y defensividad, controle adecuadamente la exposición a activos de riesgo y evite una concentración excesiva en un solo sector. Si el IPC y el IPP muestran un enfriamiento de la inflación mientras las mencionadas empresas de infraestructura de IA publican señales de demanda estable, las acciones tecnológicas y BTC podrían ver operaciones de recuperación; por el contrario, si la inflación se acelera o las previsiones de IA siguen exponiendo presión sobre el gasto de capital, QQQ, BTC y ETH aún deben protegerse contra una segunda caída, y es aconsejable esperar a que el sentimiento del mercado y las condiciones de liquidez se estabilicen antes de hacer ajustes.
V. Semana por delante
5.1 Eventos financieros clave
Las acciones estadounidenses enfrentan esta semana un denso calendario de pruebas de datos. El lunes, se espera que la tasa mensual de ventas mayoristas de septiembre se torne positiva, reflejando una recuperación en el desagote de inventarios; el viernes, el PPI verificará la resiliencia a baja velocidad de los costos del lado del productor. El miércoles, el mercado de bonos estará cerrado por el Día de los Veteranos, lo que podría amplificar la volatilidad de las acciones estadounidenses.

El punto destacado son los datos del IPC de octubre del martes. Arrastrada por los aumentos previos de los precios del petróleo, se espera que la tasa interanual del IPC general suba al 3,3%-3,5%, mientras que se espera que la tasa interanual del IPC subyacente se mantenga en un nivel elevado del 3,1%-3,2%. Al mismo tiempo, debe prestarse especial atención a si la tasa mensual subyacente supera la línea de consenso del 0,2%. Si los datos superan ampliamente las expectativas, confirmará el riesgo de persistencia de la inflación o incluso de una segunda reaceleración, creando un obstáculo decisivo para la trayectoria política posterior de la Fed e incluso desencadenando una reevaluación de las expectativas de una pausa o un giro en la política.
Tomamos la tendencia de los costos de servicios dentro de los componentes de la inflación y los cambios en las solicitudes de subsidio por desempleo como pistas clave a observar. Al evaluar el tira y afloja entre la "persistencia de la inflación" y la "resiliencia del empleo", esto sirve como referencia de inversión para la asignación posterior de activos y la cobertura de riesgos.
5.2 Resultados de acciones individuales
Los resultados de las acciones estadounidenses de esta semana se centran en los temas de IA y energía. El lunes hay líderes tradicionales como CEG, OXY y KKR; el martes se concentran los nombres de computación cuántica y en la nube (CRWV, RGTI); y el jueves los semiconductores y el software (AMAT, CSCO) toman el protagonismo. En general, las expectativas son relativamente sólidas, con muchos aspectos destacados en el crecimiento de ingresos, pero las acciones con pérdidas aún deben vigilarse en cuanto a su ejecución.
Centrarse en AMAT y CSCO. Se espera que AMAT reporte un EPS de 4,06 dólares y unos ingresos de 10.300 millones de dólares, y se espera que la demanda de equipos de IA impulse máximos históricos; se espera que CSCO reporte un EPS de aproximadamente 1,32 dólares y unos ingresos de aproximadamente 18.100 millones de dólares, siendo los negocios de nube y seguridad de red clave. Su orientación y márgenes brutos se convertirán en el faro del mercado.

Nos centramos en si los ingresos de las empresas individuales superan las expectativas, la magnitud de las mejoras en la orientación, las tendencias de los márgenes brutos y la visibilidad de los pedidos relacionados con la IA, como base para los ajustes posteriores de posiciones.
5.3 Desbloqueos de tokens
Esta semana, el mercado de criptomonedas debe vigilar varios desbloqueos de tokens que superan los 10 millones de dólares, entre los cuales Rain (RAIN) destaca con aproximadamente 121 millones de dólares liberados, mientras que Allora (ALLO), Janction (JCT) y Aztec (AZTEC) también tienen cada uno desbloqueos con un valor de mercado superior a los 10 millones de dólares.

El sentimiento actual del mercado es cauteloso y la volatilidad ha aumentado. Los grandes desbloqueos pueden desencadenar fácilmente presión de venta a corto plazo y shocks de liquidez, y los inversores deben seguir de cerca los cambios de precio y volumen de negociación después de los desbloqueos.
Este informe es proporcionado por el equipo de investigación de WEEX únicamente para intercambio y referencia, y no constituye ningún asesoramiento de inversión, legal o fiscal, ni promete rendimientos. Los activos digitales y los derivados son altamente volátiles y tienen baja liquidez, lo que puede causar la pérdida del principal; las previsiones no representan resultados futuros. Invertir implica riesgos; realice su propia investigación independiente y tome sus propias decisiones. La plataforma WEEX no asume ninguna responsabilidad por cualquier pérdida. La reproducción o difusión no autorizada sin atribución a la fuente será perseguida de conformidad con la ley.