Article original deBank Policy Institute (BPI, Bank Policy Institute ; auteurs Laurence Bristow, Eva Funaki
Note de la rédaction : Cet article est compilé à partir d'une note de recherche du BPI. Le BPI est une institution de recherche représentant le secteur bancaire américain, et ses conclusions sont défavorables aux stablecoins offshore et aux stablecoins garantis par des crypto-actifs ; les lecteurs doivent être conscients de sa position. Les données sont au 30 juin 2026, provenant des divulgations des émetteurs et de Dune Analytics.
Le 18 janvier 2027, la loi GENIUS entre officiellement en vigueur. En vertu de cette loi, les « stablecoins de paiement » émis aux États-Unis ou proposés aux utilisateurs américains doivent être entièrement couverts par des actifs hautement liquides — titres du Trésor américain d'une maturité résiduelle ne dépassant pas 93 jours, accords de rachat inversés au jour le jour garantis par des bons du Trésor, dépôts bancaires et autres actifs admissibles.
Mais en termes d'offre en circulation, parmi les dix plus grands stablecoins en dollars aux États-Unis, actuellement seuls deux ont des structures de réserves conformes aux exigences de GENIUS, représentant 26 % de l'offre totale en circulation. Deux autres devraient bientôt être admissibles, représentant 2 %. Les 72 % restants ne sont pas admissibles : 65 % de ceux-ci sont des stablecoins émis offshore, et 7 % sont garantis par des crypto-actifs.
Telles sont les conclusions de la dernière note de recherche du BPI.
Échantillon et méthodologie
Le BPI a sélectionné les 10 plus grands stablecoins en dollars par offre en circulation, qui au 30 juin 2026 représentaient ensemble 97 % de l'offre totale en circulation du marché. Les données sur la composition des réserves proviennent généralement des divulgations mensuelles des émetteurs, le plus grand, USDT, ne divulguant que trimestriellement ; les stablecoins garantis par des crypto-actifs USDS et DAI tirent leurs données on-chain via Dune Analytics.
Ces dix sont divisés en trois groupes : ceux soumis à GENIUS après l'entrée en vigueur de la loi, ceux non soumis parce qu'émis offshore, et ceux non soumis parce qu'ils utilisent des prêts garantis par des crypto-actifs comme réserves.
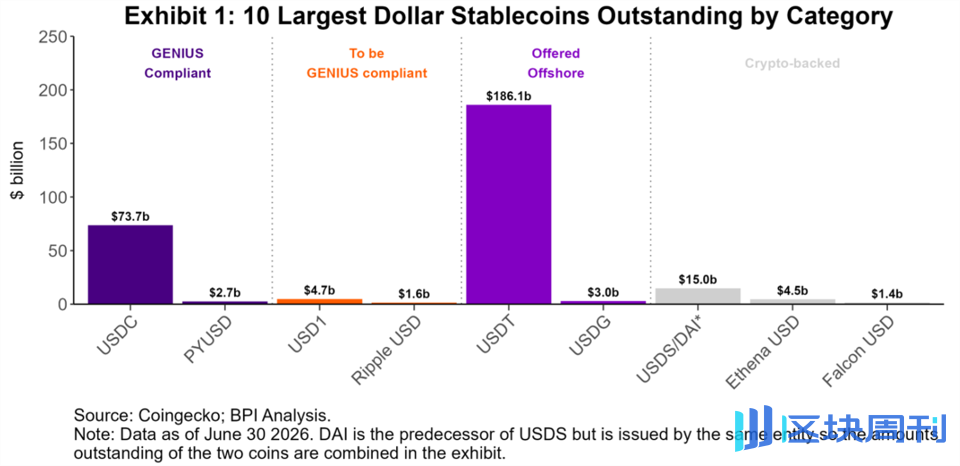
Les dix plus grands stablecoins en dollars regroupés par catégorie (offre en circulation et statut de conformité)
Les 26 % conformes : USDC et PYUSD
Quatre des dix sont émis aux États-Unis et seront soumis à GENIUS après l'entrée en vigueur de la loi. Au juin 2026, l'USDC de Circle et le PYUSD de Paxos satisfont déjà aux exigences en matière d'actifs de réserve ; l'USD1 de World Liberty et l'USD de Ripple non — tous deux détiennent des fonds du marché monétaire, et ces fonds contiennent de la dette d'agences et des bons du Trésor américain à plus longue maturité.
L'USDC est le plus grand des stablecoins domestiques, avec une offre en circulation dépassant 73 milliards de dollars. En juillet 2026, environ 70 % de ses actifs de réserve étaient des accords de rachat inversés garantis par des bons du Trésor, les 30 % restants étant répartis à peu près équitablement entre des dépôts bancaires non assurés et des bons du Trésor.
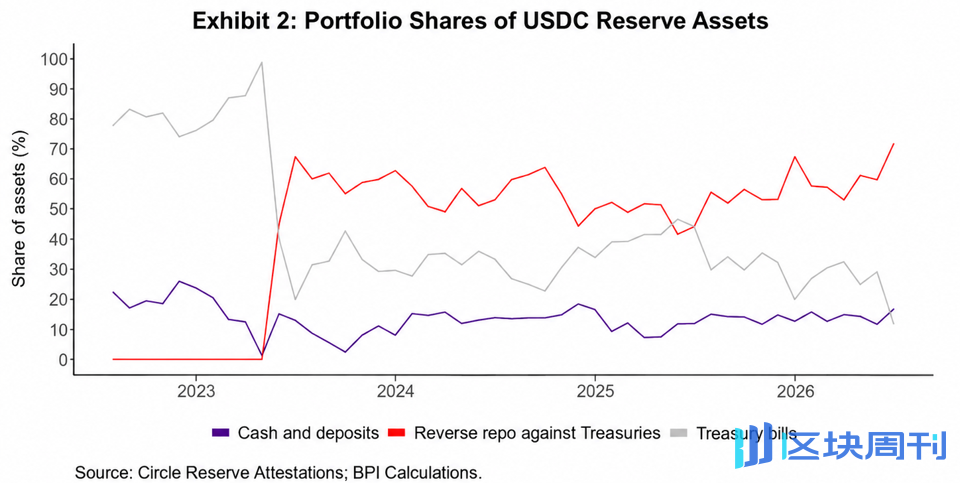
Série temporelle de la composition des actifs de réserve de l'USDC (annotée avec les changements autour de l'événement de la Silicon Valley Bank en 2023)
La structure des réserves de l'USDC a été remodelée par la crise de la Silicon Valley Bank au début de 2023. Initialement, ses réserves étaient composées à 85 % de bons du Trésor et à 15 % de dépôts bancaires non assurés, plus de la moitié de ces dépôts étant détenus à la Silicon Valley Bank. Après que la banque eut rencontré des difficultés, les détenteurs d'USDC ont commencé à douter de sa solvabilité, le prix de la pièce s'est décroché, tombant jusqu'à 87 cents. Par la suite, Circle a réduit la proportion de bons du Trésor et s'est tourné vers des investissements dans des accords de rachat inversés garantis par des bons du Trésor afin d'améliorer la liquidité.
Le bloc non conforme : les 65 % offshore
Les principales stablecoins émises offshore ne relèvent pas de la compétence du GENIUS, et leurs structures de réserves ne correspondent pas aux exigences de la loi.
La plus importante est l'USDT, actuellement la stablecoin numéro un en termes d'offre en circulation, dont l'entité opérationnelle est située au Salvador. Au 30 juin 2026, 61 % des réserves de l'USDT étaient des bons du Trésor américain, 10 % étaient des rachats inversés au jour le jour garantis par des bons du Trésor, et les dépôts bancaires représentaient une part très faible. Les actifs de réserve restants se composent d'or, d'actions cotées, de Bitcoin, de prêts garantis, de prêts de rachat inversés à terme et d'autres investissements, dont la part s'est élevée à 29 %, et ces proportions augmentent lentement au fil du temps.

Évolution de la composition des actifs de réserve de l'USDT
L'USDT s'est décrochée à plusieurs reprises : en octobre 2018, elle est tombée sous le pair lorsque le marché a remis en question ses actifs de réserve ; en novembre 2022, elle s'est de nouveau décrochée dans le contexte de l'effondrement de FTX et des craintes de contagion ; en août 2023, pendant le « crypto winter », la liquidité des échanges a chuté et les rachats du côté de Tether ont été bloqués, et le prix de la pièce s'est une fois de plus décroché.
La deuxième plus grande stablecoin offshore, Global Dollar (USDG), est émise par les entités de Paxos à Singapour et en Europe. Au 30 juin 2026, sa composition de réserves était de 53 % de fonds monétaires gouvernementaux, 42 % de bons du Trésor et 5 % de dépôts bancaires. Ces actifs ne sont pas en eux-mêmes à haut risque, mais les fonds monétaires gouvernementaux investissent dans des bons du Trésor et des titres d'agences fédérales dont les échéances dépassent 93 jours, de sorte qu'ils ne satisfont pas aux exigences du GENIUS. Peu après le lancement de l'USDG, elle s'est décrochée en novembre 2024 en raison d'une liquidité de négociation insuffisante.
La loi GENIUS laisse également une voie aux émetteurs étrangers de stablecoins de paiement : à condition que le Trésor américain détermine que le régime réglementaire de leur pays d'origine est comparable à celui des États-Unis et que l'émetteur démontre sa capacité à se conformer aux ordonnances juridiques américaines, ils peuvent proposer des stablecoins de paiement aux utilisateurs américains.
Les 7 % garantis par des cryptomonnaies : USDS, DAI et USDe
Les stablecoins garanties par des cryptomonnaies ont des portefeuilles de réserves plus risqués, principalement des prêts garantis par des cryptomonnaies, et ceux-ci ne sont pas des actifs de réserve éligibles au titre du GENIUS, de sorte qu'elles ne devraient pas devenir des stablecoins de paiement au sens de la loi.
Les plus importantes d'entre elles sont l'USDS et le DAI, toutes deux émises par Sky Protocol, qui constituent ensemble la troisième plus grande stablecoin, avec une échelle approchant 14 milliards de dollars.
Contrairement aux stablecoins de paiement adossées 1:1 à des actifs réels, l'USDS dispose de trois voies d'émission : l'échange direct de 1 USDC contre 1 USDS ; l'emprunt d'USDS contre des garanties cryptographiques via le protocole de prêt DeFi de Sky ; et l'émission par les entités affiliées de Sky — Sky accorde des lignes de crédit en USDS aux entités affiliées pour des stratégies telles que des prêts garantis par des cryptomonnaies ou des actifs du monde réel tokenisés.

Composition des actifs de réserve de l'USDS (juillet 2025 à juin 2026)
Au juin 2026, les réserves de l'USDS se composaient de 42 % de prêts garantis par des cryptomonnaies, 38 % de stablecoins et 20 % d'actifs du monde réel tokenisés. Parmi les actifs du monde réel, près de 90 % sont des fonds tokenisés investis dans des bons du Trésor américain à court terme, des accords de rachat inversés et des titres adossés à des créances hypothécaires notés AAA.
Une autre stablecoin crypto-collatéralisée est l'USDe d'Ethena Lab, à environ 4 milliards de dollars en juin 2026. L'USDe a débuté avec une stratégie de trading de base de type fonds spéculatif, mais a ajusté sa stratégie après la baisse de rentabilité du trading de base et un grave décrochage en octobre 2025 ; elle est actuellement adossée à une combinaison d'actifs du monde réel tokenisés, de stablecoins générateurs de rendement et de prêts crypto-collatéralisés sur des protocoles DeFi.
Conclusion : La conformité ne signifie pas l'absence de décrochage
Les exigences de GENIUS en matière d'actifs de réserve visent à améliorer la stabilité des stablecoins de paiement et à réduire la probabilité de décrochage. Mais en l'état actuel des choses, seules deux des dix plus grandes stablecoins en dollars—26 % de l'offre en circulation mondiale—détiennent des réserves conformes aux exigences du projet de loi. Les stablecoins offshore et les stablecoins crypto-collatéralisés qui représentent l'essentiel restent en dehors du nouveau cadre juridique, détenant des portefeuilles de réserves nettement plus risqués.
Bien sûr, le respect des exigences de réserve de GENIUS ne signifie pas qu'une stablecoin maintiendra nécessairement sa valeur—les stablecoins conformes comme non conformes ont déjà connu des décrochages, et pourraient en connaître à nouveau à l'avenir.