Napisane przez: ChandlerZ, Foresight News
Strategy, które posiada ponad 850 000 bitcoinów, czeka na publikację przez MSCI listy, która może zmienić strukturę jego akcjonariatu.
Twórca indeksów MSCI ustalił, że zastosuje nową metodologię do wykluczenia spółek nieoperacyjnych, które nie spełniają wymogów jego Global Investable Market Indexes. Strategy znalazło się na wcześniej ogłoszonej liście potencjalnych spółek do usunięcia, a ostateczny wynik ma zostać ogłoszony po godzinie 6:00 czasu pekińskiego 12 listopada.
Strategy, które posiada ponad 850 000 bitcoinów o łącznym koszcie zakupu przekraczającym 64,1 mld dolarów, zostało wcześniej umieszczone na liście kandydatów do usunięcia. Jeśli ostateczna lista potwierdzi jego usunięcie, globalne funduszy pasywnie śledzące indeksy przeprowadzą obowiązkowe dostosowanie przed zamknięciem 30 listopada, co wywoła wymuszoną sprzedaż o wartości od 1,57 mld do 2,8 mld dolarów. To wydarzenie bezpośrednio obniży premię kapitałową Strategy i zablokuje jego główny kanał dostarczania przyrostowych zleceń kupna na rynek spot kryptowalut.
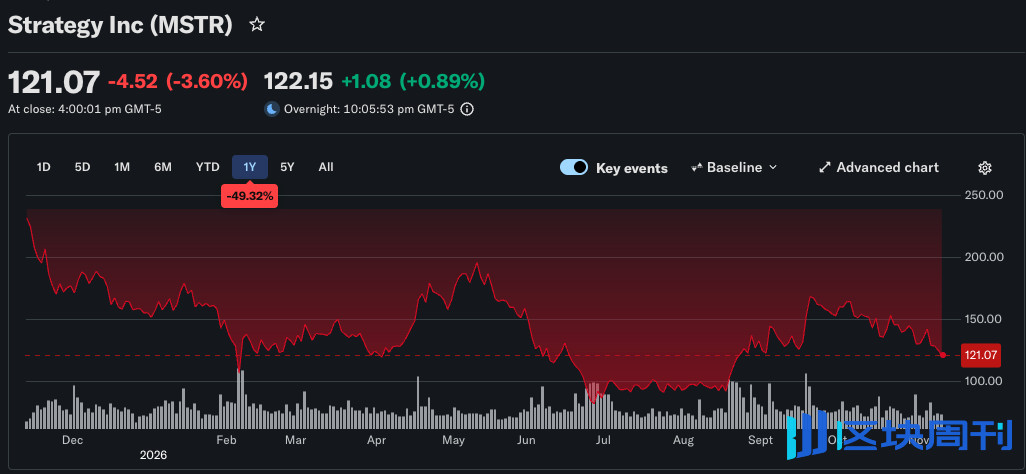
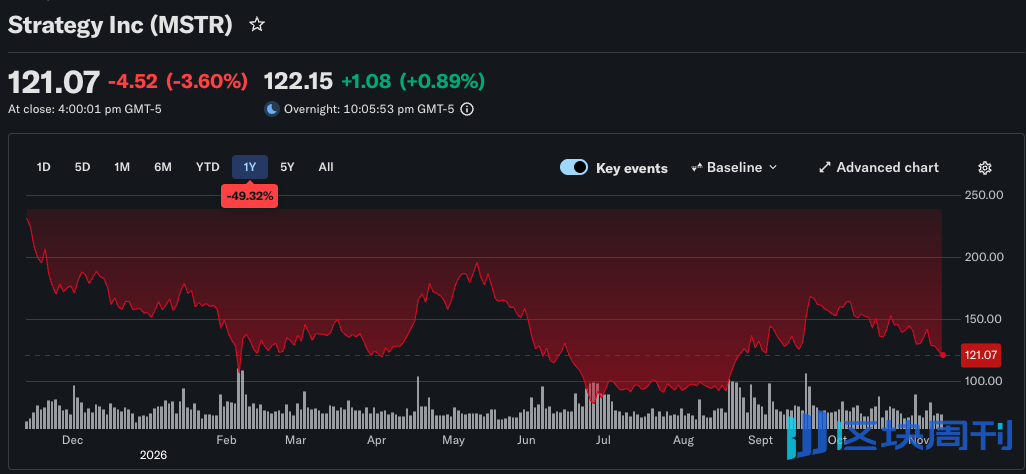
Na zamknięciu amerykańskiego rynku akcji 11 listopada czasu pekińskiego akcje zwykłe Strategy MSTR zamknęły się na poziomie 121,07 dolarów, spadając tego dnia o 3,60% i o około 6,4% w stosunku do ceny zamknięcia 129,30 dolarów z 5 listopada. Spółka ujawniła 9 listopada, że na dzień 8 listopada posiadała łącznie 850 364 bitcoiny o łącznym koszcie zakupu około 64,16 mld dolarów.
Dlaczego Strategy miałoby zostać wyrzucone z indeksu?
Globalne indeksy MSCI są wykorzystywane przez wiele funduszy do budowania portfeli akcji, a to, czy spółka może pozostać w indeksie, wpływa na posiadanie jej akcji przez fundusze pasywnie śledzące indeksy.
W październiku zeszłego roku MSCI zaproponował plan usunięcia spółek skarbowych, których aktywa cyfrowe stanowiły 50% lub więcej aktywów ogółem. W styczniu tego roku zdecydował, że na razie nie wdroży go w przeglądzie lutowym i przeszedł do szerszego przeglądu spółek nieoperacyjnych.
16 października MSCI sfinalizował nową zasadę kwalifikowalności do indeksów. Począwszy od przeglądu indeksów w listopadzie, spółki giełdowe, które głównie polegają na posiadaniu aktywów dla wartości i nie mają rzeczywistej działalności operacyjnej, mogą zostać zaklasyfikowane jako "spółki nieoperacyjne" i nie będą już kwalifikować się do włączenia do MSCI Global Investable Market Indexes. Innymi słowy, spółki takie jak Strategy, Metaplanet i Upexi, które polegają na finansowaniu z rynków kapitałowych, aby kupować monety, mogą nie być już postrzegane przez MSCI jako zwykłe przedsiębiorstwa operacyjne.
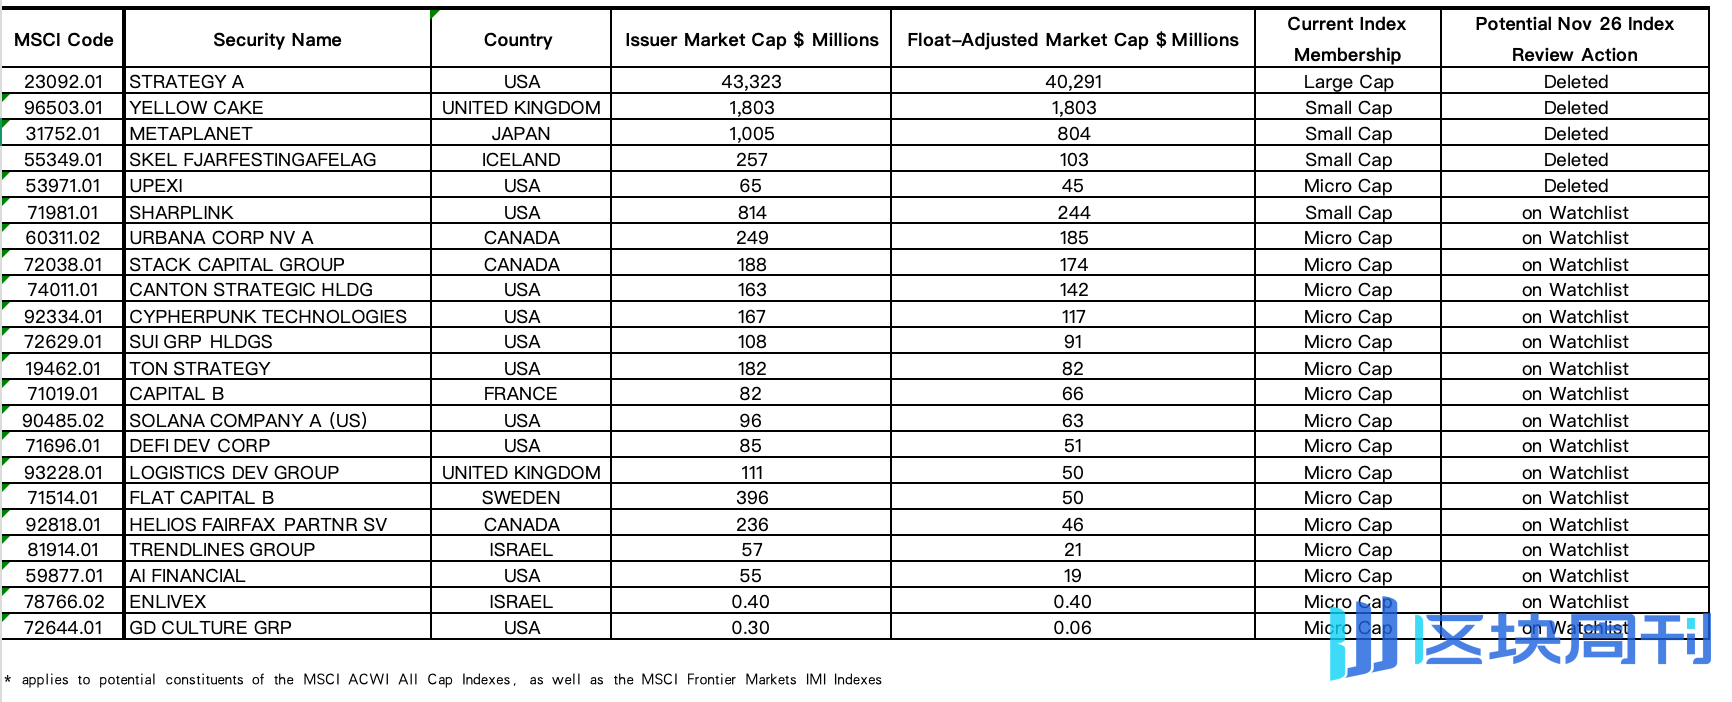
MSCI opublikował również listę potencjalnie dotkniętych spółek. Spośród 22 spółek 14 jest bezpośrednio związanych z kryptowalutami: Strategy, Metaplanet i spółka skarbowa SOL Upexi zostały wpisane na listę proponowanych do usunięcia, podczas gdy kolejnych 11 spółek, w tym SharpLink i Solana Company, trafiło na listę obserwacyjną.
Nowa zasada najpierw ustala, czy struktura aktywów spółki zawiera wystarczająco dużo aktywów operacyjnych. Spółki, które nie spełniają tego progu, muszą również przejść kontrole pięciu wskaźników finansowych, w tym kosztów operacyjnych, przepływów pieniężnych z działalności operacyjnej, zmian wartości godziwej i polegania na finansowaniu zewnętrznym. Jeśli zostaną spełnione cztery lub więcej, mogą utracić kwalifikowalność do indeksu. W przypadku spółek już obecnych w indeksie MSCI wymaga, aby nie przeszły one screeningu w obu z dwóch ostatnich okresów sprawozdawczych rocznych, zanim zostaną usunięte.
Spośród 5 spółek proponowanych do usunięcia 3 to spółki skarbowe aktywów cyfrowych:
- spółka skarbowa bitcoinów Strategy;
- spółka skarbowa bitcoinów Metaplanet;
- spółka skarbowa SOL Upexi.
Pozostałe dwie to brytyjska spółka inwestycyjna w uran Yellow Cake i islandzka spółka holdingowa inwestycyjna SKEL, co pokazuje, że zasada nie jest formalnie skierowana wyłącznie przeciwko aktywom kryptowalutowym.
Kolejnych 11 spółek związanych z kryptowalutami zostało umieszczonych na liście obserwacyjnej, w tym:
- spółka skarbowa ETH SharpLink;
- spółka skarbowa CC (Canton) Canton Strategic Holdings;
- spółka skarbowa ZEC Cypherpunk Technologies;
- spółka skarbowa SUI SUI Group;
- spółka skarbowa TON TON Strategy;
- spółka skarbowa BTC Capital B;
- spółka skarbowa SOL Solana Compan;
- spółka skarbowa SOL DeFi Development;
- spółka skarbowa WLFI AI Financial;
- spółka skarbowa RAIN Enlivex;
- GD Culture, która posiada BTC i wcześniej ogłosiła alokację na TRUMP.
Strategy sprzeciwiła się nowej metodologii. Spółka uważa, że nadal prowadzi działalność software'ową i raportuje swoją działalność bitcoinową jako segment operacyjny w swoich raportach finansowych, a nowa zasada MSCI w rzeczywistości po raz kolejny wymierzona jest w spółki skarbowe aktywów cyfrowych. MSCI stwierdził, że nowa metodologia selekcji skierowana jest do spółek, których charakterystyka finansowa przypomina wehikuły inwestycyjne, a jej zakres nie ogranicza się do spółek posiadających aktywa kryptowalutowe.
Odliczanie do rebalansu, miliardy dolarów mechanicznej likwidacji
Po usunięciu Strategy jej akcje MSTR bezpośrednio staną w obliczu sprzedaży. Fundusze w pełni replikujące odpowiedni indeks zazwyczaj muszą sprzedać posiadane akcje wchodzące w skład indeksu; fundusze stosujące metody takie jak replikacja próbkowana mogą dostosowywać się zgodnie ze swoimi strategiami inwestycyjnymi, a czas i wolumen transakcji różnych produktów również będą się różnić.
Opublikowany wcześniej przez JPMorgan model symulacyjny uważa, że jeśli wszystkie źródła funduszy, w tym zsynchronizowane benchmarki, całkowicie się wycofają, górny limit pasywnie wycofanych funduszy może osiągnąć 2,8 mld dolarów. Oficjalne szacunki ilościowe Strategy są stosunkowo bardziej konserwatywne. Szacunki pokazują, że fundusze pasywne śledzące indeks posiadają łącznie około 13 mln akcji MSTR, co stanowi 3,1% jej całkowitego kapitału zakładowego, co odpowiada wartości rynkowej około 1,57 mld dolarów przy obecnej cenie.
Na podstawie prostego obliczenia przy użyciu ceny zamknięcia 121,07 dolarów z 11 listopada, ta partia akcji jest warta około 1,57 mld dolarów. Spółka uważa, że kwota ta jest niższa od jej ówczesnego statystycznego średniego dziennego wolumenu obrotu i że wpływ na działalność jest ograniczony.
Jednak wysoki wolumen obrotu nie oznacza, że nowa presja sprzedażowa może zostać z konieczności wchłonięta przez kupujących w pobliżu pierwotnej ceny. Niektórzy inwestorzy mogą handlować przed oczekiwaniami dotyczącymi notowania, a rzeczywista cena rebalansu zależy również od tego, czy inni kupujący będą skłonni przejąć akcje. Fundusze pasywne sprzedające MSTR nie sprzedadzą bezpośrednio bitcoinów z bilansu Strategy, które są nadal utrzymywane przez spółkę.
Czy spadek ceny akcji przeniesie się na Bitcoina?
Prawdziwa zabójcza siła wyjścia funduszy pasywnych dla rynku kryptowalut polega na zerwaniu pętli arbitrażowej Michaela Saylora zbudowanej na płynności amerykańskiego rynku akcji.
Model kupowania monet przez Strategy w ciągu ostatnich czterech lat mógł działać wyłącznie dzięki długoterminowej dużej premii ceny jej akcji w stosunku do wartości aktywów netto bazowego bitcoina (mNAV). Dopóki premia istnieje, spółka może wykorzystać mechanizm oferty at-the-market (ATM) do sprzedaży akcji zwykłych po wysokich cenach na amerykańskim rynku akcji, a nawet emitować obligacje zamienne o niskim oprocentowaniu w zamian za gotówkę w dolarach amerykańskich. Te pozyskane waluty fiducjarne są jednokierunkowo wstrzykiwane przez zarząd na rynek spot kryptowalut, aby zamieść rynek i zbudować pozycje. Szybka ekspansja skali rezerw bitcoinowych dodatkowo stymuluje sentyment spekulacyjny wśród inwestorów detalicznych i funduszy hedgingowych, podnosząc premię akcji i umożliwiając kolejną rundę finansowania kapitałowego na większą skalę.
Tylko między 2 a 8 listopada Strategy właśnie sprzedała 2,05 mln akcji MSTR za pośrednictwem tego mechanizmu, aby pozyskać 283,8 mln dolarów, a następnie natychmiast zamieniła 81,9 mln dolarów z tego na 1036 bitcoinów na rynku spot.
Jeśli usunięcie przyniesie utrzymującą się presję sprzedażową, cena akcji i wycena MSTR mogą zostać dotknięte, a ilość funduszy, które spółka może pozyskać za każdą sprzedaną akcję w przyszłej emisji akcji, również się zmniejszy. Aby pozyskać tę samą kwotę pieniędzy, Strategy może potrzebować wyemitować więcej akcji, a udział posiadany przez dotychczasowych akcjonariuszy odpowiednio spadnie. Jeśli inwestorzy będą również wymagać wyższych zwrotów, koszt finansowania spółki poprzez akcje uprzywilejowane lub dług może również wzrosnąć.
Aby presja finansowa mogła dalej przenieść się na Bitcoina, wymagałoby to ogniw takich jak zmniejszenie przyszłych zakupów przez spółkę, sprzedaż istniejących aktywów lub jednoczesne dostosowanie pozycji przez innych inwestorów. Samo usunięcie z indeksu nie może prowadzić do wniosku, że Strategy musi sprzedawać monety, ani nie może obliczyć, o ile Bitcoin by spadł w rezultacie.
Jednak Strategy sprzedała już w tym roku Bitcoina. Firma ujawniła, że około 431,8 mln dolarów wpływów z części tegorocznej sprzedaży Bitcoinów przeznaczono na wsparcie dywidend z akcji uprzywilejowanych oraz skupu STRC; jednocześnie firma kontynuowała zakup monet. Na dzień 8 listopada jej rezerwa w dolarach amerykańskich, wyznaczona specjalnie na wsparcie dywidend z akcji uprzywilejowanych i odsetek od zadłużenia, wynosiła około 4,77 mld dolarów, a dodatkowe 146,2 mln dolarów w gotówce było dostępne na szersze cele korporacyjne.
Nawet Metaplanet, Upexi i SharpLink, między innymi, skopiowały finansową księgę sztuczek polegającą na emisji akcji w celu gromadzenia tokenów. Podstawowa słabość tych firm jest wysoce spójna, mianowicie ich główna działalność ma słabą zdolność generowania gotówki i jest skrajnie uzależniona od premii aktywów na publicznych rynkach kapitałowych w celu utrzymania działalności.
Standardy jakościowe MSCI ustanowiły wyraźną granicę izolacji dla tradycyjnych rynków finansowych, a główny system indeksów formalnie odciął nieświadome dostarczanie pasywnych funduszy podmiotom powłokowym gromadzącym monety. Jeśli dostawcy indeksów, tacy jak S&P i FTSE, pójdą za tym przykładem z podobnymi zasadami, złote okno dla globalnych spółek giełdowych do absorpcji aktywów kryptowalutowych na dużą skalę poprzez dźwignię kapitałową rynku wtórnego stanie w obliczu kompleksowych ograniczeń ze strony bazowego tradycyjnego systemu finansowego.