

Escrito por: Route 2 FI
Compilado por: AididiaoJP, Foresight News
Há quem diga que mais de 30 países têm imposto sobre criptomoedas de 0%. Isso não está totalmente errado, mas é facilmente enganoso.
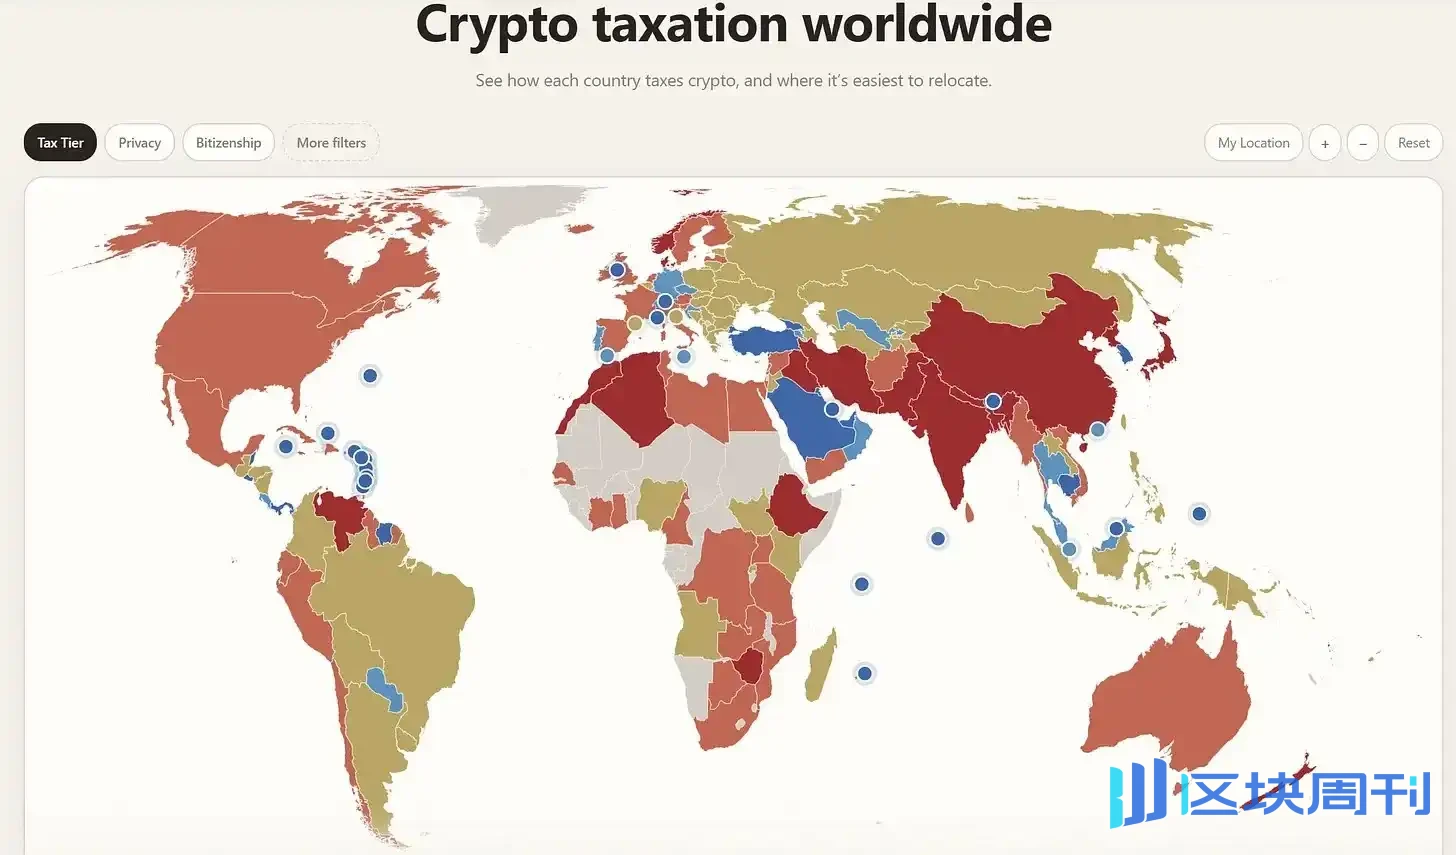
Um país não cobrar imposto sobre ganhos de capital e os seus lucros com criptomoedas serem isentos são duas coisas diferentes. O que realmente determina a carga tributária, muitas vezes, não é a alíquota nominal, mas em qual categoria o dinheiro que você ganha é classificado: investimento, negociação profissional, renda ou atividade empresarial.
Singapura e Hong Kong não cobram ganhos de capital substanciais, mas podem tributar lucros que constituam receita de negócios. A Suíça geralmente isenta ganhos de investimento privado, mas ainda cobra imposto sobre o patrimônio. Alemanha, Portugal e Luxemburgo concedem isenção com base no período de detenção. Chipre ainda aparece em muitas listas antigas de "criptomoedas com imposto zero", mas a partir de 2026, os lucros de alienação de criptomoedas que atendam aos requisitos já são tributados em 8%.
A palavra-chave é "classificação". Vejamos abaixo o que os principais destinos realmente isentam e o que não isentam, e onde a afirmação de "0% de imposto sobre criptomoedas" começa a não se sustentar.
Suíça: ganhos de capital isentos, imposto sobre o patrimônio não
O atrativo da Suíça é direto: como ativos mantidos como patrimônio privado, os ganhos de capital geralmente são isentos de imposto de renda, incluindo criptoativos mantidos por particulares. Não há exigência de período de detenção uniforme de um ano como na Alemanha.
Mas há duas premissas.
Primeira, sua atividade deve permanecer como investimento privado. Se for considerada negociação profissional ou trabalho autônomo, os ganhos entram na esfera tributável.
Segunda, as participações em criptomoedas devem ser incluídas no patrimônio tributável. Quanto se paga depende das faixas de impostos cantonais e locais.
Isso não é o mesmo cálculo de países que "tributam apenas lucros realizados". Um investidor suíço pode não ter vendido nada no ano e ainda assim pagar imposto sobre o patrimônio. Portanto, a afirmação mais precisa é "ganhos de capital privados geralmente isentos", e não "criptomoedas não são tributadas".
Chipre: a lista antiga precisa ser atualizada
Chipre merece menção separada porque as regras mudaram.
A partir de 1º de janeiro de 2026, os lucros gerados pela alienação de criptomoedas que atendam aos requisitos serão tributados com uma alíquota uniforme de 8% de imposto de renda. Venda de moedas, troca de moeda por moeda, uso de moedas para consumo e doações que gerem renda estão todos abrangidos; nem ganhos de capital nem ganhos de negociação escapam.
O tratamento de perdas também tem limitações. As perdas com criptomoedas geralmente só podem compensar ganhos com criptomoedas da mesma pessoa no mesmo ano, e não podem ser transportadas sob esse regime especial. Criptoativos obtidos por mineração não se enquadram nesse tratamento especial.
Portanto, em 2026, ainda considerar Chipre como um destino de imposto zero para alienações comuns de criptomoedas é um guia antigo. Seu regime de não domiciliado também não muda essa conclusão: uma categoria de renda ter benefício não significa que toda a renda dos residentes seja isenta. Chipre agora pertence à discussão de tributação baixa, não à coluna de imposto zero.
Portugal: detentores de longo prazo ainda se beneficiam
As regras de Portugal são mais específicas do que sua antiga reputação de "paraíso das criptomoedas".
Para criptoativos que atendam aos requisitos e não sejam valores mobiliários, se alienados após pelo menos 365 dias de detenção, os ganhos não são tributados. Os ganhos que não se qualificam para a isenção geralmente são tributados em 28%; no entanto, regras de agregação e outras exceções podem alterar o resultado.
Essa estrutura favorece mais o investidor paciente do que o trader de curto prazo.
Mas "deter por um ano" não é a resposta completa para todas as questões fiscais de criptomoedas. A isenção se aplica a uma categoria definida de ganhos de alienação, e não significa que cada token, cada tipo de atividade empresarial e cada tipo de renda com criptomoedas receba o mesmo tratamento. Comprar ativos selecionados e mantê-los por longo prazo pode tornar a isenção muito valiosa; para quem tem carteiras on-chain complexas e opera com frequência, ainda é preciso observar os detalhes.
Mônaco: imposto de renda pessoal zero, mas o status precisa resistir a verificações
Mônaco não cobra imposto de renda pessoal da maioria dos residentes. Os cidadãos franceses são a principal exceção, devido ao acordo tributário entre França e Mônaco.
A premissa importante é: você realmente se estabelece de forma genuína no principado. Além disso, as regras de Mônaco não podem se sobrepor à forma como outros países o consideram. Apenas ter um endereço em Mônaco não prova que o país de origem deixou de considerá-lo residente fiscal.
A vantagem fiscal é simples: a maioria dos residentes que atendem aos requisitos não paga imposto de renda pessoal. O difícil é provar que você realmente se qualifica, e que as evidências se sustentam.
Luxemburgo: a regra dos seis meses é frequentemente ignorada
Luxemburgo não é muito badalado nas discussões sobre migração cripto, mas suas regras para investidores privados merecem atenção.
Ganhos pessoais com criptomoedas, se a alienação ocorrer dentro de 6 meses após a aquisição e os lucros especulativos totais do ano atingirem pelo menos 500 euros, geralmente são tributados como ganhos especulativos. Fora dessa janela, os verdadeiros ganhos de investimento privado geralmente não são tributados.
Seu limite de período de detenção é mais curto do que o da Alemanha e de Portugal.
Mas esta é uma regra para investidores, não uma isenção geral para negócios com criptomoedas. Quando os ganhos de curto prazo são tributáveis, aplicam-se as alíquotas normais do imposto de renda pessoal, e não uma alíquota especial baixa para criptomoedas. O atrativo de Luxemburgo é específico: para investidores privados que detêm por mais de 6 meses, pode ser mais vantajoso.
Malta: primeiro veja o que é o token, depois por quanto tempo é mantido
Malta costuma ser simplificada como "ganhos de longo prazo com criptomoedas isentos". O quadro real é mais detalhado.
As orientações fiscais distinguem moedas, tokens financeiros, tokens utilitários e ativos híbridos. Moedas mantidas como ativos de capital não estão sujeitas ao imposto sobre ganhos de capital; mas a troca de moedas por empresas e a venda de tokens mantidos como estoque têm seus lucros classificados como renda comum.
Tokens financeiros podem ter resultados diferentes. Se um token constituir um valor mobiliário de acordo com as regras relevantes, sua alienação pode recair no imposto sobre ganhos de capital.
Também não há uma regra geral dizendo que todos os criptoativos são isentos após 6 meses ou um ano de detenção. O propósito e o contexto são importantes, não apenas o tempo. Malta pode ser amigável para a verdadeira detenção de investimento, mas "Malta = 0% de imposto sobre criptomoedas" omite demais e não é adequado como conclusão.
Alemanha: isenção forte após um ano de detenção, mas não olhe apenas para um ano
Mas se vendidos, trocados ou usados para consumo dentro da janela de um ano, os ganhos podem ser tributáveis de acordo com as regras de alienação privada. Há também uma isenção anual de 1000 euros para ganhos de alienação privada relevantes. Atenção: este é um limite, não uma dedução: atingir o limite pode fazer com que todos os ganhos relevantes entrem na esfera tributável.
Duas distinções são cruciais.
Primeiro, trocar uma moeda por outra também pode constituir uma alienação. Você não precisa necessariamente converter para euros para que ocorra um evento tributável.
Segundo, os criptoativos detidos por empresas estão sujeitos a regras diferentes das da detenção privada.
Até o momento da redação deste artigo, a isenção de um ano continua sendo a regra vigente. Já foram noticiadas propostas de reforma, portanto, ao planejar uma mudança de residência ou uma alienação no futuro, é preciso distinguir entre a lei vigente e as mudanças propostas. Para o investidor privado paciente, a Alemanha pode ser bem mais amigável do que a reputação de "país de alta tributação" sugere; para o trader frequente, o resultado pode ser completamente diferente. No entanto, o risco de que o tratamento de 0% na Alemanha seja ajustado não é baixo.
Emirados Árabes Unidos: investimento pessoal e atividade empresarial são duas linhas distintas
Para quem deseja obter tributação zero sobre rendimentos de investimento em cripto de pessoas físicas elegíveis, os Emirados Árabes Unidos são uma das opções não europeias mais claras.
Os rendimentos de investimento pessoal elegíveis são excluídos das atividades empresariais que "enquadram a pessoa física no regime de imposto corporativo". Mas nos Emirados Árabes Unidos não é toda atividade relacionada a cripto que é automaticamente isenta.
Uma pessoa física que exerça atividade empresarial nos Emirados Árabes Unidos com faturamento anual superior a 1 milhão de dirhams pode ser incluída no âmbito do imposto corporativo; os rendimentos de investimento pessoal elegíveis não entram nesse limite. No regime padrão de imposto corporativo, a renda tributável até 375 mil dirhams é tributada a 0%, e acima disso, a 9%.
Esses são limites de lucro e não se confundem com o teste de faturamento de 1 milhão de dirhams aplicável à pessoa física. A distinção central é entre "administrar os próprios investimentos" e "exercer uma atividade tributável", e não simplesmente separar cripto de outras coisas.
Singapura e Hong Kong: ganhos de capital e lucros de trading são tratados separadamente
Singapura não tributa ganhos de capital substanciais. Quando pessoas físicas compram e vendem instrumentos financeiros, incluindo tokens digitais, o lucro geralmente é considerado rendimento de investimento pessoal; mas quando empresas compram e vendem tokens no curso normal dos negócios, os lucros de trading são tributáveis.
Ao distinguir ganhos de capital de receita de trading tributável, as autoridades consideram fatores como a finalidade do investimento, a frequência das operações e o período de detenção. Não existe uma regra simples que diga: desde que o lucro seja gerado em Singapura, todos os ganhos com cripto são isentos. Singapura pode aparecer na lista de "países sem imposto sobre ganhos de capital", mas não deveria aparecer na lista de "todos os rendimentos com cripto são isentos".
Hong Kong também separa ganhos de investimento de lucros empresariais. Ganhos de capital não estão no âmbito do imposto sobre lucros e podem se aplicar a criptoativos mantidos como investimento de longo prazo; mas lucros de atividades com cripto de origem em Hong Kong podem ser tributáveis. Para determinar a origem, é preciso observar as atividades operacionais que geram o lucro e o local onde ocorrem.
"Hong Kong não tem imposto sobre ganhos de capital" é um ponto de partida útil; "todas as estratégias de trading de cripto são isentas" não é uma conclusão confiável. Hong Kong é uma jurisdição tributária separada, não um Estado soberano.
Afinal, onde é 0%? Três tipos de resposta
Primeiro tipo: não há tributação generalizada de ganhos de capital de pessoas físicas. Nos Emirados Árabes Unidos, rendimentos de investimento pessoal elegíveis geralmente não entram na malha tributária; em Singapura, ganhos de capital substanciais não são tributados; em Hong Kong, ganhos de capital estão excluídos do imposto sobre lucros; em Mônaco, a maioria dos residentes elegíveis e efetivamente domiciliados não paga imposto de renda pessoal, e os nacionais franceses precisam de cálculo à parte. Hong Kong é uma jurisdição tributária separada, e esta lista cobre apenas os destinos mencionados neste artigo, não sendo uma lista global completa.
Segundo tipo: isenção para investimentos privados elegíveis. Na Suíça, ganhos de investimento privado geralmente são isentos, mas o imposto sobre o patrimônio continua; em Malta, moedas elegíveis não entram no âmbito do imposto sobre ganhos de capital, e a receita de trading e alguns tokens são tratados separadamente.
Terceiro tipo: 0% após o término do período de detenção. Em Luxemburgo, investimentos privados mantidos por mais de 6 meses geralmente são isentos; na Alemanha, sob as regras vigentes, criptoativos mantidos por pessoas físicas por mais de 1 ano geralmente são isentos; em Portugal, criptoativos elegíveis por pelo menos 365 dias e que atendam às condições aplicáveis.
Chipre não está nesses grupos de tributação zero. As alienações abrangidas pelo seu regime de 2026 têm alíquota de 8%.
DeFi torna a comparação mais difícil: separe primeiro em quatro questões
Quando a carteira deixa de ser apenas comprar, manter e vender, a comparação entre países deixa de ser tão direta.
A isenção de ganhos de capital não responde automaticamente como tratar mineração, remuneração em tokens, retorno de investimento e transações empresariais. Para fazer uma revisão tributária de um usuário ativo de cripto, é preciso ao menos separar quatro questões:
Como tratar a alienação de tokens? Como tratar o recebimento de tokens como renda ou recompensa? Suas atividades podem constituir uma empresa? Os ativos que você efetivamente detém se enquadram no âmbito da isenção da qual você depende?
Uma resposta favorável à primeira questão não significa que as outras três também estejam resolvidas. Alguém que mantém BTC por dois anos e alguém que ganha tokens, faz rotação de posições e negocia derivativos podem morar no mesmo país, mas precisar de análises tributárias completamente diferentes.
Perguntas que um ranking de países não consegue responder
Por mais baixa que seja a alíquota nominal, ela só faz sentido se as regras se aplicarem a você. Você precisa confirmar qual jurisdição tem poder de tributar, em vez de presumir que mudar de endereço resolve o problema.
Tributação baixa também não significa baixa transparência. As regras de reporte de cripto sob o DAC8 da União Europeia se aplicam a atividades reportáveis a partir de 2026, com o primeiro reporte ocorrendo em 2027 conforme as regras de implementação de cada país. Isenção tributária e obrigação de declaração são duas coisas diferentes.
A pergunta realmente útil não é "onde o imposto sobre cripto é 0%", mas sim: com a minha carteira real, minhas atividades de trading e minha renda, onde consigo me enquadrar nesse tratamento? Consigo registrar e comprovar claramente a base para isso?





