

Автор: marlon
Переклад: Saoirse, Foresight News
Сектор ончейн-опціонів — це найбільший блакитний океан у поточному крипторинку та можливість, яка найбільше варта інвестування.
Якщо оцінити його потенційний обсяг ринку (TAM), неважко помітити: те, що опціони стануть ядром ринку — лише питання часу, а не питання «чи станеться це взагалі». Усі зрілі фінансові ринки на пізніх етапах розвитку прямують до опціонів; а крипторинок саме перебуває в цій точці перелому.
На традиційних фінансових ринках попит роздрібних інвесторів на опціони вже цілком підтверджений. В ончейн-сценарії поточний вузький місце — це вже давно не регулювання чи базова інфраструктура. Ліквідність маркет-мейкерів постійно покращується, механізм запиту ціни та пропозиції (RFQ) здатен обслуговувати великі замовлення, а учасників сектору стає дедалі більше.
Однак цей сектор усе ще перебуває на ранній стадії (наразі обсяг торгів ончейн-опціонами становить лише 6,9% від обсягу торгів опціонами на Deribit), а популярність стрімко зростає. Наразі перед ним стоїть найголовніше завдання: налагодити канали дистрибуції користувачів.
Щоб досягти вибухового зростання, необхідно постійно залучати потік замовлень від роздрібних інвесторів (доброякісних покупців). Історія свідчить: кожен ринок опціонів, який досяг швидкого розширення, мав своїм ключовим драйвером саме роздрібних інвесторів.
Як торгівля опціонами формує ефект масштабу
У крипто-твіттер-спільноті (CT) найпоширеніша, але найменш обґрунтована фраза: «Роздрібні інвестори не розуміють опціони, тому ніколи не торгуватимуть ними ончейн».
Це твердження цілком неспроможне, усі емпіричні дані вказують на протилежне. Розуміння грецьких літер і структури виплат, звісно, потребує витрат на навчання, але складність логіки ціноутворення ніколи не стримувала потужний попит користувачів на такі продукти.
Роздрібні інвестори готові торгувати опціонами, тому що потенціал прибутку від них легко зрозуміти. Ніхто не буде ретельно розраховувати часовий розпад Theta.
Якщо знизити бар'єри для торгівлі та зробити інтерфейс простим і зручним, обсяги торгів опціонами серед роздрібних інвесторів будуть досить значними. «Випуклість» опціонів — це саме їхня ключова привабливість, простіше кажучи, прибуток не має верхньої межі.
Насправді опціони — це дериватив, якому роздрібні інвестори віддають найбільшу перевагу. Ті, хто не згоден із цим, можуть звернутися до наведених нижче прикладів:
Приклад A: Завдяки американським роздрібним інвесторам з 2017 року обсяг торгів опціонними контрактами в США зріс більш ніж утричі
Американський ринок — найкращий приклад. Приблизно з 2014 по 2017 рік ринок опціонів домінували інституційні інвестори, зростання застопорилося, річний обсяг торгів стабілізувався на рівні близько 4 мільярдів контрактів, а участь роздрібних інвесторів була майже незначною.
У грудні 2017 року Robinhood запустив торгівлю опціонами без комісії, після чого до нього приєдналася велика кількість брокерів. Незабаром спалахнула пандемія COVID-19, і кілька умов збіглися в резонансі.
Тоді всі сиділи на карантині, чекаючи повернення ринку до норми. На початку пандемії ціни на активи різко впали, і багато звичайних інвесторів почали виходити на ринок. Постійний маркетинг разом із зростаючим інтересом широкого загалу до фінансових інвестицій породили цю хвилю. Величезна кількість роздрібних інвесторів ринула у фінансові додатки, і обсяги торгів опціонами різко зросли.
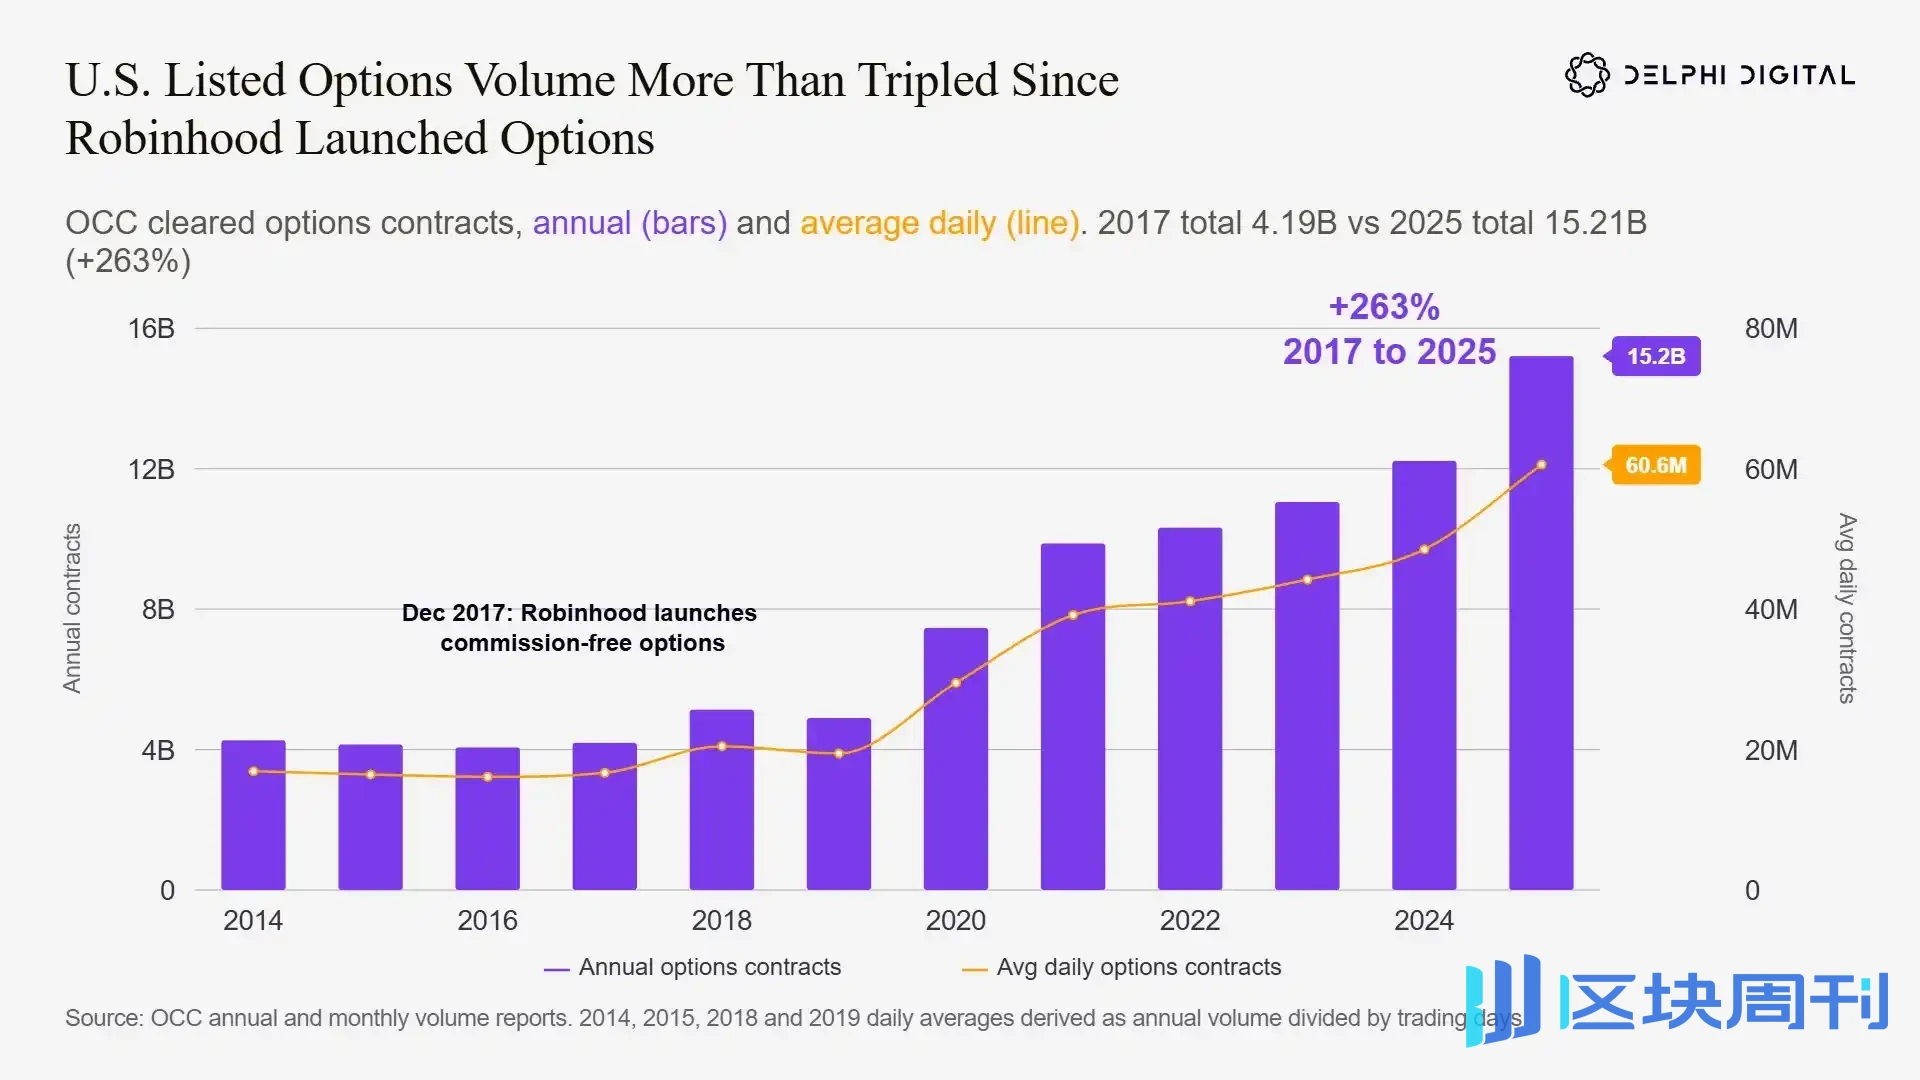
Після запуску Robinhood торгівлі опціонами без комісії в грудні 2017 року річний обсяг торгів біржовими опціонами в США зріс з 4,19 млрд контрактів до 15,21 млрд контрактів, що становить зростання на 263%, а середньоденний обсяг торгів також синхронно зріс.
З 2017 по 2025 рік річний обсяг торгів опціонними контрактами зріс на 263% — з 4,19 млрд до 15,2 млрд контрактів. Після підвищення торговельної активності обсяги інституційних торгів також зросли, маркет-мейкерам потрібно більше інструментів хеджування, і всі учасники ринку женуться за випуклою дохідністю. Але найголовнішим рушієм цього зростання були роздрібні інвестори.
Приклад B: Частка опціонів S&P 500 з виконанням того ж дня за десять років зросла у 12 разів
Масовий вихід роздрібних інвесторів на ринок також відобразився у зростанні торгівлі короткостроковими опціонами. Роздрібні інвестори віддають перевагу випуклості: чим коротший термін до виконання опціону, тим вищий потенційний прибуток у разі різкого зростання волатильності.
Найризикованіша категорія опціонів — це 0DTE (опціони з виконанням того ж дня): вони закінчуються й припиняють торгуватися до закриття того ж торгового дня. (Додаткове пояснення: будь-який опціон в останній день торгівлі належить до 0DTE)
За останнє десятиліття попит роздрібних інвесторів продовжував прискорено зростати, а пропозиція контрактів з виконанням того ж дня також постійно збільшувалася. Торгова поведінка роздрібних інвесторів у всьому світі має високу спільність: контракти з терміном виконання від 0DTE до 3 днів мають найвищу торговельну активність.
Інституційні інвестори рідко беруть участь у таких лотерейних спекулятивних торгах, тому обсяг торгів короткостроковими контрактами є дуже хорошим індикатором для спостереження за участю роздрібних інвесторів.
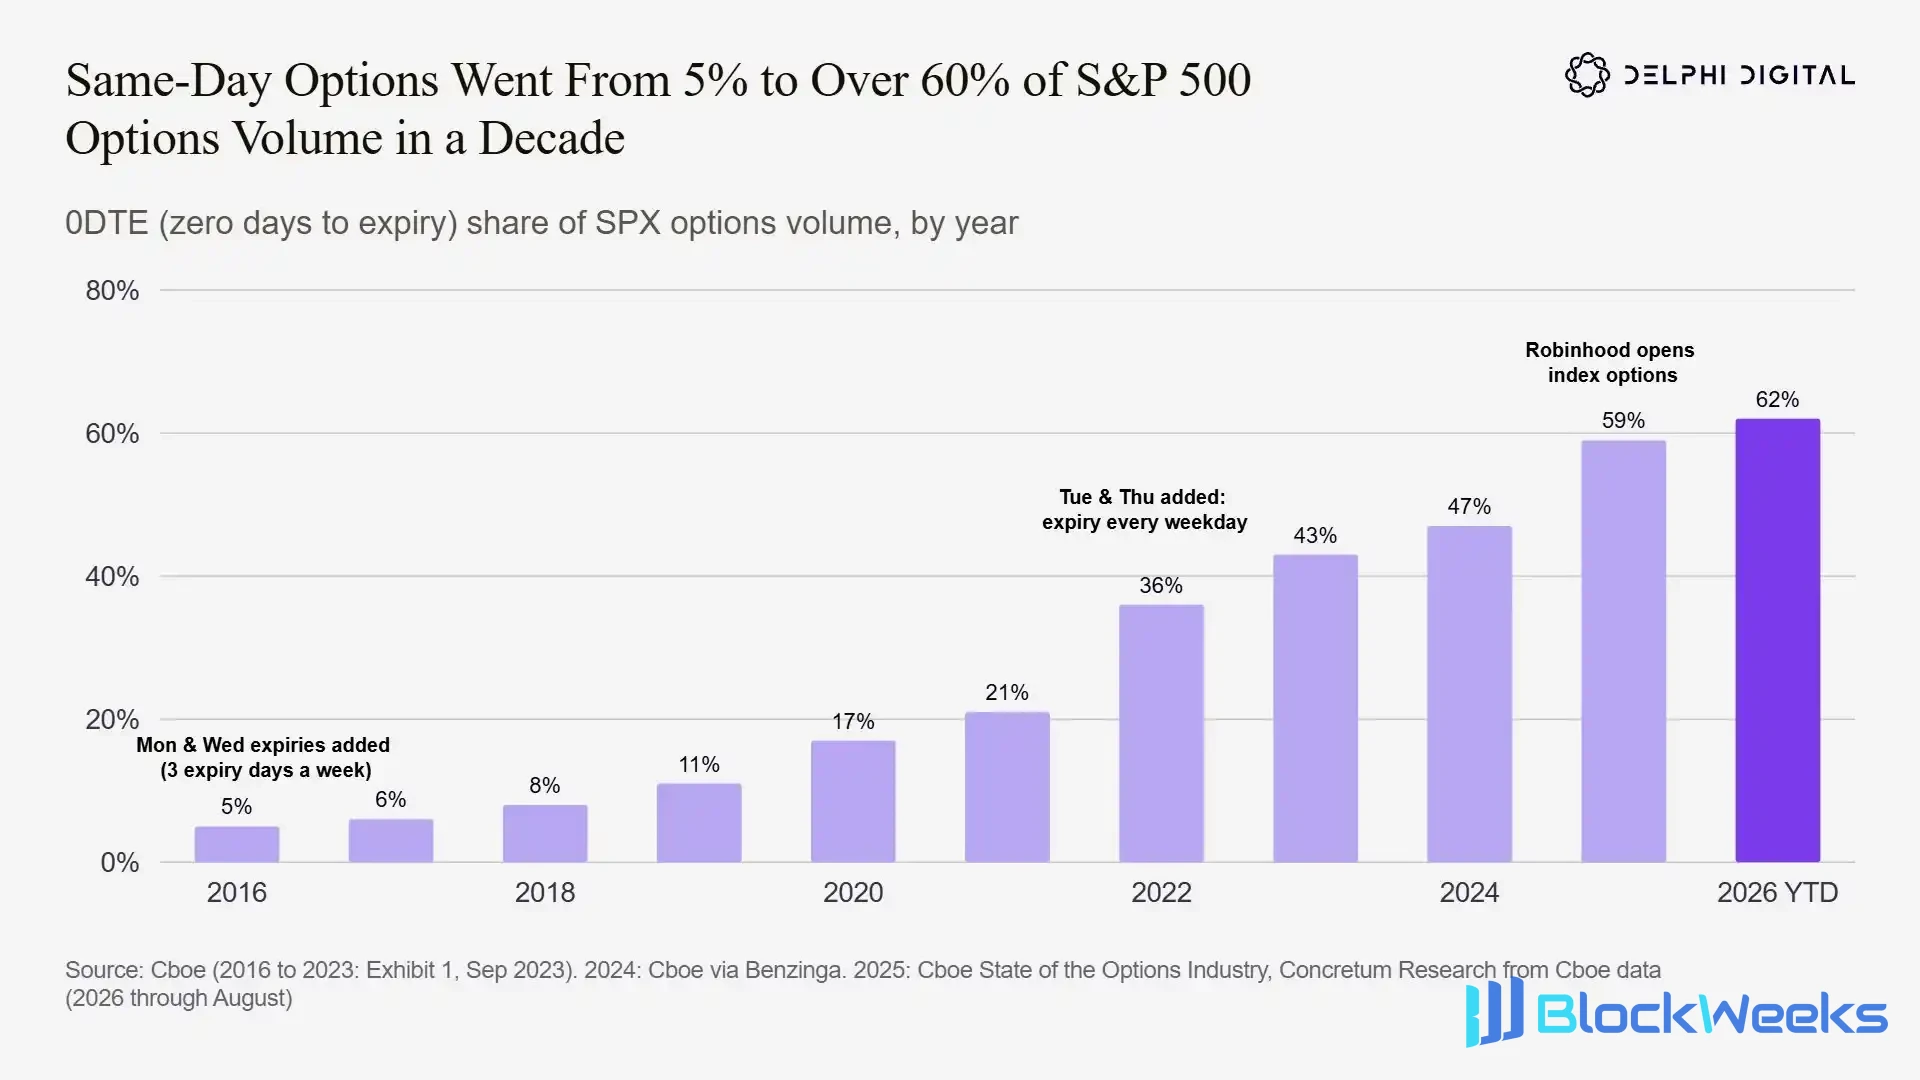
За десять років частка торгів опціонами S&P 500 (SPX) з виконанням того ж дня (0DTE) зросла з 5% до 62%; біржі постійно додавали нові дати виконання, а відкриття Robinhood торгівлі індексними опціонами ще більше підштовхнуло цю тенденцію.
За останнє десятиліття обсяг торгів опціонами S&P 500 (SPX) з виконанням того ж дня зріс більш ніж у 12 разів, а їхня частка в загальному обсязі торгів опціонами SPX зросла з 5% до понад 60%.
Опціони SPX з 2005 року мають виконання щоп'ятниці. Cboe у 2016 році додала контракти з виконанням у понеділок і середу, а у 2022 році — ще й у вівторок і четвер, забезпечивши виконання опціонів кожного торгового дня.
Кожне додавання пропозиції контрактів з новими датами виконання ще більше стимулює попит.
У січні 2025 року Robinhood відкрив торгівлю індексними опціонами для всіх клієнтів. За даними Cboe, наступного місяця частка опціонів з виконанням того ж дня стрімко зросла до рекордних на той час 56%. Закономірність на світових ринках дуже узгоджена: якщо надати роздрібним інвесторам дешеві короткострокові опціонні контракти, вони братимуть участь у торгах у великих масштабах.
Приклад C: Короткострокові опціони вже домінують у торгівлі опціонами S&P 500
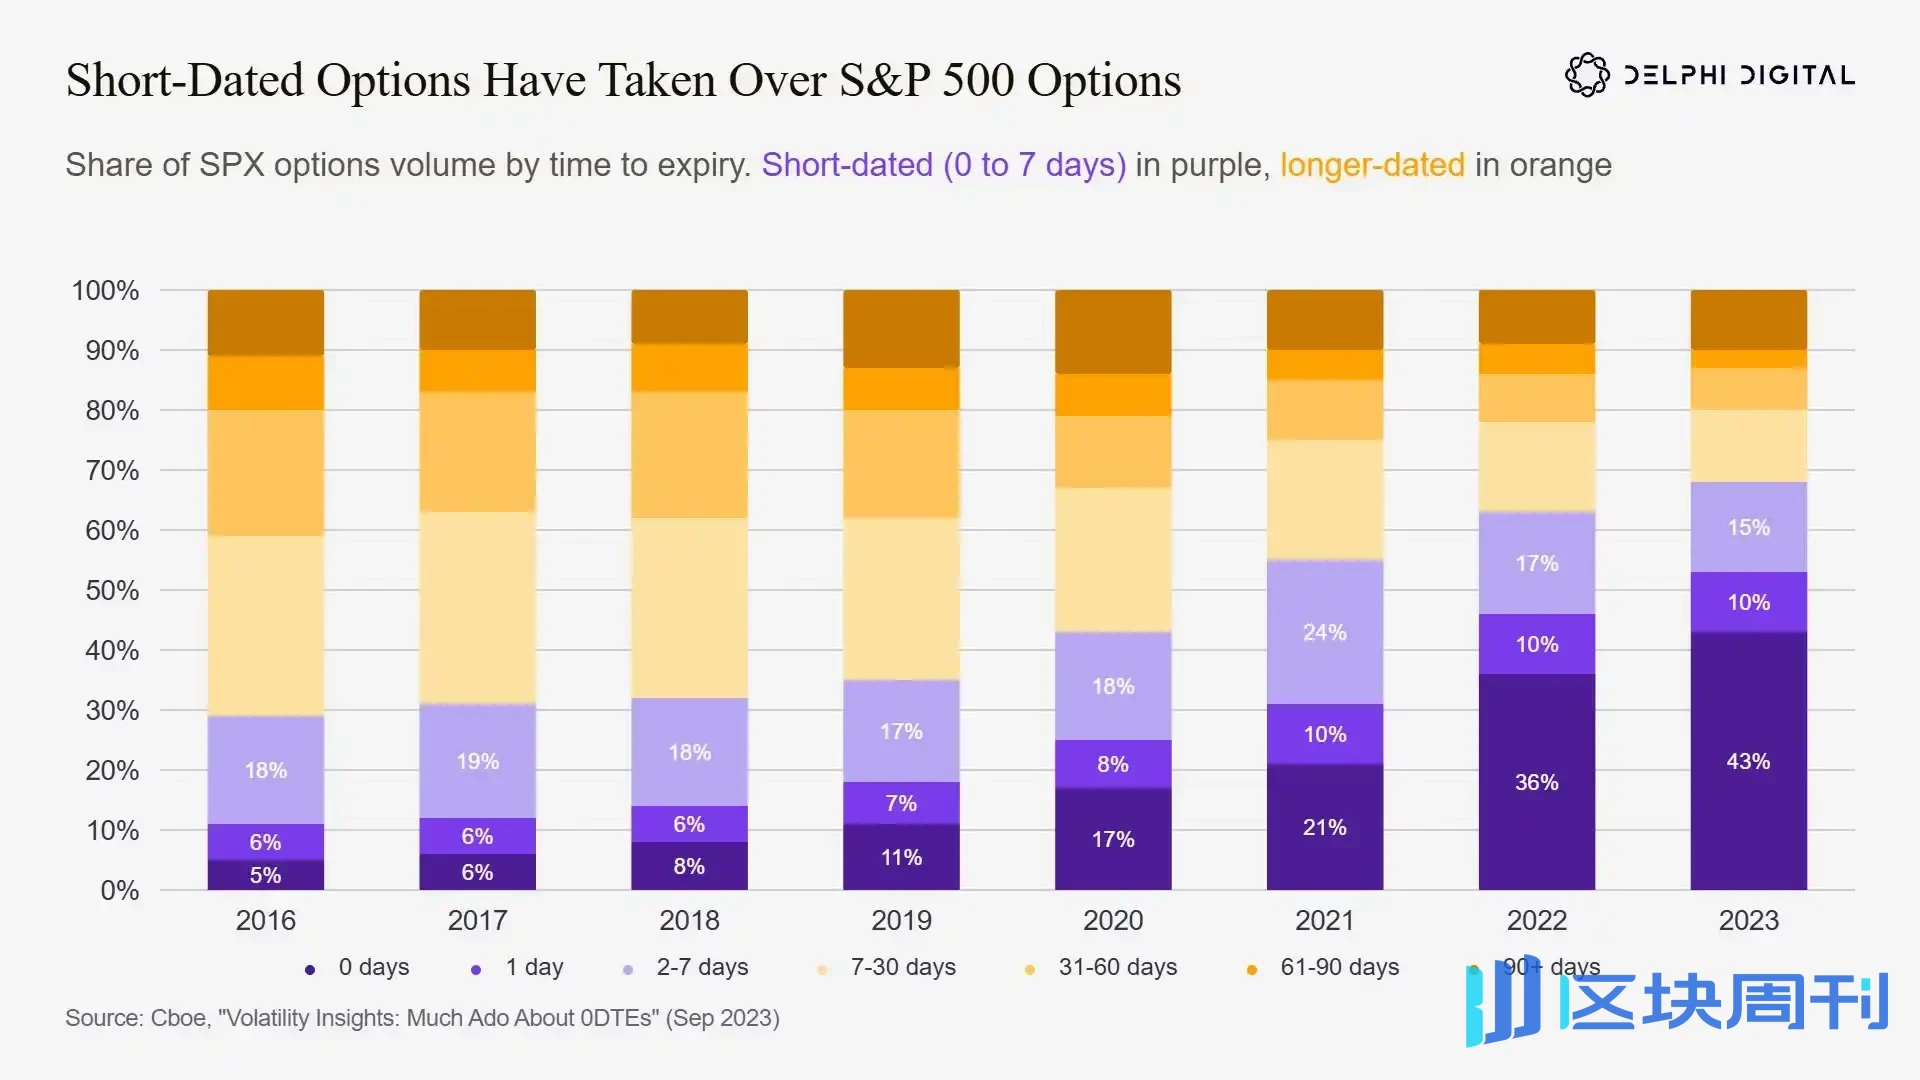
У період з 2016 по 2023 рік структура торгів опціонами S&P 500 (SPX) повністю змінилася: частка надкороткострокових опціонів з терміном 0–7 днів значно зросла, причому опціони 0DTE з виконанням того ж дня до 2023 року вже становили 43% від загального обсягу торгів, тоді як частка середньо- та довгострокових опціонів постійно скорочувалася.
Ця зміна не обмежується лише опціонами з виконанням того ж дня. У всьому ринку опціонів S&P 500 центр ваги торгівлі зміщується в бік надкоротких термінів.
Дані 2016 року: опціони з виконанням протягом тижня становили 29% обсягу торгів SPX; найбільша частка припадала на терміни від тижня до місяця — 30%; понад місяць — 41%.
До 2023 року ринкова структура повністю змінилася:
- Виконання протягом тижня: 68% обсягу торгів, з них опціони з виконанням того ж дня — 43%
- Виконання від тижня до місяця: знизилося до 12%
- Виконання понад місяць: знизилося до 20%
Лише за сім років ринок опціонів S&P 500 перетворився з переважно середньо- та довгострокових позицій на такий, де дві третини контрактів виконуються протягом кількох днів.
Так само цей етап змін очолюють роздрібні інвестори. Дослідження SSRN 2023 року показало: для роздрібних інвесторів опціони з датою погашення сьогодні — це майже все, що вони торгують — понад 75% опціонів SPX, якими торгують роздрібні інвестори, є 0DTE.
Приклад D: Опціони завжди були найбільшим джерелом торгового доходу Robinhood
Robinhood всім добре відомий. Переважна більшість роздрібних торгів у США здійснюється через мобільні додатки, і Robinhood є однією з провідних платформ серед них.
Опціонний бізнес є найбільшим джерелом торгового доходу Robinhood. На відміну від волатильного доходу від криптовалют, дохід від опціонів стабільно зростає протягом тривалого часу і міцно утримує перше місце.
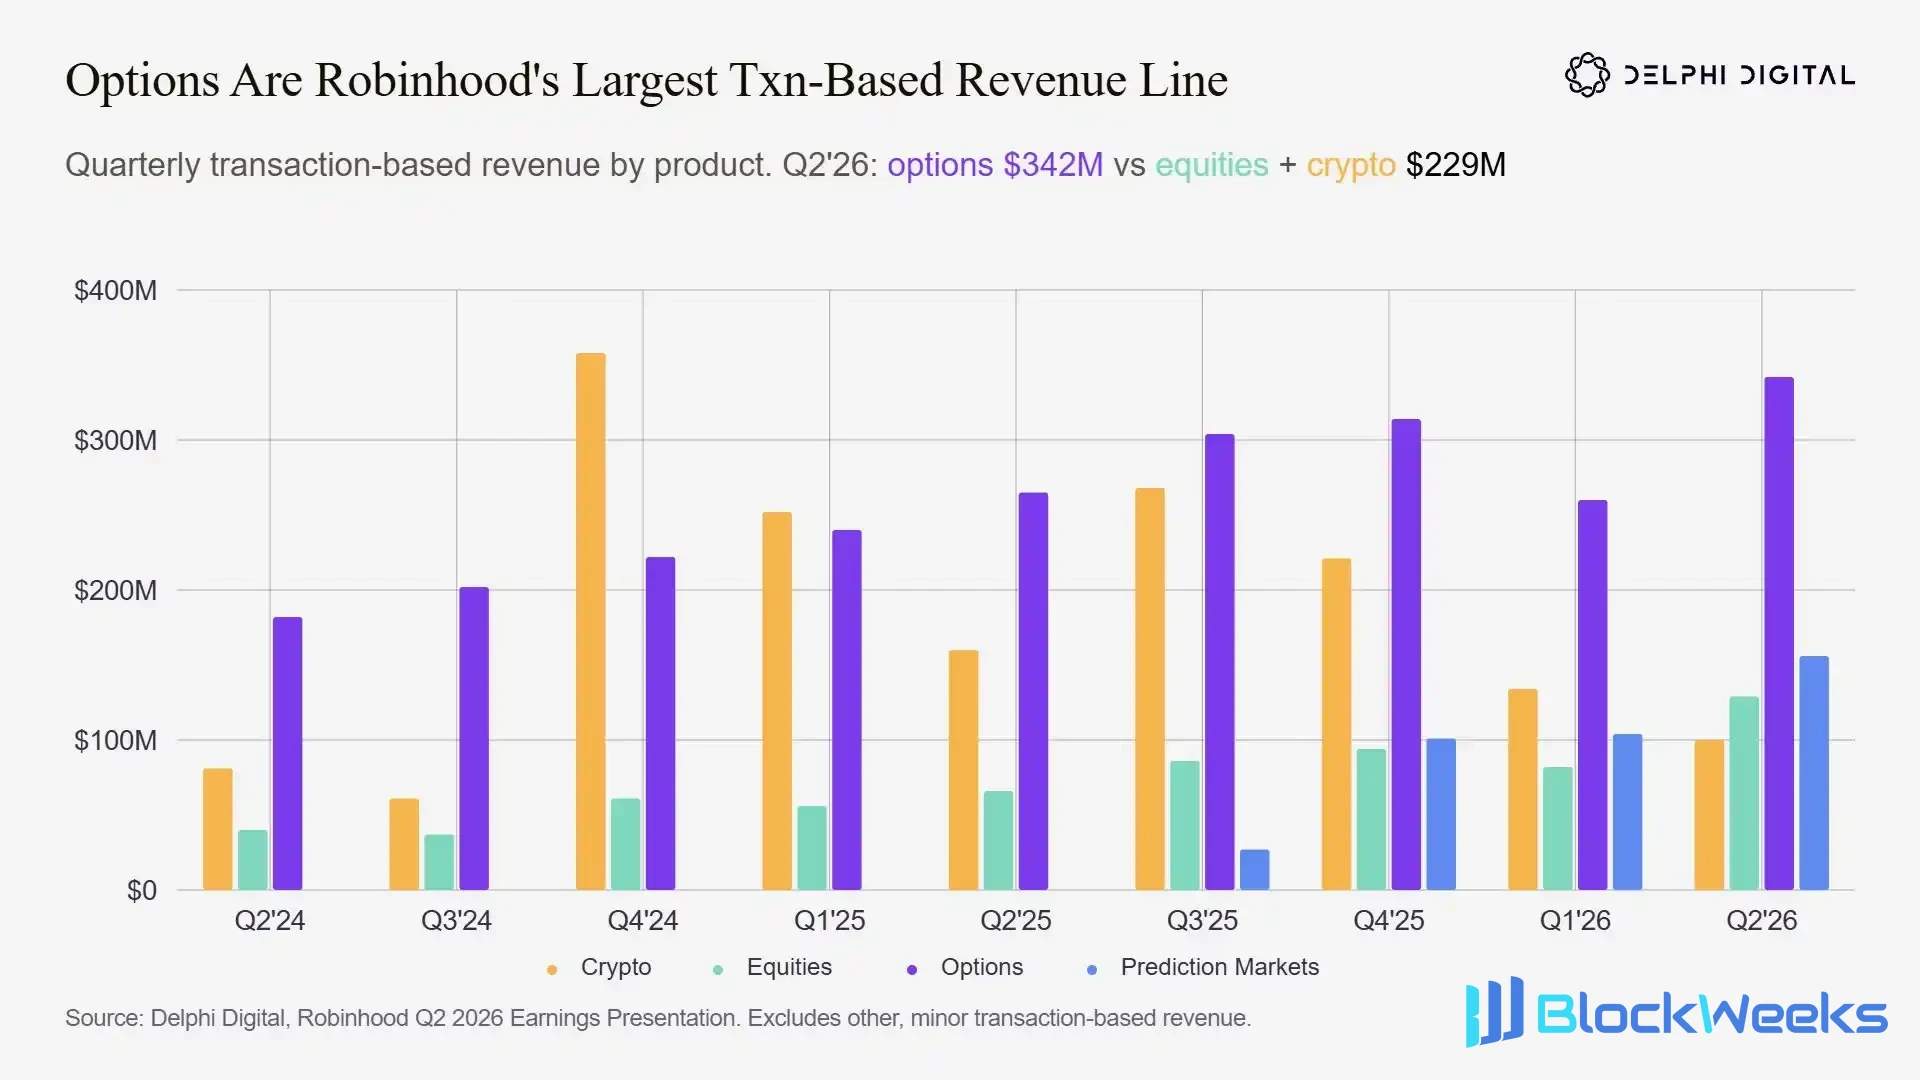
Опціони стали найбільшим джерелом торгового доходу Robinhood: у другому кварталі 2026 року дохід від торгівлі опціонами склав 342 мільйони доларів, що значно перевищує суму доходів від акцій та криптовалют разом — 229 мільйонів доларів.
Перевага дуже помітна: дохід від торгівлі опціонами часто перевищує суму доходів від акцій та криптовалют.
Наприклад, у другому кварталі 2026 року дохід від опціонів за квартал склав 342 мільйони доларів, тоді як акції та криптовалюти разом принесли лише 229 мільйонів доларів. Дохід зростає стабільно: з 182 мільйонів доларів у другому кварталі 2024 року до 342 мільйонів доларів у другому кварталі 2026 року — зростання на 88% за два роки.
Приклад E: Індійські роздрібні інвестори домінують у глобальній торгівлі опціонами
Жодна група роздрібних інвесторів не захоплюється опціонами так, як індійські трейдери. У глобальному масштабі індійські роздрібні інвестори є основною силою торгівлі опціонами і надзвичайно цінним дослідницьким зразком.
Перш ніж перейти до аналізу, слід уточнити два ключові показники опціонів: премію та номінальну вартість.
- Премія (Premium): гроші, які трейдер фактично сплачує за купівлю опціону. Якщо ви платите 200 доларів за купівлю кол-опціону, ці 200 доларів і є премією. Вона відображає реально обігові кошти і є найоб'єктивнішим показником торгового обсягу платформи.
- Номінальна вартість (Notional): номінальна вартість базового активу, що дорівнює множнику контракту × ціні базового активу. Премія у 200 доларів може відкрити ризикову експозицію вартістю 10 000 доларів. Тому номінальна вартість зазвичай велика, але фактичний обіг коштів невеликий. Вона підходить для оцінки обсягу ринку, але при окремому розгляді може вводити в оману.
Повернімося до індійського ринку.
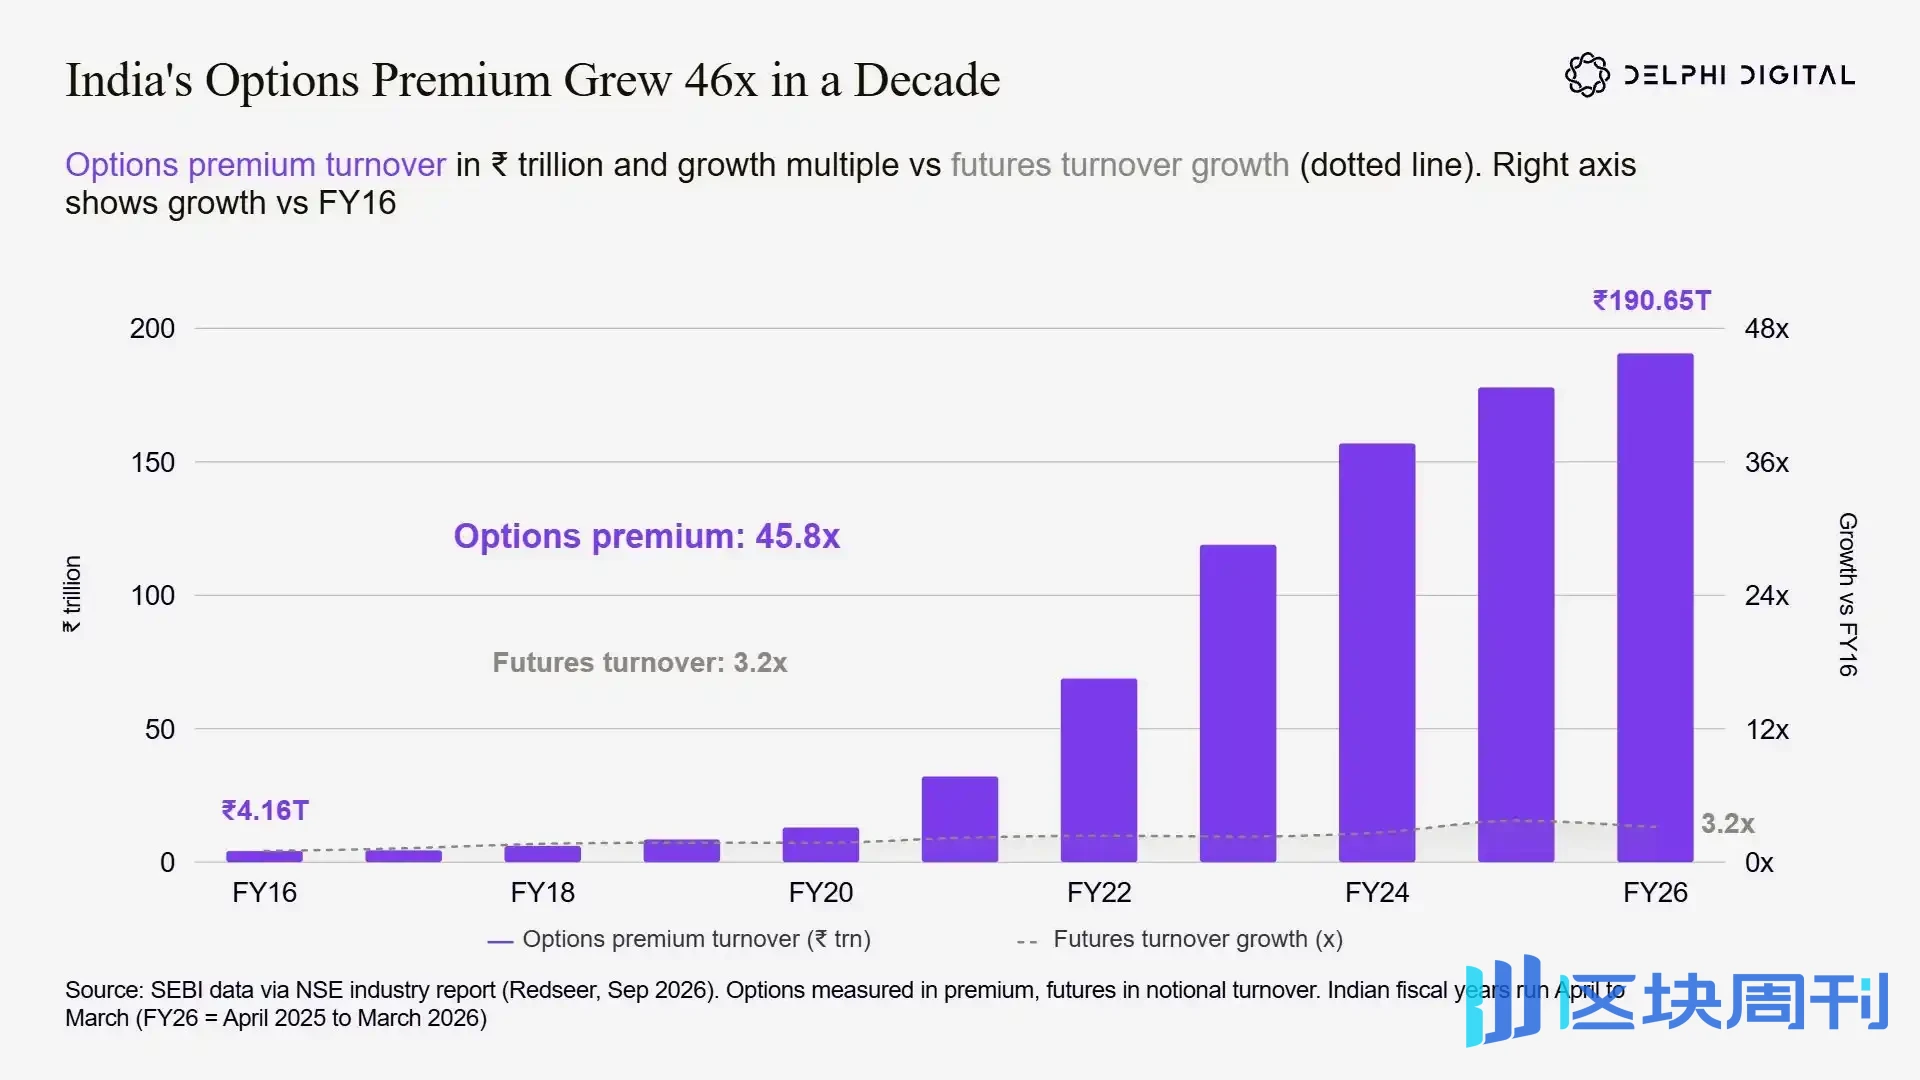
З фінансового року FY16 по FY26 обсяг торгівлі опціонними преміями в Індії зріс у 45,8 раза (до 190,65 трлн рупій), що значно швидше за зростання обсягу ф'ючерсів лише у 3,2 раза.
У 2016 фінансовому році (квітень 2015 – березень 2016) індійські трейдери сплатили 4,16 трлн рупій премій за фондові опціони; до 2026 фінансового року обсяг торгівлі преміями досяг 190,65 трлн рупій, зрісши у 45,8 раза.
Наприкінці 2024 року Рада з цінних паперів та бірж Індії (SEBI) запровадила низку регуляторних заходів: мінімальний розмір контракту було підвищено з 500 тис. рупій до 1,5 млн рупій (у три рази), а також вимагалося, щоб біржі пропонували тижневі контракти лише для одного базового індексу.
Незважаючи на це, обсяг опціонних премій продовжував зростати і у 2026 фінансовому році зріс ще на 7%.
Серед індійських роздрібних трейдерів деривативів опціони є абсолютним вибором. Понад 90% роздрібних трейдерів, які беруть участь у торгівлі деривативами, торгують лише опціонами. Можна сказати, що для індійських роздрібних інвесторів торгівля деривативами практично рівнозначна торгівлі опціонами.
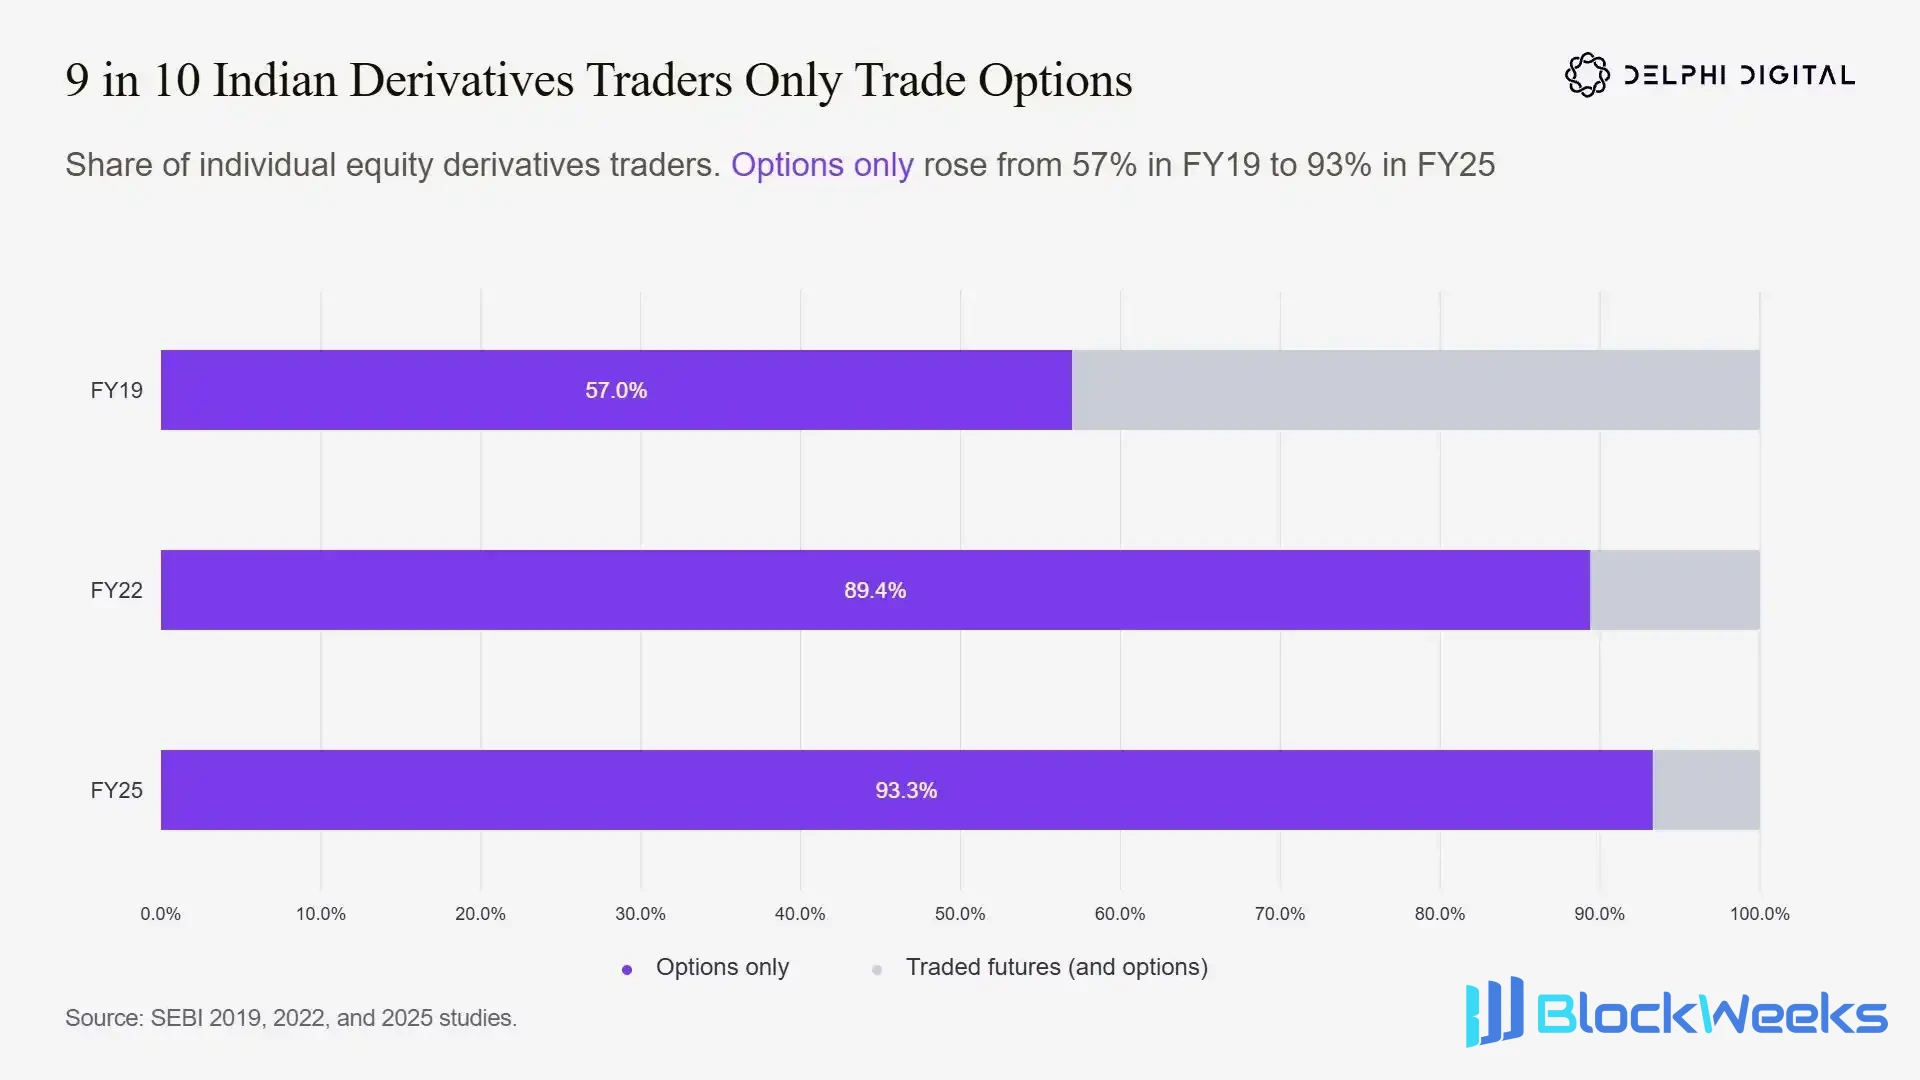
Серед індивідуальних трейдерів індійських деривативів на окремі акції частка тих, хто торгує лише опціонами і не торкається ф'ючерсів, зросла з 57% у FY19 до 93,3% у FY25; переважна більшість роздрібних інвесторів торгує лише опціонами.
Перш ніж перейти до глобального порівняння, слід уточнити, що означає «домінування» індійського ринку. У першій половині 2026 року індійські біржі торгували 39,3 млрд опціонних контрактів, що у 4,5 раза більше, ніж 8,7 млрд контрактів усіх опціонних бірж США разом.
Однак премії, сплачені американськими трейдерами, сягнули 6,3 трлн доларів, що майже у 5 разів більше, ніж 1,3 трлн доларів в Індії. У перерахунку: премія за один контракт в Індії становить близько 33 доларів, тоді як у США — аж 719 доларів.
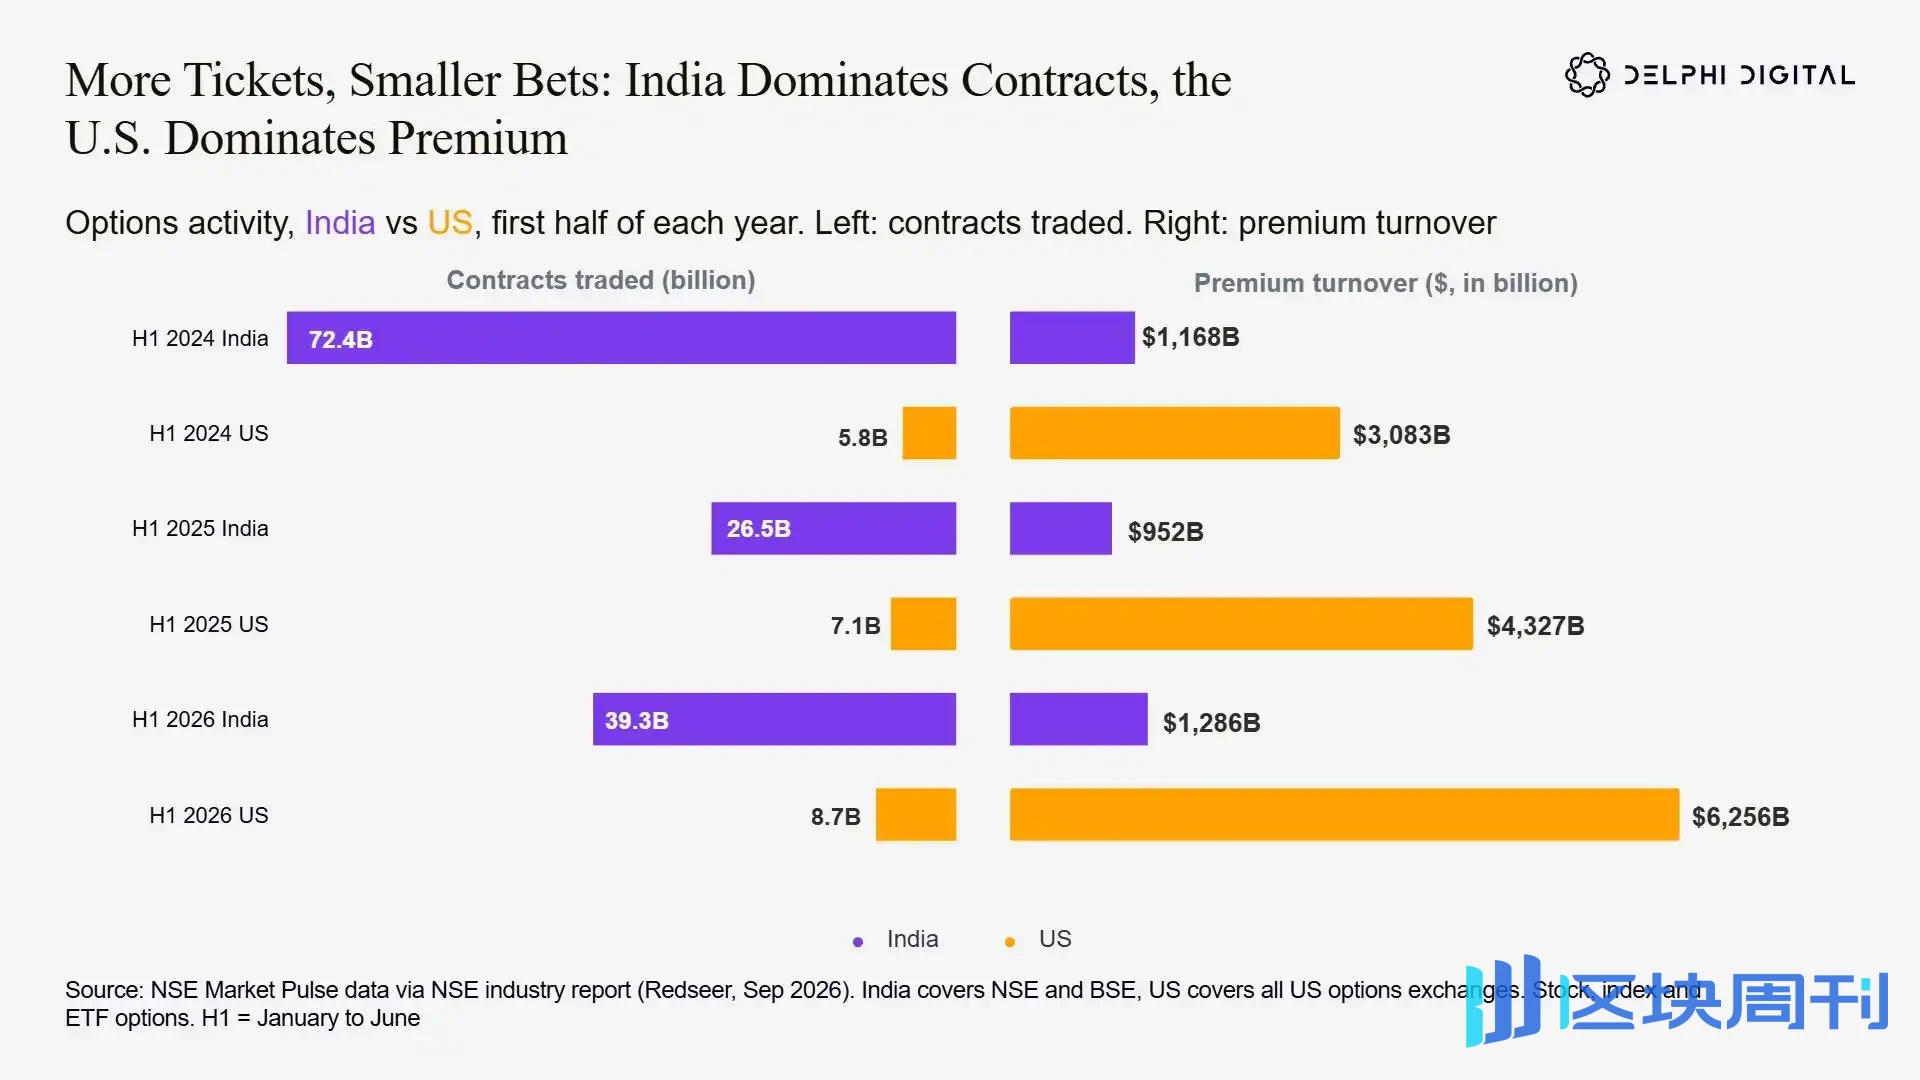
Порівняння індійського та американського опціонних ринків: в Індії торгується значно більше контрактів, ніж у США, але обсяг опціонних премій у США значно вищий, що свідчить про те, що індійські роздрібні інвестори здійснюють менші за сумою угоди, але частіше.
Різниця зумовлена двома чинниками: мінімальний номінал індійських контрактів нижчий, а торгові інструменти відрізняються. В Індії майже весь обсяг торгівлі припадає на індексні опціони з низькою ціною контракту, низьким порогом входу та коротким строком; тоді як американський ринок включає опціони на окремі акції, ETF-опціони та довгострокові контракти, де премія за один контракт значно вища.
Індійські роздрібні інвестори торгують тими самими «лотерейними» опціонами, що й американські, лише за нижчою ціною.
З цієї групи даних також можна безпосередньо побачити вплив регулювання SEBI: з першої половини 2024 року до першої половини 2025 року обсяг торгівлі контрактами впав на 63%, але премії знизилися лише на 18%. Зниження стосувалося переважно великих контрактів, а не відходу трейдерів з ринку. До першої половини 2026 року обсяг контрактів відновився на 48%, а премії — на 35%.
З огляду на цей контекст, розглянувши глобальний обсяг торгівлі опціонними контрактами, можна побачити місце Індії.
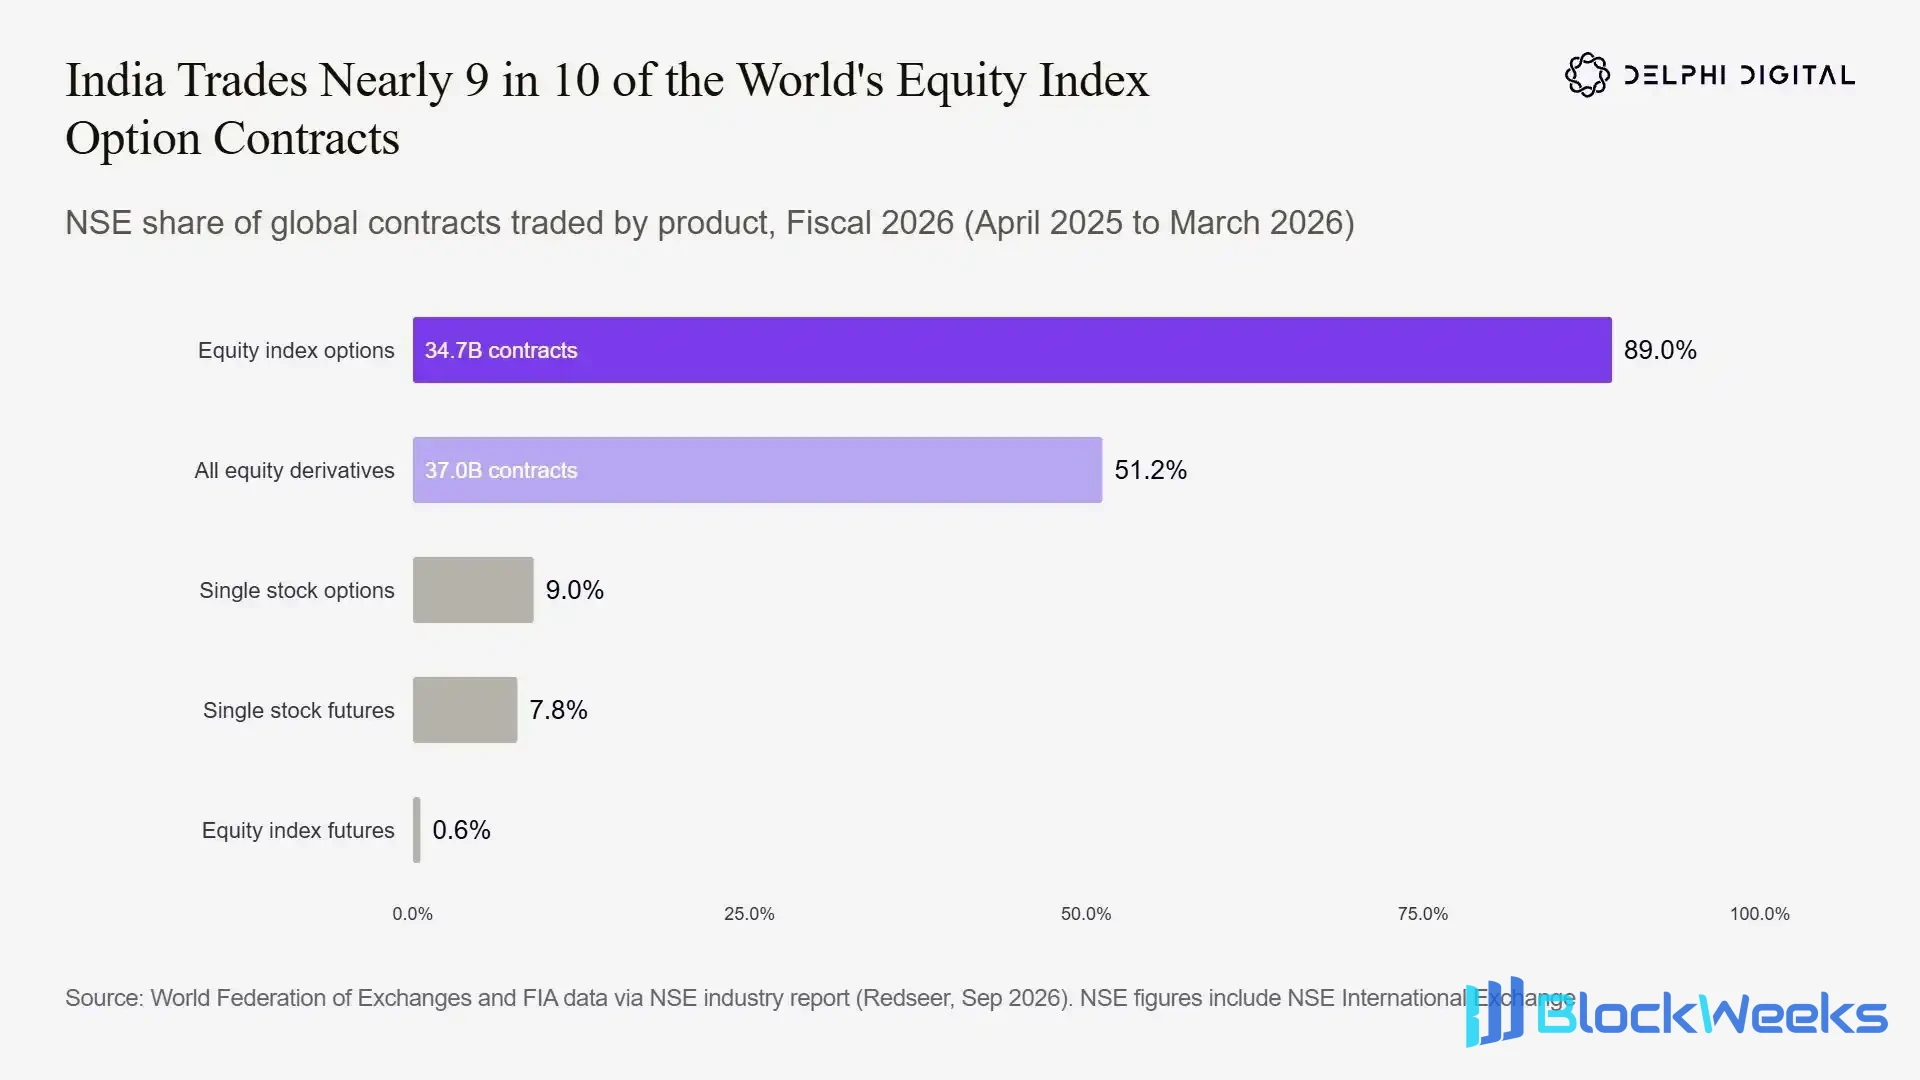
У 2026 фінансовому році обсяг торгівлі фондовими індексними опціонами на індійській NSE становив 89% від загального світового обсягу контрактів на фондові індексні опціони, що забезпечує абсолютне домінування на світовому ринку фондових індексних опціонів.
Довідково: за рівнем активності учасників Індія домінує у світовій торгівлі опціонами.
У 2026 фінансовому році Національна фондова біржа Індії (NSE) провела торгівлю 34,7 млрд контрактів на фондові індексні опціони, що становить 89% світового обсягу та 51% усіх світових контрактів на фондові деривативи. За обсягом торгівлі контрактами вона значно випереджає провідні західні біржі деривативів.
Для порівняння: за той самий період CME — близько 7,1 млрд контрактів, ICE — близько 5,0 млрд. Обсяг NSE у 4,9 раза більший за CME і у 6,9 раза більший за ICE.
Індійські роздрібні інвестори не просто беруть участь в опціонах — опціони стали для них головним способом участі на ринку.
Кейс F: Корейські фондові індекси-опціони, історія злету та падіння ринку
Ще задовго до Індії Корея вже продемонструвала сценарій: що відбувається з ринком, коли роздрібні інвестори можуть легко купувати дешеві індексні опціони.
Опціони KOSPI 200 відстежують 200 провідних публічних компаній Кореї та становлять переважну більшість обсягу торгів фондовими опціонами на Корейській біржі KRX.
На початку 2000-х місцеві корейські роздрібні інвестори становили 70% від загального обсягу торгів опціонами KOSPI. З приходом іноземних інституцій та закордонних роздрібних інвесторів, а також через постійне посилення місцевого регулювання, частка торгів корейських роздрібних інвесторів різко впала нижче 30% і до сьогодні не відновилася.
Ринок корейських фондових індексних опціонів пройшов повну криву злету та падіння: стрімке зростання, досягнення світового лідерства, а потім різке скорочення під жорстким регулюванням.
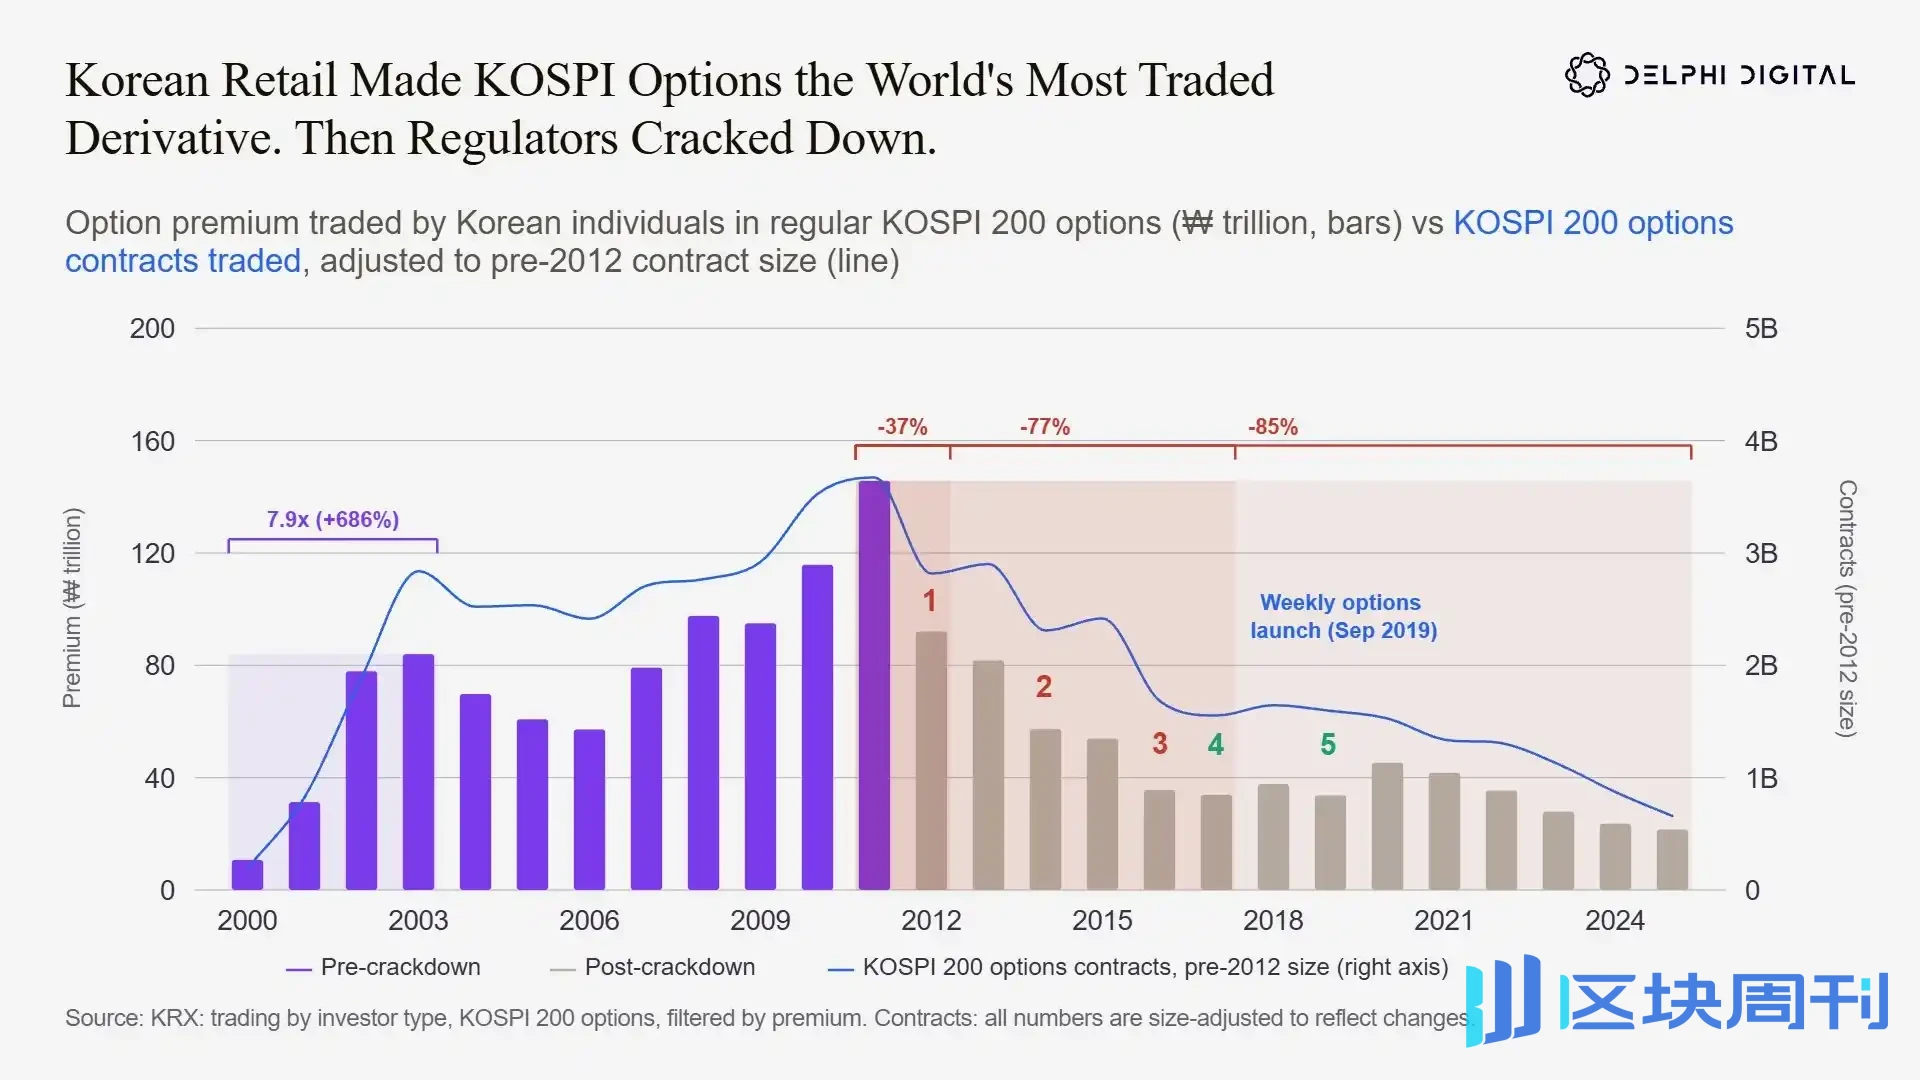
Корейські роздрібні інвестори колись зробили опціони KOSPI200 найбільш торгуваним деривативом у світі; після запровадження регуляторних обмежень обсяги торгів значно впали, і навіть подальше впровадження тижневих опціонів не змогло повернути їх до попередніх максимумів.
Тут є багато уроків, які варто засвоїти; розглянемо їх поетапно:
- Період процвітання: 2000–2003. Загальна кількість контрактів фондових опціонів зросла з 194 млн у 2000 році до 2,84 млрд у 2003 році — у 14,6 раза за три роки. За той самий період премії, сплачені роздрібними інвесторами, зросли в 7,9 раза. Роздрібні інвестори були ядром цього буму, становлячи 70% обсягу торгів опціонами KOSPI 200.
- Період світового піку: 2004–2011. У 2004 році обсяг торгів фондовими опціонами на KRX становив близько 28% світового обсягу торгів деривативними контрактами. Протягом майже десяти років опціони KOSPI 200 стабільно очолювали світовий рейтинг обсягу торгів контрактами FIA, досягнувши піку в 3,67 млрд у 2011 році. Пік опціонних премій роздрібних інвесторів становив 145,7 трлн вон.
- Період спаду: 2012–2017. Регулятори вважали, що спекуляції роздрібних інвесторів перегрілися, і зрештою запровадили жорсткі регуляторні заходи.
У грудні 2011 року Комісія з фінансових послуг Кореї (FSC) оголосила, що розмір контракту опціонів KOSPI 200 буде збільшено в 5 разів, а множник підвищено з 100 тис. вон до 500 тис. вон. За тодішнім курсом 1 долар = 1327 вон, поріг для одного контракту зріс приблизно з 75,34 долара до 376,71 долара.
Нові правила впроваджувалися поетапно з березня по червень 2012 року. Загальний обсяг торгів контрактами знизився на 23% від піку, а премії роздрібних інвесторів впали на 37% у річному вимірі.
У грудні 2014 року регулювання було посилено знову: нові трейдери, які бажають торгувати опціонами, мали пройти 30-годинний курс, 50 годин симуляційної торгівлі та внести заставу в розмірі 50 млн вон (еквівалент 37 671 долара!!!).
Ця політика практично перекрила вхід для нових роздрібних інвесторів.
У січні 2016 року відбувся третій раунд регулювання: податок на приріст капіталу від деривативів KOSPI 200 було підвищено з 5% до 10%, і обсяги торгів знову впали.
До 2017 року активність ринку після коригування розміру контрактів впала на 57% від піку; опціонні премії роздрібних інвесторів знизилися на 77% від максимуму.
Згодом регулятори також визнали, що політика була занадто жорсткою. У березні 2017 року множник контракту було зменшено вдвічі — до 250 тис. вон. У 2019 році FSC визнала, що пороги входу були встановлені занадто високо, і знизила заставу до 10–20 млн вон, а навчання скоротила до 1-годинного курсу + 3 годин симуляційної торгівлі.
У 2019 році FSC також запровадила тижневі опціони KOSPI 200, намагаючись оживити ринок. Ситуація дещо покращилася: у 2020–2025 роках скоригований річний обсяг контрактів повернувся до 1,7–2,0 млрд, але все ще вдвічі нижчий за пік 2011 року.
Регулювання не закрило ринок опціонів KOSPI 200 напряму, але серйозно підірвало бажання роздрібних інвесторів брати участь. У 2025 році опціонні премії роздрібних інвесторів досягли 20-річного мінімуму — лише 21,5 трлн вон, що на 85% менше за пік 2011 року.
Після того як ентузіазм місцевих роздрібних інвесторів було підірвано, відновити його майже неможливо. Станом на четвертий квартал 2026 року частка роздрібних інвесторів становить менше 27%, тоді як частка іноземних інституцій та іноземних фізичних осіб перевищує 66%.
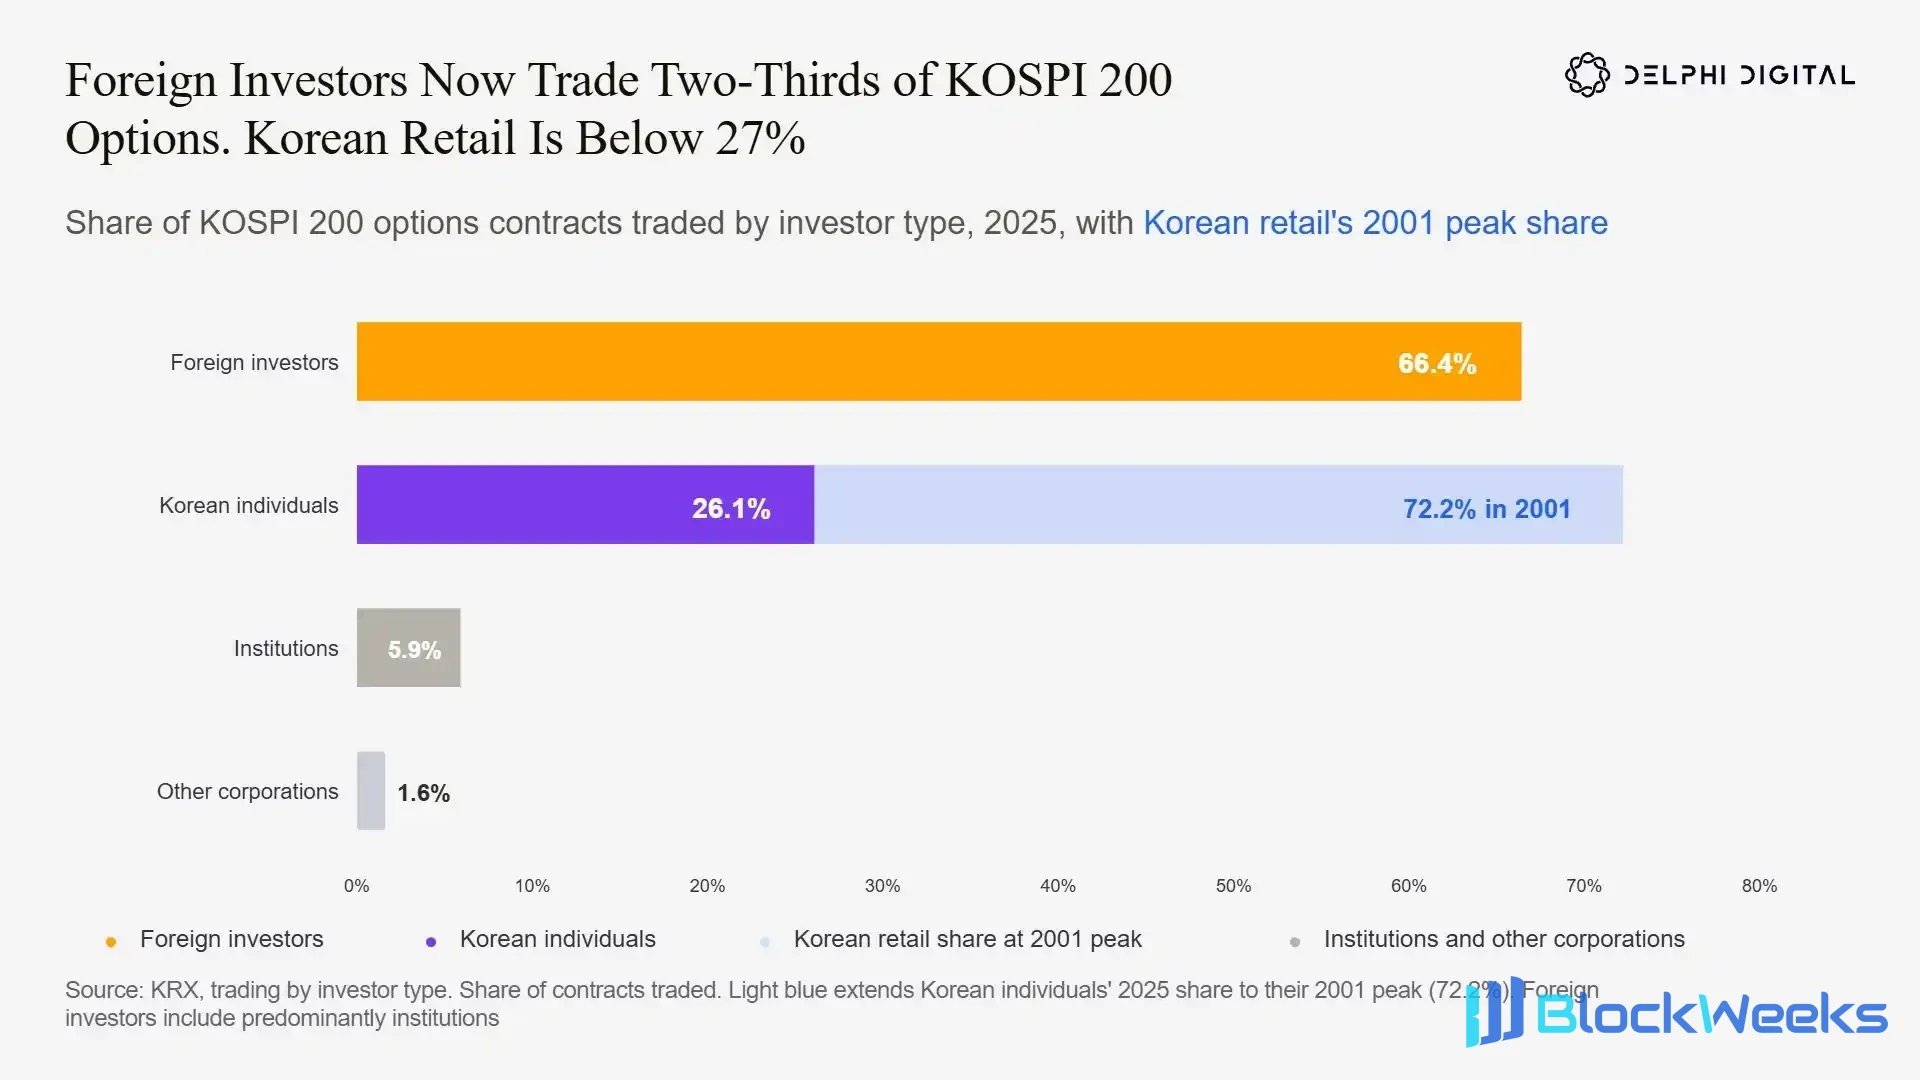
У торгах опціонами KOSPI200 у 2025 році частка іноземних інвесторів становила 66,4%, а корейських роздрібних інвесторів — лише 26,1%, що є значним зниженням порівняно з піковою часткою роздрібних інвесторів у 72,2% у 2001 році.
Багато хто подумає, що таке «розумне регулювання» досягло своєї мети, чи не так? Спекуляції придушено, інвесторів захищено, ажіотажний попит на торгівлю згас...
Насправді це не так.
Будь-який процвітаючий ринок, якщо його надмірно обмежити, лише спрямує попит за кордон.
Корейські трейдери просто перейшли на офшорну торгівлю ф'ючерсами та опціонами — попит на торгівлю з плечем ніколи не зникав.
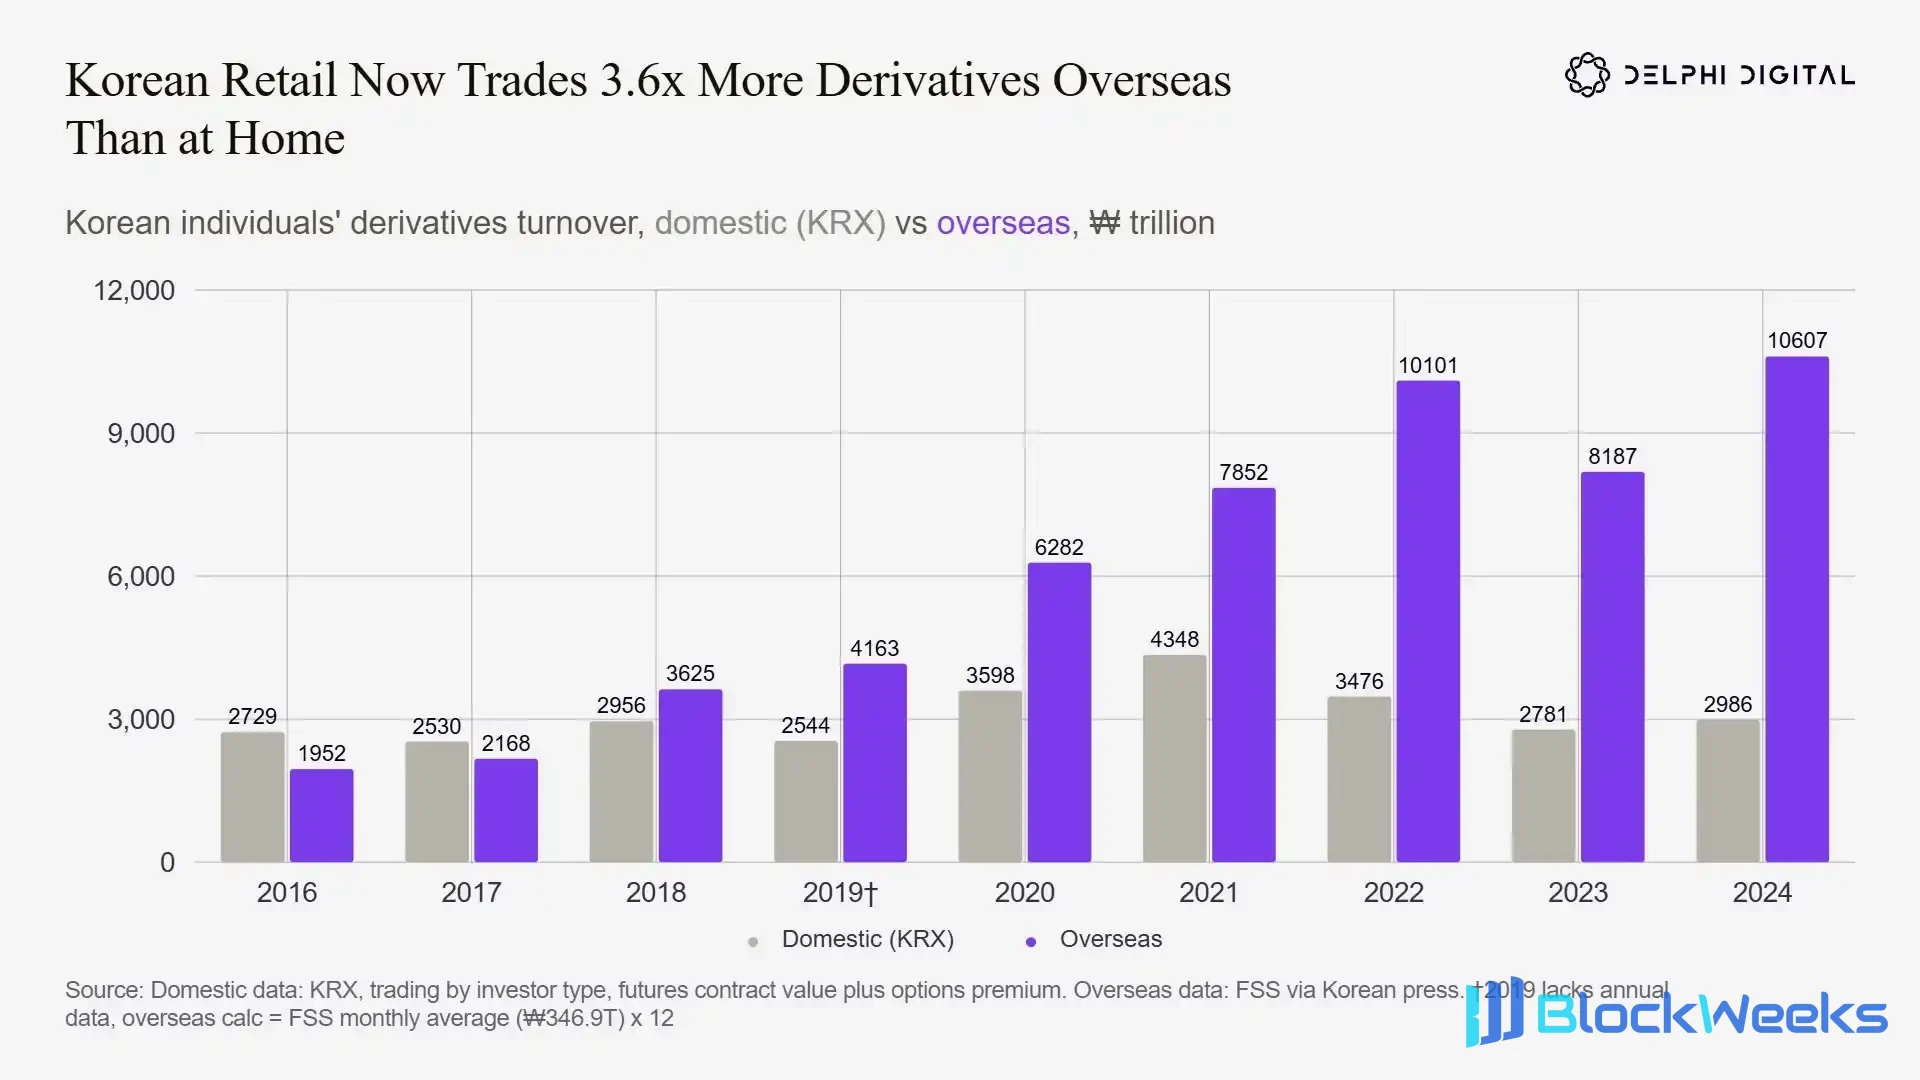
Обсяг торгів корейських роздрібних інвесторів закордонними деривативами вже в 3,6 раза перевищує обсяг місцевого ринку; після обмеження регуляторами внутрішніх торгів значна частина торгового попиту перемістилася на закордонні ринки.
(Служба фінансового нагляду Кореї FSS та Корейська асоціація фінансових інвестицій KOFIA не публікували дані про закордонні торги до 2016 року, тому ми порівнюємо 2016–2024)
Обсяг торгів деривативами тут означає загальний річний обсяг торгів деривативами корейських індивідуальних інвесторів, включаючи ф'ючерси та опціони. Для ф'ючерсів обліковується повна номінальна вартість позиції (ціна індексу × множник × кількість контрактів); для опціонів обліковуються лише сплачені премії, без номінальної вартості позицій, які вони контролюють.
У 2016 році обсяг торгів корейських роздрібних інвесторів місцевими деривативами ще перевищував закордонний: 2729 трлн вон на біржі KRX проти 1952 трлн вон на закордонних біржах. У 2018 році закордонний обсяг торгів уперше перевищив місцевий ринок.
До 2024 року розрив остаточно збільшився: закордонні торги — 10 607 трлн вон, місцеві — лише 2986 трлн вон, закордонний обсяг у 3,6 раза більший за місцевий.
За ці вісім років обсяг торгів роздрібних інвесторів закордонними деривативами зріс у 5,4 раза, тоді як місцеві торги — лише на 9%.
Усередині країни нові трейдери деривативами досі повинні мати мінімальну заставу 10 млн вон + обов'язкове навчання; тоді як більшість закордонних брокерів не мають таких вимог щодо застави та навчання.
Тож роздрібні інвестори продовжують тікати з місцевого ринку з високими порогами на закордонні платформи з більш м'яким регуляторним середовищем. Корейські роздрібні інвестори за кордоном переважно торгують ф'ючерсами на американські фондові індекси, серед яких найбільший обсяг торгів мають міні-ф'ючерси на Nasdaq 100.
Історія не повторюється буквально, але завжди римується
Очевидно, що роздрібні інвестори природно віддають перевагу торгівлі опціонами. Аналіз закономірностей попиту в різних регіонах світу є основою для розуміння проблеми каналів розповсюдження.
- Історично в кожному опціонному ринку, що досяг вибухового зростання, головною рушійною силою були роздрібні інвестори
- Регулювання може придушити обсяги торгів на місцевому ринку, але не може знищити торговий попит
- Серед усіх категорій торгівлі опціони з великим відривом найпривабливіші для роздрібних інвесторів
Індія та США є хорошими позитивними прикладами, а корейський урок особливо вартий уваги.
Коли йдеться про ончейн-опціони, багато хто каже: DeFi ніколи не зможе конкурувати з Robinhood на роздрібному ринку. Я не повністю поділяю цю думку; головне ось у чому: щоб ончейн-опціонний напрям вибухнув, зовсім не потрібно залучати американських роздрібних інвесторів.
Як і тогочасні корейські трейдери, велика кількість трейдерів звертатиметься до офшорних платформ для задоволення своїх торгових потреб. Якщо правильно обрати канали розповсюдження, будь-який протокол без ліцензії має шанс перейняти цей попит.
Наразі обсяг ончейн-опціонів ще невеликий, і за умови подальшого залучення інституцій та корінних криптокористувачів обсяг торгів легко може зрости в десять разів. Але з історії розвитку традиційних фінансів видно, що критична точка масового поширення неодмінно походить від потоку замовлень звичайних роздрібних інвесторів.




