
Огляд
Aave скоригував модель змінної процентної ставки за позиками USDT на своєму ринку V3 Ethereum Core 21 жовтня 2026 року, знизивши оптимальний поріг використання поріг з 94% до 92%. Зміна відбулася за рекомендацією постачальника ризик-сервісів LlamaRisk і була виконана на блоці Ethereum 26 241 799. Базова ставка та два основні нахили процентної ставки залишилися незмінними, що означає, що оновлення змінило момент, коли витрати на позики починають прискорюватися, а не запровадило рівномірне підвищення ставок.
Коригування процентної ставки USDT в Aave стосується взаємозв'язку між попитом на позики в стейблкоїнах і доступною ліквідністю резерву. Оскільки більша частина наданих USDT позичається, менше залишається негайно доступним для виведення. Модель процентної ставки Aave реагує на це, роблячи додаткові позики дедалі дорожчими в міру наближення використання до верхньої межі потужності резерву.
За новими параметрами резерв, що працює з використанням 94%, мав би змодельовану змінну річну процентну ставку за позиками 7,0% порівняно з 4,5% раніше. За використання 85,6%, зафіксованого в оцінці LlamaRisk від 20 жовтня, змодельоване зростання було значно меншим — з приблизно 4,10% до 4,19%.
Таким чином, коригування зосереджує свій найсильніший ефект поблизу дефіциту ліквідності. Воно не створює додаткових USDT, не зменшує ліміт позик на два процентні пункти і не гарантує доступність виведення. Натомість Aave змінює економічні стимули навколо дефіцитної ліквідності стейблкоїнів, намагаючись зберегти більший запас для виведення, перш ніж попит на позики підштовхне резерв до виснаження.
Ключові висновки
- Aave знизив оптимальний поріг використання USDT з 94% до 92% на Ethereum V3 Core 21 жовтня 2026 року.
- Базова ставка за позиками залишається 0%, при цьому Нахил 1 становить 4,5%, а Нахил 2 — 10%.
- За використання 94% змодельована змінна річна процентна ставка за позиками зростає з 4,5% до 7,0%.
- Переглянутий поріг створює приблизно 57,8 млн USDT додаткового змодельованого буфера ліквідності за тієї самої еталонної пропозиції, не додаючи нових коштів.
- Позики залишаються можливими понад 92%, коли дозволяють інші умови, але їхня гранична вартість зростає різкіше.
Зміни кривої процентної ставки USDT в Aave за використання 92%
Коригування Aave стосується конкретного резерву та стратегії процентної ставки, а не кожного ринку USDT у протоколі. Зміна застосовується до USDT на Aave V3 Ethereum Core, де оптимальний поріг використання було знижено з 94% до 92%. Інші основні параметри процентної ставки залишилися незмінними: базова ставка 0%, перший нахил 4,5% і другий нахил 10%. Нова конфігурація змінює рівень використання, за якого витрати на позики починають зростати крутішим темпом.
Економічне обґрунтування є простим. Aave дозволяє постачальникам вносити стейблкоїни, до яких позичальники можуть отримати доступ, надавши відповідну заставу. Частка наданих активів, які наразі позичені, вимірюється через використання. Коли використання відносно низьке, кредитори мають більше непозиченої ліквідності, доступної для виведення. У міру зростання використання більша частка наданого капіталу залучається до непогашених позик. За дуже високого використання резерв стає більш чутливим до виведень, погашень і раптових змін попиту.
Крива змінної процентної ставки намагається збалансувати ці конкуруючі інтереси шляхом підвищення витрат на позики в міру зниження доступної ліквідності. Зниження оптимального порогу використання означає, що позичальники раніше стикаються з крутішою частиною кривої, що посилює стимул погасити борг або уникнути додаткових позик, коли резерв наближається до стресу ліквідності.
Параметри процентної ставки USDT в Aave: до і після
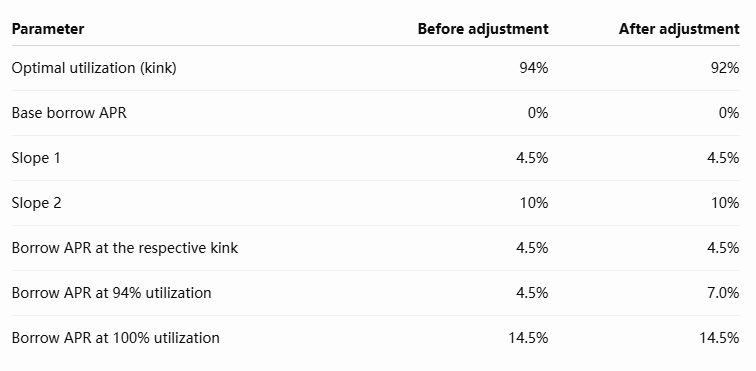
Таблиця показує, що коригування не підвищує теоретичну максимальну ставку за моделлю. Обидві конфігурації досягають 14,5% за повного використання. Натомість ставка зростає швидше в регіоні високого використання між переглянутим порогом 92% і повним використанням. Це цільове переоцінювання дефіцитної ліквідності, а не рівномірне підвищення вартості кожної непогашеної позики.
Як працює перелом процентної ставки Aave?
Aave використовує модель змінної ставки за позиками з двома нахилами. Нижче оптимального порогу використання ставки за позиками поступово зростають разом із використанням. Вище цього порогу ставка зростає крутіше в міру зменшення обсягу негайно доступної ліквідності.
Для параметрів USDT у цьому коригуванні модель можна виразити так:
Нижче оптимального порогу:
Річна ставка за позиками = 4,5% × (Використання ÷ Оптимальне використання)
Вище оптимального порогу:
Річна ставка за позиками = 4,5% + 10% × [(Використання − Оптимальне використання) ÷ (100% − Оптимальне використання)]
Переглянута модель залишає обидва нахили без змін, але переносить точку, в якій починається друга частина, з 94% на 92%.
Aave USDT Borrow APR: стара vs. нова крива
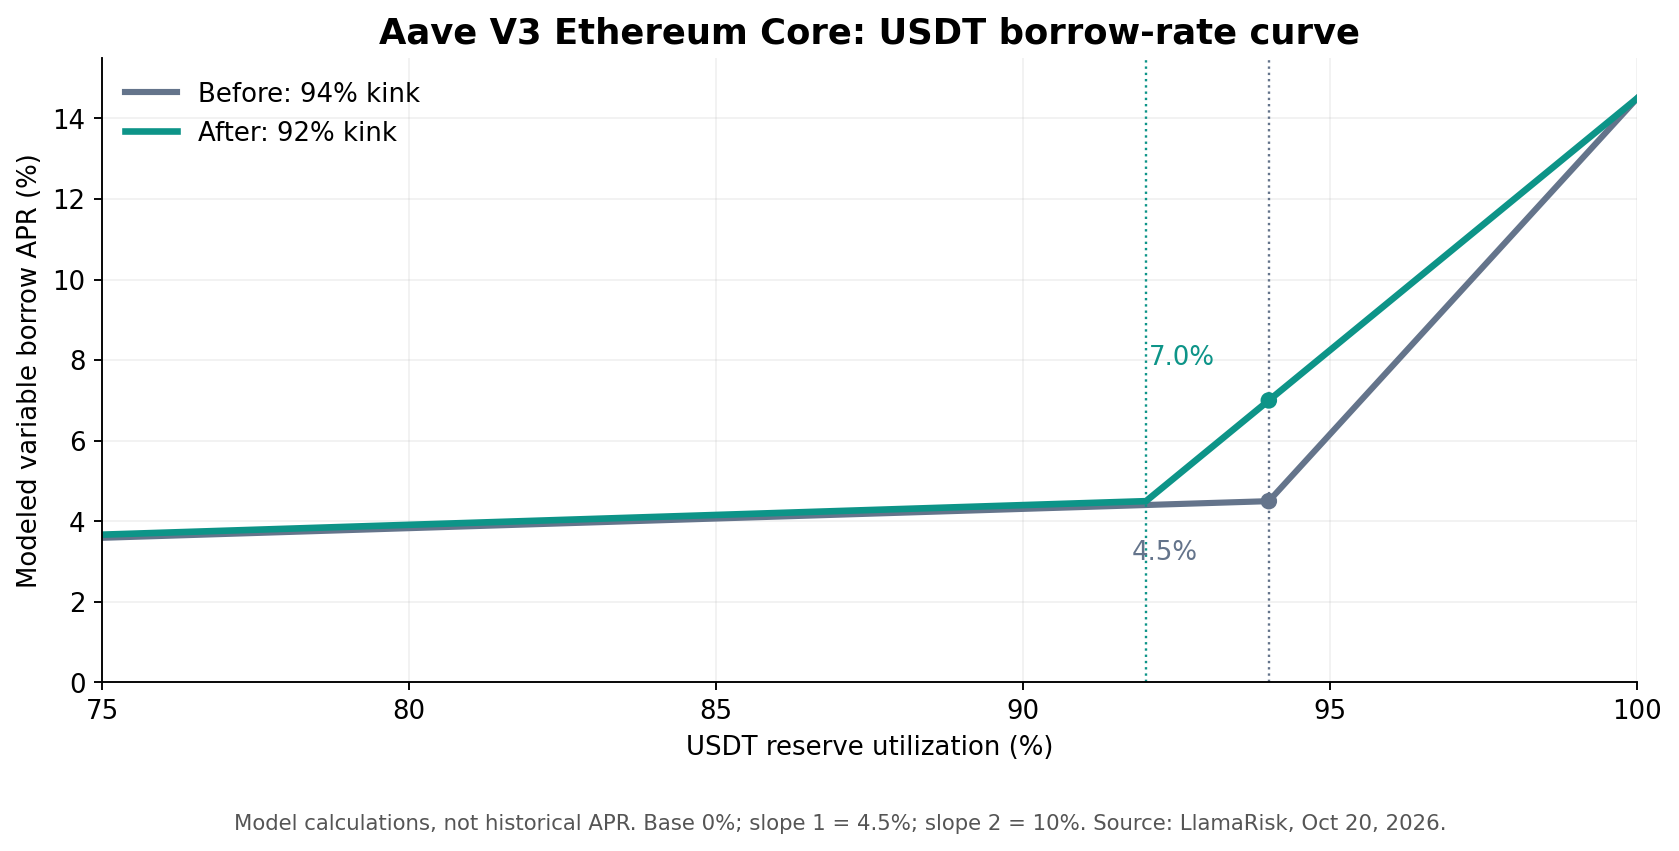
Рисунок 1. Розрахована змінна ставка запозичення APR за конфігурацій оптимального використання 94% і 92%. Криві отримані з розкритих параметрів моделі процентних ставок і не є історичними спостережуваними даними APR. Джерело: Aave Governance та LlamaRisk, жовтень 2026 року.
Найпомітніша різниця виникає поблизу колишнього порогу. При використанні 94% стара модель дає ставку запозичення 4,5%, тоді як переглянута модель дає 7,0%. Однак при використанні 85,6% різниця становить лише близько дев'яти базисних пунктів.
Це ілюструє, чому коригування не слід описувати як раптове підвищення ставок запозичення на всьому ринку. Його ефект залежить від того, наскільки резерв близький до високого використання, де доступність ліквідності стає важливішою.
Чому вартість запозичення зростає раніше, коли ліквідність скорочується
Мета зниження точки перегину — вплинути на поведінку запозичення до того, як резерв стане майже повністю використаним. Коли вартість запозичення залишається відносно низькою поблизу верхньої межі доступної ліквідності, користувачі можуть продовжувати брати позики, навіть коли запас для виведення стає дедалі обмеженішим. Це може створити умови, за яких постачальники мають труднощі з виведенням значних сум без очікування нових депозитів або погашення позик.
Крутіша ставка запозичення вводить фінансову вартість споживання дефіцитної ліквідності. Деякі позичальники можуть погасити свої позики, коли витрати на фінансування перевищують дохідність, яку генерують їхні стратегії. Інші можуть утриматися від відкриття додаткових позицій, тоді як вища дохідність для постачальників може залучити нові депозити. Ці реакції потенційно можуть покращити доступну ліквідність, але жодна з них не гарантована. Позичальники можуть прийняти вищі процентні ставки, постачальники можуть вивести кошти, а ширші ринкові умови можуть нівелювати передбачувані стимули.
Таким чином, рішення Aave відображає конкретний підхід до управління ліквідністю: замість заборони запозичення на порозі оптимального використання протокол робить запозичення дорожчим після нього.
Ця відмінність дає резерву гнучкість для врахування тимчасового зростання попиту на позики, використовуючи ціни для стримування тривалих періодів надмірного використання. Механізм може зменшити привабливість подальшого запозичення, але він не може змусити наявних позичальників негайно погасити позики або створити нову ліквідність на вимогу.
Чому буфер у 57,8 млн USDT не є новою ліквідністю
Оцінка LlamaRisk від 20 жовтня дає числову ілюстрацію зміни. На той час резерв мав приблизно 2 892,2 млн USDT у наданих активах і 2 475,1 млн USDT у непогашених позиках, що давало використання близько 85,6%. Приблизно 417 млн USDT залишалися незапозиченими.
Використовуючи той самий наданий баланс, LlamaRisk розрахував обсяг незапозиченої ліквідності, який залишився б, якби використання досягло старого та нового оптимальних порогів. При використанні 94% змодельований буфер становив приблизно 173,5 млн USDT. При 92% він зріс до приблизно 231,4 млн USDT.
Показник ліквідностіСтарий перегин 94%Новий перегин 92%Довідкові надані USDT2 892,2 млн2 892,2 млнОптимальне використання94%92%Змодельована незапозичена ліквідність на перегині173,5 млн231,4 млнДодатковий змодельований буфер—Приблизно 57,8 млнФактична вільна ліквідність у довідковому знімкуПриблизно 417,0 млнПриблизно 417,0 млн
Додаткові 57,8 млн USDT — це різниця між двома гіпотетичними буферами ліквідності, розрахованими з того самого наданого балансу. Це не новий депозит, не вливання резерву протоколу і не підтверджене збільшення негайно доступних для виведення коштів.
За нової конфігурації режим крутіших процентних ставок починається, коли більше USDT залишається незапозиченим. Чи призведе це до стабільно більшого доступного балансу, залежить від фактичних погашень позичальниками, нових депозитів, виведень і змін у використанні після впровадження.
Хто виграє і хто платить за новою кривою?
Позичальники відчувають найбезпосередніший вплив, коли використання зростає до переглянутого порогу. Користувачі, які підтримують борг у USDT зі змінною ставкою, стикаються з вищими витратами на фінансування за даного високого рівня використання, ніж за попередньої конфігурації. Це важливо для стратегій із кредитним плечем, які позичають стейблкоїни для придбання інших активів, управління заставою або отримання доходу через різницю процентних ставок. Позиція, яка залишається економічно привабливою за вартості запозичення 4,5%, може стати менш життєздатною, коли її вартість фінансування наближається до 7% або більше.
Постачальники можуть отримувати вищу змінну дохідність, коли попит на запозичення залишається сильним, але ця дохідність залежить від використання, ставок запозичення та резервного фактора протоколу. Вища дохідність для постачальників не обов'язково означає, що резерв став менш ризикованим або з нього легше вийти. Насправді підвищена дохідність може збігатися зі зниженою доступністю для виведення, коли велика частка депозитів залишається позиченою.
Цей взаємозв'язок є ширшою характеристикою кредитування стейблкоїнів із змінною ставкою. Пояснення MEXC щодо факторів, що впливають на змінні процентні ставки USDT, надає додаткову інформацію про те, як попит на позики та доступна ліквідність впливають на дохідність. Однак конкретні ставки Aave визначаються його власними ончейн-параметрами процентних ставок, а не методологією дохідності інших платформ.
Таким чином, коригування створює різні стимули для різних учасників. Позичальники можуть зменшити борг, постачальники можуть відреагувати на вищу дохідність, а резерв може зазнати змін у рівні використання. Жоден результат не є автоматичним, і фактична ринкова поведінка залишається вирішальною змінною.
FAQ
Чому Aave знизив оптимальний рівень використання USDT з 94% до 92%?
Aave знизив поріг, щоб вартість позик зростала агресивніше, перш ніж резерв досягне надзвичайно високого рівня використання. Передбачуваний ефект полягає в збереженні додаткового запасу для виведення коштів через економічні стимули, а не в безпосередньому збільшенні фактичного балансу USDT резерву.
Чи збільшує нижчий злам використання вартість позик USDT для всіх?
Переглянута модель зазвичай створює вищі змінні ставки позик за однакового додатного рівня використання, але розмір різниці варіюється. Збільшення є відносно невеликим нижче нового порогу та більш вираженим поблизу колишнього зламу 94%. Фактичні ставки продовжують змінюватися залежно від рівня використання резерву.
Чи можуть користувачі все ще позичати USDT при рівні використання понад 92%?
Так. Поріг 92% визначає, де крива процентних ставок стає крутішою; це не є абсолютною забороною на позики. Додаткові позики залишаються можливими, коли це дозволяють доступна ліквідність, вимоги до застави та інші обмеження резерву, але вартість їх фінансування стає дедалі дорожчою.
Aave переоцінює дефіцит ліквідності, перш ніж пул вичерпається
Зміна Aave від 21 жовтня демонструє, як невелике коригування параметра процентної ставки може суттєво вплинути на стимули до позичання за конкретних ринкових умов. Зниження оптимального рівня використання USDT з 94% до 92% залишає базові параметри нахилу незмінними, водночас переміщуючи крутіший сегмент ставок позик уперед. Ефект зосереджений поблизу дефіциту ліквідності, де підтримання достатніх коштів для виведення постачальниками стає дедалі важливішим.
Коригування процентної ставки USDT в Aave не означає зменшення непогашених позик або створення додаткових резервів стейблкоїнів. Натомість воно змінює фінансові стимули для позичальників, які споживають ліквідність, коли рівень використання стає підвищеним. Змодельоване збільшення оптимального буфера ліквідності ілюструє передбачуваний ефект управління ризиками, але те, чи підтримуватиметься цей буфер, залежить від фактичних депозитів, виведень, позик і погашень.
Майбутнє оцінювання має зосереджуватися на стійкому рівні використання поблизу нового порогу 92%, доступній ліквідності USDT, змінних витратах на позики, дохідності постачальників і поведінці резерву в періоди підвищеного попиту. Ці показники можуть показати, чи покращує переглянута крива гнучкість виведення коштів без надмірного обмеження економічно продуктивного кредитування.
Довгострокове значення полягає в ролі автоматизованого ціноутворення в управлінні фінансовими ризиками DeFi. Протоколи повинні постійно балансувати попит на кредитне плече з потребою підтримувати ліквідність, і модель процентних ставок є одним із головних механізмів, за допомогою якого досягається цей баланс.
Aave не створює ліквідність через коригування своїх ставок; він робить дефіцитну ліквідність дорожчою для споживання на більш ранньому етапі. Чи покращить це рішення стійкість резерву, залежатиме від того, як учасники ринку відреагують на переглянуті стимули.
Джерела
Використане внутрішнє посилання MEXC:
https://www.mexc.com/learn/article/why-does-usdt-apr-change-7-factors-that-affect-crypto-earn-rates/1
Aave Governance — Risk Stewards: Cap Reductions and USDT IRM Change on Aave V3, October 2026:
https://governance.aave.com/t/risk-stewards-cap-reductions-and-usdt-irm-change-on-aave-v3-2026-10-19/25885
CryptoSlate — Aave Changes USDT Borrowing Rules and Loan Costs Suddenly Jump:
https://cryptoslate.com/aave-changes-usdt-borrowing-rules-and-loan-costs-suddenly-jump/
Застереження щодо ризиків: Ця стаття призначена лише для довідки та не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.