Verfasst von: ChandlerZ, Foresight News
Strategy, das mehr als 850.000 Bitcoins hält, wartet auf die Veröffentlichung einer Liste durch MSCI, die seine Aktionärsstruktur verändern könnte.
Der Indexanbieter MSCI hat entschieden, dass er eine neue Methodik anwenden wird, um nicht operative Unternehmen herauszufiltern, die die Anforderungen seiner Global Investable Market Indexes nicht erfüllen. Strategy erschien auf der zuvor angekündigten potenziellen Streichungsliste, und das endgültige Ergebnis soll nach 6 Uhr Pekinger Zeit am 12. November bekannt gegeben werden.
Strategy, das mehr als 850.000 Bitcoins mit kumulierten Anschaffungskosten von mehr als 64,1 Milliarden US-Dollar hält, war zuvor in die Kandidatenliste für die Streichung aufgenommen worden. Sollte die endgültige Liste die Streichung bestätigen, werden global passive Tracking-Fonds vor Handelsschluss am 30. November eine obligatorische Neugewichtung durchführen, die erzwungene Verkäufe von 1,57 Milliarden bis 2,8 Milliarden US-Dollar auslöst. Dieses Ereignis wird direkt die Aktienprämie von Strategy drücken und seinen zentralen Kanal blockieren, über den inkrementelle Kaufaufträge an den Krypto-Spotmarkt geliefert werden.
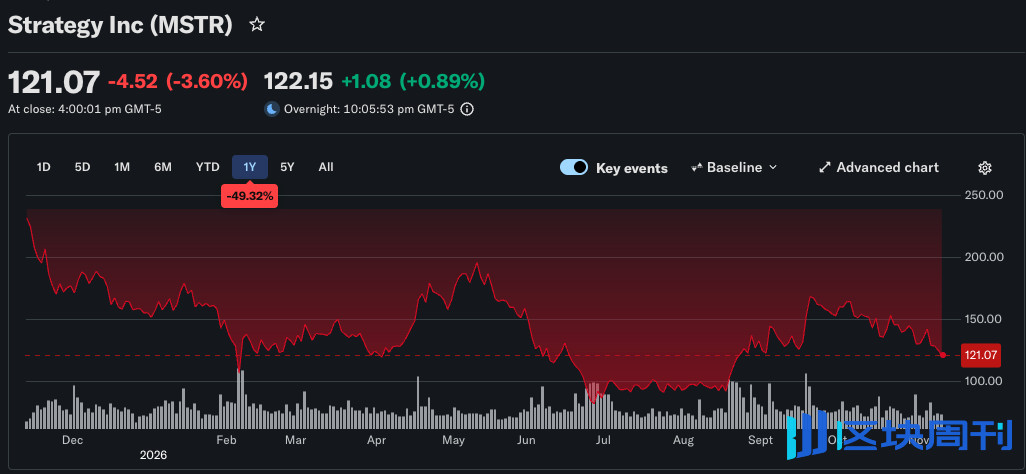
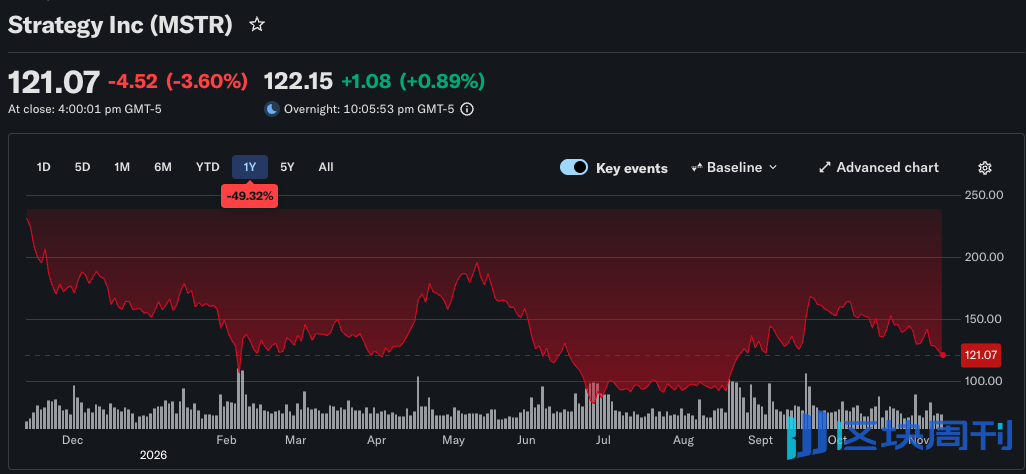
Zum Handelsschluss des US-Aktienmarkts am 11. November Pekinger Zeit schloss die Stammaktie MSTR von Strategy bei 121,07 US-Dollar, ein Rückgang von 3,60 % an diesem Tag und etwa 6,4 % gegenüber dem Schlusskurs von 129,30 US-Dollar am 5. November. Das Unternehmen gab am 9. November bekannt, dass es zum 8. November insgesamt 850.364 Bitcoins hielt, mit kumulierten Anschaffungskosten von etwa 64,16 Milliarden US-Dollar.
Warum könnte Strategy aus dem Index geworfen werden?
Die globalen Indizes von MSCI werden von einer großen Zahl von Fonds zur Erstellung von Aktienportfolios genutzt, und ob ein Unternehmen im Index verbleiben kann, beeinflusst die Bestände passiver Tracking-Fonds an diesem Unternehmen.
Im vergangenen Oktober schlug MSCI einen Streichungsplan für Treasury-Unternehmen vor, deren digitale Vermögenswerte 50 % oder mehr der Gesamtaktiva ausmachten. Im Januar dieses Jahres entschied es, diesen vorerst nicht in der Überprüfung im Februar umzusetzen, und wechselte zu einer breiteren Überprüfung nicht operativer Unternehmen.
Am 16. Oktober legte MSCI eine neue Regel für die Indexberechtigung fest. Ab der Indexüberprüfung im November können börsennotierte Unternehmen, die hauptsächlich auf das Halten von Vermögenswerten zur Wertsteigerung setzen und keine tatsächlichen operativen Tätigkeiten aufweisen, als „nicht operative Unternehmen“ eingestuft werden und nicht mehr für die Aufnahme in die MSCI Global Investable Market Indexes qualifiziert sein. Mit anderen Worten: Unternehmen wie Strategy, Metaplanet und Upexi, die sich über Kapitalmarktfinanzierungen finanzieren, um Coins zu kaufen, werden von MSCI möglicherweise nicht mehr als gewöhnliche operative Unternehmen betrachtet.
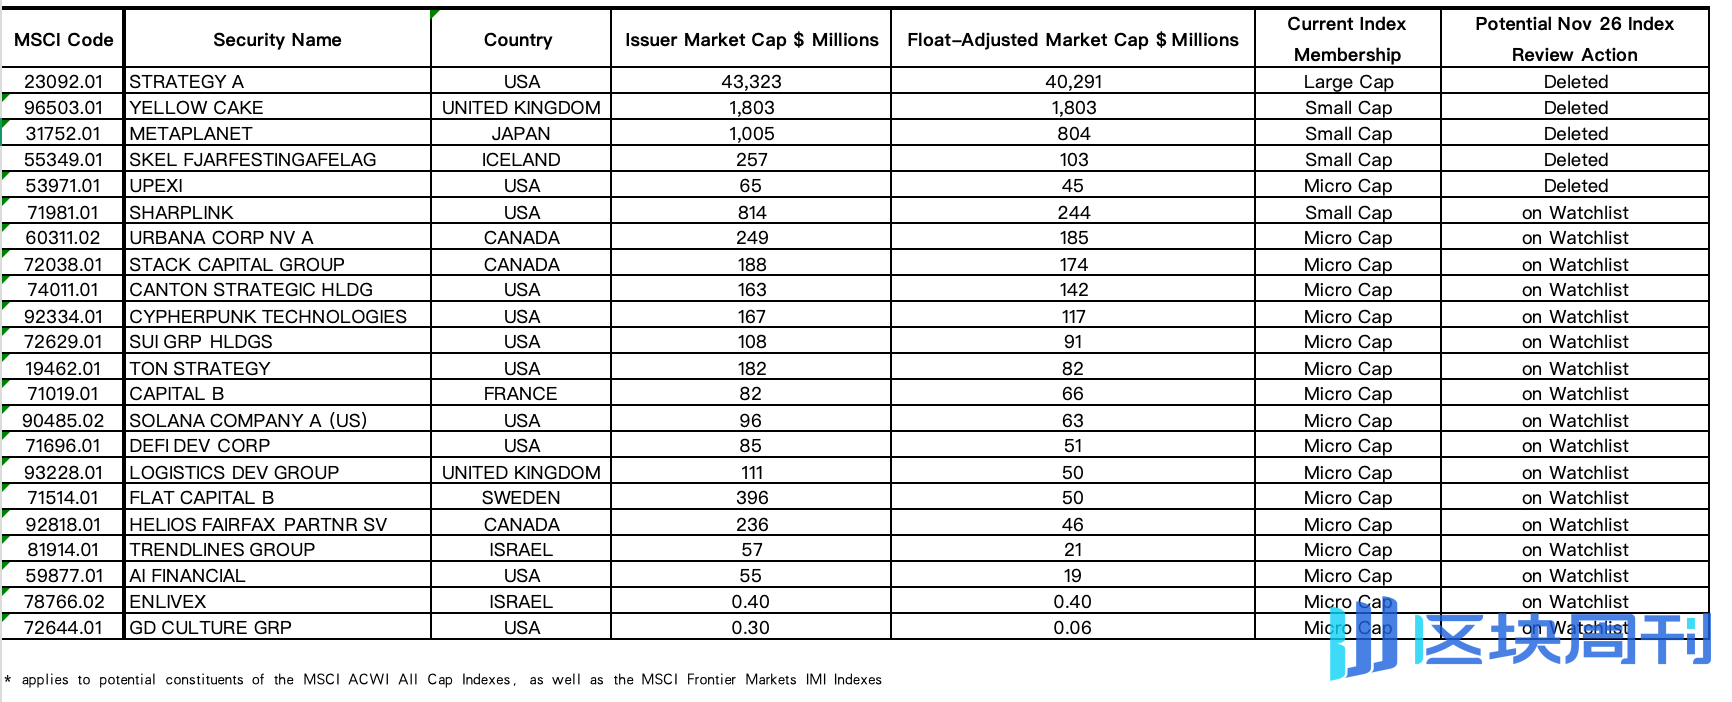
MSCI veröffentlichte außerdem eine Liste potenziell betroffener Unternehmen. Von den 22 Unternehmen stehen 14 in direktem Zusammenhang mit Kryptowährungen: Strategy, Metaplanet und das SOL-Treasury-Unternehmen Upexi wurden zur Streichung vorgeschlagen, während weitere 11 Unternehmen, darunter SharpLink und Solana Company, auf die Beobachtungsliste gesetzt wurden.
Die neue Regel bestimmt zunächst, ob die Vermögensstruktur eines Unternehmens genügend operative Vermögenswerte enthält. Unternehmen, die diese Schwelle nicht erreichen, müssen außerdem Prüfungen anhand von fünf Finanzindikatoren durchlaufen, darunter Betriebsausgaben, operativer Cashflow, Veränderungen des beizulegenden Zeitwerts und Abhängigkeit von externer Finanzierung. Werden vier oder mehr davon ausgelöst, können sie ihre Indexberechtigung verlieren. Für Unternehmen, die bereits im Index enthalten sind, verlangt MSCI, dass sie das Screening in beiden der letzten beiden Jahresberichtsperioden nicht bestehen, bevor sie gestrichen werden.
Von den 5 zur Streichung vorgeschlagenen Unternehmen sind 3 Digital-Asset-Treasury-Unternehmen:
- Das Bitcoin-Treasury-Unternehmen Strategy;
- Das Bitcoin-Treasury-Unternehmen Metaplanet;
- Das SOL-Treasury-Unternehmen Upexi.
Die anderen beiden sind das britische Uran-Investmentunternehmen Yellow Cake und die isländische Investment-Holdinggesellschaft SKEL, was zeigt, dass die Regel formal nicht nur auf Krypto-Vermögenswerte abzielt.
Weitere 11 kryptobezogene Unternehmen wurden auf die Beobachtungsliste gesetzt, darunter:
- ETH-Treasury-Unternehmen SharpLink;
- CC (Canton)-Treasury-Unternehmen Canton Strategic Holdings;
- ZEC-Treasury-Unternehmen Cypherpunk Technologies;
- SUI-Treasury-Unternehmen SUI Group;
- TON-Treasury-Unternehmen TON Strategy;
- BTC-Treasury-Unternehmen Capital B;
- SOL-Treasury-Unternehmen Solana Compan;
- SOL-Treasury-Unternehmen DeFi Development;
- WLFI-Treasury-Unternehmen AI Financial;
- RAIN-Treasury-Unternehmen Enlivex;
- GD Culture, das BTC hält und zuvor eine Zuweisung zu TRUMP angekündigt hatte.
Strategy hat gegen die neue Methodik Einspruch erhoben. Das Unternehmen ist der Ansicht, dass es nach wie vor ein Softwaregeschäft betreibt und sein Bitcoin-Geschäft in seinen Finanzberichten als operatives Segment ausweist und dass die neue Regel von MSCI tatsächlich erneut auf Digital-Asset-Treasury-Unternehmen abzielt. MSCI erklärte, dass die neue Screening-Methodik auf Unternehmen abzielt, deren finanzielle Merkmale denen von Anlagevehikeln ähneln, und dass ihr Anwendungsbereich nicht auf Unternehmen beschränkt ist, die Krypto-Assets halten.
Rebalancing-Countdown, Milliarden von Dollar an mechanischer Liquidation
Sobald Strategy entfernt wird, wird seine Aktie MSTR direkt dem Verkaufsdruck ausgesetzt sein. Fonds, die den relevanten Index vollständig replizieren, müssen in der Regel die von ihnen gehaltenen Indexbestandteile verkaufen; Fonds, die Methoden wie die Sampling-Replikation verwenden, können ihre Positionen entsprechend ihren Anlagestrategien anpassen, und auch die Handelszeit und das Volumen verschiedener Produkte werden variieren.
Ein zuvor von JPMorgan veröffentlichtes Simulationsmodell geht davon aus, dass, wenn alle Finanzierungsquellen, einschließlich koordinierter Benchmarks, vollständig aussteigen, die Obergrenze der passiv abgezogenen Mittel 2,8 Milliarden Dollar erreichen könnte. Die offizielle quantitative Untergrenze von Strategy ist relativ konservativer. Schätzungen zufolge halten passive Fonds, die den Index nachbilden, insgesamt etwa 13 Millionen MSTR-Aktien, was 3,1 % seines Gesamtkapitals entspricht und bei dem aktuellen Kurs einem Marktwert von etwa 1,57 Milliarden Dollar entspricht.
Basierend auf einer einfachen Berechnung mit dem Schlusskurs von 121,07 Dollar am 11. November ist dieses Aktienpaket etwa 1,57 Milliarden Dollar wert. Das Unternehmen ist der Ansicht, dass dieser Betrag unter seinem damals statistisch erfassten durchschnittlichen täglichen Handelsvolumen liegt und die Auswirkungen auf das Geschäft begrenzt sind.
Ein hohes Handelsvolumen bedeutet jedoch nicht, dass neuer Verkaufsdruck zwangsläufig von Käufern in der Nähe des ursprünglichen Preises absorbiert werden kann. Einige Anleger könnten vor den Listungserwartungen handeln, und der tatsächliche Rebalancing-Preis hängt auch davon ab, ob andere Käufer bereit sind, zu übernehmen. Passive Fonds, die MSTR verkaufen, werden nicht direkt die Bitcoins in der Bilanz von Strategy verkaufen, die weiterhin vom Unternehmen gehalten werden.
Wird ein Kursrückgang der Aktie auf Bitcoin übertragen?
Die eigentliche tödliche Wirkung des Ausstiegs passiver Fonds für den Krypto-Markt liegt in der Durchbrechung des Arbitrage-Kreislaufs von Michael Saylor, der auf der Liquidität des US-Aktienmarkts aufbaut.
Das Coin-Kauf-Modell von Strategy in den vergangenen vier Jahren konnte nur deshalb funktionieren, weil der Börsenkurs seiner Aktie langfristig einen großen Aufschlag gegenüber dem zugrunde liegenden Bitcoin-Nettoinventarwert (mNAV) aufwies. Solange der Aufschlag besteht, kann das Unternehmen den At-the-Market-(ATM)-Emissionsmechanismus nutzen, um Stammaktien zu hohen Preisen am US-Aktienmarkt zu verkaufen oder sogar niedrig verzinsliche Wandelanleihen gegen US-Dollar-Bargeld zu begeben. Diese beschafften Fiat-Währungen werden vom Management unidirektional in den Krypto-Spotmarkt injiziert, um den Markt abzugrasen und Positionen aufzubauen. Die rasche Ausweitung der Bitcoin-Reserven stimuliert zudem die spekulative Stimmung unter Privatanlegern und Hedgefonds, treibt den Aktienaufschlag in die Höhe und ermöglicht die nächste Runde einer größeren Eigenkapitalfinanzierung.
Allein zwischen dem 2. und 8. November hatte Strategy gerade 2,05 Millionen MSTR-Aktien über diesen Mechanismus verkauft, um 283,8 Millionen Dollar zu beschaffen, und dann sofort 81,9 Millionen Dollar davon in 1.036 Bitcoins am Spotmarkt umgewandelt.
Wenn die Entfernung anhaltenden Verkaufsdruck mit sich bringt, könnten der Aktienkurs und die Bewertung von MSTR beeinträchtigt werden, und auch die Mittel, die das Unternehmen bei künftigen Aktienemissionen pro verkaufter Aktie beschaffen kann, werden sinken. Um denselben Betrag zu beschaffen, muss Strategy möglicherweise mehr Aktien ausgeben, und der Anteil der bestehenden Aktionäre wird entsprechend sinken. Wenn Anleger zudem höhere Renditen verlangen, könnten auch die Finanzierungskosten des Unternehmens über Vorzugsaktien oder Schulden steigen.
Damit sich der Finanzierungsdruck weiter auf Bitcoin überträgt, wären Glieder wie eine Verringerung der künftigen Käufe durch das Unternehmen, der Verkauf bestehender Vermögenswerte oder gleichzeitige Positionsanpassungen anderer Anleger erforderlich. Allein die Indexentfernung lässt nicht den Schluss zu, dass Strategy Coins verkaufen muss, noch lässt sich daraus berechnen, um wie viel Bitcoin dadurch fallen würde.
Allerdings hat Strategy in diesem Jahr bereits Bitcoin verkauft. Das Unternehmen gab bekannt, dass etwa 431,8 Millionen US-Dollar der Erlöse aus einigen Bitcoin-Verkäufen in diesem Jahr zur Unterstützung von Vorzugsaktien-Dividenden und STRC-Rückkäufen verwendet wurden; gleichzeitig kaufte das Unternehmen weiterhin Coins. Zum 8. November beliefen sich seine speziell zur Unterstützung von Vorzugsaktien-Dividenden und Schuldenzinsen bestimmten US-Dollar-Reserven auf etwa 4,77 Milliarden US-Dollar, zuzüglich weiterer 146,2 Millionen US-Dollar an Barmitteln, die für allgemeinere Unternehmenszwecke verfügbar sind.
Selbst Metaplanet, Upexi und SharpLink unter anderem haben das Finanzengineering-Playbook kopiert, Aktien auszugeben, um Token zu horten. Die Kernschwäche dieser Unternehmen ist höchst konsistent, nämlich dass ihr Hauptgeschäft eine schwache Fähigkeit zur Bargeldgenerierung aufweist und in extrem hohem Maße von Vermögensaufschlägen an den öffentlichen Kapitalmärkten abhängig ist, um den Betrieb aufrechtzuerhalten.
Die qualitativen Standards von MSCI haben eine klare Isolationsgrenze für die traditionellen Finanzmärkte errichtet, und das Mainstream-Indexsystem hat die unbewusste Versorgung von passiven Fonds an Shell-Entitäten, die Coins horten, förmlich abgeschnitten. Wenn Indexanbieter wie S&P und FTSE mit ähnlichen Regeln nachziehen, wird das goldene Fenster für global börsennotierte Unternehmen, durch Aktienhebelwirkung am Sekundärmarkt in großem Umfang Krypto-Vermögenswerte zu absorbieren, umfassenden Einschränkungen durch das zugrunde liegende traditionelle Finanzsystem gegenüberstehen.