Zusammenfassung

In der vergangenen Woche löste der erdrutschartige Sieg der Demokraten bei den US-Zwischenwahlen Bedenken hinsichtlich einer strengeren KI-Regulierung und Datenzentrumspolitik aus. Der US-Technologiesektor erlitt einen schweren Ausverkauf, wobei der Nasdaq an einem einzigen Tag um mehr als 5 % einbrach und in eine technische Korrektur eintrat. Der Kryptomarkt fiel in starker Korrelation, da die Risikobereitschaft über alle Anlageklassen hinweg stark sank, und Bitcoin durchbrach kurzzeitig die Marke von 76.000 US-Dollar, bevor er einige Widerstandsfähigkeit zeigte.
In der vergangenen Woche fielen BTC und ETH zunächst, erholten sich dann und zogen anschließend erneut zurück, mit wöchentlichen Rückgängen von etwa 4,5 % bzw. 6,5 %. Zu Beginn der Woche testeten sie die Unterstützung bei 76.000 US-Dollar und 2.200 US-Dollar; nach der Wahl erholten sie sich über 81.000 US-Dollar und 2.400 US-Dollar; und am Donnerstag zogen sie zusammen mit dem Ausverkauf bei Technologieaktien zurück. Der gesamte Markt befindet sich in einer Phase geordneten Schuldenabbaus und defensiver Neupositionierung. Spot-ETFs verzeichneten weiterhin überwiegend große Abflüsse während der gesamten Woche, und das institutionelle Vertrauen zog sich nach einem vorübergehenden Test erneut zurück.
In dieser Woche liegt der Kernfokus des Marktes auf den am Dienstag veröffentlichten Oktober-CPI-Inflationsdaten sowie den anschließenden PPI- und Ergebnisprognosen der Technologieriesen. Angesichts der politischen Unsicherheit nach der Wahl und der anhaltend schwelenden Sorgen über KI-Kapitalausgaben bleibt der Markt äußerst sensibel gegenüber dem weiteren Kurs der Fed. Unter dem doppelten Druck aus Straffungserwartungen, die noch nicht vollständig gelockert sind, und Bewertungsdruck auf Risikoanlagen dürften US-Aktien und Krypto sowie andere Risikoanlagen kurzfristig eine hohe Volatilität beibehalten, begleitet von defensiver Neupositionierung über alle Anlageklassen hinweg.
Beobachtungsliste dieser Woche:
•Spot: BTC ETH ZEC HYPE GOLD(PAXG) QQQ SPY AMZN AMAT CSCO
•Perpetual Contracts: BTC ETH ZEC HYPE XAUT QQQ SPY AMZN AMAT CSCO
I. Gesamtmarktentwicklung in der vergangenen Woche
In der vergangenen Woche verschaffte der erdrutschartige Sieg der Demokraten bei den US-Zwischenwahlen ihnen die Kontrolle über den Kongress, was politische Unsicherheit auslöste, insbesondere Bedenken hinsichtlich einer strengeren KI-Regulierung und des Baus von Datenzentren. Der Markt verzeichnete zunächst eine kurze Erholung, und dann wurden Risikoanlagen verkauft, wobei die allgemeine Risikobereitschaft deutlich schrumpfte.
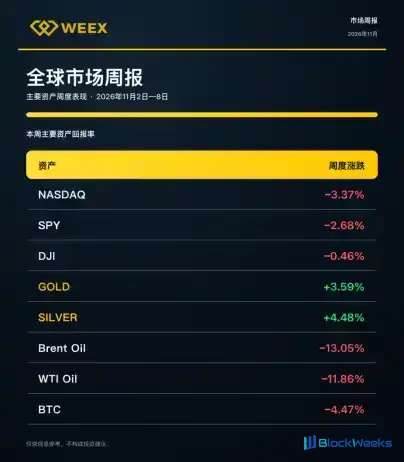
•US-Staatsanleihen übten weiterhin Druck aus: Die Rendite 10-jähriger US-Staatsanleihen schwankte auf hohem Niveau im Bereich von 4,84 %–4,95 %, gab während der Woche leicht nach, belastete aber weiterhin die Bewertungen von Wachstumsaktien.
•Gold und Rohöl divergierten: Safe-Haven-Stimmung und fallende Renditen stützten eine starke Erholung des Goldes, das über 4.000 US-Dollar zurückkehrte; Rohöl stand unter Druck durch Erwartungen einer geopolitischen Entspannung und stürzte während der Woche um mehr als 11 % ab.
•US-Aktien zeigten scharfe Divergenz und eine Korrektur: Zusammengesetzte Belastungen zogen den Technologie- und Halbleitersektor nach unten, aber traditionelle Value- und defensive Sektoren waren relativ widerstandsfähig oder legten leicht zu, gestützt durch Erwartungen politischer Blockade nach der Wahl.
•Der Kryptomarkt reagierte mit synchroner Risikokopplung: Stimmung und Liquidität wurden im Gleichschritt übertragen, wobei BTC und ETH zunächst stiegen und dann fielen und wöchentliche Rückgänge von 4,47 % bzw. 6,50 % verzeichneten; da jedoch Safe-Haven-Anlagen wie Gold deutlich stärker waren als Risikoanlagen, zeigt dies, dass der aktuelle Markt weiterhin von defensiver Kapitalrotation und De-Risking-Verhalten dominiert wird und sich noch kein vollständig destruktiver Trend gebildet hat.
Für Anleger gilt: Da die makroökonomische Volatilität und der Bewertungsdruck steigen, sollten sie das Engagement in Tech-Werten mit hohem Beta reduzieren, die Allokation in defensive Anlagen wie Bargeld und Vermögensverwaltungsprodukte erhöhen und durch gestaffelten Einstieg und Absicherung Drawdowns kontrollieren. Insbesondere VIP-Nutzer sollten zunächst eine defensive Basisposition aufbauen und dann opportunistisch die Allokation in Risikoanlagen erhöhen.
II. Krypto-Marktperformance
In der vergangenen Woche fiel der Krypto-Markt zunächst, erholte sich dann und zog anschließend erneut zurück, wobei er insgesamt unter Druck geriet. Zu Wochenbeginn setzte sich der Abwärtstrend fort, und nach der Wahl gab es eine kurze Erholung, doch am Donnerstag fiel die Risikobereitschaft im Zuge des mehr als 5%igen Absturzes des Nasdaq und der Verkaufswelle bei Technologieaktien stark ab, und der Markt fiel im Gleichschritt. BTC-Spot-ETFs verzeichneten in der vergangenen Woche Nettoabflüsse von etwa 1,28 Milliarden US-Dollar, mit einem Wochenrückgang von 4,47%; ETH fiel noch stärker, und institutionelle Gelder blieben vorsichtig.
Die gesamte Krypto-Marktkapitalisierung sank im Wochenverlauf von etwa 2,7 Billionen US-Dollar auf rund 2,54 Billionen US-Dollar, wobei an einem einzigen Tag maximal mehr als 120 Milliarden US-Dollar vernichtet wurden. Der Fear & Greed Index lag 6 Tage lang im Angstbereich, und die Marktkapitalisierung von Stablecoins schrumpfte im Gleichschritt um etwa 1,55% auf rund 290,8 Milliarden US-Dollar. Kapital und Stimmung konvergierten allgemein, der Markt war von abwartendem und defensivem Verhalten geprägt, und es war keine offensichtliche Erholung zu erkennen.
Mit Blick auf diese Woche könnte der Markt weiterhin stark volatile Schwankungen erleben. Beobachten Sie die Auswirkungen der Beschäftigungs- und Inflationsdaten auf die Zinserwartungen sowie die Nachwirkungen der US-Technologiegewinne. Wenn die Risikobereitschaft nicht wiederhergestellt wird, könnte BTC weiterhin die Unterstützung bei etwa 75.000 US-Dollar testen; wenn sich Stimmung und Kapital stabilisieren, besteht Raum für eine Erholung, aber der Handel insgesamt wird weiterhin überwiegend defensiv sein, und ein Trendausbruch dürfte kurzfristig schwer zu erreichen sein.

•BTC fiel in der vergangenen Woche um etwa 4,47% und zeigte eine relativ stabile Performance, stand aber weiterhin unter Druck. Im Wochenverlauf fiel er zunächst, erholte sich dann und zog anschließend erneut zurück; am Mittwoch erholte er sich einmal bis nahe 80.500 US-Dollar, fiel aber am Donnerstag im Zuge des starken Rückgangs des Nasdaq schnell wieder unter 76.000 US-Dollar. Der Fear & Greed Index blieb im Bereich „Angst“ (etwa 25-37), was auf eine vorsichtige Marktstimmung, einen insgesamt Rückzug institutioneller Gelder und einen Markt hindeutet, der hauptsächlich durch Volatilität eine Bodenbildung sucht.
•ETH fiel in der Woche um etwa 6,5% und war damit deutlich schwächer als BTC. Spot-ETFs verzeichneten Nettoabflüsse von etwa 365 Millionen US-Dollar, wobei Hauptfonds weiterhin Rücknahmen vornahmen und es an unabhängiger inkrementeller Unterstützung mangelte; die Preise gerieten unter Druck, da die allgemeine Risikobereitschaft des Marktes nachließ.
•SOL schnitt deutlich schlechter ab als BTC und ETH. Spot-ETFs verzeichneten Nettoabflüsse von etwa 26 Millionen US-Dollar, und der Preisdruck kam hauptsächlich von korrelierten Verkäufen von Risikoanlagen und unzureichendem relativen Momentum.
•HYPE schnitt deutlich schlechter ab als der breitere Markt. Spot-ETFs verzeichneten weiterhin Nettoabflüsse, und in Verbindung mit dem allgemeinen Rückgang der Risikobereitschaft gab es klare Anzeichen für einen Rückzug von Hauptfonds.
•ZEC war relativ widerstandsfähig. Die Spot-ETF-Zuflüsse neigten zu Abflüssen, aber ZEC war relativ widerstandsfähig, und die periodische Kapitalaufmerksamkeit für den Privatsphäre-Sektor bleibt bestehen.
•XMR fiel in der Woche leicht um etwa 0,14%, nahezu unverändert, und schnitt deutlich besser ab als der breitere Markt, was die relativen defensiven Eigenschaften von Privacy-Coins während Marktturbulenzen zeigt.
•TRX stieg in der Woche um etwa 2% und war damit eines der wenigen Assets mit positiver Rendite in dieser Woche.
III. TradFi-Marktperformance
In der vergangenen Woche wurden die US-Aktien durch die „geteilte Regierung“ nach den Zwischenwahlen, die Beibehaltung der Quoten durch OPEC+ (was einen Rohölabsturz verursachte), die restriktive Haltung der Fed und starke Oktober-Beschäftigungszahlen außerhalb der Landwirtschaft geprägt. Die Volatilität stieg Mitte der Woche stark an, wobei am Donnerstag der größte Tagesrückgang seit April 2025 zu verzeichnen war, der VIX auf 28,18 stieg und Kapital von hochbewerteten Wachstumswerten in Versorger, Basiskonsumgüter und hochdividendenstarke defensive Sektoren rotierte.
Führende Technologie- und KI-Sektoren erlitten severe Rückschläge: Der Nasdaq stürzte am Donnerstag um 5,52% ab und fiel in eine technische Korrektur, der Philadelphia Semiconductor Index fiel an einem einzigen Tag um 12%, AMD fiel um mehr als 17% und Nvidia um mehr als 9%. Auslöser waren Zweifel an den Renditen von KI-Investitionsausgaben, Erwartungen einer strengeren Regulierung von Rechenzentren, eine Welle von Anleiheemissionen durch Technologiegiganten und sich ausweitende Cashflow-Lücken. Obwohl es am Freitag eine Erholung gab, haben sich Bewertungskompression und vorsichtige Stimmung nicht aufgelöst, und die Führungslogik hat sich von Mega-Cap-KI auf Gewinnsichtbarkeit verlagert.
Diese Woche stehen der Oktober-VPI, der PPI, Reden von Fed-Vertretern sowie die Quartalszahlen von CoreWeave, Nebius und Cisco und die Roadshow zum Börsengang von Anthropic im Fokus. Die Marktstimmung könnte von der KI-Euphorie zu einer Disziplin bei Gewinnen und Bilanzen übergehen. Anleger sollten in defensive, hochwertige Vermögenswerte mit positivem Cashflow und Dividenden umschichten und Positionen in führenden Technologieunternehmen bei Rücksetzern schrittweise aufbauen.

• NASDAQ, SPY und DJI schlossen letzte Woche alle niedriger. Innerhalb der Woche fielen sie zunächst, stiegen dann und stürzten erneut ab. Nach den Zwischenwahlen am Mittwoch löste der Sieg der Demokraten eine Erholung aus; am Donnerstag führten Bedenken hinsichtlich der KI-Regulierung zu einem Ausverkauf bei Chip-Aktien, und der Nasdaq trat in eine technische Korrektur ein, während der Dow relativ widerstandsfähig blieb. Insgesamt zeigt dies, dass bei einer Kontraktion der Risikobereitschaft die Technologie-Schwergewichte den breiteren Markt nach unten zogen.
• SPCX und TSLA fielen letzte Woche um etwa 0,33 % bzw. etwa 10,4 %. Am Donnerstag gerieten sie im Zuge des starken Rückgangs im KI-Sektor unter Druck, und am Freitag gab es eine deutliche technische Erholung. SpaceX profitierte von einer Erholung der Stimmung im Luft- und Raumfahrtsektor, während Tesla von Bedenken hinsichtlich der EV-Nachfrage und der Bewertung beeinflusst wurde, was die erhöhte Volatilität von Wachstumsaktien angesichts politischer Unsicherheit widerspiegelt.
• META schwankte im Wochenverlauf mit dem Technologiesektor. KI-Werbung und Investitionen ins Metaverse wurden fortgesetzt, aber es fehlte an starken Katalysatoren, und die Abwartehaltung dominierte die Kapitalströme, was einen neutralen bis vorsichtigen Einfluss auf den Sektor für soziale Medien und digitale Werbung hatte.
• Obwohl die Quartalszahlen von AAPL am Montag letzter Woche die Erwartungen übertrafen, belasteten steigende Speicherkosten die Bruttomargenerwartungen, und die Aktie geriet unter Druck, bevor sie sich leicht stabilisierte. Dies zeigt, dass der Hardware-Riese angesichts von Lieferkettenkosten und seinem Übergang zu KI-Diensten vom Markt weiterhin vorsichtig bewertet wird.
• NVDA fiel am Donnerstag letzter Woche an einem einzigen Tag um mehr als 9 %, und der KI-Chip-Sektor wurde zur am stärksten betroffenen Region (was AMD, AVGO und andere in scharfe Rücksetzer zog). Der Hauptgrund waren Bedenken über eine Verlangsamung des Rechenzentrumsbaus nach dem Sieg der Demokraten, und die Stimmung im KI-Hardware-Sektor kühlte stark ab, was das gesamte Narrativ des Technologie-Wachstums nach unten zog.
• Die Widerstandsfähigkeit des Cloud- und KI-Geschäfts von MSFT stützte seine relative Outperformance, mit geringeren Schwankungen im Wochenverlauf als bei den Peers. Die Wachstumserwartungen für Azure bleiben solide, was dem Sektor für Software und Unternehmens-Cloud-Dienste etwas Stabilität verleiht.
• Die Such- und Cloud-Geschäfte von GOOGL waren stabil, und Fortschritte bei KI-Modellen zogen Aufmerksamkeit auf sich. Im Wochenverlauf folgte die Aktie dem breiteren Markt und fiel zunächst und erholte sich dann, was dem Sektor für Internetwerbung und Cloud-Computing relative defensive Unterstützung bot.
• AMZN übertraf letzte Woche den breiteren Markt deutlich. Die Widerstandsfähigkeit von AWS und dem E-Commerce-Geschäft hob sich ab, und die Aktie erholte sich nach dem Ausverkauf am Donnerstag schnell, mit deutlichen Kapitalzuflüssen, was die Stimmung im E-Commerce- und Cloud-Computing-Sektor beflügelte.
IV. Vermögensallokation
Letzte Woche gerieten der US-Technologiesektor und Krypto-Vermögenswerte gleichzeitig unter Druck, wobei die Volatilität deutlich zunahm. Der Marktfokus konzentrierte sich auf CPI- und PPI-Daten, Quartalszahlen im Zusammenhang mit KI-Infrastruktur und die Überprüfung des MSCI-Index. Anleger werden den Inflationsdruck, die Renditen auf KI-Kapitalausgaben und die allgemeine Risikobereitschaft neu bewerten.
Vor diesem Hintergrund könnten Vermögenswerte wie QQQ, BTC, ETH sowie CRWV, CSCO, AMAT, NBIS und CBRS aktivere Handelsfenster sehen, wobei das Hauptthema darum kreist, „ob es nach dem KI-Ausverkauf eine Erholung geben kann“.
Es wird empfohlen, dass die Allokation Liquidität und Defensivität ausbalanciert, das Engagement in Risikoanlagen angemessen kontrolliert und eine übermäßige Konzentration auf einen einzelnen Sektor vermieden wird. Wenn CPI und PPI eine abkühlende Inflation zeigen und die genannten KI-Infrastrukturunternehmen Signale stabiler Nachfrage aussenden, könnten Technologieaktien und BTC Erholungstrades sehen; umgekehrt, wenn die Inflation heiß läuft oder die KI-Prognosen weiterhin Kapitalausgabendruck offenlegen, müssen QQQ, BTC und ETH weiterhin vor einem zweiten Rückgang auf der Hut sein, und es ist ratsam, auf eine Stabilisierung der Marktstimmung und der Liquiditätsbedingungen zu warten, bevor Anpassungen vorgenommen werden.
V. Die kommende Woche
5.1 Wichtige Finanzereignisse
US-Aktien stehen diese Woche vor einem dichten Kalender von Datentests. Am Montag wird erwartet, dass die Monatsveränderungsrate der Großhandelsumsätze für September positiv wird, was eine Erholung beim Lagerabbau widerspiegelt; am Freitag wird der PPI die Widerstandsfähigkeit der Erzeugerkosten bei niedrigem Tempo bestätigen. Am Mittwoch bleibt der Anleihemarkt wegen des Veterans Day geschlossen, was die Volatilität der US-Aktien verstärken könnte.

Der Höhepunkt sind die CPI-Daten für Oktober am Dienstag. Belastet durch frühere Ölpreisanstiege wird erwartet, dass die Jahresveränderungsrate des Gesamt-CPI auf 3,3%-3,5% steigt, während die Jahresveränderungsrate des Kern-CPI voraussichtlich auf einem hohen Niveau von 3,1%-3,2% verharrt. Gleichzeitig sollte genau darauf geachtet werden, ob die Monatsveränderungsrate des Kern-CPI die Konsenslinie von 0,2% überschreitet. Sollten die Daten breit über den Erwartungen liegen, würde dies das Risiko einer Inflationsträgheit oder sogar einer zweiten Wiederbeschleunigung bestätigen, was ein entscheidendes Hindernis für den weiteren geldpolitischen Kurs der Fed darstellen und sogar eine Neubewertung der Erwartungen an eine geldpolitische Pause oder Wende auslösen könnte.
Wir betrachten den Trend der Dienstleistungskosten innerhalb der Inflationskomponenten und die Veränderungen bei den Arbeitslosenanträgen als wichtige Hinweise zur Beobachtung. Durch die Bewertung des Kräftemessens zwischen "Inflationsträgheit" und "Beschäftigungsresilienz" dient dies als Investitionsreferenz für die anschließende Vermögensallokation und Risikoabsicherung.
5.2 Einzelaktien-Gewinnberichte
Der Fokus der US-Aktien-Gewinnberichte dieser Woche liegt auf den Themen KI und Energie. Am Montag gibt es traditionelle Schwergewichte wie CEG, OXY und KKR; am Dienstag konzentrieren sich Quanten- und Cloud-Computing-Werte (CRWV, RGTI); und am Donnerstag stehen Halbleiter und Software (AMAT, CSCO) im Rampenlicht. Die Gesamterwartungen sind relativ stark, mit vielen Highlights beim Umsatzwachstum, aber bei verlustbringenden Aktien muss weiterhin auf die Umsetzung geachtet werden.
Fokus auf AMAT und CSCO. Für AMAT wird ein EPS von 4,06 USD und ein Umsatz von 10,3 Milliarden USD erwartet, wobei die Nachfrage nach KI-Ausrüstung voraussichtlich Rekordhöhen treiben wird; für CSCO wird ein EPS von etwa 1,32 USD und ein Umsatz von etwa 18,1 Milliarden USD erwartet, wobei Cloud- und Netzwerksicherheitsgeschäfte entscheidend sind. Ihre Prognosen und Bruttomargen werden zum Marktbarometer.

Wir achten darauf, ob die Umsätze einzelner Unternehmen die Erwartungen übertreffen, auf das Ausmaß der Prognoseanhebungen, die Bruttomargenentwicklung und die Sichtbarkeit KI-bezogener Aufträge als Grundlage für spätere Positionsanpassungen.
5.3 Token-Unlocks
Diese Woche muss der Kryptomarkt mehrere Token-Unlocks mit einem Volumen von über 10 Millionen USD beobachten, unter denen Rain (RAIN) mit etwa 121 Millionen USD freigesetzter Token herausragt, während auch Allora (ALLO), Janction (JCT) und Aztec (AZTEC) jeweils Unlocks mit einem Marktwert von über 10 Millionen USD aufweisen.

Die aktuelle Marktstimmung ist vorsichtig und die Volatilität hat zugenommen. Große Unlocks können leicht kurzfristigen Verkaufsdruck und Liquiditätsschocks auslösen, und Anleger sollten die Preis- und Handelsvolumenveränderungen nach den Unlocks genau verfolgen.
Dieser Bericht wird vom WEEX-Forschungsteam ausschließlich zum Austausch und als Referenz bereitgestellt und stellt keine Anlage-, Rechts- oder Steuerberatung dar und verspricht auch keine Renditen. Digitale Vermögenswerte und Derivate sind hochvolatil und weisen eine geringe Liquidität auf, was zum Verlust des Kapitals führen kann; Prognosen stellen keine zukünftigen Ergebnisse dar. Investieren birgt Risiken; bitte führen Sie unabhängige Recherchen durch und treffen Sie Ihre eigenen Entscheidungen. Die WEEX-Plattform übernimmt keine Haftung für etwaige Verluste. Die unbefugte Vervielfältigung oder Verbreitung ohne Quellenangabe wird rechtlich verfolgt.